


2026 年第二季度,在整体加密市场偏弱的背景下,Solana 依然交出了一份有辨识度的成绩单。简单来说,链上多项数据都在说明一件事:Solana 的需求来源,正在逐步从短期投机交易,转向更稳定、更多元的实际使用场景。与此同时,它在现货交易上的优势,也不再只局限于少数热门资产,而是开始覆盖更广泛的交易类型。
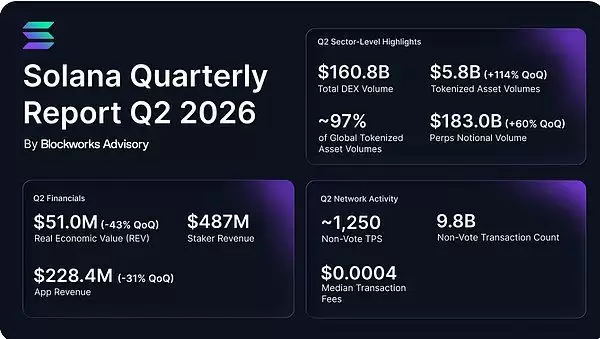
本季度最突出的亮点,是代币化资产交易明显放量。二季度相关交易额达到 58 亿美元,环比增长 114%,创下历史新高;其中代币化股票贡献了 48 亿美元,相比一季度的 11 亿美元扩大四倍以上。仅 6 月单月,代币化股票成交额就达到 33 亿美元。按全链统计口径来看,目前约 97% 的代币化股票交易发生在 Solana 上。
更值得注意的是,这轮增长并不是发生在市场情绪火热的时候,而是在行业整体回落、模因币相关收入持续降温的阶段。二季度 Solana 网络真实经济价值 REV 环比下降 43% 至 5100 万美元,应用层收入也环比下滑 31%。即便如此,数据仍然传递出一个较清晰的信号:Solana 的需求结构,正在从高波动的短线交易,慢慢转向更长期的链上使用。
机构端也表现出一定韧性。尽管比特币和以太坊现货交易所交易产品分别出现 37 亿美元和 5 亿美元净流出,SOL 现货 ETP 仍实现 1.2 亿美元净流入,高于一季度的 1.13 亿美元。季末质押 SOL 总量升至 4.27 亿枚,创季度新高,约占流通量的三分之二。稳定币总供给基本持平,为 163 亿美元。DEX 总交易额虽然环比下滑 44% 至 1608 亿美元,但 6 月较 5 月反弹 26%,这说明链上交易活跃度可能已在季中触底。
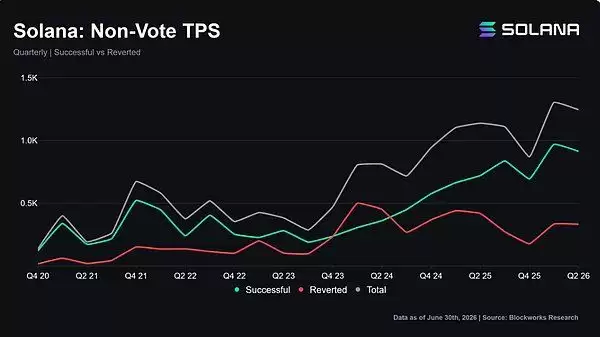
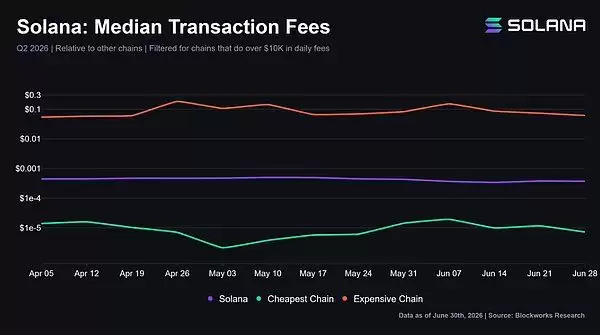
在网络运行层面,Solana 二季度共处理 98 亿笔非投票交易,仅次于上一季度的历史峰值;交易手续费中位数稳定在 0.0004 美元,波动很小。接下来,市场关注的重点仍然是 Alpenglow 协议升级。按照现有规划,升级后确认速度可提升至 150 毫秒,并将分阶段缩短出块间隔、提升区块容量,同时引入更标准化的机制,让验证者与质押用户共享部分区块收益。
一、Solana 财务数据解析:REV、质押收益与应用收入
Solana 真实经济价值(REV)变化
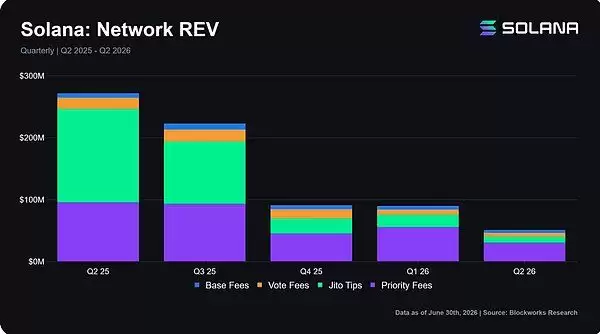
先解释一下,REV 可以理解为网络层面真正产生的经济价值,它能帮助用户观察一条公链的收入质量。2026 年 Q2,Solana 的 REV 合计为 5100 万美元,较一季度下滑 43%。而在此前两个季度,REV 基本维持在 9000 万美元附近。随着 2025 年推动市场升温的模因币交易热度继续回落,网络收入再次走弱:4 月 REV 为 1860 万美元,5 月为 1810 万美元,6 月进一步降至 1430 万美元。
从收入结构来看,各分项也同步回落。优先手续费环比下降 45% 至 3080 万美元,Jito 小费收入下降 50% 至 990 万美元,投票基础手续费合计为 1030 万美元。
数据来源:Blockworks Solana 链上分析面板
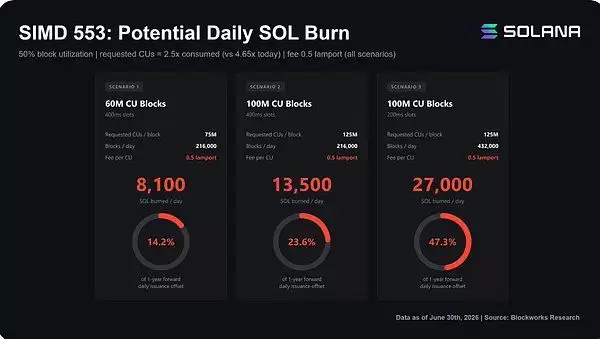
二季度推出的 SIMD-553 提案,由 Solana 研发机构 Temporal 提出,核心方向是优化 SOL 的价值捕获机制。
这项提案计划替换现有固定手续费模型,改为基于资源消耗收取手续费,并将相关费用永久销毁,从而重建更大规模的手续费销毁体系。按照原文测算,当前销毁量相对于代币增发几乎可以忽略;在新机制下,销毁规模会随着网络使用率和承载能力一起提升。以当前活跃度估算,SIMD-553 每日可销毁约 7500 至 9000 枚 SOL;若按 SOL 单价 80 美元估算,约合 60 万至 72 万美元,约为当前销毁速度的 10 倍,相当于每日增发总量的 12% 至 15%。
数据来源:Blockworks Research
从代币持有者的角度看,这套机制并不难理解:当网络越繁忙、区块空间需求越高,被销毁的 SOL 就可能越多。也就是说,除了原本分配给验证者与质押用户的收益外,REV 还可能新增一条面向全体持有者的价值回收路径,让网络活跃度提升的影响不再只集中在区块生产者身上。
从近期季度分配结构来看,REV 比例整体较稳定:约 72% 归属验证者,26% 流向全体代币持有者,剩余 2% 由 Jito 捕获。若从全链收入观察,Solana 以 5100 万美元、12% 市场份额排名第四;Hyperliquid 以 1.414 亿美元、33% 份额排名第一,波场以 8980 万美元、21% 排名第二,以太坊以 6330 万美元、15% 排名第三。相比一季度 18% 的市场份额,Solana 网络收入占比环比下降 33%。
Solana 质押收益怎么样
质押收益是很多用户关心的指标,但理解时要分清“名义收益”和“扣除通胀后的实际收益”。受固定代币增发持续衰减影响,SOL 名义质押年化收益率在季末约为 5.5%,低于一季度末的 5.8%。当前通胀率约 3.8%,按现有增发路径,6 年后通胀将回落至 1.5% 的终值。扣除通胀后,实际质押年化收益率约为 1.7%。
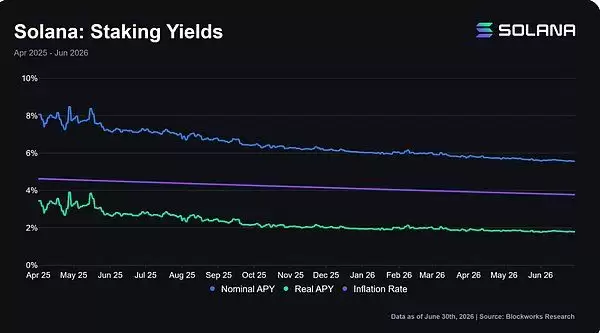
数据来源:Blockworks Solana 质押收益面板
2026 年 Q2,质押用户总收益为 4.87 亿美元,较一季度的 6.3 亿美元下降 23%。其中,代币增发贡献了超过 98% 的质押收益,Jito 小费收益仅为 820 万美元。
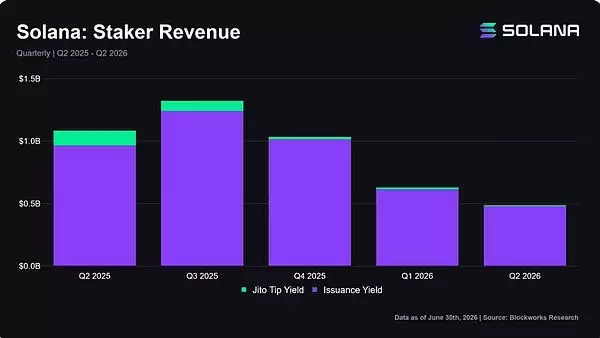
数据来源:Blockworks Solana 质押收入面板
二季度,围绕代币增发机制的治理讨论明显升温。Solana 基础设施服务商 Helius 推出了 SIMD-550 提案,聚焦质押供给侧经济模型,这也是其 2025 年 11 月版本的更新。提案计划将年度通缩衰减速度从 15% 提高到 30%,也就是在不改变 1.5% 终值通胀目标的前提下,加快通胀下降节奏。
如果该提案落地,通胀降至终值所需时间将由 5.8 年缩短至 2.9 年,即从 2032 年上半年提前至 2029 年上半年;周期内总增发量预计减少约 1890 万枚 SOL。相应地,质押用户的名义收益率也会更快下行。假设质押率维持在 68%,前三年名义质押收益率将分别降至 4.34%、3.00% 和 2.25%。对代币持有者来说,这意味着通胀稀释减弱,名义收益和实际收益之间的差距会进一步缩小。
从机制设计来看,SIMD-550 主要作用于供给端,SIMD-553 则主要聚焦销毁端:前者通过降低增发速度缓解供给压力,后者通过与网络活跃度挂钩的销毁机制增强价值回收能力。
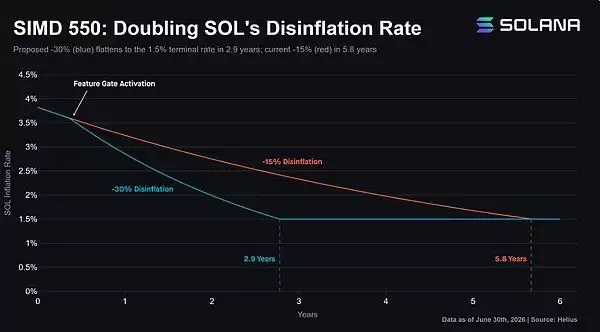
数据来源:Blockworks Research
质押经济中的另一项关键提案是 SIMD-123。该提案计划引入原生协议级机制,允许验证者向质押用户分配优先手续费。此前 SIMD-96 已将全部优先手续费归属区块生产者,但这一分配机制尚未在主网启用,市场普遍预计它会伴随 Alpenglow 升级同步落地。
考虑到优先手续费约占 REV 总量的 60%,原生手续费分成机制被视为提升质押用户收益的重要候选方案之一。现阶段,Helius、Jupiter 等大型质押服务商主要通过第三方方式向用户分成,但这种模式依赖单一验证者,统计口径也不容易统一,因此绝大多数质押收益数据并未计入这部分收入。
Solana 应用层收入表现
如果说 REV 代表网络层的基础收入,那么应用收入更能反映生态里的产品是否真的有人在使用。2026 年 Q2,Solana 各类应用总收入为 2.284 亿美元,较一季度的 3.293 亿美元下降 31%,创下 2024 年 Q1 以来的季度低点。
这一下滑更像是散户交易热度降温的结果,而不是 Solana 的生态份额被其他公链明显抢走。
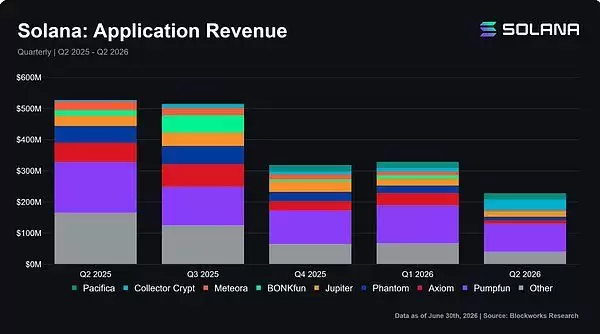
数据来源:Blockworks Solana 应用收入面板
二季度收入排名前五的应用如下:
- Pumpfun:9010 万美元,占比 39%
- Collector Crypt:3220 万美元,占比 14%
- Pacifica:2000 万美元,占比 9%
- Jupiter:1530 万美元,占比 7%
- Phantom wallet:1190 万美元,占比 5%
二、Solana 机构资金流向:银行落地、ETP 与长期持仓
Solana 在传统银行机构中的落地进展
二季度,Solana 在传统银行体系中的落地继续推进。全球 29 家系统重要性银行(G-SIB)中,已有 7 家布局 Solana 相关业务,其中摩根大通和花旗的覆盖范围相对更广。
这些布局并不是单一试点,而是覆盖了多个关键业务环节:
- 摩根大通:资产代币化、券款对付结算
- 纽约梅隆银行:SOL 与 SPL 代币托管、USDC 铸造与销毁、基金行政管理
- 摩根士丹利:资产托管、现货交易、加密 ETF、借贷业务
- 法国兴业银行:稳定币发行
- 道富银行:货币市场基金托管、发行、结算、分销全链路落地
从应用场景来看,这些案例进一步验证了 Solana 作为机构级结算底层的可用性。
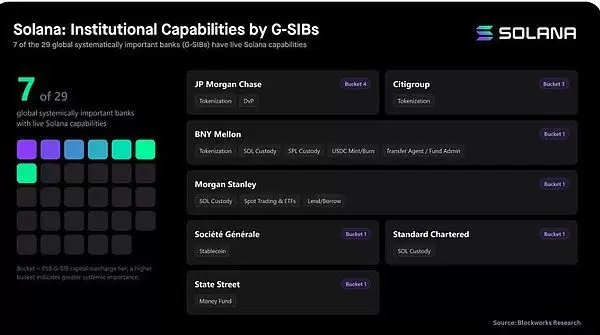
数据来源:Blockworks Research 全球系统重要性银行 Solana 业务布局
SOL 交易所交易产品 ETP 资金流向
机构需求已经连续第三个季度与代币价格走势出现背离。2026 年 Q2,SOL 现货 ETP 净流入 1.2 亿美元,高于一季度;同期比特币 ETP 净流出 37 亿美元,以太坊 ETP 净流出 5 亿美元。若计入全品类产品,SOL ETP 季度合计净流入为 1.48 亿美元。
尽管季度内资金流入节奏并不均衡,但整体上延续了自 2025 年 10 月美国现货 ETF 上市以来的特征:即使价格处于回落阶段,资金依然保持净流入。这通常被市场理解为机构仍在持续配置 SOL,但并不意味着短期走势会同步反映。
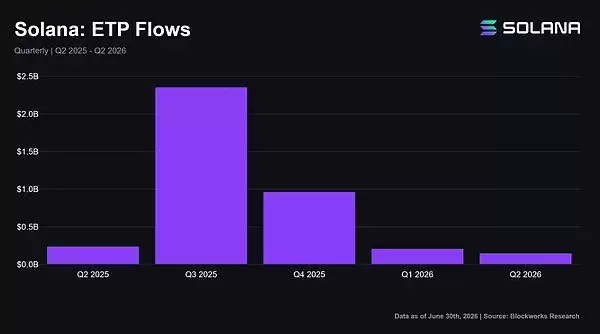
数据来源:Blockworks Solana ETP 资金流向面板
分区域来看,美国市场 SOL ETP 净流入 1.85 亿美元;欧洲市场净流出 3800 万美元;亚太地区整体持平,最终合计净流入 1.48 亿美元。现货 ETP 管理资产规模 AUM 在季末为 19 亿美元,环比下滑 5%,说明代币价格跌幅超过了资金流入增量。
数字资产信托公司 DATCO 持仓情况
数字资产信托公司持仓已连续 9 个月基本稳定,季末共持有 1680 万枚 SOL,环比微降 0.9%。4 月至 5 月期间,持仓小幅减少约 15 万枚。由于二级市场流动性不足以及资产净值持续折价,这类产品的增量空间仍然受限。
因此,这类信托公司目前更多扮演稳定长期持仓方的角色,但暂时还没有形成很明显的新增需求来源。
三、Solana 赛道细分分析:现货交易、代币化资产、借贷与合约
二季度数据进一步验证了一个核心判断:Solana 已经不只是单一热门资产的承载平台,而是在逐步演变为适配多品类资产交易的链上基础设施。随着模因币交易降温,同一套交易体系——包括做市商 AMM、聚合器、低手续费和亚秒级确认——开始承接更大规模的代币化资产交易。
换句话说,“全品类交易场所”在二季度已经不只是一个叙事概念,而是推动生态增长的现实力量之一。
Solana 现货交易与 DEX 市场份额
2026 年 Q2,Solana 去中心化交易所现货总交易额为 1608 亿美元,较一季度的 2885 亿美元环比下降 44%。不过,Solana 仍以 32% 的市场份额位居全链现货交易量第一,高于以太坊的 25%、Base 的 16% 和 BNB 链的 12%,并且已经连续八个季度保持 30% 以上的现货 DEX 份额。
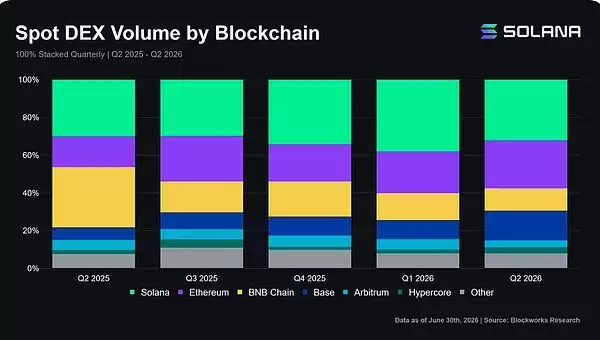
数据来源:Blockworks 全链现货 DEX 交易量面板
如果按月来看,走势要比季度整体更有弹性。4 月成交额为 523 亿美元,5 月为 480 亿美元,6 月则在代币化资产交易放量带动下,环比反弹 26% 至 605 亿美元,成为本季度月度高点。
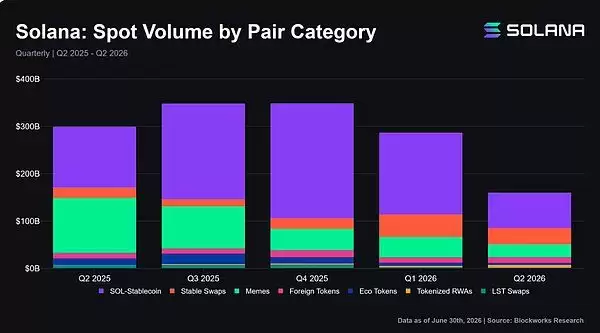
数据来源:Blockworks Solana 现货交易品类分布
从交易对结构看,SOL 与稳定币交易对仍是核心基础盘,占总交易量的 46%。增长更快的则是新增品类:稳定币互换份额由一季度的 17% 提升至 21%,外部公链代币份额接近翻倍至 8%,代币化资产交易占比则扩大四倍至接近 4%。模因币份额相对稳定在 17%,说明市场交易资产结构正在持续走向多元化。
平台格局也在变化。BisonFi 的专业做市商 AMM 占据二季度总交易量的 17%,Pumpfun 内置 AMM 的份额则继续上升至 13%。
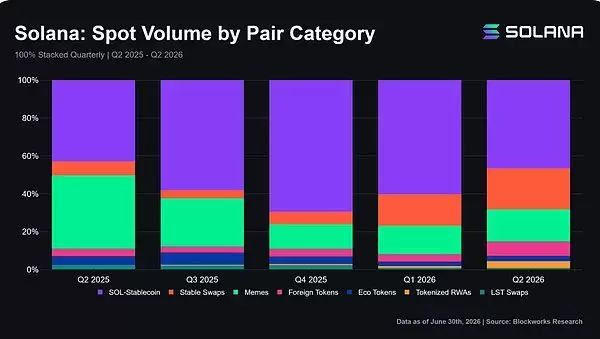
数据来源:Blockworks Solana 现货交易品类分布
目前,Solana 现货 DEX 的关键驱动力,已经明显转向专业做市商 AMM。这类交易设施通常依托预言机进行实时主动流动性管理,由独立做市商运营,不依赖外部 LP 提供流动性,并可通过高度优化的报价系统在每秒内多次更新价格。
截至二季度,Solana 上已部署近 20 家专业做市商 AMM,其交易量占现货 DEX 总量的 53%,明显高于 2025 年 Q2 的 30%。
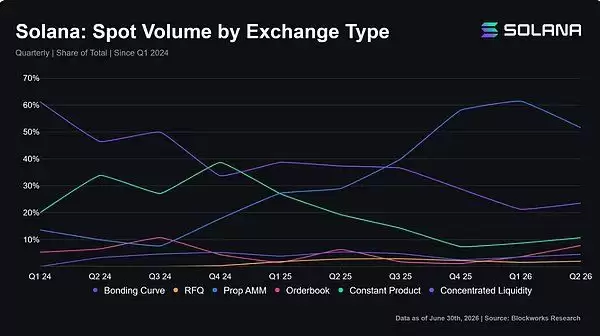
数据来源:Blockworks Solana 现货交易所类型分布
Solana 代币化资产爆发:股票类 RWA 成为核心增长点
代币化资产是 2026 年 Q2 乃至全年最受关注的板块之一。二季度 DEX 相关交易额达到 58 亿美元,环比增长 114%,并连续六个季度刷新历史纪录。
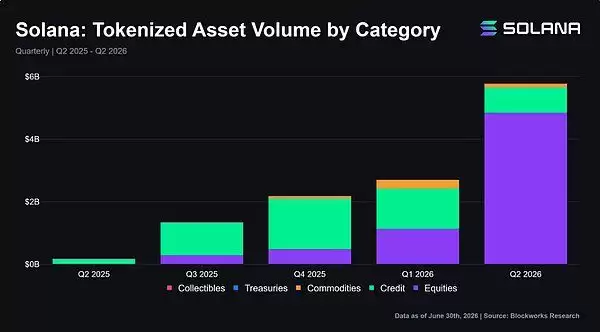
数据来源:Blockworks Solana 代币化资产品类交易量
其中,绝大多数交易来自代币化股票,占总规模的 84%。当前全链代币化股票交易中,约 97% 发生在 Solana,这也是 Solana 非投机性需求增强的直观体现之一。
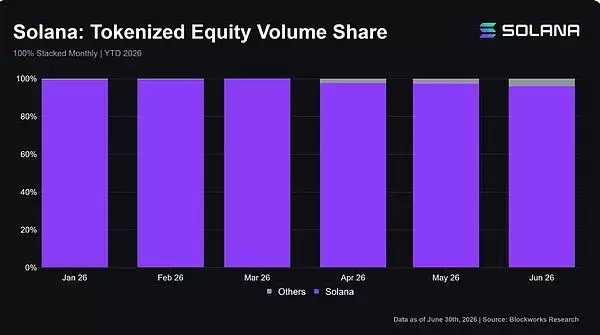
数据来源:Blockworks 代币化股票全链份额

通过 Helius API 与 Solana 区块链交互,创建/管理钱包,查询 SOL 与代币余额,发送交易,使用 Jupiter 进行代币交换,监控地址。适用于所有 Solana 区块链操作、加密钱包管理、代币转账、DeFi 交换及投资组合跟踪。
二季度代币化股票成交额达到 48 亿美元,而一季度为 11 亿美元。季度内增速明显加快:4 月为 6.7 亿美元,5 月为 8.71 亿美元,6 月单月增至 33 亿美元。
6 月创新高的核心催化之一,是 SpaceX 于美东时间 2026 年 6 月 12 日在纳斯达克正式上市,股票代码 SPCX,为史上最大 IPO。若将股票以外标的纳入统计,广义代币化资产 6 月单月成交额达到 36 亿美元,环比增长 222%。其中,由 Sunrise 发行、Backpack 分销的代币化 SPCX 贡献约 7.7 亿美元。发行方还持续扩充代币化股票标的,新增美光、闪迪、Roundhill 存储 ETF(DRAM),这四只标的在 6 月合计成交超过 10 亿美元。
本季度,专业做市商 AMM 也开始接入代币化资产交易,目前承载了约 50% 的代币化资产交易额。由于代币化股票可以 1:1 赎回对应底层正股,交易平台在提供流动性时面临的运营摩擦相对更低,套利空间和报价可信度也更稳定,这被认为是做市商加速布局的重要原因之一。后续随着标的继续扩容,相关结构变化仍值得持续观察。
除股票外,其他代币化资产中,私人信贷交易额为 8.03 亿美元,占比 14%;大宗商品为 1.11 亿美元;藏品为 2000 万美元,其中 Collector Crypt 代表了链上集换卡牌这一新细分方向。
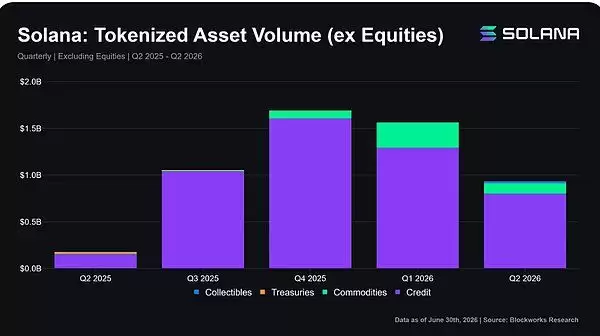
数据来源:Blockworks Solana 非股票类代币化资产交易量
Solana 上外部公链原生代币交易
外部 L1 公链代币交易规模在二季度继续扩大,DEX 交易量占比升至历史新高的 8%,对应总额为 122 亿美元。其中,仅比特币和 HYPE 两类资产的交易额就超过 90 亿美元。
5 月,HYPE 的单月交易量首次超过以太坊,这说明链上交易规模更多是由阶段性交易热度驱动,并不完全取决于传统意义上的资产地位。
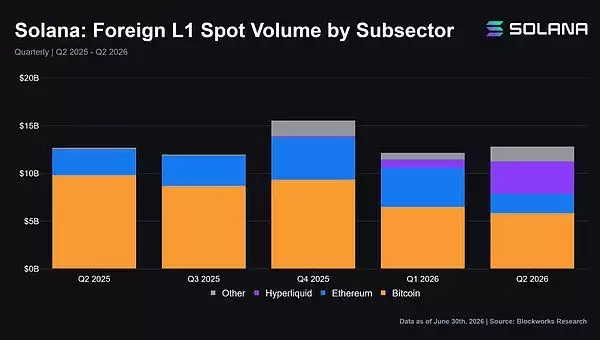
数据来源:Blockworks Solana 外部公链现货交易量细分
Solana 永续合约赛道表现
永续合约是二季度承压最明显的赛道之一。4 月,Drift 遭遇多签社会工程学攻击,损失约半数总锁仓量 TVL,对整个季度情绪形成较大拖累。随后项目方推出修复方案:Drift 宣布联合泰达等机构重启,配套近 1.5 亿美元资金池,并上线赔付机制,同时将 USDT 作为新的计价资产,协议收益则全部用于用户补偿。
尽管市场环境偏弱,Solana 永续合约平台在二季度的名义交易额仍环比增长 60% 至 1830 亿美元。GMTrade 占据 50% 的合约交易量,Pacifica 占 39%,Jupiter 份额则收缩至 10%。
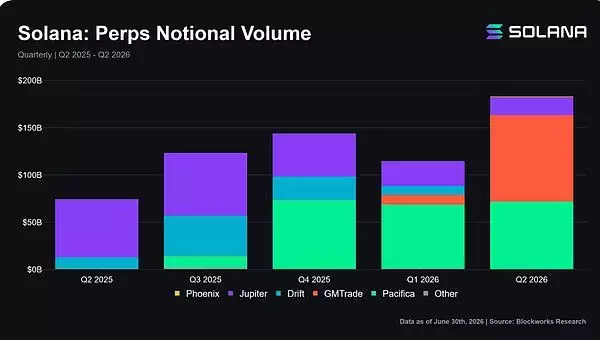
数据来源:Blockworks Solana 永续合约名义交易额
Ellipsis Labs 开发的 Phoenix,目前被视为较完整的链上原生永续合约解决方案之一。其底层通过优化计算层处理低质量交易流,使做市商的报价成本显著低于吃单成本。项目仍处于早期阶段,二季度名义成交额为 7.77 亿美元。
更长期的看点来自 Jito。5 月 5 日,Jito 发布 JTX,基于 Phoenix 搭建现货和永续合约交易前端,并计划将平台 80% 手续费用于 JTO 代币价值捕获。Phoenix 对交易流的底层优化,加上 JitoBAM 质押份额持续提升,说明其在合约赛道的基础设施布局正在完善,但整体规模提升仍是 2026 年内的落地目标,当前尚未完全兑现。
Solana 借贷赛道分析
截至季末,Solana 两大头部借贷市场 Kamino 与 Jup Lend 的总存款为 41 亿美元,未偿还贷款为 16 亿美元。存款环比下降 8.3%,贷款余额下降 7.9%,反映出全链加密市场的杠杆需求依然偏弱。
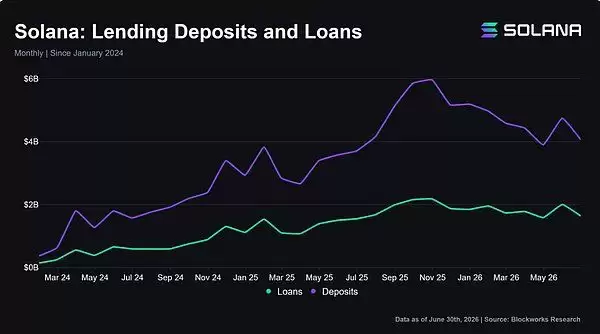
数据来源:Blockworks Solana 借贷存贷规模
2026 年 Q1,现实资产 RWA 借贷曾是核心增长板块,主要依托 Kamino Figure 住房信贷与 OnRe 再保险市场;但到了二季度,该赛道明显回撤。Solana RWA 借贷存款由一季度的 12.3 亿美元降至 6.4 亿美元,环比缩水 48%。
借贷赛道的结构性亮点主要来自收益型稳定币。Jupiter Lend 于 5 月中旬接入 Ethena USDe,在 Bitwise 托管资金池上线后,Solana 链上 USDe 存量在一个月内从零增长至 5 亿美元。Kamino 同期也推出了 USDe 借贷池,存款规模超过 5 亿美元,成为平台第二大资金池。
整体来看,虽然季度借贷余额继续下滑,但收益稳定币市场是本季度少数实现新增资金流入的方向之一,而且这部分资金被视为外部新增,而不是加密资产内部的存量迁移。
四、Solana C 端消费赛道:发射平台、稳定币与支付
Solana 代币发射平台表现
2026 年 Q2,Solana 发射平台总交易额为 258 亿美元,较一季度的 383 亿美元下滑 33%;但代币发行数量韧性相对更强,新增 260 万枚代币,环比仅下降 7%。
二季度发射平台总收入为 6390 万美元,低于一季度的 9520 万美元,其中 Pumpfun 占据 97% 的收入份额。
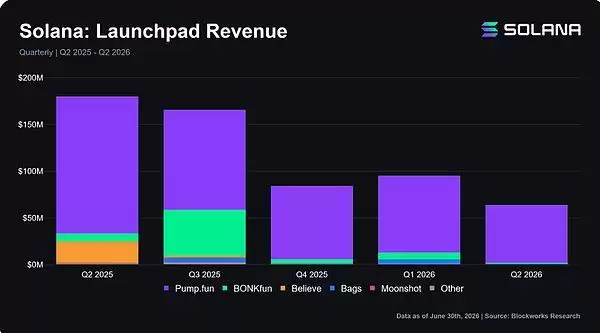
数据来源:Blockworks Solana 发射平台收入面板
这说明该赛道仍然存在用户需求和产品匹配,但周期性波动以及收入过度集中,依然是比较突出的特点。本季度 Pumpfun 在发射平台收入以及全应用收入中的占比双双创下新高,主要原因是其他应用收入下滑得更快。
Solana 稳定币供给与转账规模
截至 2026 年 Q2 季末,Solana 链上稳定币总供给为 163 亿美元,环比小幅增长 2%。这意味着即便在连续四个季度链上活跃度回落的背景下,稳定币存量仍基本维持稳定。
币种结构也在继续变化。USDC 的份额由一季度的 55% 降至 47%,USDT 则小幅升至 24%。
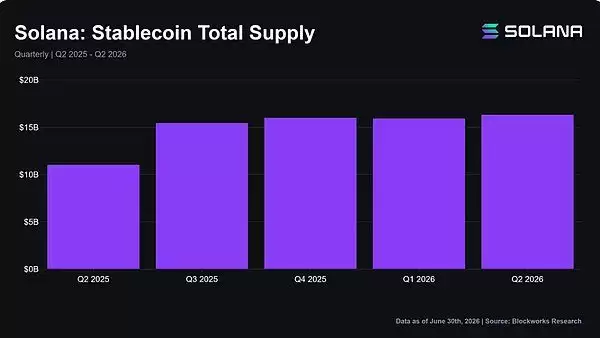
数据来源:Blockworks Solana 稳定币总供给面板
二季度稳定币转账总额为 1.5 万亿美元,环比下降 29%;该数据已剔除闪电贷等虚假交易量。
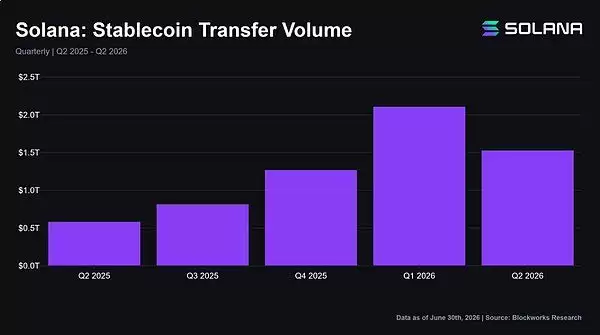
数据来源:Blockworks Solana 稳定币转账交易量
Solana 支付赛道与机构化落地
2026 年第二季度,Solana 支付业务的机构化落地明显提速。传统金融机构和企业用户开始更广泛地把 Solana 作为支付与结算基础设施。多家银行与金融科技公司扩大支持力度,SoFi 宣布推出“大型企业银行”产品,并在 Solana 链上发行稳定币。SBI 支持的 B2C2、新加坡海湾银行、新韩信用卡以及韩国 Toss 银行,也已将机构稳定币或结算基础设施迁移至 Solana。
支付网络和跨境汇款场景也在扩展。万事达卡在其全球卡网络中引入基于 Solana 的稳定币结算功能,并推出面向 AI 智能体的小额支付协议。西联汇款推出基于 Solana 的稳定币 USDPT,速汇金则通过自有验证器进入验证者领域。在跨境支付和薪资发放方面,Deel 上线稳定币薪资支付功能,Y Combinator 则使用基于 Solana 的 USDC 完成了首轮完全由稳定币融资的轮次结算。
本季度还出现了一个新的前沿方向,即智能体商业。谷歌云联合 Solana 基金会上线 Pay.sh,定位为面向 AI 智能体的按量付费稳定币支付通道;AWS 推出 AI 流量变现稳定币系统;Meta 测试创作者稳定币打款;由贝莱德、谷歌背书的新型互联网经济稳定币 OUSD 也完成落地,Solana 是其首发底层之一。
从长期看,随着更多机构将 Solana 用作支付底层,链上稳定币转账规模能否延续扩张,仍将是值得持续跟踪的重要指标。需要注意的是,行业发展仍会受到市场周期、产品落地和合规环境等多重因素影响。
五、Solana 网络底层数据分析:TPS、手续费与去中心化
Solana 交易总量与 TPS 表现
2026 年 Q2,Solana 共处理 98 亿笔非投票交易,较一季度 101 亿笔的历史峰值小幅下降 3%,仍为历史第二高季度。其中,73% 的交易执行成功,27% 为执行回滚。
这里需要说明的是,回滚交易主要来自套利机器人等自动化策略,属于链上市场中的常见现象。当滑点超出预设阈值时,交易会自动撤销,这并不等于网络本身出现故障。
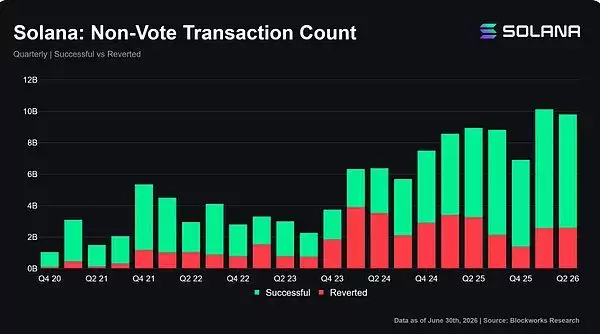
数据来源:Blockworks Solana 非投票交易总量面板
季度平均非投票 TPS 约为 1250;日均活跃地址为 200 万,低于一季度的 240 万,这与应用收入所反映的散户热度降温趋势基本一致。即便在用户规模收缩、参与者专业化程度提升的背景下,Solana 仍维持了接近峰值水平的交易处理能力。
数据来源:Blockworks Solana 非投票 TPS 面板
Solana 交易手续费中位数
2026 年 Q2,Solana 交易手续费中位数稳定在 0.0004 美元,整个季度单日手续费均未超过 0.0005 美元,成本表现相当平稳。
这种低费且稳定的特征,不只是简单的“便宜”,更是高频做市、专业 AMM 实时报价,以及面向大众用户的链上应用能够持续运行的重要前提。
数据来源:Blockworks Solana 交易手续费中位数面板
Solana 验证节点与去中心化程度
本季度,随着 Solana 基金会逐步取消委托补贴,全网验证节点数量有所下降。不过,单纯用节点数量来判断去中心化程度,参考意义并不充分。一条公链的实际控制分散度,更取决于四个核心维度:质押代币由谁持有、委托质押流向哪里、验证节点运行什么客户端、服务器部署在哪些地区。
若从这些维度比较,Solana 的去中心化水平与以太坊处于相近区间,部分指标甚至更有优势。若要中断网络最终确认,理论上需要协同的独立主体数量多于以太坊;约 80% 的 SOL 由持有者自主掌握委托权限,不依赖第三方中介;质押份额在全球范围内分布相对均衡;验证节点则运行多种完全不同的客户端程序。
过往网络的抗风险表现也支持这一判断。此前 Solana 曾出现接近五分之一质押份额突然离线的情况,但全网依然保持无间断运行。按照规划,Alpenglow 升级上线后,网络可承受的离线质押份额上限将提升至 40%,共识层韧性有望进一步增强。
六、Solana 产品与生态更新:Alpenglow 升级前瞻
从开发路线图来看,二季度的多项工作最终都指向同一个重点,那就是 Alpenglow 升级。围绕这一目标,Solana 在本季度主要推进相关底层能力建设,同时代币经济模型也成为治理讨论的焦点。
Agave v4.0 更新内容
Agave v4.0 是继 v3.1 之后的首个重要版本。5 月,官方建议主网验证节点完成升级,相关新功能在 5 月底陆续激活。该版本为 Alpenglow 的多项特性提供了底层支持,并重构了区块回放逻辑,将单区块回放计算时间从 130 毫秒压缩至 50 毫秒,降幅约为三分之二。
P-Token 代币标准(SIMD-266)
全新 P-Token 标准于 5 月中旬正式上线,用于替换原有 SPL 代币程序。新标准采用更高效的计算资源架构,普通转账所需计算单元(CU)消耗降低约 95%,代币程序在全网区块算力中的占比也从 25% 降至个位数低位。
这一轮上线也体现出更成熟的安全流程。Asymmetric Research 团队提前发现程序中的高危漏洞,并在问题影响主网前完成披露;随后 Anza 开发团队迅速加入专属所有权校验逻辑,完成修复。
出块间隔缩短提案(SIMD-525)
SIMD-525 提案在 5 月底完成代码合并,正式确定将 400 毫秒的出块间隔逐步缩短至 200 毫秒。缩短过程将分阶段推进:400ms→350ms→300ms→250ms→200ms,每次调整间隔一个纪元。
该功能预计会搭载在 8 月发布的 Agave v4.2 版本中,与 Alpenglow 升级及租金减免功能一并上线。
Alpenglow 重大升级是什么
Alpenglow 被视为 Solana 迄今规模最大的协议升级,计划随 8 月发布的 Agave v4.2 一同落地。
按照现有规划,升级后将替换原有 Tower BFT 共识与历史证明机制,引入新的共识架构,将确认耗时缩短至 150 毫秒,最终确认效率提升近百倍;同时移除链上投票交易,降低验证节点最主要的持续性运营成本;新增每纪元 1.6 枚 SOL 的验证节点准入门槛;并把网络可承受的离线质押份额上限提高至 40%。
对于应用开发者来说,亚秒级最终确认将进一步缩小公链与中心化交易平台之间的体验差距;对于验证节点运营者来说,投票成本取消也意味着中小节点的盈利模型可能出现明显变化。
后量子安全适配筹备
此前研究显示,破解 256 位椭圆曲线加密所需的算力门槛正在下降。受此影响,Anza 与 Firedancer 团队分别于 4 月 27 日发布独立报告,说明 Solana 适配后量子加密的迁移路径。
Anza 评估,未来 5 年内出现具备实用加密破解能力的量子计算机的概率约为 3% 至 5%;两支团队均已完成轻量化后量子签名算法的初步开发实现。
总结:2026 年 Q2 Solana 复盘与后续观察重点
回看 2026 年第二季度,Solana 最关键的一些数据,大多出现在行业走弱阶段。全市场加密资产普遍承压的背景下,代币化资产交易额翻倍至 58 亿美元,创下历史新高;其中代币化股票成交额增至 48 亿美元,较一季度扩大四倍,且主要增量集中在 6 月。与此同时,SOL 现货 ETP 仍实现 1.2 亿美元净流入,高于一季度;DEX 交易额在 6 月环比反弹 26%,主要驱动力来自代币化资产,而不是模因币交易。
从数据结构来看,在弱周期里仍能扩张的需求,往往更能体现可持续性。相对而言,周期性更强的投机赛道仍在出清:REV 环比下降 43%,应用总收入下降 31%,季度 DEX 交易额回落 44%,模因币热潮带来的泡沫交易继续回吐。后续观察 Solana 生态,重点在于区分两类需求:依附短期交易热度的业务仍在重新定价,而围绕结算刚需展开的业务——如稳定币、代币化股票、机构封装产品——则在同一弱市环境中实现逆势扩张。6 月由代币化资产带动的交易反弹,至少提供了一个值得继续跟踪的早期信号。
面向后续季度,市场关注点相对清晰。三季度预计上线的 Alpenglow 升级,将带来 150 毫秒确认、取消节点投票成本、提升离线质押容忍度,并配套缩短出块间隔和扩容区块;若 SIMD-123 提案落地,质押用户将可通过原生协议机制分享占 REV 总量 60% 的优先手续费;与此同时,治理层正在讨论的代币销毁和增发优化提案,也可能继续强化网络活跃度与代币价值捕获之间的联系。
需要提醒的是,以上变化仍取决于技术落地、治理推进以及整体市场环境。加密行业本身具有较高波动性和不确定性,相关数据更适合作为项目发展观察依据,而不应被理解为任何形式的收益承诺或投资建议。












