


sk 海力士 adr 在纳斯达克上市后,skhy 与基础股份 skhx 之间的价格偏离很快拉大。与此同时,hyperliquid 上的 hip-3 构建者 tradexyz 也分别上线了对应的永续期货市场。把这两份合约的资金费率放在一起看,更容易理解股票永续期货到底是什么、它能解决哪些交易难题、还有哪些地方暂时做不到,以及它和基础现货市场之间是如何相互影响的。
先简单解释一下,ADR(American Depositary Receipt,美国存托凭证)可以理解为“在美国市场交易的海外公司股份凭证”。它由美国银行发行,代表外国公司的股票权益,方便美国投资者直接在纳斯达克等市场用美元交易。本文提到的 ADR 代码是 SKHY,对应的是 SK hynix(SK 海力士);每份 SKHY 代表 1/10 股基础股份(SKHX)。SKHX 则对应韩国本土交易的原股或相关产品。上市之后,受美股市场需求、流动性差异以及套利通道一度不顺畅等因素影响,SKHY 和 SKHX 的价格差距明显扩大。
1、为什么 SK 海力士 ADR 溢价会扩大:SKHY 与 SKHX 的价差是怎么形成的
7 月 9 日,SK 海力士以每份 149 美元发行 1.779 亿份美国存托凭证(ADR),共募集 265 亿美元。这是外国公司历史上规模最大的 ADR 发行,超过了阿里巴巴 2014 年 218 亿美元的纪录。此次发行认购倍数超过 7 倍,7 月 10 日纳斯达克开盘价报 170 美元。
在随后的几个交易日里,ADR(SKHY)与原股(SKHX)之间的价差快速放大,几个关键时间点如下:
- 7 月 13 日:ADR 相对发行价约 3% 的溢价进一步扩大到 25.6%,同期原股下跌 15.4%。KOSPI 指数盘中跌幅超过 8%,并触发熔断,而 ADR 仅下跌 9.3%。
- 7 月 14 日:ADR 上涨 27%,收于 193.92 美元,相对原股的溢价升至 51%。
- 7 月 15 日:此前大涨后的 ADR 回落 9%,收于 176.46 美元;原股则反弹 8.8%。ADR 相对原股的溢价由 51% 收窄到 30.7%。
如果从定价逻辑来理解,这种偏离的核心原因在于:当时跨市场套利链路并没有完全打通。通常情况下,如果两地资产之间可以顺畅转换,机构会更倾向于买入便宜的一边、卖出贵的一边。比如原股更便宜时,就可能先买入原股,再转换成 ADR 卖出,通过增加 ADR 供给来压缩价差。
但这次情况并不完全一样。此次 ADR 并不是通过存入既有股份直接创建,而是通过向存托银行花旗银行发行 1779 万股新股形成。这部分新增原股原计划在 7 月 29 日于韩国交易所额外上市。韩国证券存托机构也表示,原股与 ADR 之间的相互转换申请,需要在该日期之后才有可能启动。
再加上已发行 ADR 占 SK 海力士总股份的比例不足 3%,美国市场买盘一旦集中释放,而供给短期内又无法同步增加,SKHY 相对 SKHX 出现更高溢价,也就不难理解了。
2、HIP-3 股票永续期货怎么理解:资金费率在反映什么
在这一阶段,Hyperliquid 上的 HIP-3 构建者 TradeXYZ 同时上线了两类相关永续合约。其中,追踪原股的 SKHX 合约已经运行了一段时间;追踪 ADR 的 SKHY 合约,则是在上市前一天以预 IPO 合约形式推出,并在纳斯达克正式开盘后切换成标准合约。
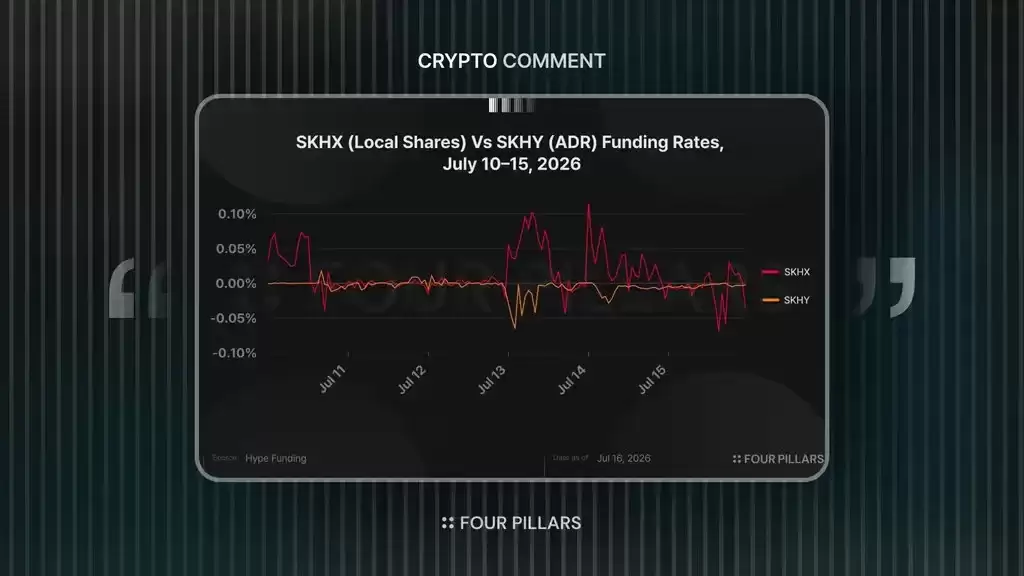
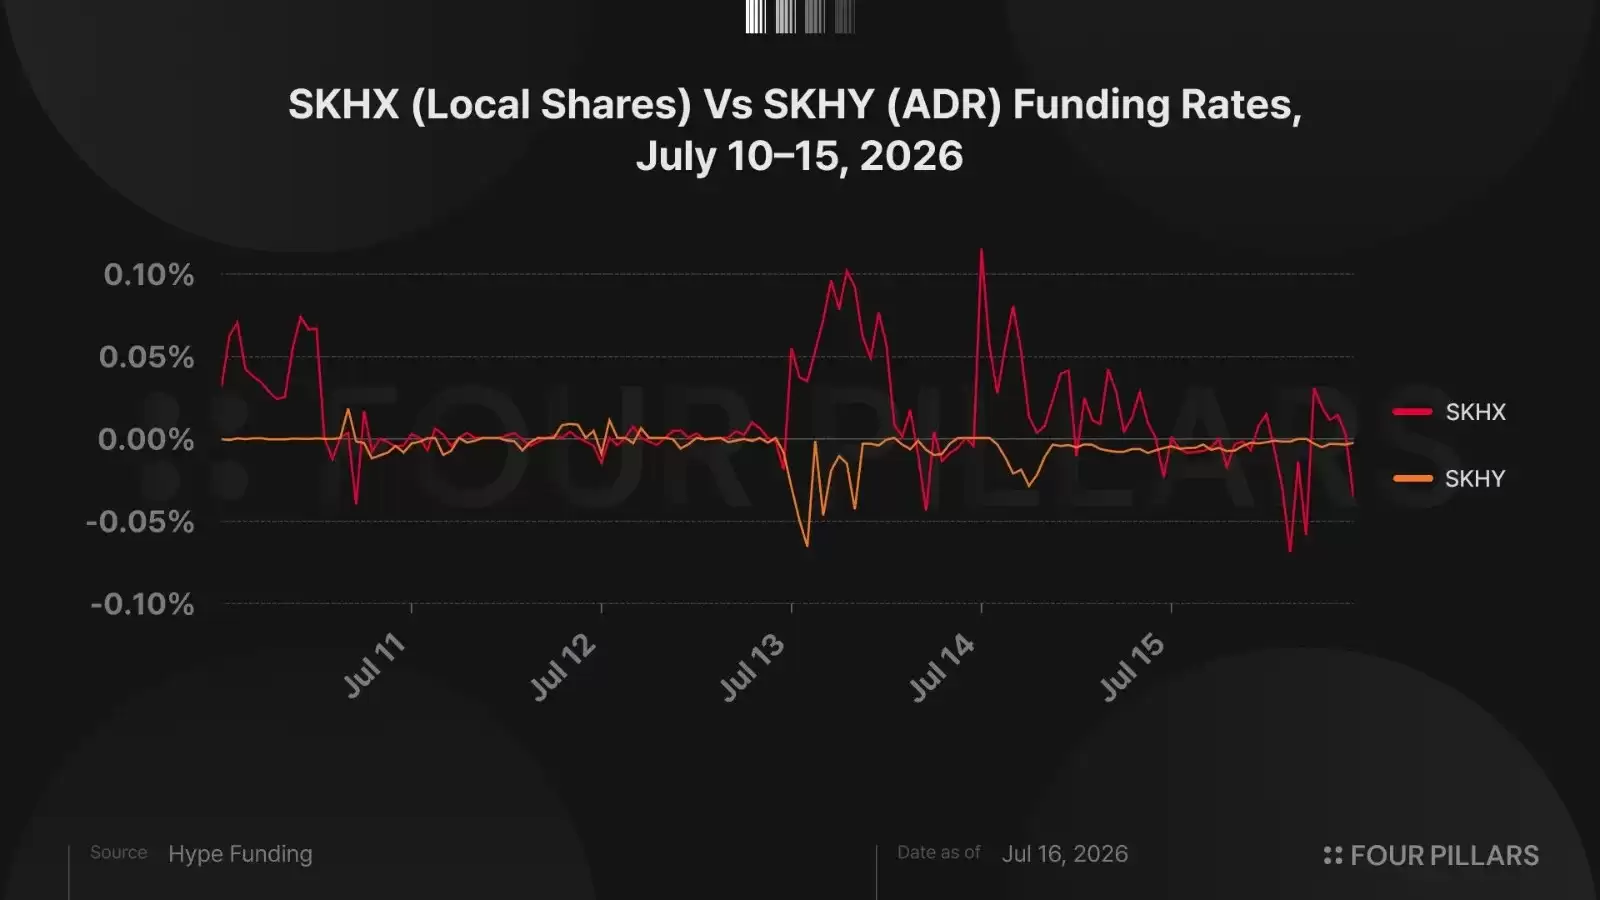
随着 ADR 与原股之间的价差持续扩大,这两份永续期货的资金费率也出现了明显分化。7 月 13 日,在原股大跌的同时,SKHX 的资金费率升至每小时 +0.10%,而 SKHY 的资金费率则降至 -0.065%。
对新手来说,资金费率可以简单理解为:永续期货市场为了让合约价格尽量贴近标的价格,安排多空双方定期互相支付的一笔费用。一般来说,正资金费率意味着多头向空头支付费用;负资金费率则意味着空头向多头支付费用。
结合这次的费率结构来看,市场中显然存在一类比较明确的交易表达:在原股一侧做多,在 ADR 一侧做空,核心逻辑是押注 SKHY 相对 SKHX 的溢价未来会回落。也就是说,资金费率不仅反映市场情绪,也在一定程度上揭示了市场主流仓位的方向。
3、股票永续期货到底有什么用:HIP-3 在这次价差交易中的实际作用
通过这次案例可以更清楚地看到,股票永续期货并不是传统现货套利的完全替代方案,但在跨市场、跨时区、跨准入门槛的交易场景里,它确实提供了一种更直接的操作框架。
- 可以绕开现货市场的一些摩擦,直接表达价差观点:如果交易者想押注溢价收窄,理论上需要买入原股并做空 ADR。但在传统现货市场里,这通常会涉及韩元资金、海外账户、跨市场结算能力以及 ADR 借券等现实限制。放到永续期货框架中,交易者只需要以 USDC 作为抵押品,在同一个平台上交易两份合约,就可以构建这类价差仓位。
- 但它不能把方向判断和持仓成本完全分开:这一点非常关键。哪怕最终价差真的收敛,持仓期间产生的资金费率仍会持续累积,并影响抵押品价值。与现货套利不同,永续期货缺少“完成转换后立刻锁定价差”的强制收敛机制。SKHX 会锚定原股指数,SKHY 会锚定 ADR 指数,但两份合约本身并不会自动消除两个指数之间的偏离。换句话说,永续期货可以反映价差,却不能直接修复价差;如果收敛速度不够快,持仓成本就可能明显侵蚀潜在空间。
- 市场暂时还缺少单独交易资金费率的成熟工具:例如 Pendle 的 Boros,会把资金费率代币化为 YU(Yield Unit),再拆分成固定和浮动两部分。理论上,如果像 SKHX 多头这类仓位需要持续支付资金费率,就可以通过买入接收浮动资金费率的 YU 来对冲一部分成本,从而把不确定支出转成相对可控的固定成本。不过目前 Boros 主要支持的仍是 BTC、ETH 等主流资产,HIP-3 股票永续期货还没有被纳入,所以这类价差交易现阶段仍要面对资金成本波动。
- 股票永续期货还具备一定的价格发现作用:TradeXYZ 的 SKHY 预 IPO 市场,在纳斯达克开盘前三小时给出的价格是 164 美元,开盘前一小时为 169.80 美元,开盘前一分钟为 169.92 美元,而实际开盘价为 170 美元。与此同时,SKHX 市场还能在韩国交易所休市、夜盘以及周末继续交易,不少韩国交易者会参考这些价格来观察次日开盘预期。这说明,永续期货并不只是被动跟踪现货,在基础市场暂停交易时,也可能提前形成价格信号。
- 它的价值,往往在基础资产越难接触时越明显:虽然 SKHY 和 SKHX 对应的是同一家公司,但除了 7 月 13 日这类价差快速扩大的时段外,SKHY 的资金费率大多数时候都接近零。原因在于,纳斯达克市场已经有实物 ADR,而且自 7 月 14 日起美国期权也已上市,套利者拥有更多基差交易工具。相比之下,SKHX 对应市场的对冲工具并不完善,因此资金费率就更容易成为市场平衡多空的重要机制。也正因为如此,SKHX 成为单一最大合约,占 HIP-3 总交易量的 33%,占股票永续期货交易量的 50%。对于流动性本就较高的美国大盘股来说,新增永续期货的边际价值可能相对有限;而在准入受限、对冲工具不足的市场中,永续期货的作用会更突出。
4、7 月 29 日之后值得关注什么:ADR 转换机制恢复会不会压缩溢价
接下来,一个更关键的时间点是 7 月 29 日。按照当时安排,新增原股将在韩国交易所上市,原股与 ADR 的相互转换申请也将开放。换句话说,之前一度受阻的套利链路,有望在这之后部分恢复。
不过,即便转换机制开启,结构上的不对称也没有完全消失。ADR 赎回为原股没有限制,但原股转换为 ADR 仍然受发行上限约束。而真正有助于压缩溢价的,恰恰主要依赖后者。
因此,SKHY 相对 SKHX 的溢价是否会快速收敛,仍然存在不确定性。至少在当时阶段,Hyperliquid 仍是能够直接交易这一价差结构的唯一场所。
需要提醒的是,这类交易不仅受到价差本身变化影响,还会受到资金费率波动、市场流动性变化以及价差收敛时点不确定等因素干扰。对于参与者来说,除了关注方向判断,更需要理解机制限制和持仓成本带来的风险。













