


已批准加密 etf 的司法辖区,通常会在既有证券或金融商品监管框架下,对基金结构、托管安排、信息披露和投资者保护义务进行审查。美国证券交易委员会(sec)已批准多只现货比特币 etf 与现货以太坊 etf;香港证券及期货事务监察委员会(sfc)批准现货比特币与以太坊 etf 在本地交易所上市;澳大利亚、加拿大、巴西等市场也已出现受监管的比特币 etf 产品。现货 etf 直接跟踪标的资产价格,期货 etf 则通过衍生品合约间接取得价格敞口,二者在跟踪机制、展期成本和监管路径上存在明显差异。
加密 ETF 本质上是在证券交易所挂牌交易、通过基金结构向投资者提供数字资产价格敞口的受监管产品。其能否上市,取决于当地是否将相关数字资产纳入证券或金融商品监管范围,并建立相应的基金托管、持续披露和投资者保护制度。
从区块链与数字资产的角度看,ETF 并不会改变底层资产在链上的存在形式,而是将其价格敞口纳入传统证券账户体系。不同国家和地区对“批准”的界定并不一致:有的允许现货比特币 ETF 在交易所交易,有的仅开放期货型产品,还有的虽然已搭建法律框架,但尚未批准具体基金。理解这些差异,有助于更准确地判断产品标签、托管结构与合规边界。
加密 ETF 是什么?
加密 ETF(Cryptocurrency Exchange-Traded Fund)是指在证券交易所挂牌、以基金份额形式交易,且底层资产或衍生品与数字资产价格挂钩的基金产品。投资者可通过证券账户买入基金份额,获得与比特币、以太坊等标的相关的价格敞口,而无需自行保管私钥或管理链上 wallet。
这类产品的核心结构通常包括基金管理人、托管安排、定价基准和信息披露文件。基金需定期披露持仓、费用和主要风险;托管方负责保管现货资产,或管理衍生品相关头寸。基金份额在二级市场流通,交易价格通常围绕基金净值波动。
批准加密 ETF 通常需要满足哪些监管条件?
监管机构在审查加密 ETF 时,通常重点关注四个方面:其一,标的资产是否属于可由投资基金持有的合法资产类别;其二,托管与资产安全安排是否清晰且可验证;其三,信息披露是否足以让投资者理解价格跟踪方式、费用结构与主要风险;其四,二级市场交易是否具备相应的投资者保护机制。
以美国为例,SEC 在审查现货加密 ETF 时,会重点关注合格托管、申购赎回机制透明度以及市场操纵风险。期货型产品则需符合商品池运营商(CPO)等相关规则,底层通常为芝商所(CME)挂牌的比特币或以太坊期货。香港 SFC、澳大利亚 ASIC 以及加拿大相关监管机构,也普遍要求基金管理人具备持牌资格并履行持续披露义务。需要注意的是,监管部门批准的是具体基金产品,并不意味着对数字资产作出普遍性的“合法化”认定。
哪些国家或地区已批准现货加密 ETF?
根据公开监管披露,目前以下司法辖区已出现受监管的现货加密 ETF 或具有相近功能的挂牌产品,标的主要集中在比特币和以太坊:
| 司法辖区 | 监管机构 | 已批准产品类型 | 典型特征 |
|---|---|---|---|
| 美国 | SEC | 现货比特币 ETF、现货以太坊 ETF | 多只基金在 NYSE、Nasdaq 等交易所挂牌,现货由合格托管人持有 |
| 中国香港 | SFC | 现货比特币 ETF、现货以太坊 ETF | 在本地交易所上市,基金管理人与托管人需满足持牌要求 |
| 澳大利亚 | ASIC | 现货比特币 ETF | 在 ASX 等市场以基金单位形式交易 |
| 加拿大 | 省级证券监管机构 | 现货比特币 ETF | 是全球较早批准现货比特币 ETF 的市场之一 |
| 巴西 | 巴西证监会(CVM) | 比特币相关 ETF | 为拉美地区提供受监管基金入口 |
| 欧洲(部分交易所) | 各国金融监管机构 | 部分比特币 ETP/ETN | 产品结构因国家和交易所而异,不完全等同于美国 ETF 形态 |
上述表格用于概括主要市场的准入形态,并不涵盖所有基金代码或全部产品细节。尤其在欧洲市场,常见的 ETP 或 ETN 在税务安排、赎回机制和投资者权利方面,可能与美国式 ETF 存在差别。因此,核对具体产品时仍应查看招募说明书、托管安排和上市规则。
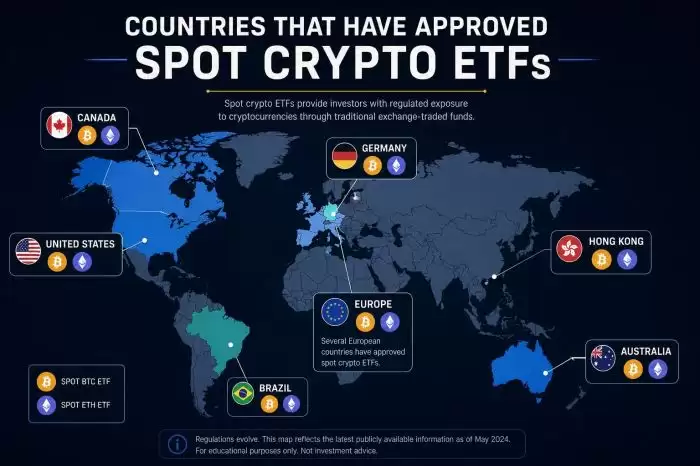
图 1. 已批准现货加密 ETF 的主要司法辖区分布,不同市场在产品形态和托管要求上存在差异。
哪些地区以期货型加密 ETF 为主?
在现货 ETF 获批之前,或在现货与期货产品并行存在的市场中,期货型加密 ETF 往往是更早出现的受监管敞口工具。期货 ETF 并不直接持有比特币或以太坊现货,而是通过持有受监管期货交易所挂牌的衍生品合约,间接跟踪标的资产价格。
| 维度 | 现货加密 ETF | 期货加密 ETF |
|---|---|---|
| 底层敞口 | 直接持有现货数字资产 | 持有期货合约头寸 |
| 价格跟踪 | 通常更接近现货价格 | 可能受到合约展期与基差影响 |
| 监管路径 | 证券法 + 合格托管 | 商品法 / 衍生品规则 + CPO/CTA 合规 |
| 典型成本 | 管理费 + 托管费 | 管理费 + 期货展期相关成本 |
| 主要风险 | 托管、流动性、标的波动 | 合约展期、基差、标的波动 |
美国市场在现货比特币 ETF 获批之前,较长时间内以 ProShares、Valkyrie 等发行的比特币期货 ETF 为主要受监管产品。香港、新加坡等地也曾通过期货或其他衍生品结构提供合规市场中的数字资产价格敞口。期货 ETF 能为投资者提供证券账户内的受监管暴露,但其价格跟踪精度与成本结构,与现货产品并不完全一致。
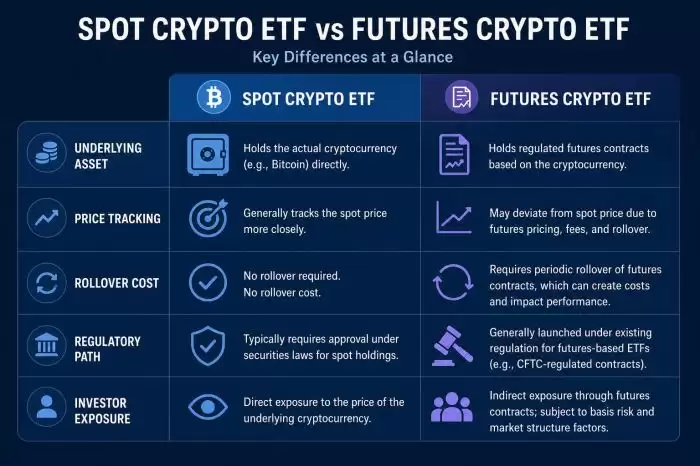
图 2. 现货加密 ETF 与期货加密 ETF 在底层资产、价格跟踪、展期成本和监管路径上的结构差异。
日本等市场为何尚未出现现货加密 ETF?
部分司法辖区虽然已经尝试将数字资产纳入金融商品或金融资产框架,但 ETF 的上市仍需要独立的产品审批与基金法配套。以日本为例,数字资产被纳入《金融商品交易法》(FIEA)后,为现货加密 ETF 提供了法律分类基础,但基金是否可以持有加密资产、交易所是否允许挂牌,仍取决于投资信托法实施细则、金融厅(FSA)的产品审查以及交易所上市规则。
这意味着,法律重分类与 ETF 产品批准属于两个层面的程序。前者解决的是“数字资产能否作为金融商品被监管”,后者解决的是“具体基金能否发行并上市交易”。因此,在看到“已建立 ETF 法律路径”这类表述时,仍需区分框架性立法与产品级批准,避免将两者直接等同于“现货 ETF 已可交易”。
这也说明,即便部分市场已在监管分类上对数字资产作出调整,ETF 准入仍需与基金规则、交易所制度和产品审批流程衔接。金融商品框架与支付工具框架之间的差异,也会影响相关市场能否直接支持 ETF 产品结构。
投资者如何核对加密 ETF 产品信息?
在研究加密 ETF 时,可优先核对公开披露信息,而不应仅凭产品名称中的“比特币”或“以太坊”等字样作判断。
| 核对项 | 需要确认的内容 |
|---|---|
| 产品类型 | 现货 ETF、期货 ETF、ETP/ETN 或封闭式信托 |
| 上市地与监管 | 交易所、基金管理人、托管人是否受当地监管机构监督 |
| 底层机制 | 是直接持有现货,还是通过期货、掉期或票据进行跟踪 |
| 费用结构 | 管理费、托管费、交易佣金及期货展期相关成本 |
| 披露文件 | 招募说明书、年报、持仓报告是否公开可查 |
| 税务处理 | 分红、资本利得在投资者所在辖区的计税口径 |
| 权利边界 | 是否享有申购赎回、股东大会投票等具体权利 |
加密 ETF 提供的是受监管证券账户中的价格敞口,并不自动等同于链上自持资产。除标的价格波动外,托管风险、流动性风险、跟踪误差和监管政策变化,也都可能成为独立风险来源。
总结
加密 ETF 的批准,属于产品级、辖区级的监管结果,并不是全球统一的“加密合法化”信号。美国、香港、澳大利亚、加拿大、巴西等市场,已经出现受监管的现货或期货加密 ETF,但各地在产品结构、托管安排和投资者权利上并不完全一致。现货 ETF 直接持有底层资产,期货 ETF 则通过衍生品间接建立敞口,二者在价格跟踪和成本结构上存在结构性差异。至于日本等市场,虽然已在立法层面将数字资产纳入金融商品框架,但 ETF 上市仍需单独完成基金与交易所审批。核对相关产品时,应同时关注监管辖区、底层机制、披露文件和费用结构。
FAQ
哪些国家批准了比特币现货 ETF?
美国证券交易委员会(SEC)已批准多只现货比特币 ETF 在美国证券交易所挂牌;香港证券及期货事务监察委员会(SFC)也已批准现货比特币 ETF 在本地交易所上市。澳大利亚、加拿大、巴西等地同样存在受监管的现货比特币基金产品。不同市场的基金结构、托管安排和费用水平并不相同,仍应以当地监管披露为准。
现货比特币 ETF 和期货 ETF 有什么区别?
现货比特币 ETF 通常直接持有比特币,并由合格托管人保管,因此价格跟踪一般更接近现货市场。期货 ETF 则通过持有受监管交易所挂牌的比特币期货合约来间接建立价格敞口,其表现可能受到合约展期和基差影响。两者在监管路径、成本结构和跟踪误差方面均存在差异。
加密 ETF 是否等于直接持有比特币?
不等同。加密 ETF 代表的是证券账户中的基金份额,底层资产或衍生品由基金管理人与托管人根据基金文件安排持有。投资者通常不掌握链上私钥,相关权利、赎回方式和税务处理也应以基金招募说明书及当地法规为准。
香港可以交易加密 ETF 吗?
香港已批准现货比特币与以太坊 ETF 在本地交易所上市,基金管理人及托管人需符合证券及期货事务监察委员会(SFC)的持牌与披露要求。相关产品通常需通过合规证券账户交易,具体规则仍应以基金文件和交易安排为准。
为什么有些国家还没有现货加密 ETF?
现货加密 ETF 的上市,通常要求数字资产已被纳入可由投资基金持有的法律类别,同时满足托管、披露、市场操纵防控和交易所规则等多重条件。部分辖区虽然已在立法层面调整资产分类,但具体基金审批、投资信托法配套和交易所上市程序可能尚未完成,因此法律框架与产品落地之间往往存在时间差。
欧洲有加密 ETF 吗?
欧洲市场存在多种受监管产品形态,包括 ETP、ETN 以及在部分交易所挂牌的比特币相关基金。但这些产品在结构、税务处理和投资者权利方面,不一定与美国现货 ETF 相同。核对欧洲相关产品时,应重点查看发行地监管机构、产品说明书以及底层持有机制。
本文围绕哪些国家已经批准加密 ETF,以及现货与期货路径如何对照进行了系统梳理。实际核对产品时,仍应以公开披露文件和当地监管信息为准,并注意不同结构下的风险与权利边界。














