bitwise 每个季度都会发布《bitwise 加密货币市场回顾报告》,报告收录了 50 多张图表,内容覆盖市场表现、链上基本面以及机构采用等多个维度。
从数据角度看,市场并不总是给出单一方向的信号。有时结论非常明确,要么偏强,要么偏弱;但更多时候,市场呈现的是结构性分化。2026 年第二季度就是一个典型例子:一方面,加密行业的收入、实际应用和机构采用持续扩张,加密概念股表现也相当强劲;另一方面,加密资产价格整体仍承压回落。这样的组合信号,意味着市场需要放在更完整的框架中理解。
如果要快速把握本季度最核心的变化,以下五张图表最值得关注。
1)加密股票与加密资产走势显著分化
2026 年上半年,加密资产价格累计下跌 36%。在主要资产类别中,另一项录得下跌的是黄金,跌幅为 7%;其余主要资产则普遍上涨。这也是本轮加密市场低迷格外突出的原因之一:它并不是一场与全球风险资产同步的普跌,而更像是加密市场自身承受的独立压力。
不过,市场内部并非全线走弱。同期,加密货币相关股票上半年回报率达到 23%,表现超过除新兴市场股票以外的多数主要资产类别。追踪加密经济中 30 家最大上市公司的 Bitwise Crypto Innovators 30 指数,其回报率更是美国股票的两倍以上。
这说明,即便在熊市环境下,加密行业内部仍存在明显的结构性机会。比特币矿企受益于人工智能相关需求,稳定币发行方和代币化平台则持续承接传统金融资金与业务迁移带来的增量。加密与传统金融之间的连接也在不断加深。上半年的表现再次说明,加密货币并不是一个单一资产,而是一个由多类业务和赛道组成的复杂生态,需要用更细分的视角来看待。
加密货币与主要资产类别的表现对比
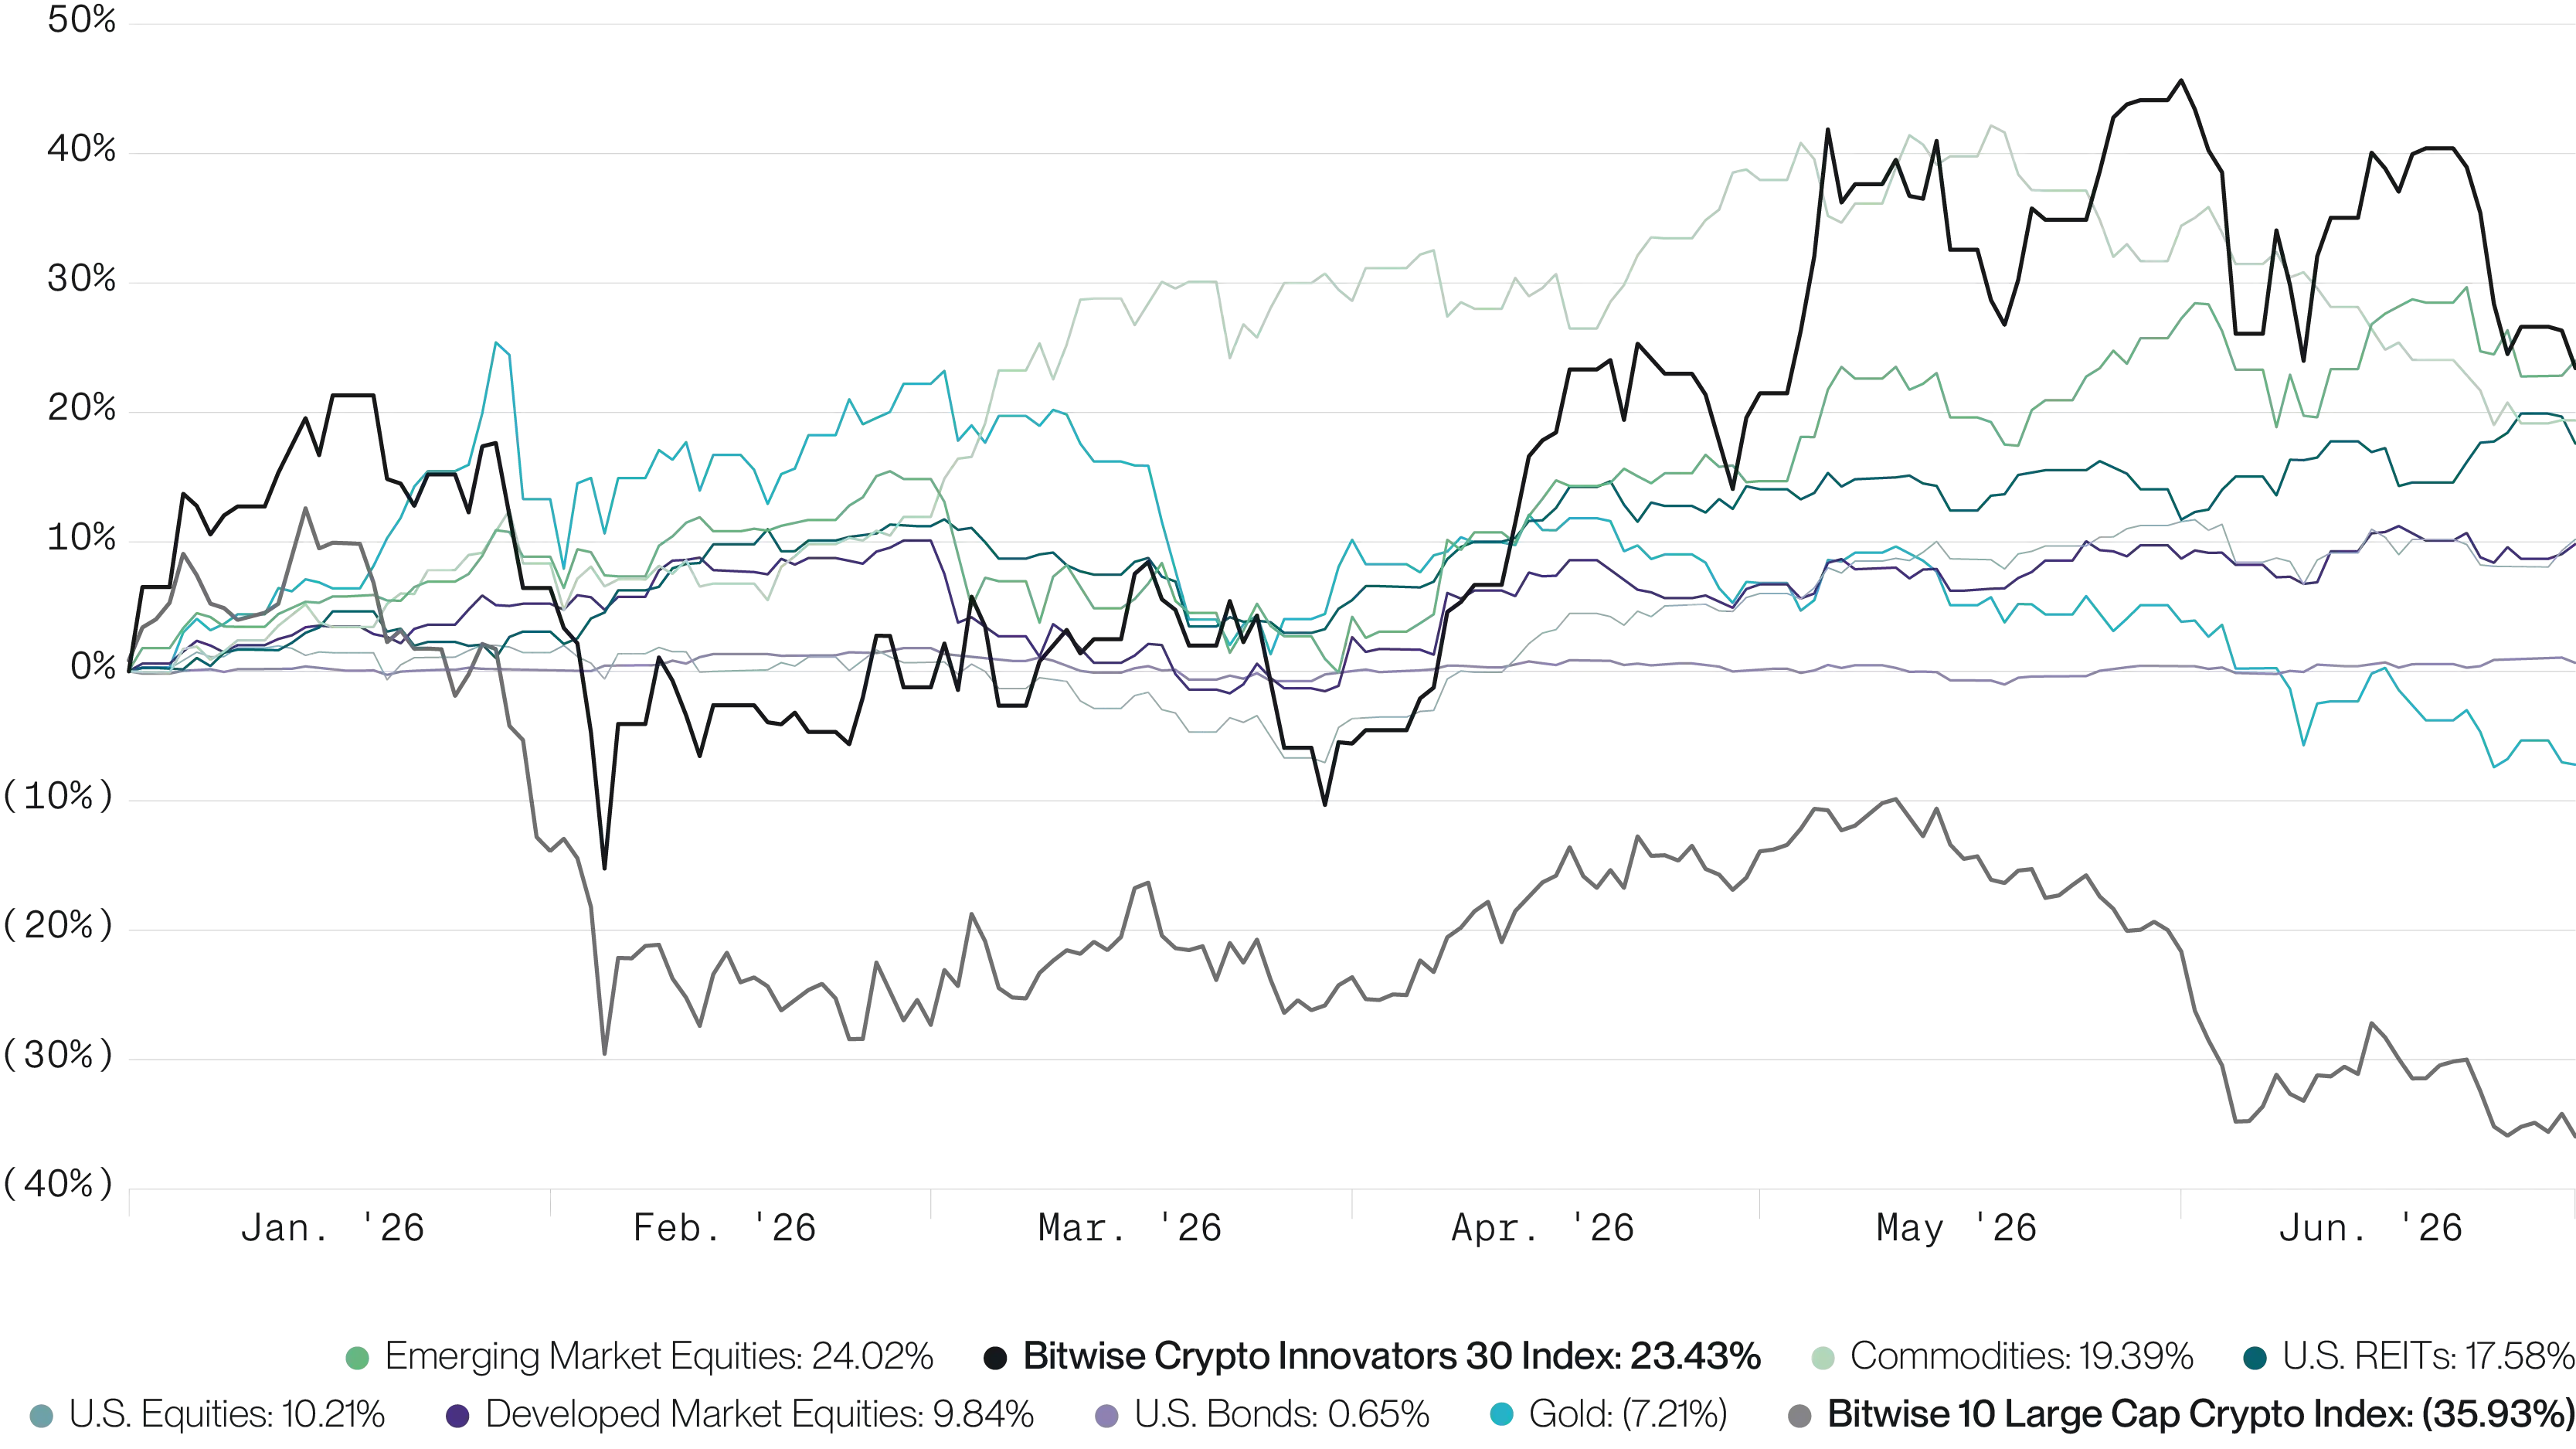
资料来源:Bitwise Asset Management,数据来自彭博社。数据截至 2026 年 6 月 30 日。
注:资产类别对应指标如下。商品:德意志银行 DBIQ 最优收益多元化商品指数总回报指数;发达市场股票:MSCI EAFE 美元总回报指数;新兴市场股票:MSCI 新兴市场美元总回报指数;黄金:黄金现货价格;美国债券:富时美国广泛投资级债券指数;美国股票:标普 500 总回报指数;美国房地产投资信托基金(REITs):MSCI 美国 REITs 总回报指数。
所有计算均为总回报,包含统计期间的股息。指数表现不代表任何特定投资产品的实际业绩,且指数不可直接投资。指数表现未计入基金费用及支出,基金回报可能与指数表现存在明显差异。过往业绩不代表未来表现。
2)加密应用已经形成可观收入规模
过去 12 个月,排名前十的加密应用合计收入达到 59 亿美元。其中,PancakeSwap、Hyperliquid 和 Aave 三个应用的收入均接近 10 亿美元。
即使在市场偏弱阶段,这些应用依旧维持运转,并通过交易、借贷和质押等业务持续产生费用收入。
从基本面角度看,这张图表反映出一个相对直接的事实:部分加密应用已经具备真实用户支付和持续现金流能力,而不只是围绕价格波动运转。
按收入排名的前十名加密货币应用
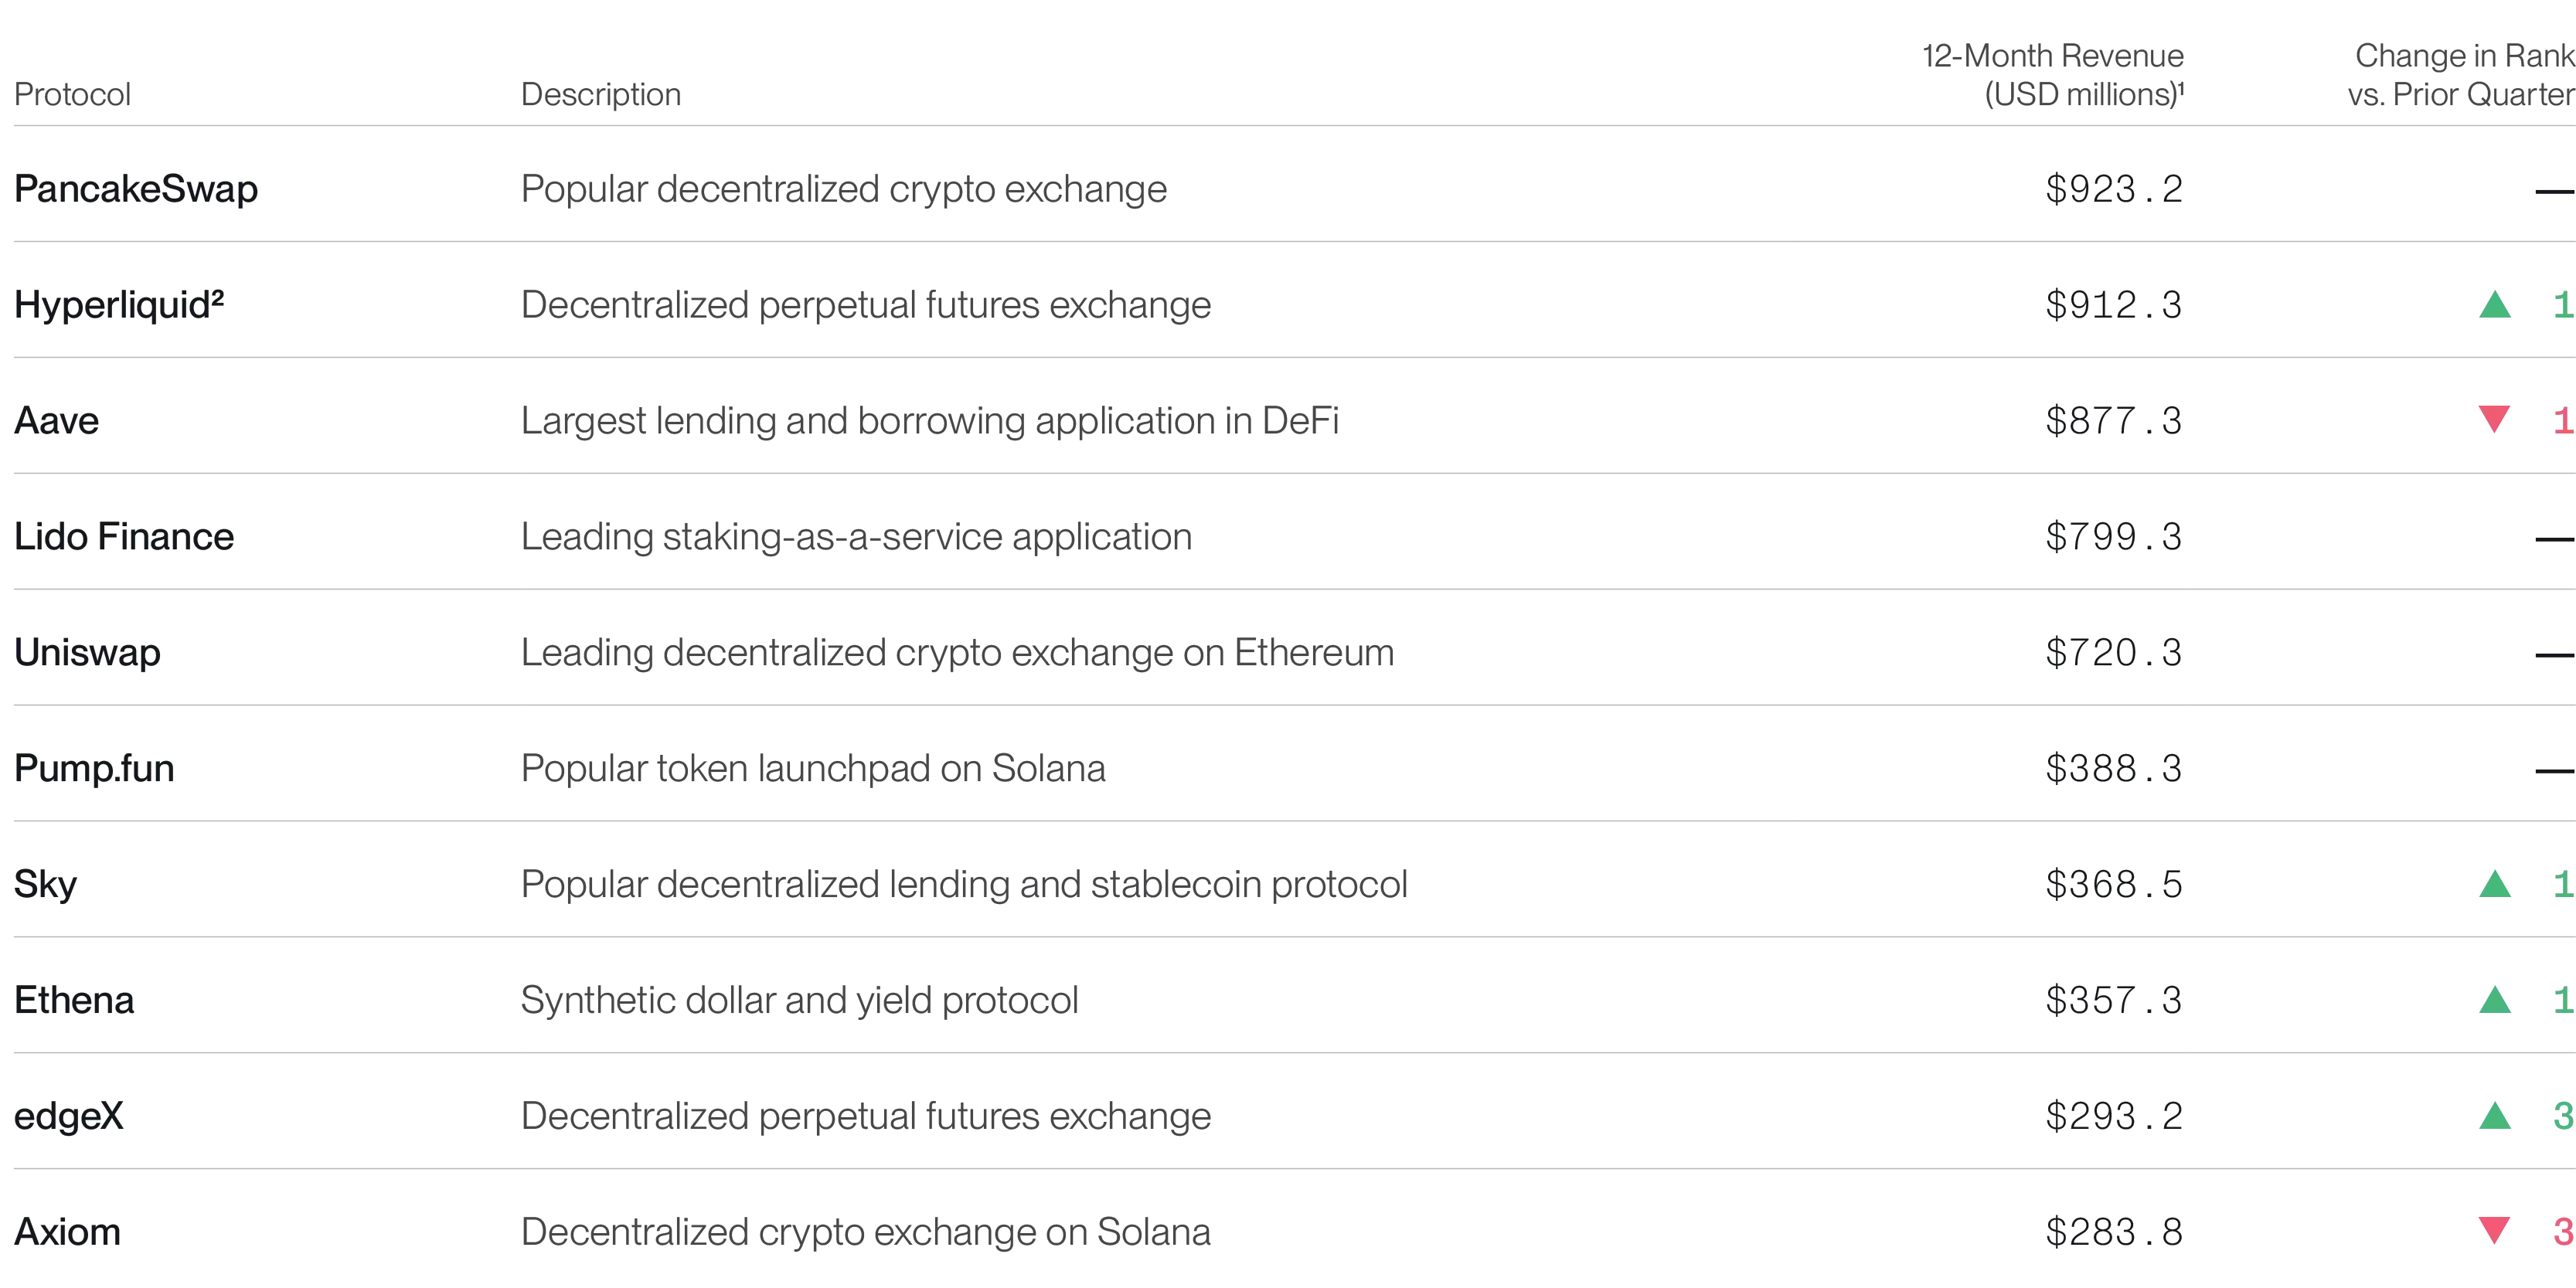
数据来源:Bitwise Asset Management,数据来自 Token Terminal。统计区间为 2025 年 1 月 1 日至 2026 年 6 月 30 日。
(1)收入由用户支付的总费用构成。
(2)Hyperliquid 收入不包含 HyperEVM 费用。
3)现实世界资产(RWA)延续增长趋势
美国财政部长斯科特·贝森特几周前曾表示:“数字资产、稳定币、代币化和新的支付系统将有助于塑造货币的未来。”
从当前数据来看,这一趋势已经在逐步落地。2026 年第二季度,代币化现实世界资产(RWA)规模升至创纪录的 330 亿美元,环比增长 12%,年初至今增长 45%。这一增长主要由代币化美国国债、企业信贷、股票和风险投资资产扩张推动。
这张图表反映出的核心信息是,越来越多传统金融资产正在加速向链上迁移,且这一过程正在由大型机构持续推动。
代币化现实世界资产(RWA)的价值
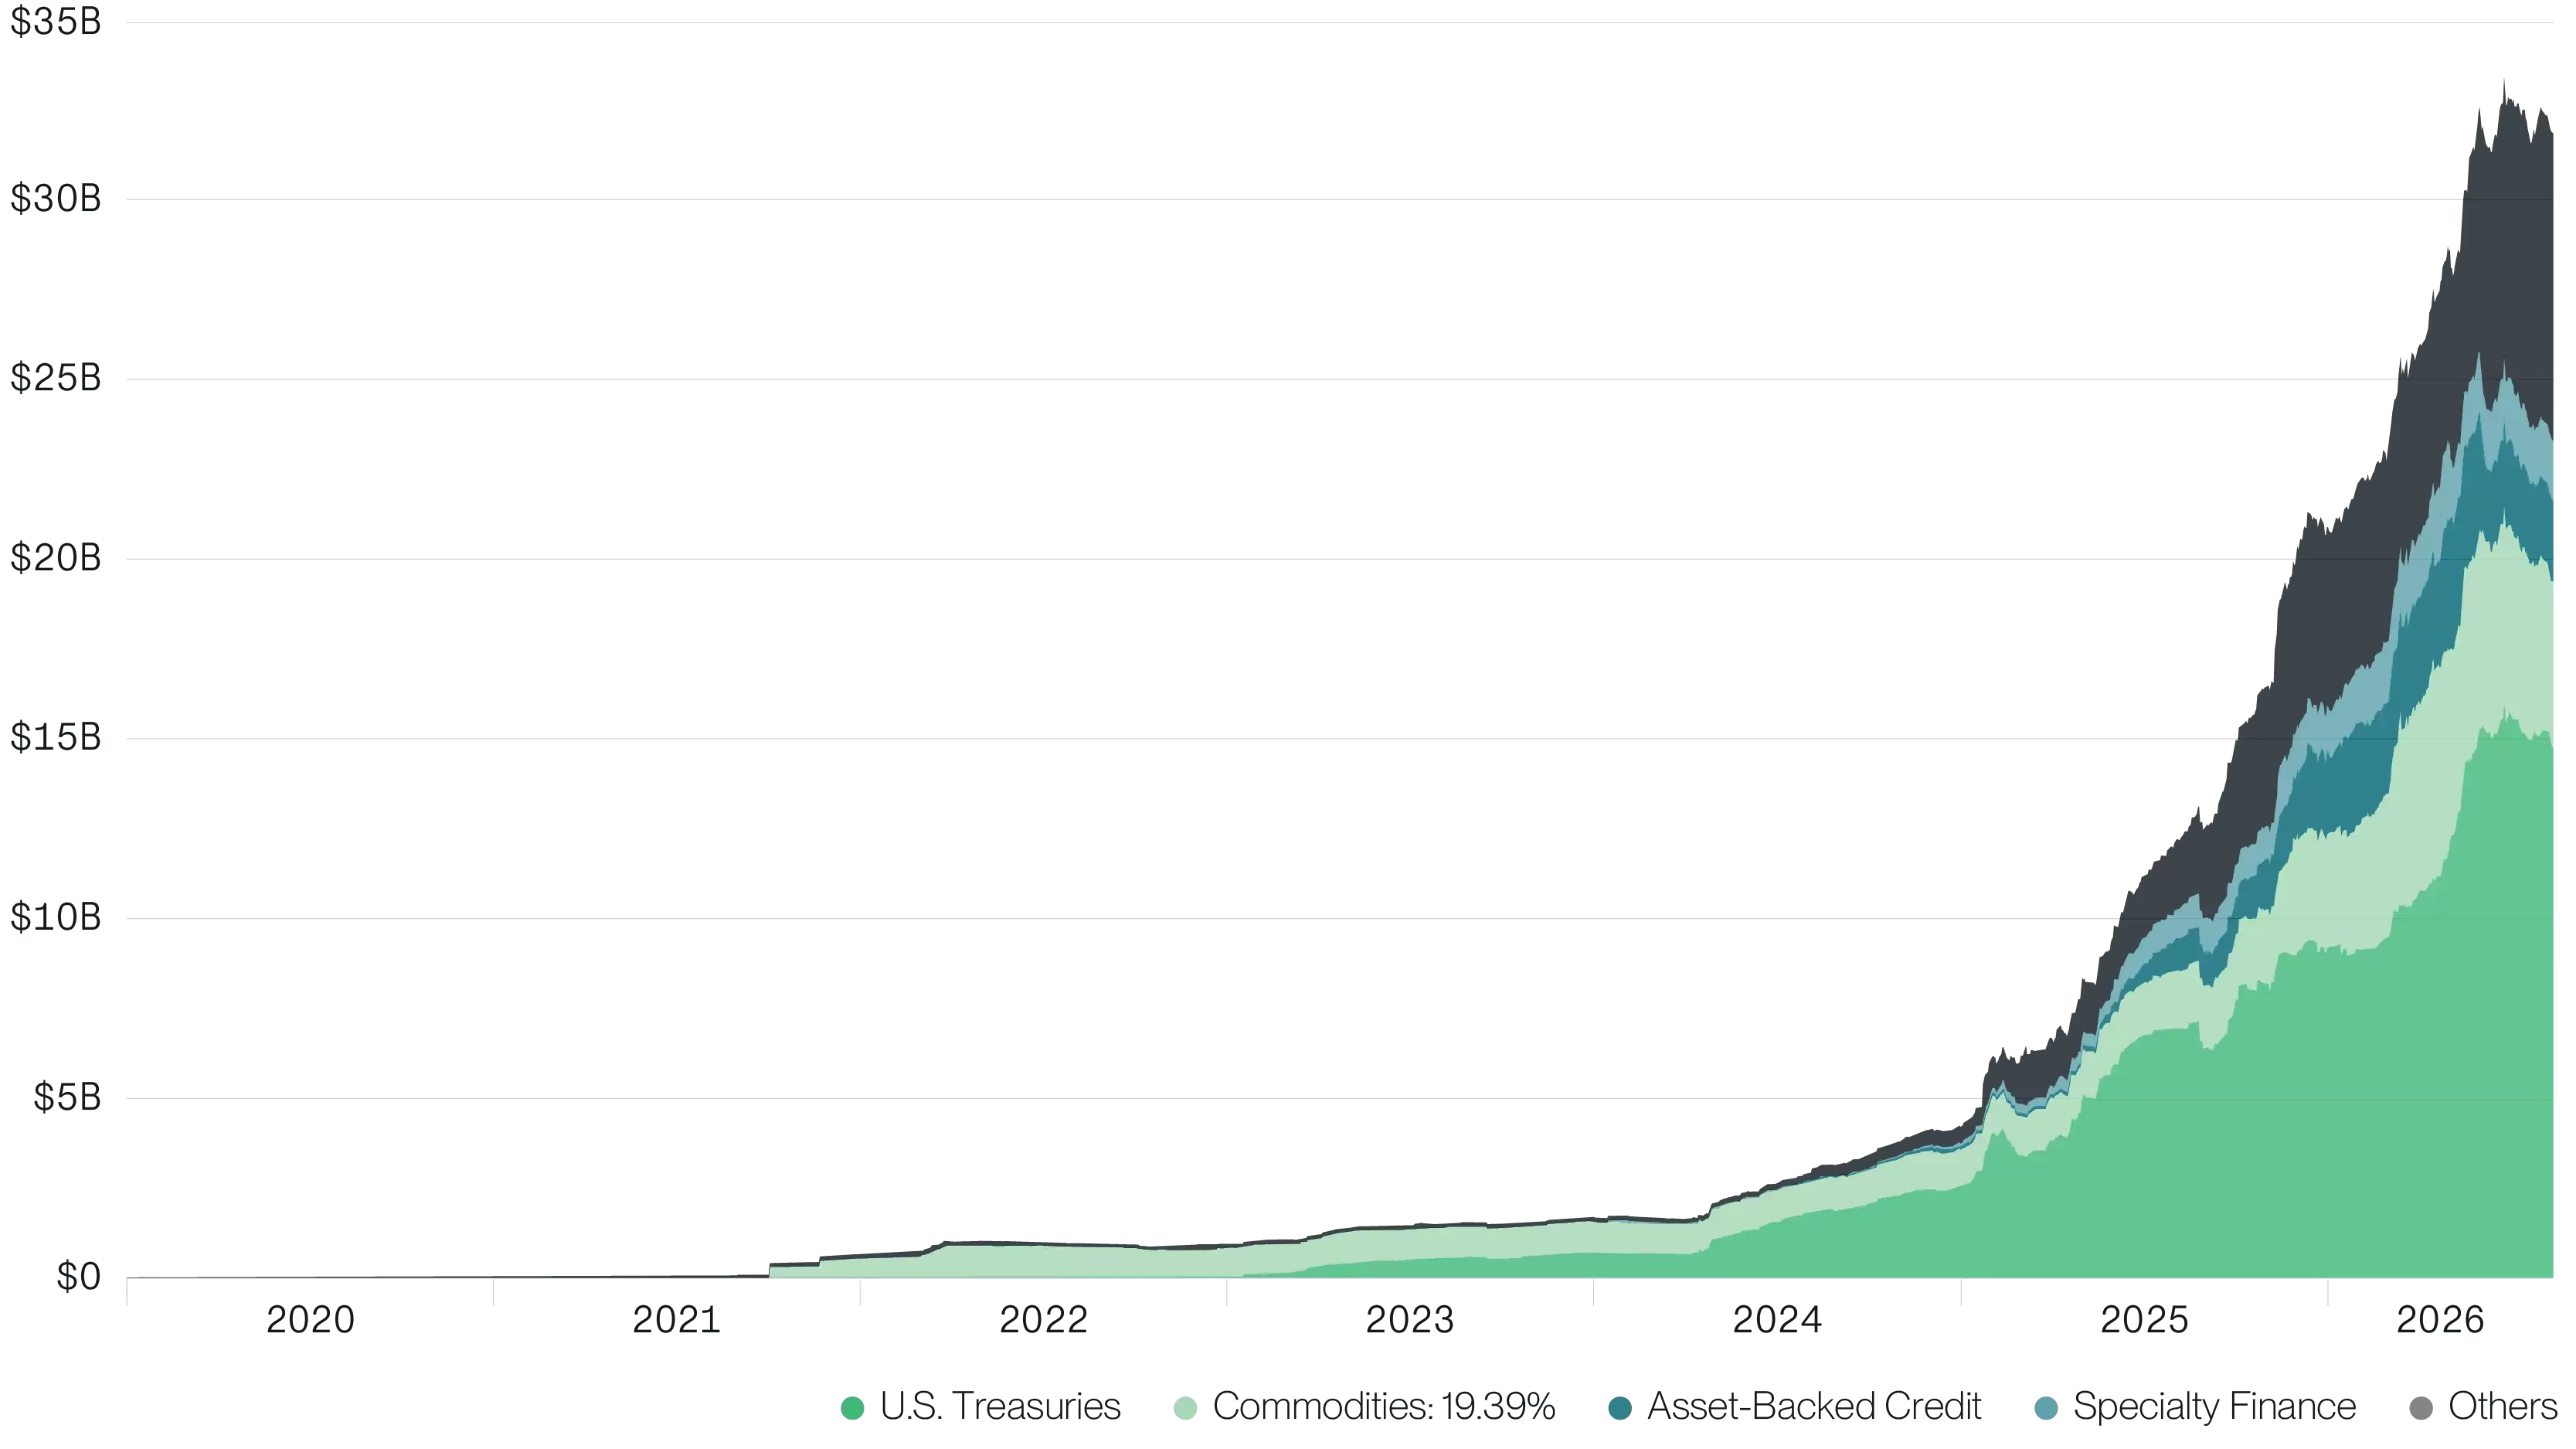
数据来源:Bitwise Asset Management,数据来自 RWA.xyz。统计区间为 2020 年 1 月 1 日至 2026 年 6 月 30 日。
注:Circle 和 Tether 等稳定币发行方已被有意排除在外。
4)预测市场继续扩容
第二季度,预测市场未平仓合约规模创下历史新高,达到 18 亿美元,其中体育预测成为占比最大的类别。同期,季度交易量也刷新纪录,达到 430 亿美元。
以 Polymarket 为代表的应用,体现出加密技术在零售场景中的一种“隐性采用”路径:大量用户正在借助加密基础设施对现实世界事件结果进行交易,但他们未必会把自己的行为明确归类为“使用加密货币”。
随着美国中期选举临近,预测市场后续表现仍值得持续观察。政治类事件曾在 2024 年推动预测市场进入更广泛的大众视野,而自那之后,相关市场规模已经扩大至原先的三倍。
预测市场未平仓合约
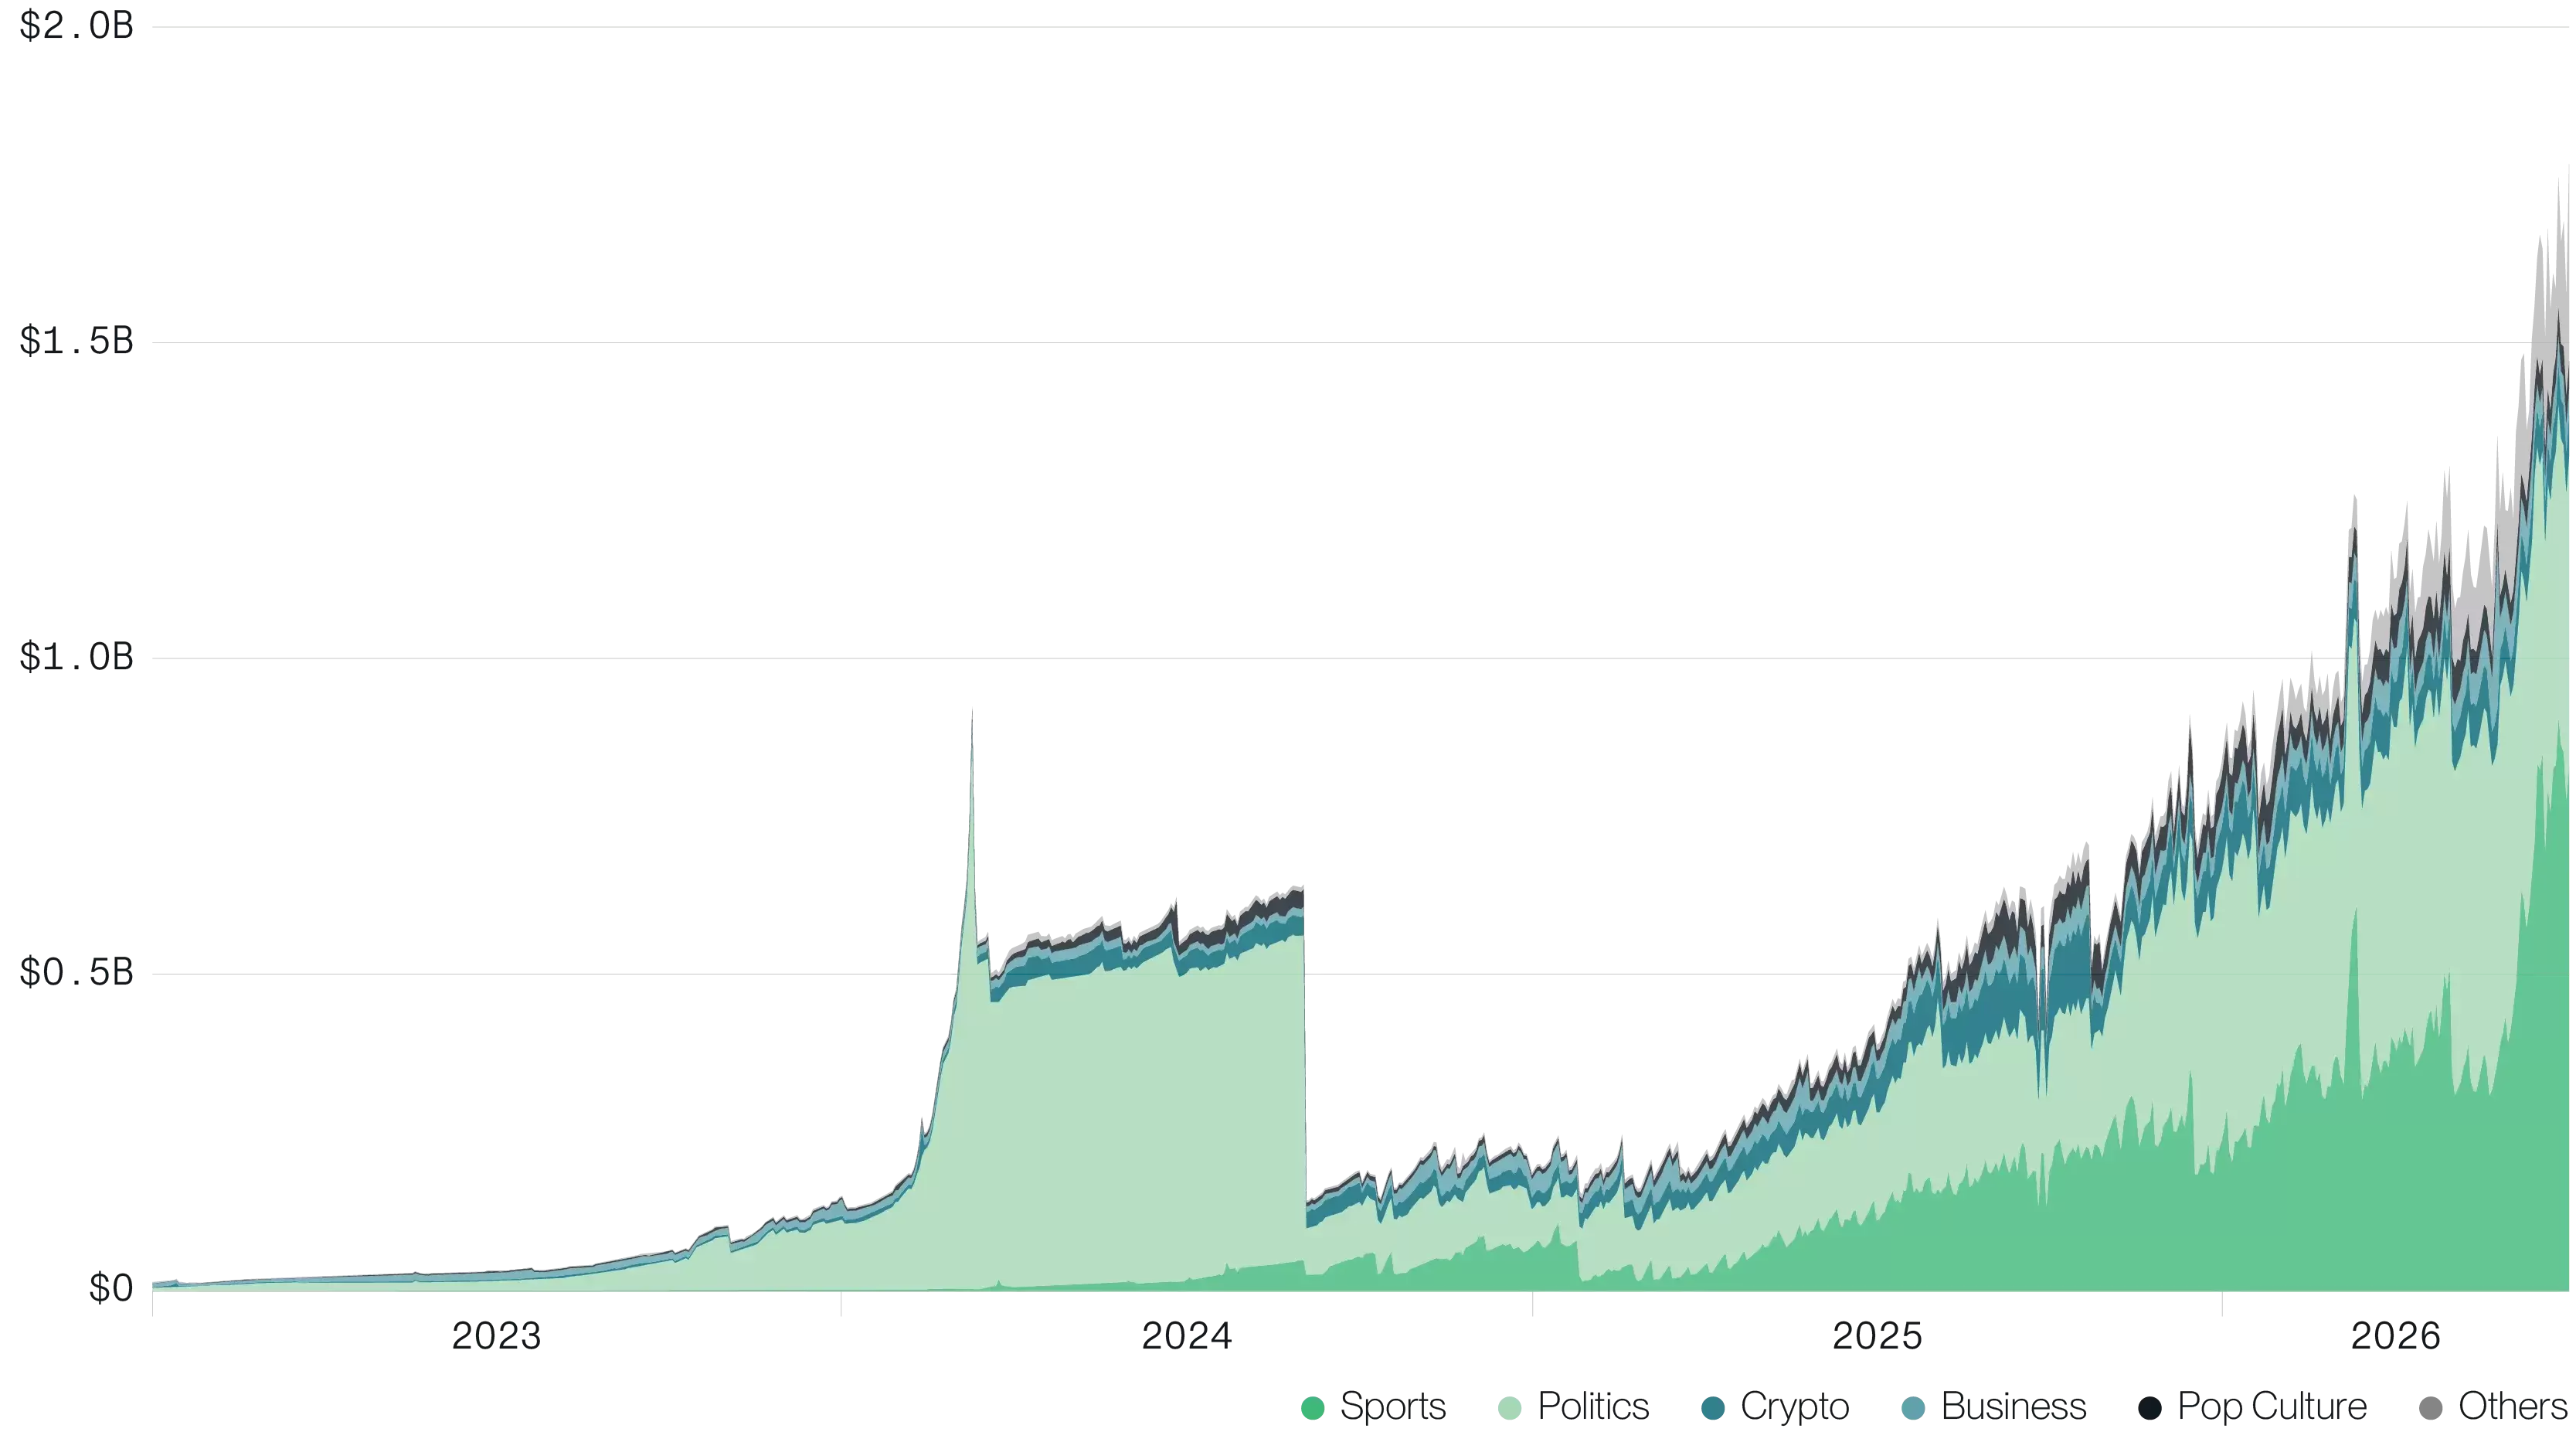
数据来源:Bitwise Asset Management,数据来自 Blockworks Research。统计区间为 2023 年 1 月 1 日至 2026 年 6 月 30 日。
5)加密股票与主要资产的相关性较低
在加密股票相关图表中,一项值得关注的数据是 Bitwise Crypto Innovators 30 指数与其他主要资产类别之间的 90 天滚动相关性。尤其明显的是,除美国股票外,它与发达市场股票、新兴市场股票、美国房地产投资信托基金(REITs)、美国债券和黄金的相关性都相对较低;唯一的例外是大宗商品,其相关性为负值。
换句话说,2026 年上半年,加密股票不仅取得了高于美国股票两倍以上的回报,同时与投资组合中多数主流资产之间的联动性也相对更弱。就资产配置视角而言,这种“较高收益表现与较低相关性并存”的特征,解释了为何市场会持续关注这一板块。
特定资产和资产类别的相关性:90天滚动
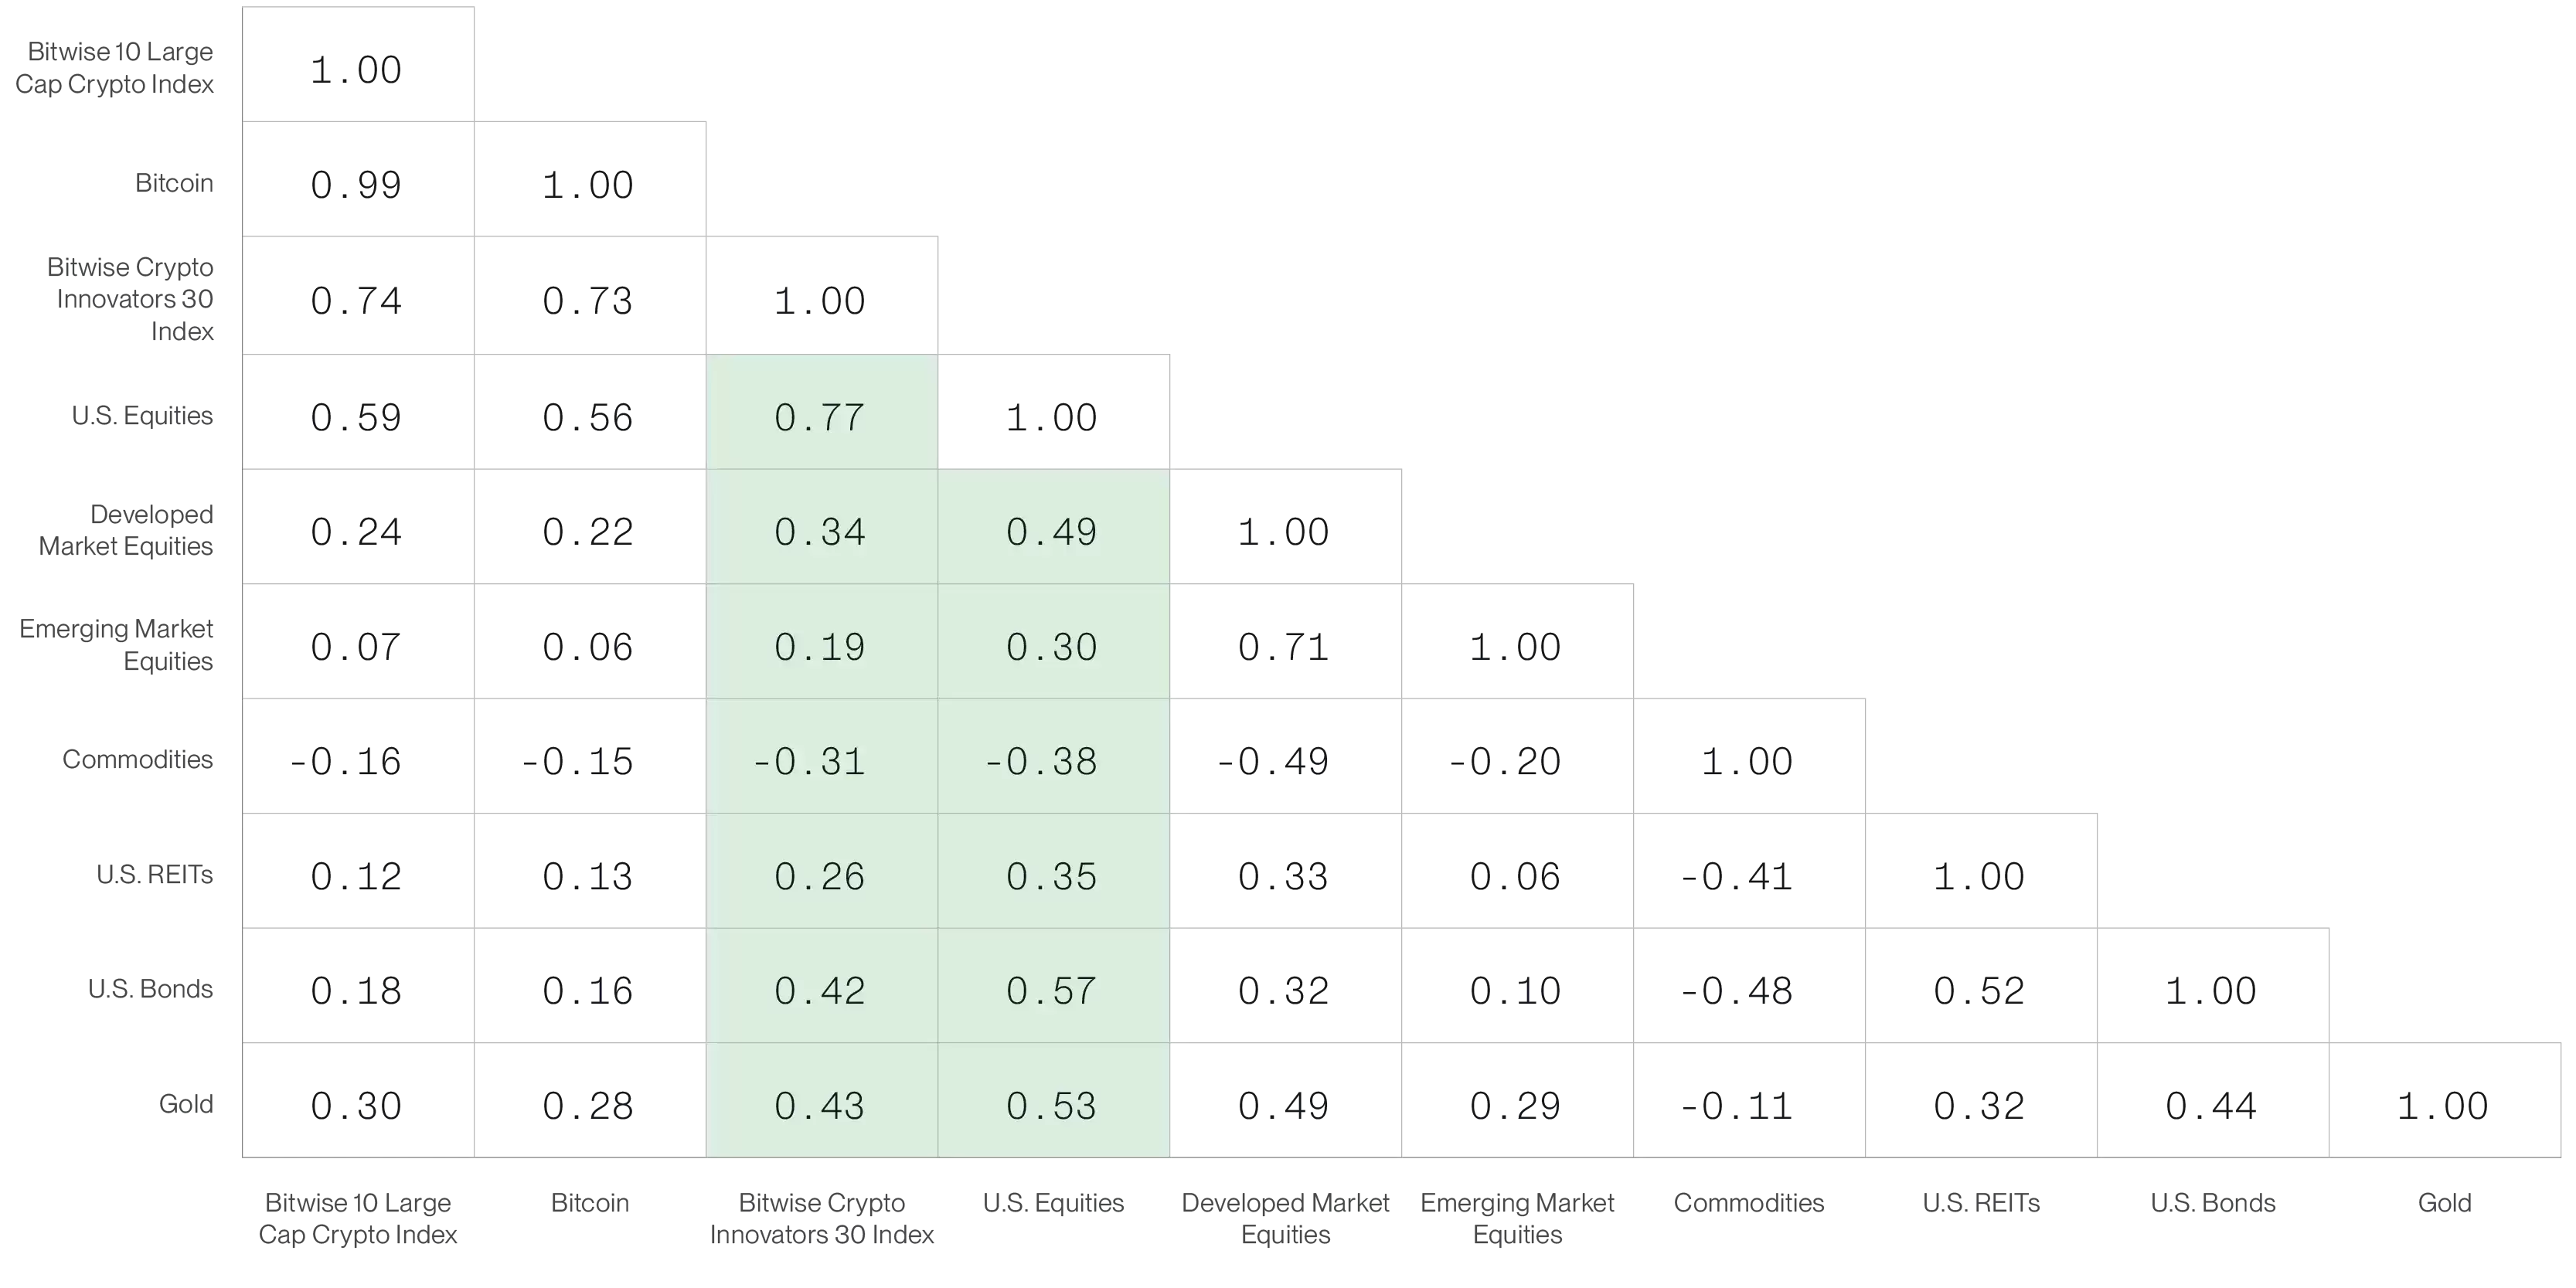
资料来源:Bitwise Asset Management,数据来自彭博社。数据截至 2026 年 6 月 30 日。
注:资产类别对应指标如下。美国股票:标普 500 总回报指数;发达市场股票:MSCI EAFE 美元总回报指数;新兴市场股票:MSCI 新兴市场美元总回报指数;大宗商品:德意志银行 DBIQ 最优收益多元化大宗商品指数总回报;美国房地产投资信托基金(REITs):MSCI 美国 REITs 总回报指数;美国债券:富时美国广泛投资级债券指数;黄金:黄金现货价格。
综合来看,这五张图表并不能直接回答市场最关心的问题——“加密货币价格是否已经触底”。
但它们确实揭示出另一个更重要的事实:加密行业的基本面依然具有韧性,即便在熊市阶段,使用量、收入和普及率仍在继续增长。
这也是当前市场最值得留意的地方。价格波动之外,支撑下一阶段行业发展的底层基础,仍在持续积累。市场存在波动与不确定性,相关数据和趋势仍需结合后续变化持续观察。