


SSV(SSV Network)是什么?
SSV 是以太坊生态中的分布式验证器技术(DVT)基础设施原生代币,其定位并非普通的 Meme 币或借贷协议代币,而是服务于以太坊 PoS 质押网络的关键中间件资产。
从核心逻辑看,SSV 的价值与以太坊质押网络的安全性、稳定性及去中心化程度高度相关。2026 年,SSV 已完成主网 cSSV 质押机制上线,并将费用模型全面切换为 ETH 计价。这一变化使市场开始重新评估其角色,从传统治理型代币向“具备 ETH 费用捕获能力的基础设施资产”过渡。与此同时,受代币通胀释放及加密市场整体流动性收缩影响,SSV 价格较历史高点明显回撤,截至 2026 年 7 月在 $2.00—$2.10 区间震荡。就基本面而言,网络已管理超过 7.4M ETH 的质押资产,并覆盖超 11 万名验证者,Kraken、Lido 等头部机构也已进行深度集成,这构成了 SSV 当前的主要市场背景。
运作原理
SSV 协议的技术基础主要由 Shamir 秘密共享、门限 BLS 签名和分布式共识(IBFT) 组成。与传统由单节点独立运行验证者的方式不同,SSV 通过多操作员(Multi-Operator)集群,将验证者私钥拆分后分布式保存,从而提供持续的 DVT 容错能力。
托管映射与份额生成
SSV 并不承担资产托管职能,其核心在于验证者密钥的分布式拆分。质押者(例如 Lido 或个人节点)会将以太坊验证器密钥通过密码学方法拆分为至少 4 份,并分发给网络中的独立 SSV 节点运营商。SSV 代币则主要用于支付这些运营商的网络服务费用,同时承担 DAO 治理投票功能。
交易结算与价格驱动
用户通常可在交易所通过 USDT、USDC、ETH 等交易对买卖 SSV。SSV 的二级市场价格并不锚定股票或法币资产,其主要受 以太坊质押率增长、DVT 渗透率、cSSV 锁仓规模以及代币通胀机制 等因素影响。整体来看,SSV 的波动通常高于 ETH,本身既受加密市场 Beta 影响,也受基础设施叙事变化驱动。
赎回、套利与边界
理论上,如果 SSV 网络管理的 TVL 快速增长,且费用燃烧机制逐步落地,供需变化可能对价格形成支撑。但在现实层面,短期仍面临 DAO 金库线性释放带来的卖压,以及 ETH 计价费用模型切换初期可能出现的收入断层。此外,cSSV 质押存在锁仓期,例如 Genesis Boost 90 天锁仓至 2026 年 8 月,这也在一定程度上限制了短期流动性套利空间。
监管与架构特性(2026)
截至 2026 年 7 月,SSV Network 仍维持去中心化运维模式,由 DAO 主导金库拨款与治理决策。同时,Vitalik Buterin 于 2026 年 1 月提出将 DVT 原生集成至以太坊共识层的提案,并明确引用 SSV 作为概念验证方案。这一背景提升了 SSV 在以太坊技术栈中的正统性,也使其在长期标准化预期方面获得更多关注。
主要功能
功能 |
说明 |
|---|---|
DVT 网络安全费 |
质押者需使用 SSV 支付节点运营商管理费用,或在新模型下作为抵押支撑 ETH 计价的费用流转。 |
cSSV 质押机制 |
自 2026 年 4 月起,用户可通过质押获得 cSSV,并参与以 ETH 结算 的收益分配,代币角色进一步向生息凭证演化。 |
DAO 治理投票 |
可用于参与网络参数治理,包括费用模型、运营商准入及金库拨款等议题。 |
运营商抵押绑定 |
节点运营商需持有或绑定 SSV 以建立信誉,一些机制还与声誉惩罚和抵押约束相关。 |
项目类别
维度 |
说明 |
|---|---|
主要类别 |
Infrastructure(基础设施)—DVT(分布式验证器)/以太坊质押中间件 |
代币角色 |
兼具网络服务费燃料、治理权及 cSSV 生息底层资产属性;价格表现与以太坊质押生态密切相关,同时具备锁仓特征并面临通胀压力。 |
赛道定位 |
定位于 DVT 赛道核心项目,是以太坊验证者容错层的重要基础设施,连接 LST 协议与去中心化节点运营网络。 |
对标项目 |
Obol Labs(Obol Cluster)、Lagrange(DVT 竞品),以及上游质押生态中的 LDO 和底层依赖资产 ETH。 |
监管状态(2026)
在多数主要市场中,SSV 通常被视为公用型或效用型代币(Utility Token),但其底层服务围绕以太坊质押展开,因此在部分司法辖区仍可能触及证券属性边界。2026 年,伴随欧盟 MiCA 对基础设施代币定义的推进,以及美国对 Staking 服务的持续审查,SSV DAO 继续维持去中心化运作,以降低单一实体风险。需要注意的是,参与 cSSV 质押通常需满足平台 KYC 要求,且锁仓机制由智能合约约束,不具备传统金融中的赎回保障。
代币经济学——SSV 的联动机制
SSV 采用初始固定总量(约 10M—17M,源自 CDT 置换,无硬顶但通胀主要来自 DAO 铸币支出)的模型,同时存在通胀释放与潜在费用燃烧两套机制。其流通量由初始分配结构(团队、投资者、DAO、空投等)以及年度运营铸币共同决定。到 2026 年,SSV 正处于从高通胀补贴阶段向“ETH 费用捕获”阶段转型的关键节点。
SSV 的主要用途包括:
- 费用联动:传统模型下,质押者使用 SSV 支付服务费;2026 年后新模型逐步转向 ETH 付费,SSV 则更多承担抵押与价值捕获角色,部分费用买回或燃烧机制仍待治理决议推进。
- 质押传导:已有超过 160 万枚 SSV 锁仓至 cSSV,占流通比例约 10% 以上,在减少流通抛压的同时,也让持有者参与 ETH 收益分配。
- 治理赋能:SSV 的治理权与网络长期运行参数绑定,直接关系到 DVT 基础设施的演进方向。
市场定位和竞争优势
平台/资产 |
内核差异 |
|---|---|
SSV |
采用门限签名的主动-主动冗余 DVT 架构,无需修改以太坊客户端即可接入,支持非许可型运营商网络;当前正处于 ETH 费用模型转型期,但历史通胀较长,价格表现落后于 TVL 增长。 |
Obol |
主要围绕基于 Raft/Tendermint 的验证者集群方案(Charon)展开,更偏许可制,并与 Lido CSM 深度绑定;相较之下,SSV 在通用性及非许可运营商规模方面更具优势。 |
LDO / RPL |
属于上游流动性质押协议,可更直接捕获质押收益;SSV 则定位为下游安全层,已被 Lido 的 Simple DVT 模块采用,但其价值兑现链路相对更长。 |
ETH |
作为底层资产,SSV 网络中的 TVL 绝大多数来自 ETH。SSV 与 ETH 价格通常保持中高相关性,但在弱市环境下,SSV 可能因通胀抛压而弱于 ETH。 |
SSV 的核心优势:
SSV 是少数已经在生产环境实现大规模分布式验证的协议之一。Kraken 已将全部 ETH 质押迁移至 SSV,Lido 的 Simple DVT 模块也在持续采用该方案。2026 年 cSSV 上线后,SSV 从单纯依赖补贴的治理代币,逐步转向具备 ETH 费用捕获逻辑的基础设施资产。
现阶段的约束:
作为中间件类基础设施,SSV 存在价值捕获滞后于使用量增长的问题,即便 TVL 增长,代币价格也未必同步表现。同时,历史通胀模型使其面临持续卖压;若未来以太坊原生集成 DVT,第三方中间件的重要性也可能被重新评估;此外,cSSV 锁仓与解锁周期也会对流动性形成一定扰动。
投资前景(2026 年 7 月视角)
支撑因素:
- 技术正统性提升:Vitalik 2026 年 1 月提出的原生 DVT 方案引用了 SSV,强化了其在以太坊安全扩展中的技术代表性。
- 收益模型出现拐点:cSSV 主网上线、费用改为 ETH 计价,使质押者能够直接参与 ETH 收益分配,代币逻辑不再局限于治理叙事。
- 估值处于低位区间:从 ATH $65.8 回落至 $2.05 附近,跌幅超过 96%,而彼时市值仅约 $32M,与其所支撑的 ETH 质押规模形成明显反差。
- 机构采用持续存在:Kraken、Lido、EtherFi 等采用案例,以及超过 11 万验证者数量,说明其网络效应已经形成。
制约因素:
- 通胀与卖压:DAO 运营预算长期依赖铸币补贴,尽管费用模型切换后有望改善,但存量抛压仍需时间消化。
- 市场环境影响:若 ETH 或 BTC 继续走弱,低市值基础设施代币往往更容易受到流动性收缩冲击。
- 中间件商品化风险:若未来以太坊升级直接集成轻量级 DVT,或大型协议自建集群能力增强,SSV 的长期需求可能受到稀释。
主要风险:
- 通胀失控风险:若 ETH 费用迁移进展慢于预期,网络收入无法覆盖支出,继续铸币将进一步稀释代币价值。
- 技术与罚没风险:尽管 DVT 有助于降低单点故障风险,但如果集群配置出错或客户端漏洞引发大规模 Slashing,可能对声誉和采用造成冲击。
- 锁仓与流动性风险:如 cSSV Genesis Boost 锁仓至 2026 年 8 月,若解锁窗口与弱市重叠,波动可能放大。
- 治理效率风险:若 DAO 在费用模型或通胀控制上的决策推进较慢,经济模型转型可能不及预期。
以上内容仅用于项目研究与信息整理,不构成任何投资建议,市场波动与协议风险需自行评估。
值得关注的采用和生态指标
价格与市值比:可持续观察 SSV/USDT 价格与网络管理 ETH 价值(TVL)之间的关系,以判断市场是否存在估值偏差。文中对应参考数据为当前约 $2.05、市值约 $32M、TVL 约 $14B+。
链上质押与锁仓:重点关注 cSSV 锁仓规模(当前超过 160 万枚)、解锁时间表(2026 年 8 月后释放节奏)以及 Staking APR(当前早期约 20%-25%)。
底层网络采用:包括 SSV 网络验证者数量(约 118k+)、节点运营商数量(约 1900+),以及 Lido Simple DVT、Kraken 等机构采用进展。
经济模型迁移:ETH 计价费用集群占比、协议收入能否逐步覆盖 DAO 支出,以及后续燃烧机制提案的推进情况,都是判断代币模型能否闭环的重要指标。

SSV 价格情景推演 2026—2030
截至 2026 年 7 月 13 日,SSV 价格在 $2.00—$2.10 区间震荡,实时参考约 $2.05,近 52 周低点约 $1.85,高点约 $3.2+。其价格变化主要受 ETH 质押增长、DVT 渗透率、cSSV 转型效果以及代币通胀收敛程度 等因素共同影响。
年份 |
保守(加密寒冬/通胀未控/ETH 质押饱和/DVT 被原生集成替代) |
基本(正常震荡/费用模型平稳过渡/机构稳步采用/Lido 等维持集成) |
乐观(ETH 质押破 50%/SSV 成为 DVT 标准/cSSV 锁仓提升/通胀归零并转向燃烧) |
|---|---|---|---|
2026 |
$1.50—$2.50 |
$2.00—$3.50 |
$3.00—$5.50 |
2027 |
$1.20—$2.80 |
$3.00—$5.00 |
$5.00—$8.00 |
2028 |
$1.00—$3.00 |
$4.00—$6.50 |
$7.00—$12.00 |
2029 |
$0.80—$3.50 |
$5.00—$8.00 |
$10.00—$15.00 |
2030 |
$0.50—$4.00 |
$6.00—$10.00 |
$12.00—$20.00 |
注:以上情景推演基于文中给出的 SSV 基本面数据(流通约 15M—16M、价格约 $2.05、管理约 7.4M ETH)、2026 年 cSSV 主网上线及 Vitalik DVT 提案背景,仅供信息参考。SSV 的长期表现仍高度依赖以太坊质押规模,以及其费用捕获、燃烧和通胀控制机制的实际落地情况。
SSV 币怎么买?
下面以币安为例,整理一套 SSV 的基础买入流程,适合用于了解现货交易操作步骤。
1、注册账户
币安新用户注册可使用邀请码:A6833508。
完成注册后,按平台要求进行身份验证、资金划转等必要操作。
2、打开交易页面
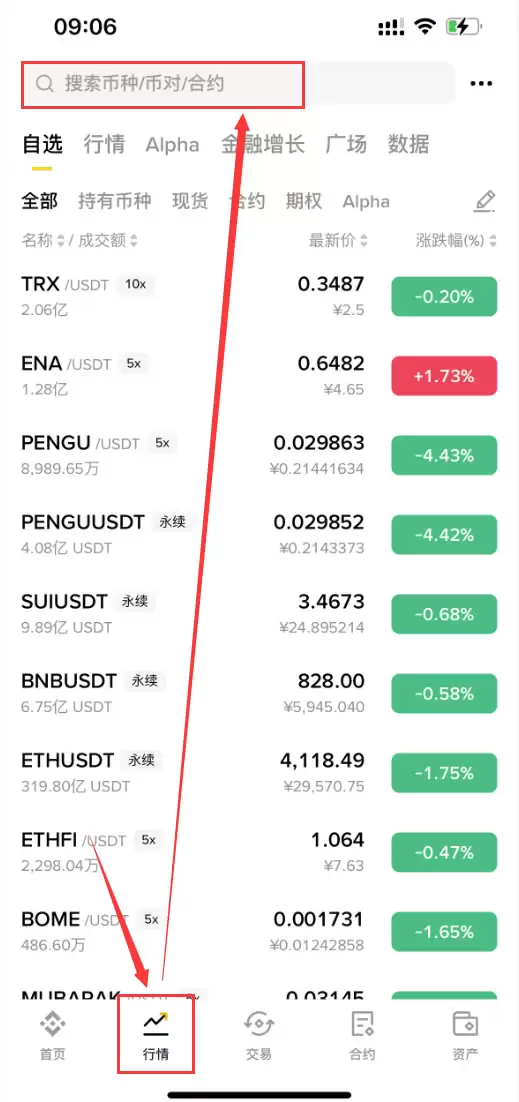
注册完成后,打开币安 App,在【行情】页面上方找到搜索框。
3、搜索交易对
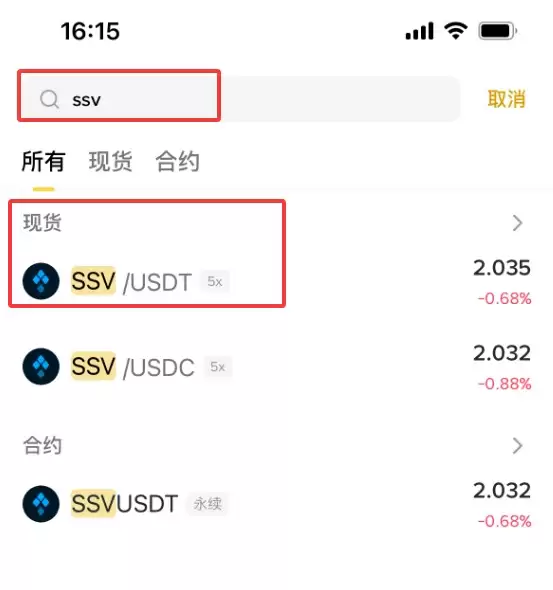
输入【SSV】,下拉结果中会显示【现货】【SSV/USDT】等交易对,选择对应现货市场即可。
4、进入买入界面
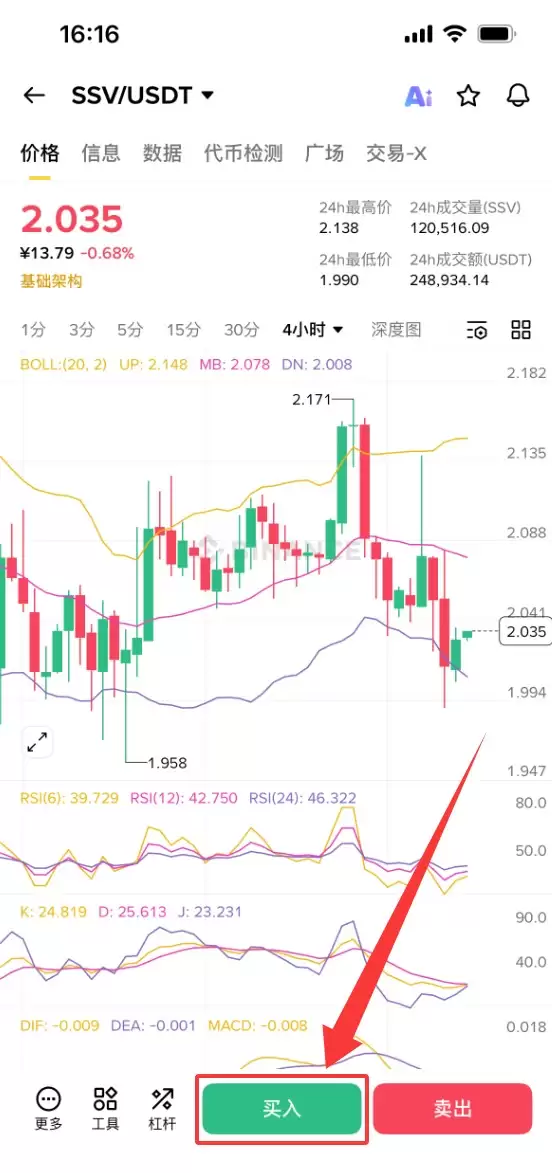
在交易页面中,根据自己的需求选择合适价格后,点击【买入】。
5、填写订单信息
依次选择【限价单】,填写【价格】、【数量】等参数,确认无误后点击【买入 SSV】即可提交订单。
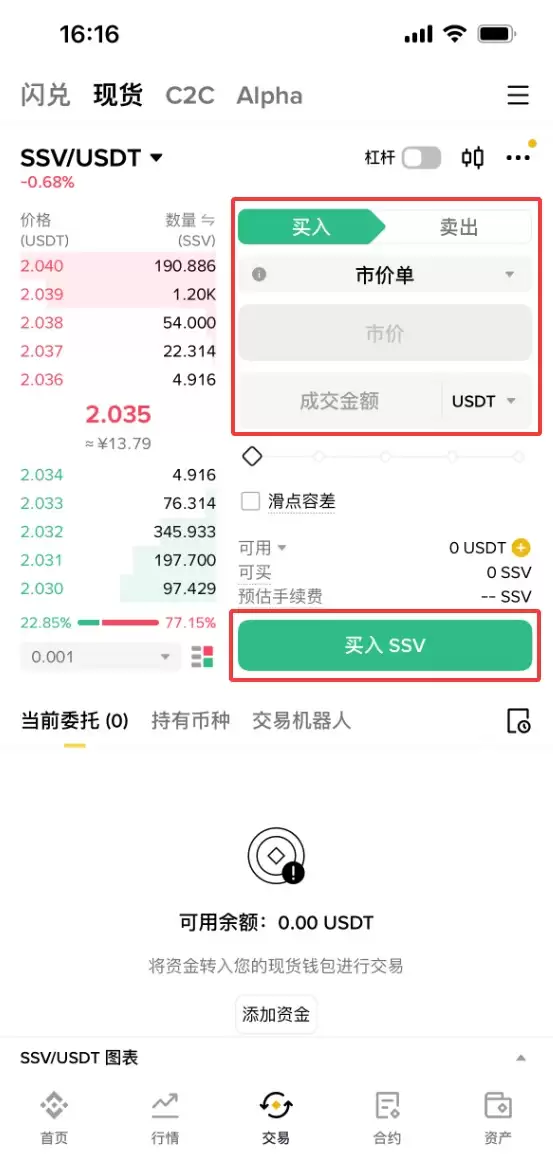
订单成交后,即可在账户资产中查看已买入的 SSV。实际交易时应留意价格波动、滑点和资金安全风险。
总结
综合来看,SSV 的价格表现主要取决于 加密市场整体流动性、以太坊质押基础设施的真实需求,以及其代币经济模型能否从通胀补贴顺利转向 ETH 费用捕获。
如果 2026—2027 年 cSSV 机制运行平稳,ETH 费用收入逐步覆盖支出,并推动部分燃烧机制落地,同时以太坊向原生 DVT 演进过程中 SSV 仍能保持中间件优势,其估值逻辑可能继续被市场重估。相反,若通胀铸币持续、采用增长放缓,或中间件需求被协议层方案削弱,SSV 仍可能在较长周期内承受估值压力。
从项目属性看,SSV 属于技术落地较强、深度服务以太坊验证体系的 DVT 基础设施代币,但它并不等同于具备传统现金流分红属性的资产。其长期价值,仍要看以太坊对去中心化验证架构的持续依赖程度,以及 SSV DAO 能否完成从“补贴换增长”到“协议收入支撑网络”的经济模型过渡。














