


sky(前身为 makerdao)的代币价格已回落至早期水平,即去年短暂牛市爆发前的 1100 至 1300 美元区间。这一回调主要受 defi 和以太坊板块近期表现疲软、品牌重塑带来的不确定性,以及竞争对手 ethena 强势崛起等多重因素影响。
然而,变局的时机已然成熟。Sky 的战略举措正逐渐积累动能,近期多个催化剂随时可能推动发展势头,包括 Seal 模块(激活费用开关)、严格的通缩代币经济学、Sky 在 Solana 生态的发布,以及备受瞩目的 Sky Aave Force 集成计划。
凭借强劲的收入增长和极具吸引力的估值,Sky 依然在去中心化稳定币领域占据领先地位。值得重点关注的是:随着 DeFi 复兴浪潮的展开,Sky 已蓄势待发,准备站在行业前沿。
1、简介
尽管加密市场的聚光灯仍主要聚焦于人工智能和 Meme 币,Sky(前身为 MakerDAO)似乎已从昔日的神坛跌落。这种转变直观地反映在 MKR 的价格走势上:截至 2023 年 11 月 5 日,MKR 价格跌至 1100 至 1300 美元区间,回到了去年短暂牛市前的水平。这一下跌趋势强化了市场的一种观点,即 MKR 可能已不再具备足够的吸引力来捕获投资者的注意力。

然而,我们有必要重新审视这一看法是否准确反映了 Sky 当前的基本面及未来潜力。本文将深入剖析导致 MKR 近期表现疲软的根本原因,并论证 Sky 重获市场关注的逻辑。通过梳理 Sky 近期的成就、即将到来的代币经济学变革,以及其作为历史最悠久、最值得信赖的去中心化稳定币发行方的地位,我们旨在为 Sky 理应获得的重新估值提供令人信服的依据。
2、导致 MKR 近期表现欠佳的因素有哪些?
2.1 社区对品牌重塑的反应分化
2023 年 9 月 18 日,MakerDAO 完成了期待已久的 Sky 品牌重塑,这标志着其 "Endgame" 路线图的一个重要里程碑。Sky 的长期路线图 "Endgame" 于 2022 年 8 月获得管理层批准,旨在巩固 Sky 在 DeFi 领域的领导地位,并最终将 DAI 的发行规模扩大至 1000 亿美元。在此期间,MakerDAO 推出了改良后的前端界面,优化了 UI/UX 体验,将 MKR 重命名为 SKY,将 DAI 重命名为 USDs,并在 Sky.money 上设定了 MKR 与 SKY 1:24,000 的兑换比例。为了进一步鼓励用户将 DAI 兑换为 USDs,项目还引入了 Sky 代币奖励等激励措施。
然而,社区对此次品牌重塑的反应褒贬不一。部分成员珍视 MakerDAO 品牌所积累的信任,选择保留原有代币;但 MKR 与 SKY、DAI 与 USDs 的共存,导致代币效用出现混乱。
“DeFi 社区对 Maker 品牌的热爱与信任,如今比以往任何时候都更加清晰。它所代表的价值——稳定性、安全性和 DeFi 的规模——备受推崇。许多人坚持继续持有 MKR,而不愿升级为 SKY。”—— Sky 创始人 Rune Christensen

局势更加复杂的是,Sky 创始人 Rune Christensen 证实,原始的 MKR 和 DAI 代币将继续有效,这给新旧代币的角色和效用带来了更多不确定性。雪上加霜的是,Coinbase 等中心化交易所宣布将不支持 SKY 迁移,这加剧了市场对品牌重塑能否被广泛接受担忧。
为应对这一局面,Rune Christensen 于 2024 年 11 月 4 日发起了一次治理投票,以决定是否恢复 MakerDAO 品牌。投票于 11 月 8 日结束,结果支持继续品牌重塑,一切按计划推进。因此,Sky 仍将是 Sky 生态和协议的核心品牌,从 MKR 到 SKY 以及从 DAI 到 USDs 的过渡将在无进一步品牌调整的情况下进行。尽管初期社区反应不一,但支持品牌重塑的决定表明,Sky 已准备好以更明确的导向和更高的关注度迈入新阶段。
2.2 强大竞争对手的崛起
2024 年 2 月推出的 Ethena 给 DAI 的市场份额带来了压力,也是近期 MKR 价格下跌的原因之一。Ethena 是一个基于以太坊的合成美元资产协议,在推出短短四个月内市值便达到了 30 亿美元。截至 2023 年 11 月 5 日,Ethena 的 USDe 占据了去中心化稳定币市场 22.4% 的份额。这一快速增长主要得益于 Ethena 极具吸引力的利率,而该利率由三大收入来源支撑。
- 质押奖励:Ethena 利用以太坊的 PoS 机制,通过 stETH 等质押代币赚取利息。
- 市场策略:通过采用 Delta 中性策略,Ethena 在永续期货和衍生品市场上利用资金费率和基差获利,即持有现货资产的多头头寸和永续期货的空头头寸,从而将资金费率货币化。
- 稳定币利率:Ethena 还通过两项主要稳定币投资创收——一是通过 Coinbase 的版税计划从 2.95 亿 USDC 中赚取收入,二是通过借贷费用从 Sky 的 4 亿 USDs 中赚取利息。

截至 10 月底,USDe 的收益率为 13.3%,远高于 Sky SSR 的 6.5%。尽管市场对如此高费率的可持续性及 Ethena 的整体稳定性仍存疑,但该协议迄今为止的运行状况良好。

幸运的是,Ethena 与 Sky 之间并非零和博弈,两者存在显著的互补性。Ethena 对其现货期货价差策略的链上代币化取得了巨大成功,这主要归功于高收益的 ENA 奖励计划。为满足这一需求,Sky 通过 Spark 的 Morpho Vault 建立了信贷额度。目前,共有 4 亿美元 DAI 被分配至该 Vault,年收益达 3500 万美元,Sky 从 Ethena 用户支付的借款利率中获益。
即使 Ethena 的奖励计划缩减,对 Sky 贷款的需求预计仍将保持强劲。随着 DAI 将自己定位为链上服务的重要后端,Sky 的市场份额和使用率预计将进一步增长。
2.3 美联储降息对稳定费收入的潜在影响
最后,美联储近期的降息可能是导致 MKR 表现欠佳的另一个因素,尽管两者之间的联系相对间接。10 月 18 日,美联储将基准利率下调 0.5 个百分点,从 5.25%-5.5% 降至 4.75%-5.0%。通常情况下,降息对加密货币等风险资产构成利好,但对于作为 DeFi 借贷协议运营的 Sky 而言,此举可能带来不利影响。这是因为 Sky 的主要收入来源是用户借入 DAI 或 USDs 时,通过 CDPs(抵押债务头寸)收取的稳定费(Stability Fee)。
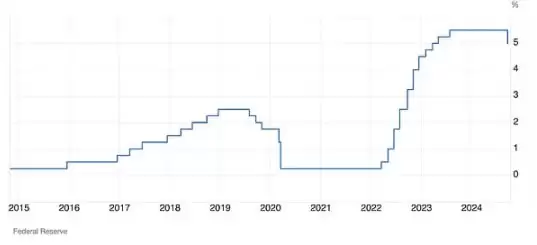
稳定费占 Sky 收入的绝大部分,在其 3.13 亿美元的年化收入中占比高达 3.09 亿美元(98%)。为配合美联储降息,Sky 可能不得不继续下调其稳定费。DeFi 领域的基准利率从 9 月份的 5.44% 降至 4.76%,也印证了这一趋势。受此影响,Sky 在 9 月 26 日将 Spark 的贷款利率从 7% 降至 6.5%,将 DSR(DAI 储蓄利率)从 6% 降至 5.5%。与此同时,SSR(Sky 储蓄利率)提高了 0.25%,旨在鼓励用户将 DAI 兑换为 USDs。


随着市场利率下降,整个行业的借贷成本随之降低。如果 Sky 不相应调整收费,借款人可能会转向利率更具竞争力的服务,从而增加用户流失风险。这将直接冲击 Sky 的盈利能力,因为稳定费是其收入的核心支柱。因此,稳定费的减少可能会损害 Sky 的收入,进而削弱其投资吸引力。目前,Sky 大多数借贷池的稳定费范围在 4.5%-8% 之间。

3、为何说 Sky 准备好引领 DeFi 复兴?
3.1 稳健的盈利能力和具有吸引力的估值
Sky 过去 30 天的年化收入约为 3.12 亿美元,使其跻身区块链和 dApp 生态前十大协议之列。在以太坊 DeFi 格局中,Sky 是仅次于 Uniswap 和 Aave 的收入第三高协议。值得注意的是,Sky 2024 年初至今的净收入约为 1.25 亿美元。扣除 8200 万美元的运营费用后,净利润估计为 4400 万美元。鉴于大多数加密项目难以实现盈利,Sky 惊人的财务表现使其稳居业内最佳协议之列。

自 2022 年以来,Sky 的收入和净收入指标一直保持稳定增长。收入从 2022 年的 7600 万美元增长至 2024 年的 2.4 亿美元,两年内增长了 213%;同期净收入从 1900 万美元飙升至 4400 万美元,增长了 131%。更重要的是,上述 2024 年数据仅覆盖 10 个月,意味着实际年增长率可能更高。此外,相当一部分净收入通过 MKR 代币燃烧机制和 Seal 引擎直接分配给代币持有者,这部分内容将在下文详述。

截至 11 月 6 日,Sky 的营收增长倍数约为 3.3 倍,明显低于 Uniswap、Aave 和 Ethena。这一估值反映了市场对前述不确定性和偏见的担忧,但也创造了一个极具吸引力的估值机会。然而,我们认为这种低估不太可能持续,因为下文探讨的因素预计将促使 Sky 迎来加密市场的重新估值。

3.2 短期发展势头的强劲催化剂
如上所述,"Endgame" 是 Sky 雄心勃勃的长期路线图,旨在将 DAI 发行规模扩大至 1000 亿美元。"Endgame" 横跨四个阶段,包括品牌和代币重塑、引入 Seal 模块(收费开关)、扩展 SubDAO 生态系统、推出独立 L1 区块链,以及最终建立完全去中心化的自治治理系统。每个阶段的关键举措概述如下。

虽然 "Endgame" 对 Sky 具有变革潜力,但其长期时间表使得立即进行市场重估具有挑战性,尤其是考虑到仅第一阶段就耗时两年多。然而,在近期的品牌重塑和主产品发布后,一些正在进行中的举措提供了强劲的短期催化剂。
3.2.1 通过 Seal 模块引入收益分配机制
Seal 模块是 SKY 和 MKR 持有者的费用转换模块,类似于股东股息。参与者可以质押 SKY 和 MKR 来赚取 USDs 奖励,并使用质押资产作为抵押品产生额外的 USDs。随着 Sky 首个 SubDAO 和借贷平台 Spark 的即将推出,持有者还可选择收取 SPK 奖励而非 USDs 奖励。
Seal 模块将 Sky 净收入的 25% 分配给持有者,并为该模块预留 15% 用于 SPK 发行。这将 MKR/SKY 从仅具有模糊效用的治理代币,转变为直接分享协议收益的创收资产。以 2024 年初至今的数据计算,这可能意味着向 MKR 持有者发放约 1000 万至 1500 万美元。
Seal 模块的初始退出费为 5%,每 6 个月增加 1%,5 年后达到 15%。这种结构旨在激励早期参与者以较低费用承诺长期投资。
3.2.2 将 MKR 转换为严格通缩代币
10 月 31 日,Rune Christensen 提议将 MKR 转换为通缩代币。如果实施,MKR 将停止额外发行,并通过 2023 年 7 月推出的智能燃烧引擎(SBE)不断燃烧销毁,逐渐减少总供应量。仅在流动性短缺威胁到 DAI 和 USDs 稳定性时才会进行调整。这种向通缩模式的转变预计将创造长期稀缺性,提升 MKR/SKY 的价值。
3.2.3 扩展至 Solana 生态
Sky 计划通过 Wormhole 桥向 Solana 输送 USDs 和 Sky,初期将通过 LP 激励计划每周分发高达 200 万 Sky。此举使基于 Solana 的 DeFi 协议(如 Kamino Finance 和 Solend)能够采用由 Aave 首创的 SSR 集成计划(参见第 3.2.4 节内容),从而有望将 USDs 定位为 Solana 生态中的领先稳定币。此外,这一举措预计也将支持未来 SkyLink 的发布。
3.2.4 启动 Sky Aave Force 旗舰计划
Sky 将与 Aave 合作推出“Sky Aave Force”旗舰计划。通过该计划,Sky 将在 Aave 上推出一个 USDs 市场,将 Sky 的 USDs 储蓄利率(SSR)与 Aave 的市场利率叠加。这种整合使存款人能够从两个协议的奖励机制中受益,一旦 Spark 上线,Aave 和 SPK 空投将进一步增强激励。Sky Aave Force 计划预计将显著提高 USDs 的发行量和流动性,并在 DeFi 生态中发挥关键作用。
3.3 不可分叉的护城河
Sky 凭借多年的成熟运营,在加密行业建立了强大的品牌,赢得了投资者和市场参与者的深厚信任。正如 Syncracy Capital 联合创始人 Ryan Watkins 所言,DAI 拥有“货币溢价”,这是其网络效应和价值获取潜力的核心指标。这种货币价值是至关重要的资产,只有通过多年的持续使用和稳定表现才能实现。
协议的可持续性并非通过理论设计来评估,而是通过在实际市场中验证的性能来衡量。在过去八年里,Sky 经受住了各种经济冲击和市场波动,不断展现出韧性并建立了可信度。DAI 仍然是运行时间最长的去中心化稳定币,构建了一道护城河,没有其他项目能在该开源生态中轻松分叉或复制。得益于这种持久的稳定性,Sky 在去中心化稳定币领域长期保持领先地位,DAI 和 SKY 的总市值现已超过 56 亿美元。
Sky 的市场领头羊地位随着其广泛的采用和深度市场渗透而进一步加强。DAI 不仅是最广泛上市的去中心化稳定币,还深度集成了无数 DeFi 协议和 dApp。其较低的资本成本得益于谨慎的风险管理和跨不同用例的货币功能。最后,Sky 在不依赖激励计划的情况下产生实际需求的能力,进一步凸显了其可持续的竞争优势。














