


比特币市场分析:链上数据为何再次引发周期逆转讨论
最近一段时间,链上数据里一个颇受关注的变化,再次把“比特币市场周期是否正在逆转”这个话题推回到市场视野中。核心观察对象,是持有100至1000枚比特币的地址。按照常见的链上分析口径,这部分地址通常被视为中型持币群体,它们的增仓或减仓行为,往往能为市场情绪变化和阶段性趋势提供一定参考。
数据显示,7月13日,这一群体出现了约67000枚比特币的净分配。所谓净分配,简单来说,就是这类地址在一段时间内向市场释放的比特币数量明显上升,反映出转出或卖出意愿有所增强。
如果和此前的数据对比来看,这也是自2月19日以来,该群体最明显的一次供应释放。2月19日的净分配量约为47000枚比特币。之所以市场会反复关注100至1000枚比特币地址的行为,是因为它们在过往多个阶段里,往往呈现出相对鲜明的节奏特征,适合用来辅助判断市场是否正在接近某个阶段性拐点。
- 2026年1月和4月:局部高点附近曾出现较明显的囤货现象,通常会被解读为零售端参与热度快速升温。
- 2026年2月下旬:供应增加先于市场出现较强反弹,说明供应释放与后续上涨阶段之间曾存在一定关联。
- 2026年7月13日:净分配达到67000 BTC,创下近五个月以来的最高分配水平。
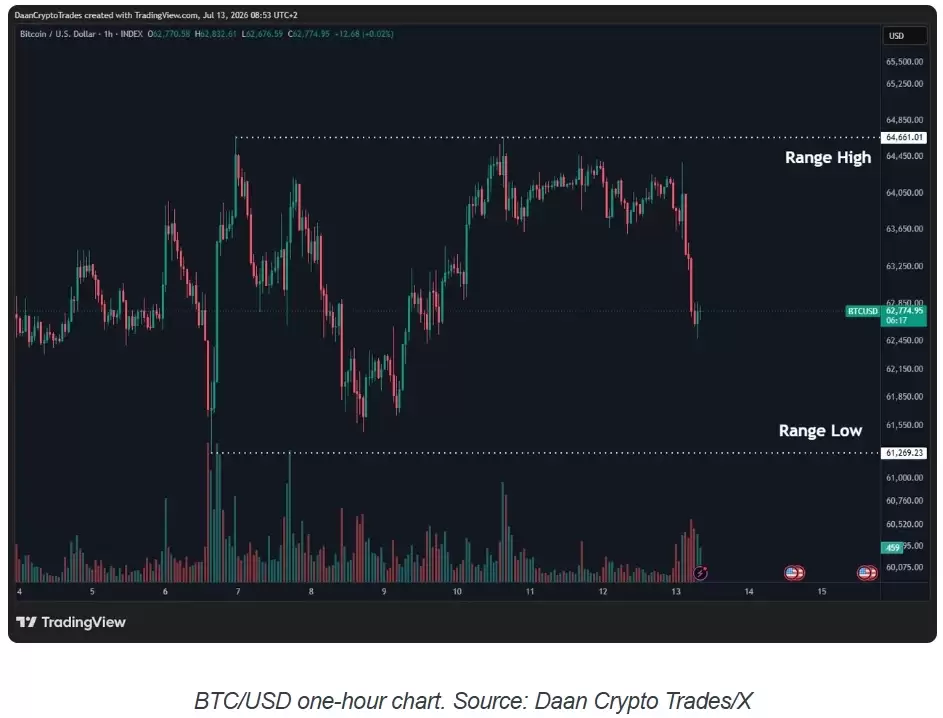
把这些数据放到同一周期框架下观察,可以看到一个相对明确的特点:当中型地址出现极端积累时,市场往往更接近局部高位;而当它们集中分配、供应快速释放时,反而更容易出现在大趋势可能转折之前,或结构性反弹的早期阶段。
当然,链上信号更适合拿来做参考,而不是直接替代结论。就当前情况来说,更稳妥的理解是,比特币正在进入一个历史上值得重点观察的行为变化区间。如果这部分新增供应后续能够被市场逐步消化,的确可能为资金承接创造条件。不过,仅凭链上数据本身,还不足以确认市场已经完成见底,或者趋势已经完全反转。
比特币市场周期逆转,会不会被宏观风险拖慢
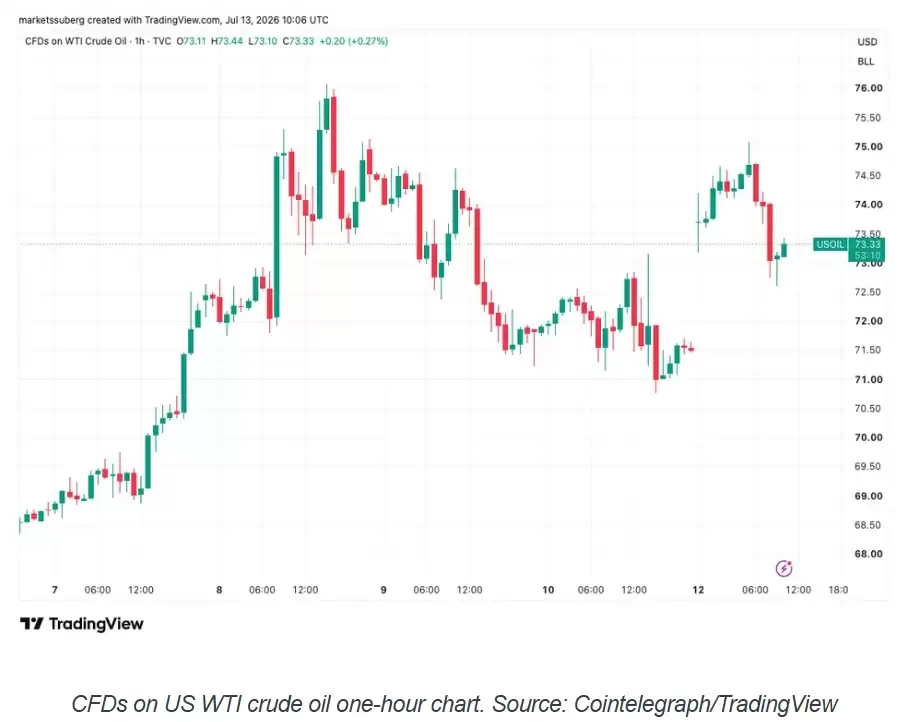
除了链上指标,宏观环境同样会影响比特币的运行节奏。眼下风险资产在短期内依然承受一定压力。中东地缘局势升温,尤其是霍尔木兹海峡关闭带来的影响,推动美国WTI原油价格回升至每桶75美元,较7月份低点上涨12%。这类供应侧冲击继续传导至全球固定收益市场,并推动美国2年期国债收益率升破2.35%,达到16个月以来高位。
与此同时,日本国债收益率也升至数十年来高位,这说明全球流动性环境依旧偏紧。对于加密市场而言,流动性压力上升往往意味着资金风险偏好趋于谨慎,在这种背景下,包括比特币在内的高波动资产,短期表现通常会受到压制。
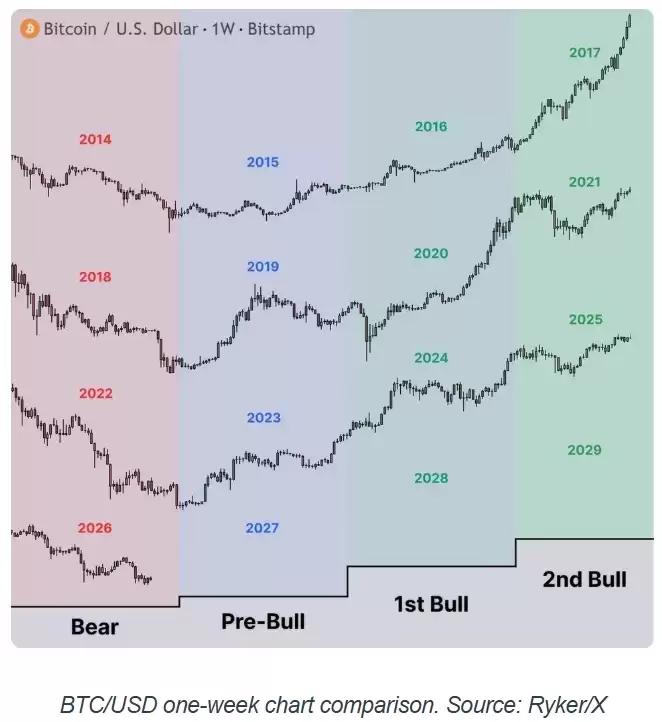
不过,宏观不确定性仍在,并不意味着比特币潜在的周期逆转逻辑已经失效。更准确地说,外部风险更像是在拖慢市场节奏,而不是已经彻底打乱原本的周期结构。
从技术形态来看,比特币周线近期在50周和100周简单移动平均线之间形成了经典“死亡交叉”。这一信号通常会被交易者视为偏空提示,但如果放到历史周期中去看,它也曾出现在价格接近阶段底部的区间,因此并不一定意味着长期下跌趋势才刚刚开始。类似情况在2022年9月也出现过,当时比特币同样尚未触及上一轮熊市低点。
比特币后续怎么走:判断周期是否逆转,还要看几个关键变量
接下来比特币市场会如何演变,仍要观察几个核心变量,尤其是美国即将公布的通胀数据,以及美联储后续的政策路径。市场持续关注6月份CPI和PPI报告,原因在于这类数据会直接影响外界对下一次利率决议的预期,而利率预期又会进一步影响风险资产和加密资产所处的流动性环境。
芝加哥商品交易所(CME)的FedWatch数据显示,投资者目前普遍预计短期内利率将维持不变,但市场仍在消化今年晚些时候加息25个基点的可能性。如果通胀数据低于预期,流动性环境可能出现边际改善,风险资产需求也可能随之修复,这会在一定程度上增强市场对比特币周期逐步逆转的预期。
但需要注意的是,这一判断依然会持续受到宏观事件、利率预期以及市场情绪波动的影响。对于关注比特币市场分析、链上数据和周期变化的人来说,现阶段更适合把链上指标、宏观变量和技术结构放在一起交叉观察,而不是依赖单一信号做出判断。
从分析框架来看,链上数据的价值在于识别行为变化,技术形态的作用在于辅助判断趋势结构,而宏观因素则决定市场节奏能否顺畅推进。如果三者不能形成共振,市场大概率仍会反复波动。加密资产本身波动较大,相关数据与图表更适合作为研究和分析参考,不应被视为确定性依据,参与前也需要充分留意市场风险。














