


2026年上半年,旅游行业表面热闹非凡,但细看22家上市旅企交出的“期中答卷”,实则压力重重、步履维艰。
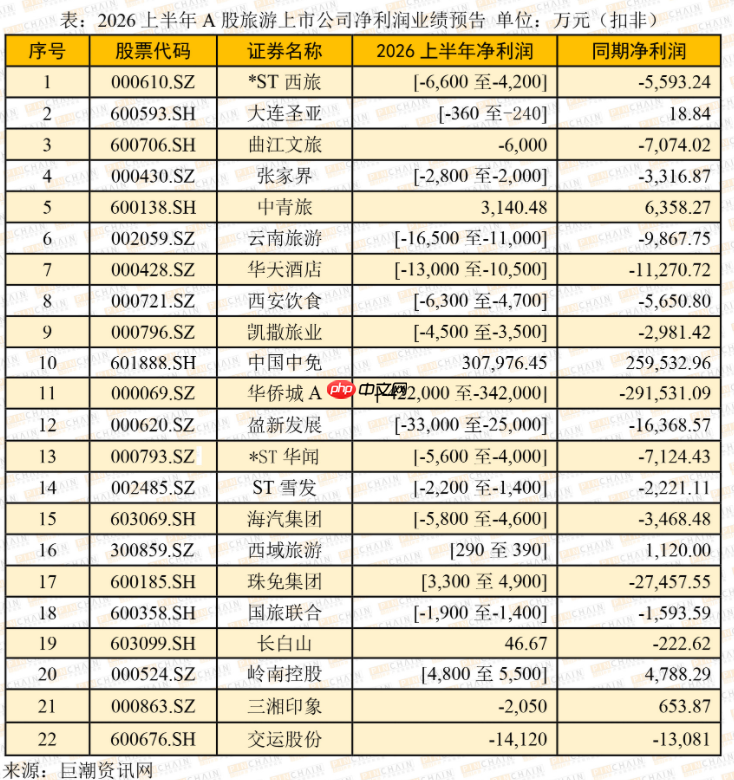
翻阅这22家A股旅游类上市公司发布的2026年半年度业绩预告,从归母净利润维度看,盈亏基本对半——约10家实现盈利,12家陷入亏损,乍看尚可。但若剔除非经常性损益,真正依靠主营业务持续造血的企业寥寥无几:中国中免(30.80亿元)、岭南控股(约5,000万元)、珠免集团(约4,000万元)、中青旅(3,140万元)、西域旅游(约300万元)、长白山(46.67万元)。
景区类:靠天吃饭,更靠主动破局
长白山是景区板块中少有的、真正以主业驱动盈利的代表。2026年上半年扣非净利润达46.67万元,相较上年同期-222.62万元成功扭亏。其关键在于:冰雪旅游热度持续攀升,叠加沈白高铁、G331国道等重大交通项目相继投运,游客接待量同比大幅增长,带动核心景区及配套服务收入双升。在东北文旅整体升温的大势下,长白山依托稀缺冰雪资源精准卡位,吃到了政策与市场的双重红利。虽利润体量尚小,但由负转正本身已具标志性意义。
曲江文旅归母净利润约为660万元,表面实现扭亏,但扣非后净亏损高达6,000万元。盈利来源并非经营向好,而是报告期内集中收回大额应收账款。不过,扣非亏损较去年的7,074万元收窄至6,000万元,反映出成本管控初见成效。
西域旅游上半年归母净利润仅300万—400万元,同比下滑超六成;扣非净利润290万—390万元,同比下降65%—74%。症结有二:一是游客消费习惯转变,新上线的沉浸式演艺项目尚处市场培育阶段,尚未形成稳定收益;二是更新景区接驳车辆带来新增折旧压力。新旧业务并行推进,短期利润被大幅摊薄。
中青旅作为旅游领域资深央企,此次成绩单亦难言亮眼:上半年归母净利润2,250万元,同比下降66%;扣非净利润3,140万元,同比下滑50%。老问题依旧突出——天气扰动、消费意愿偏弱、行业同质化竞争加剧。唯一亮点在于财务费用压降明显,利息支出减少1,790万元。
张家界堪称本次预告中最“戏剧性”的案例:归母净利润预计达2.98亿—3.1亿元,同比暴涨逾1000%;但扣非后却亏损2,000万—2,800万元。这近3亿元的差额,全部来自破产重整产生的非经常性收益。而其真实经营状况?仍是亏损,只是比去年同期略减亏而已。
文旅地产类:卖资产续命,资产越卖越薄
华侨城A是22家中亏损最重者,毫无悬念。归母净利润预计亏损34亿—42亿元,扣非亏损34.2亿—42.2亿元,亏损幅度甚至较去年同期进一步扩大。尽管新管理层已上任,公司仍深陷“卖房回血”节奏,但销售遇冷迫使企业对存在减值迹象的资产计提大额减值准备。
盈新发展(原新华联)更名后,归母净利润预计盈利7,500万—1亿元,实现扭亏;但扣非后净亏损2.5亿—3.3亿元,较去年同期1.64亿元的亏损额几乎翻倍。其盈利全赖处置西宁盈新置业与新丝路控股集团两处资产,合计确认收益约3.85亿元。

交运股份虽属旅游行业“新面孔”,资产却并不年轻。虽不完全归类于典型文旅地产,但本期盈利仍高度依赖地产板块。上半年归母净利润2,160万元,实现扭亏。资金来源主要是龙吴路908—946号第二期地块被政府收储,获得补偿款9,975万元,并通过资产置换完成新公司并表。而其主营业务?扣非后净亏损1.41亿元,同比多亏超1,000万元。
三湘印象去年上半年尚盈利591万元,今年直接转为亏损1,800万元;扣非净利润由盈利653万元转为亏损2,050万元。尽管交付项目数量增加,但受行业整体承压影响,毛利率持续走低,加之子公司卷入未决诉讼,进一步侵蚀利润。卖房难赚钱,还添法律风险,业绩急转直下。
酒店与旅行社:开源不易,节流更难
西安饮食上半年归母净利润预计亏损4,500万—6,000万元。尽管公司推行全链条降本增效、拓展短视频与私域营销等新渠道,但营收规模难以覆盖刚性运营成本及期间费用,“入不敷出”局面仍未扭转。一句话总结:流水不足,开支照旧。
*ST西旅预计亏损4,000万—6,000万元,与去年同期基本持平。西安本地文旅市场竞争白热化,叠加出行意愿与消费信心双双不及预期,企业承压明显。
岭南控股则是本次预告中为数不多真正实现主业增长的企业。上半年归母净利润5,500万—6,200万元,同比增长11%—25%;扣非净利润4,800万—5,500万元,同比增长0.24%—15%。其增长逻辑清晰:旅行社业务加速织网全国市场;酒店板块力推“岭居”公寓品牌,四大标杆项目稳步推进;餐饮板块烘焙业务规模化铺开,形成新增长极。
凯撒旅业归母净利润预计亏损800万—1,300万元,亏损同比收窄46%—67%;但扣非后净亏损3,500万—4,500万元,亏损额反而扩大。旅游主业收入预计同比增长,食品板块稳住航空铁路配餐基本盘,海洋文旅新项目虽已投入运营,但尚处投入期。
免税类:龙头稳坐C位,新势力加速卡位
中国中免稳居22家企业盈利榜首,无可争议。上半年营收275.92亿元,微降2%;归母净利润31.06亿元,同比增长19%;扣非净利润30.80亿元,同比增长18.67%。支撑增长的核心在于:主营业务毛利率提升0.73个百分点,其中二季度更跃升1.44个百分点。海南自贸港全岛封关及离岛免税新政深化落地,中免牢牢占据海南市场主导地位,经营质量与市占率同步提升;机场免税门店运营持续优化,收购DFS大中华区零售业务整合成效显现。
珠免集团(原格力地产)终于甩掉地产包袱,全面聚焦免税主业。去年上半年尚亏损2.74亿元,今年同期一举扭亏,归母净利润预计2,700万—4,000万元,扣非净利润3,300万—4,900万元。上半年动作密集:新中标揭阳潮汕国际机场、桂林两江国际机场、南宁吴圩国际机场、横琴口岸、甘其毛都口岸、满洲里公路口岸、广州南沙港客运口岸等7家进境免税店;同时续标拱北口岸、九洲港口岸进境免税店,版图快速扩张。
此外,*ST华闻归母净利润预计4,700万—6,000万元,实现扭亏,主要源于约1亿元的重整收益;但扣非后仍亏损4,000万—5,600万元,存量债务利息持续吞噬利润。国旅联合扣非净利润预计亏损1,400万—1,900万元,与去年基本持平。此前启动的重大资产重组已于2026年7月完成江西润田过户登记,但润田上半年业绩尚未纳入本次预告。润田能否成为国旅联合真正的“业绩引擎”,有待下半年验证。














