


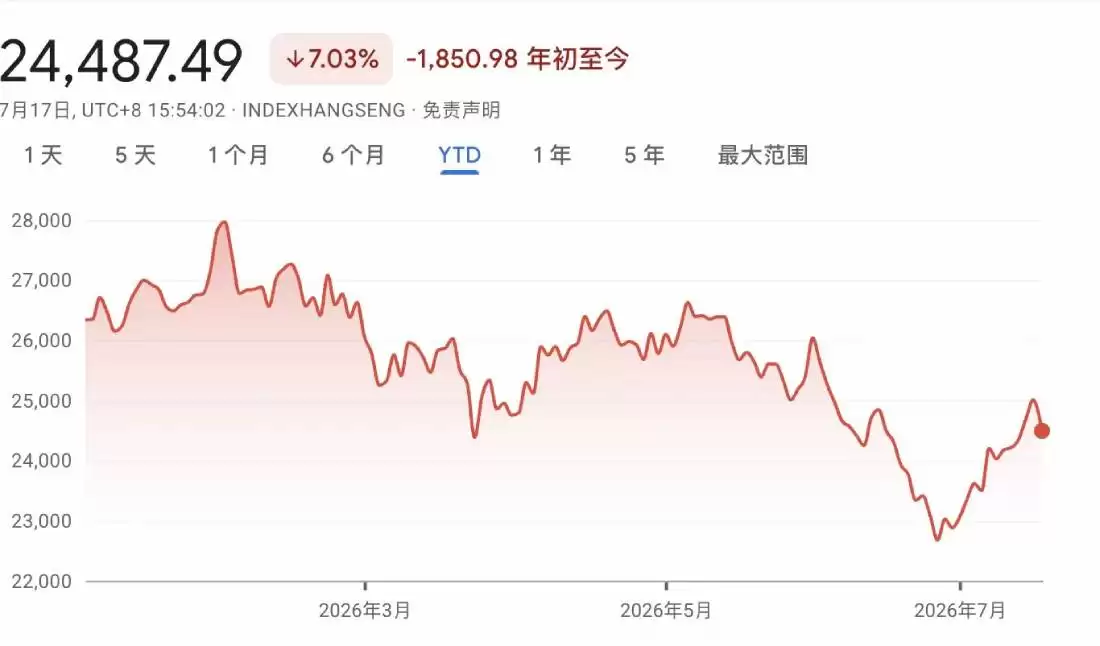
因精准预判2008年美国次贷危机而广受关注的投资人 Michael Burry,近日罕见对港股释放偏多信号。他表示,随着韩股、日股以及 SOXX 半导体 ETF 的强势光环减弱,当前或是筛选港股低估值标的的重要窗口。按其说法,港股年内累计下跌约 7%,恒生科技指数跌幅已超过 15%,整体估值处于历史低位,而他本人也已增持京东等相关标的。
与此同时,摩根士丹利等机构也开始转向偏多立场,南向资金回流速度加快,市场对港股估值修复的关注明显升温。在多空分歧持续存在的背景下,围绕港股资产重估的讨论正在升温。
从市场叙事来看,Burry 的最新观点建立在全球 AI 芯片股热度可能降温的判断之上。他认为,若资金从韩国、日本及半导体板块逐步流出,估值更低的港股有望重新进入全球投资者视野。
高盛亚洲股票资本市场主管王亚军也在近期表示,香港市场实际上已经进入 AI 时代,只是主要指数尚未充分反映这一变化。
两类观点虽然出发点不同,但都指向一个核心判断:港股当前的指数表现,与市场内部部分行业和个股的活跃度之间存在明显错位。这种错位,正是近期市场反复讨论港股估值修复逻辑的重要背景。
Burry看多港股:AI热潮降温后,低估值资产或受关注
Scion Asset Management 创始人 Michael Burry 于 7 月 17 日在 X 平台发文称,“现在是寻找港股廉价股票的绝佳时机,这些股票在韩国、日本及 SOXX(半导体 ETF)光芒褪去后理应表现良好。”
这一表态并非脱离市场环境。近期全球芯片股出现较大幅度调整,市场对 AI 企业能否将高投入转化为稳定盈利的疑虑持续升温。同时,高资本开支压力也使此前领涨的半导体板块面临再评估。相比之下,年内表现偏弱的港股,在估值层面显得更具吸引力。
值得注意的是,Burry 并不只是口头表达看法。据彭博报道,他在本月早些时候已增持中国电商企业京东股份,并新建 DraftKings 和 Flutter 仓位,这也被市场视为其对港股及相关中概资产态度转向积极的直接信号。
港股年内表现明显落后,估值修复预期升温
从数据看,港股今年以来的相对弱势较为明显。恒生指数年内下跌约 7%,恒生科技指数跌幅进一步扩大至 15.22%。市场普遍认为,消费支出偏弱以及对中国电商行业前景的担忧,是拖累港股表现的重要因素。
与之形成对比的是全球其他主要市场的强势表现。根据彭博数据,韩国基准指数今年以来上涨 62%,主要受两大芯片巨头推动;日本日经 225 指数上涨 26%;追踪半导体板块的 iShares SOXX ETF 涨幅更达到 76%。

也正因如此,港股在全球主要市场中呈现出明显的“跑输”状态。Burry 所强调的“便宜”,本质上正是基于这种相对落后形成的估值差。当市场开始重新审视 AI 热潮的持续性时,前期被忽视的港股是否迎来补涨,成为当前讨论的重点之一。
高盛:指数未充分反映市场变化,港股已具备AI特征
除了估值视角,高盛则给出了另一种解释框架。在其看来,港股指数表现偏弱,并不完全等同于市场整体缺乏活力,部分原因在于指数结构存在滞后性。
高盛亚洲(除日本外)股票资本市场主管王亚军在近期媒体会上表示,香港市场实际上已经进入 AI 时代,但主要股票指数尚未真实映射这一趋势,这也是 IPO 市场活跃与指数走势偏弱同时存在的重要原因。
王亚军指出,今年港股市场最受关注的话题是 AI,交易最活跃、表现最强、融资规模最大的,也多为 AI 相关股票。但由于指数成份股调整存在时间差,导致指数层面的表现与市场内部真实结构之间出现错配。
他进一步预计,今年香港市场股权融资总额有望创出历史新高,全年 IPO 融资额有望超过 2021 年的历史峰值,下半年还可能有更多 AI 企业赴港上市。
在基本面方面,王亚军认为,终端需求增长将继续支撑 AI 企业资本开支,从而为相关板块的中长期表现提供基础。
看多观点增多,但市场分歧仍未消失
Burry 并非唯一一个对港股持偏多看法的市场人士。据彭博报道,摩根士丹利近期同样呼吁投资者关注香港股票,理由包括对企业盈利前景的相对乐观判断,以及其认为限售股解禁带来的冲击可能相对有限。
不过,港股的看多逻辑并不意味着风险因素已经消退。恒生指数年内走弱,本身就反映出市场对中国消费复苏节奏以及电商行业盈利能力的持续担忧。此类结构性压力短期内是否缓解,仍是影响港股后续表现的重要变量。
此外,王亚军所提到的“指数与市场错配”也提示出另一个现实:如果仅观察大盘指数,可能难以完整反映港股内部的结构性变化。一方面,部分新经济和 AI 相关资产活跃度上升;另一方面,传统权重股仍承受各自基本面压力。
整体来看,Burry 的“抄底港股”判断与高盛关于“港股已进入 AI 时代”的表述,共同强化了市场对港股估值修复与结构性机会的关注。但在指数整体承压与局部亮点并存的格局下,市场分歧依然存在,后续走势仍取决于资金流向、企业盈利表现以及全球风险偏好的变化。
以上内容仅为市场信息梳理,不构成任何投资建议。













