


robinhood chain 上线首日即接入 uniswap 等主流 defi 协议,实现股票代币 24 小时全球交易;与此同时,google、visa、blackrock 等 140 家行业巨头联手推出 open usd 稳定币,直接挑战 usdt 2600 亿美元的市场份额。这一周,传统金融正通过区块链技术重构自身生态。
市场概况
7 月第一周,全球风险资产整体收涨,但指数平稳的背后是资金流向的剧烈转换。道琼斯指数首次突破 53000 点并刷新历史纪录,上半年道指上涨 8.9%,标普 500 上涨 9.6%,纳斯达克上涨 12.8%,罗素 2000 更是上涨 22%,创下 1991 年以来的最佳上半年表现。宏观环境显著回暖:6 月就业数据疲软,加上美联储主席 Kevin Warsh 表态通胀风险下降,市场重燃降息预期,扭转了此前数月"更高更久"的利率预期。然而,地缘政治风险成为主要对冲因素:霍尔木兹海峡遭遇袭击,美国撤销对伊朗的制裁豁免推高了油价和 30 年期国债收益率(重返 5% 上方)。正值二季度财报季开启,长久期成长股的贴现门槛被抬高。到了本周后期,这种张力引发了芯片股的剧烈波动:尽管三星在 7 月 7 日给出了创纪录的季度指引,仍未能阻止半导体股的抛售,纳斯达克指数摇摇欲坠,而大盘勉强守住阵地。
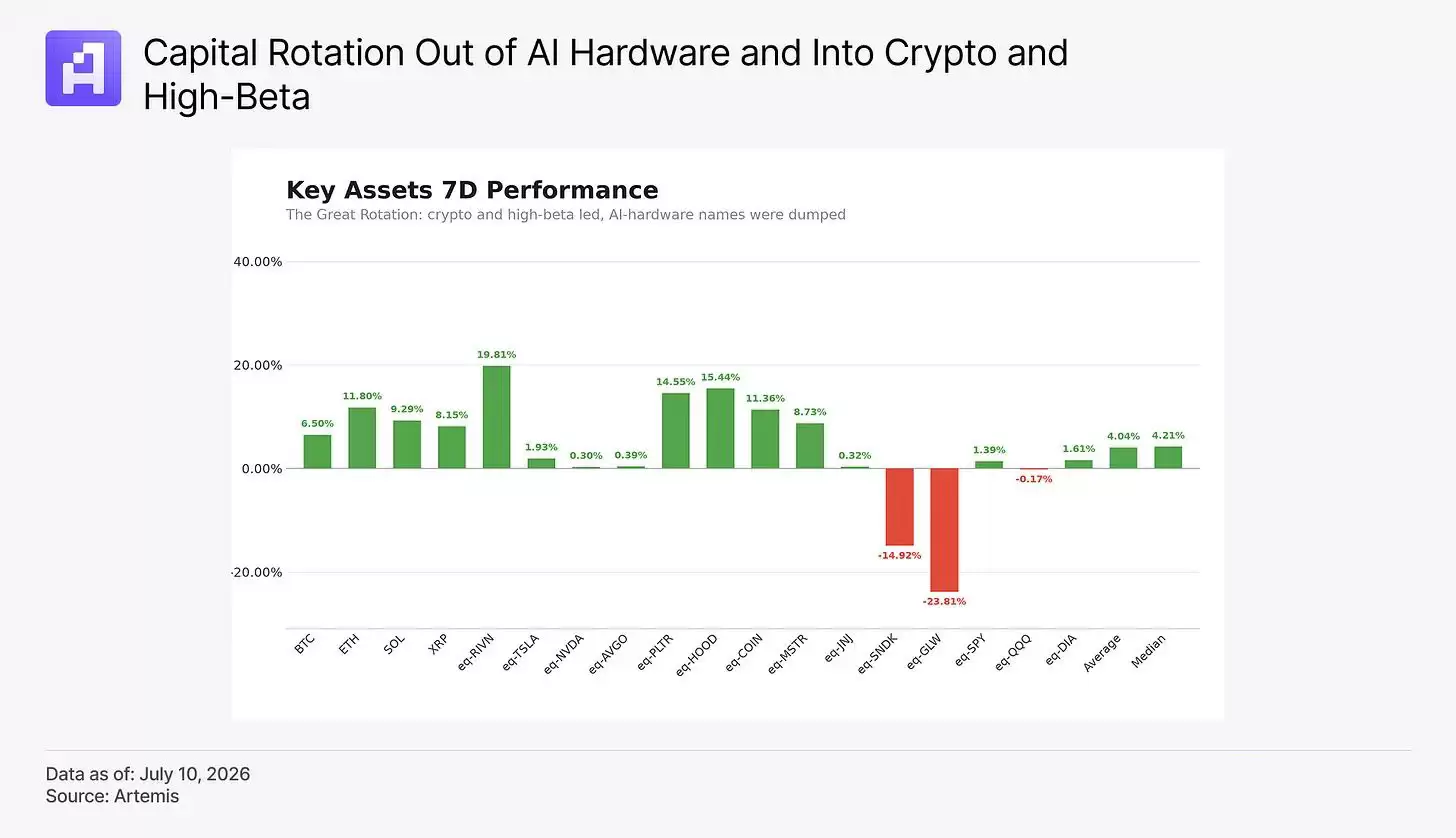
本周的市场轮动故事清晰可见。最大单股赢家并非 AI 硬件龙头,而是处于修复阶段的高贝塔值和加密概念股:Rivian 上涨 19.8%,Robinhood 上涨 15.4%(受益于 Robinhood Chain 发布),Palantir 上涨 14.6%,Coinbase 上涨 11.4%,Strategy 上涨 8.7%。与此同时,加密货币市场强劲反弹,ETH 上涨 11.8%,BTC 上涨 6.5%。相比之下,基准指数仅小幅上涨(道指 +1.6%,标普 500 +1.4%,纳斯达克 100 -0.2%)。重灾区集中在 AI 资本开支产业链:康宁下跌 23.8%,闪迪下跌 14.9%,即便超大型 AI 股(英伟达 +0.3%,博通 +0.4%)也仅横盘不动。这是一次教科书式的"卖出拥挤龙头,轮动进入其他板块"行情。
本周重点
大轮动:AI 板块回调,"无聊股"崛起
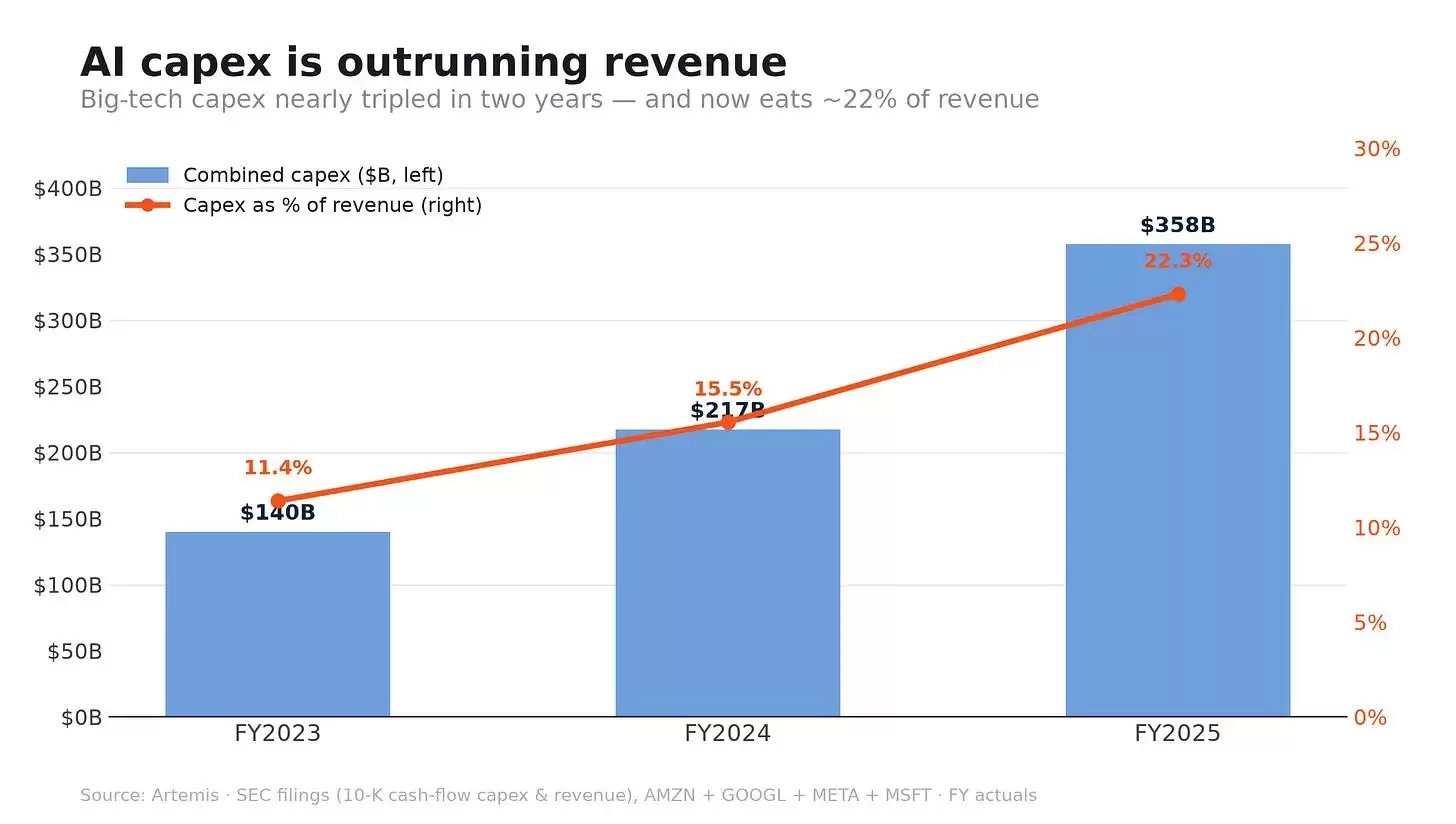
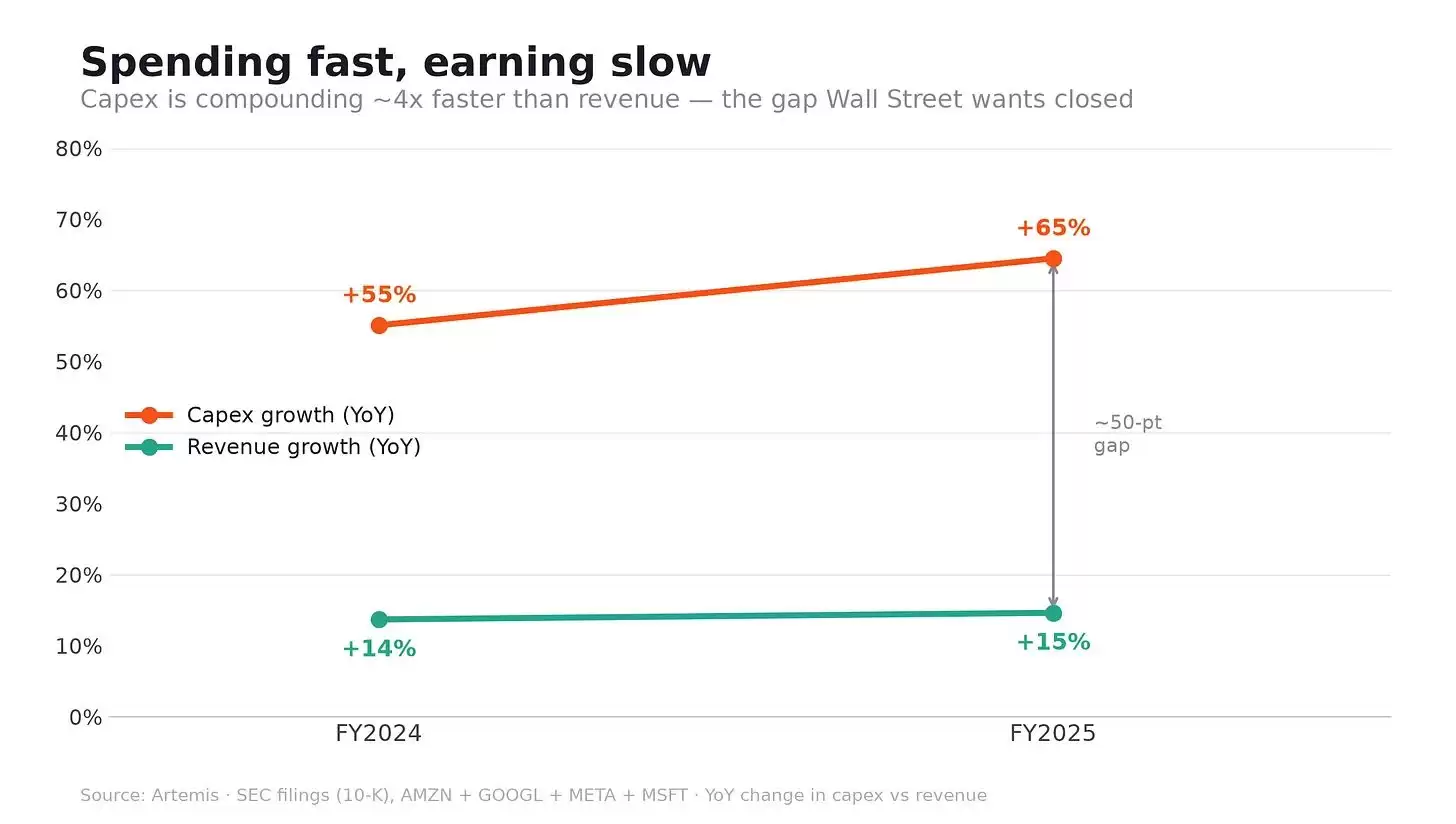
本周最重要的市场叙事是资金正从 AI 硬件板块轮动至那些错过 2025 年涨势的价值和防御性板块。直接原因是投资者日益要求看到创纪录 AI 资本开支带来的实际回报证据。大科技公司的 AI 资本支出预计 2026 年将进一步增长约 50%,超过 6000 亿美元。目前,投资与收入之间的差距已超过 2001 年电信泡沫时期,因为资本开支增速比营收快约 46%。在美国科技/AI 估值接近 EV/EBITDA 25 倍的背景下,市场开始惩罚高额支出——即使运营业绩超预期也是如此,因为投资者担心变现滞后会导致利润率压缩。
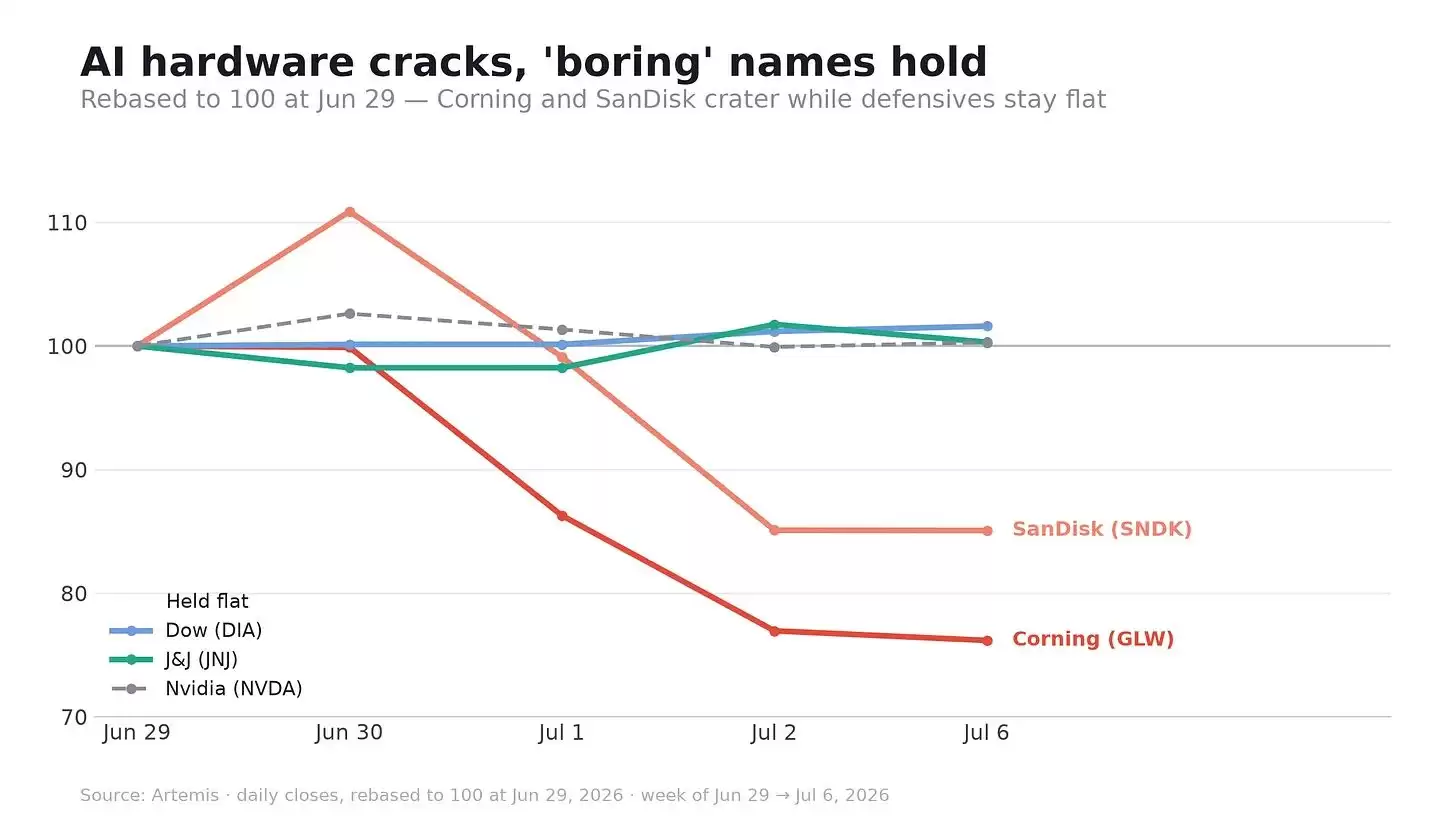
康宁全周下跌 23.8%,闪迪下跌 14.9%,而英伟达和博通走平,三星在创纪录季报后仍遭抛售。这是典型的持仓平仓特征,而非需求崩溃:市场广度保持正值,等权重指数表现优于市值加权指数,领涨板块转向金融、保险、医疗、必需消费品和中游能源。道指创新高,而纳斯达克 100 下滑。
美联储政策转向和美伊局势重启是主要催化剂。在 6 月鹰派预期(PCE 约 4.1%,高盛将下次降息推迟至 2027 年)之后,7 月初的市场转鸽使利率敏感的价值股重新定价上涨;另外,霍尔木兹海峡局势推高油价和长债收益率,机械性地抬高了长久期 AI 赢家的估值门槛,时机极为敏感。
Robinhood Chain:从 App 到基础设施
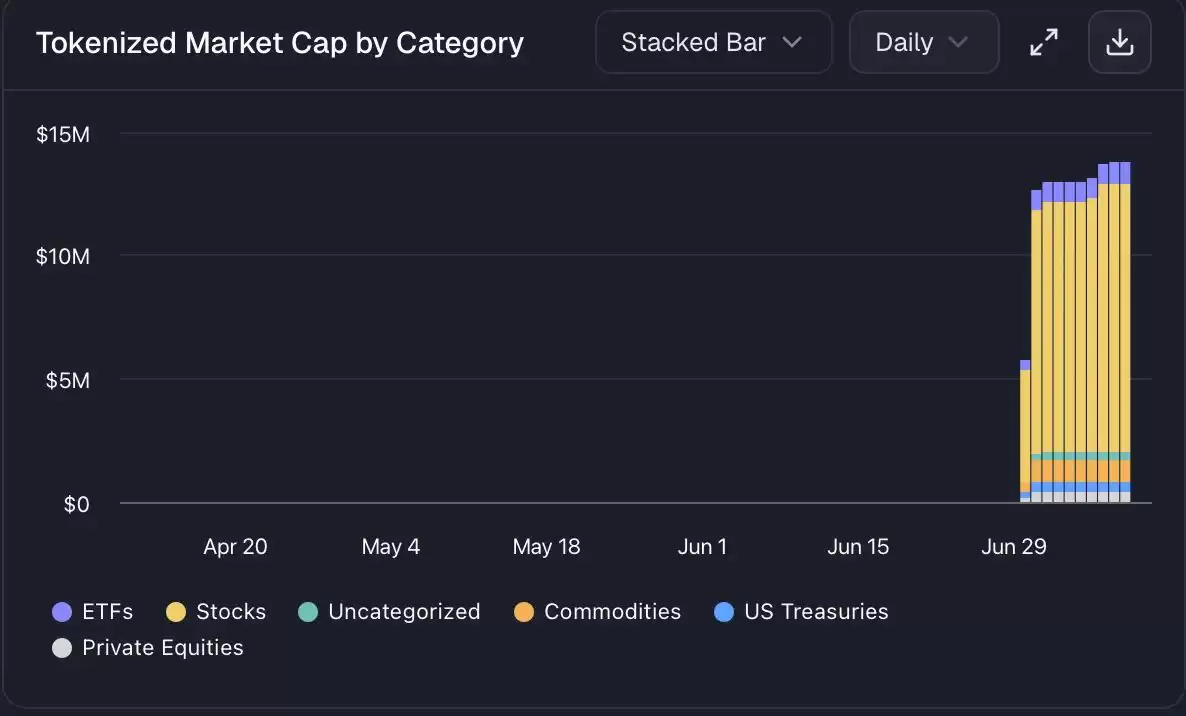
7 月 1 日,Robinhood 推出 Robinhood Chain 公链主网。这是一条基于 Arbitrum 技术栈搭建的以太坊 Layer-2 网络,专为 24/7 交易并直接接入 DeFi 的代币化现实资产设计。核心产品是股票代币:用户可持有英伟达、苹果、谷歌等股票的链上敞口。其结构为代币化债务证券(代表经济敞口而非法律所有权),通过 Robinhood Wallet 在 120 多个国家可用(不包括美国)。与常见的企业链公告不同,Robinhood Chain 在首日即提供了完整的 DeFi 堆栈:Uniswap(作为主要流动性的专用 AMM)、Lighter、1inch、Rialto 和 Arcus(来自 dYdX 团队),以及 Chainlink 作为官方预言机。此外,Robinhood 还推出了基于 Morpho 的借贷产品 Earn,USDG 目标年化收益率约为 7%。
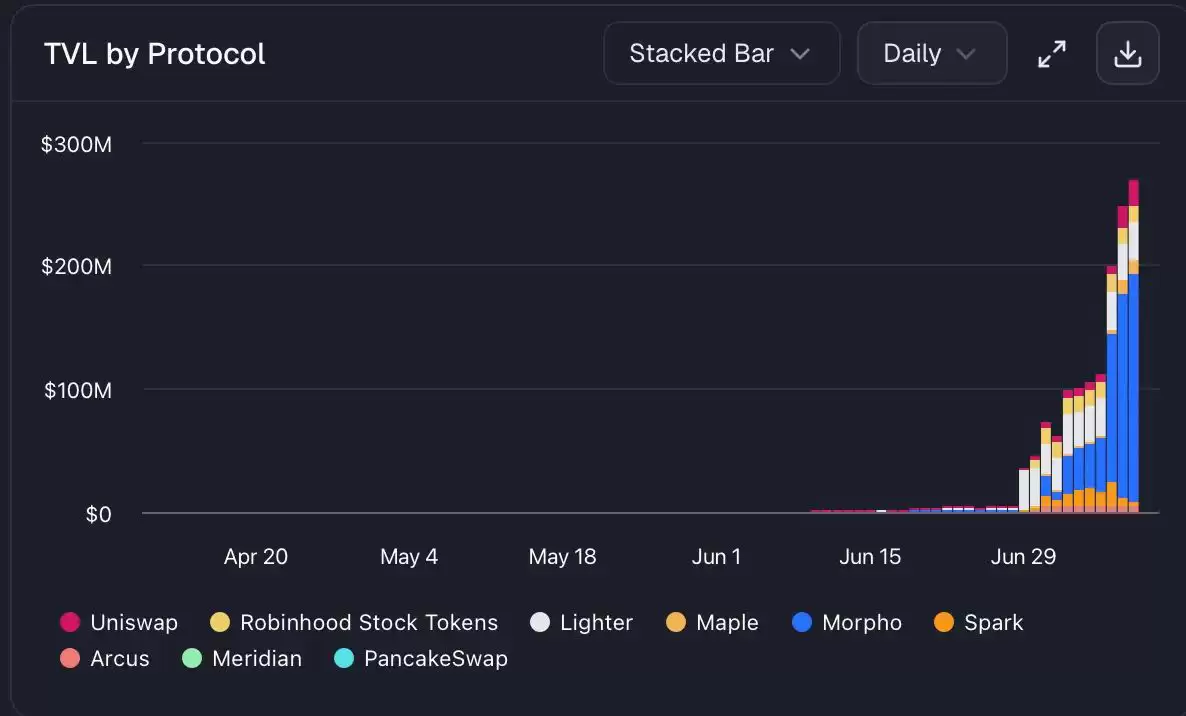

从战略层面解读,这是 Robinhood 2025 年收购狂潮(包括 Bitstamp、WonderFi 及欧洲代币化股票试点)的顶点,旨在组合成一个垂直整合的链上券商——资产在其网络上代币化,通过自有 Wallet 交易,使用集成借贷融资,并在其技术栈中托管。市场对此反应积极:HOOD 成为本周最大赢家之一,上涨 15.4%。悬而未决的问题在于监管;合规合成工具与未注册证券之间的界限在不同司法辖区差异巨大,多家监管机构(包括刚将加密规则制定加入 7 月议程的 SEC)正在划定红线。
Open USD:财团稳定币
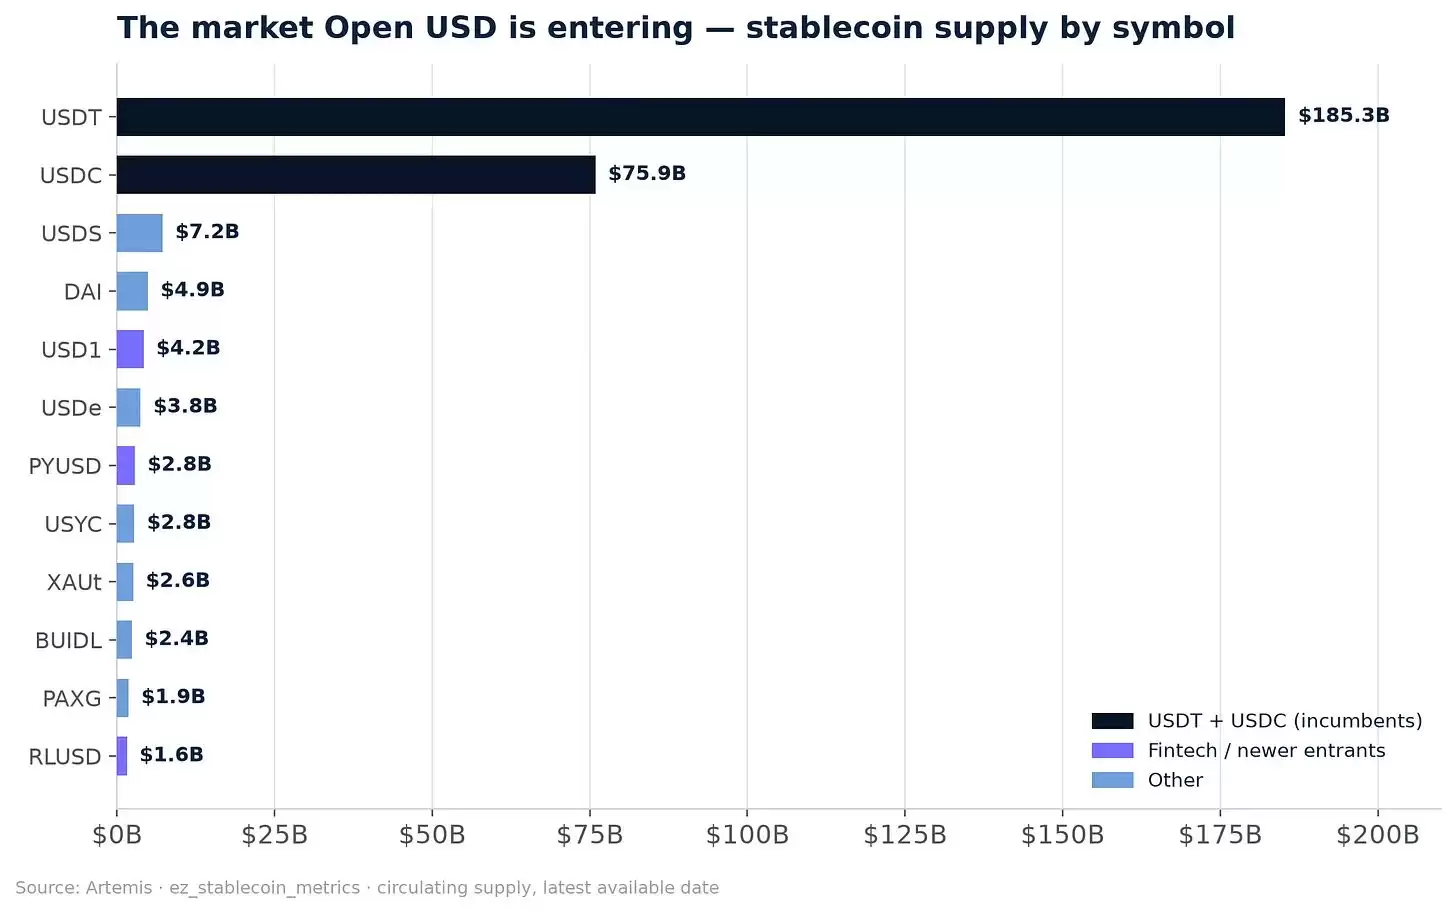
本周最大的金融科技头条是 Open USD 的发布。这是由 Open Standard 推出的新稳定币,获得约 140 家合作伙伴的支持,名单堪称科技金融名人录:Google、三星、IBM、Coinbase、Solana、BlackRock、渣打、美国银行、美国运通、BBVA、Visa、万事达、纽约梅隆银行,并由前 Coinbase 产品负责人 Zach Abrams 领衔。其定位为"全球资金流动的新稳定币……为互联网经济而建",计划于今年晚些时候上线。
野心巨大,要克服的在位优势同样巨大。稳定币供应依然高度集中:根据 Artemis 数据,USDT(约 1850 亿美元)和 USDC(约 760 亿美元)合计占约 2950 亿美元以上追踪量的绝大部分。即使资金充足的金融科技入局者规模仍较小——PYUSD 接近 28 亿美元,Ripple 的 RLUSD 接近 16 亿美元,USD1 接近 42 亿美元。Open USD 将从这个分布的低端起步。其差异化优势在于分发渠道:一个横跨卡网络、银行和大科技的财团能从第一天就将现实世界的支付流量导向稳定币,这正是金融科技公司一直盘算的"变现模式"。这也清晰表明稳定币已成为金融基础设施的必备品——同一周,渣打银行开通了机构通过 Circle 直接铸造/赎回 USDC 的通道,PayPal 也将 PYUSD 转为 Polygon 上的原生发行。
本周图表
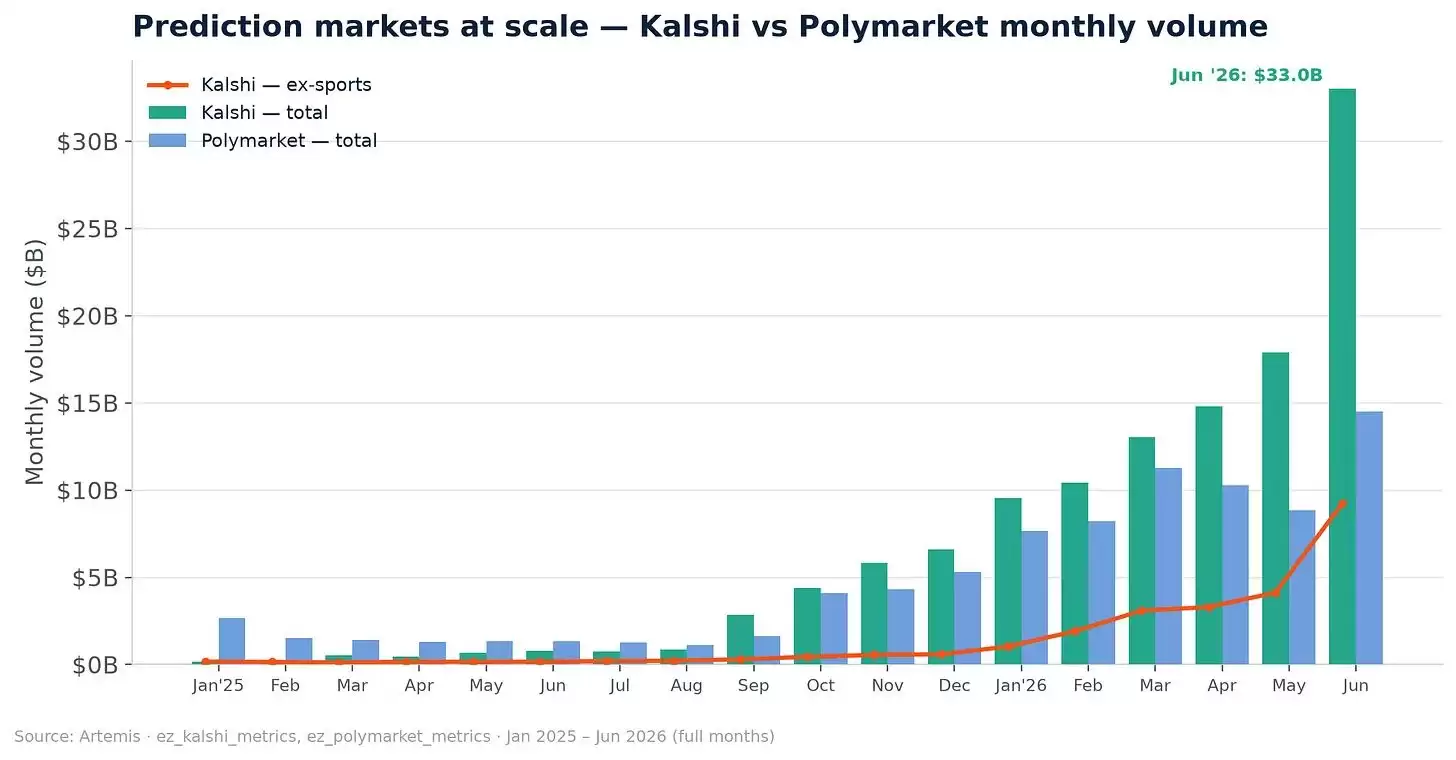
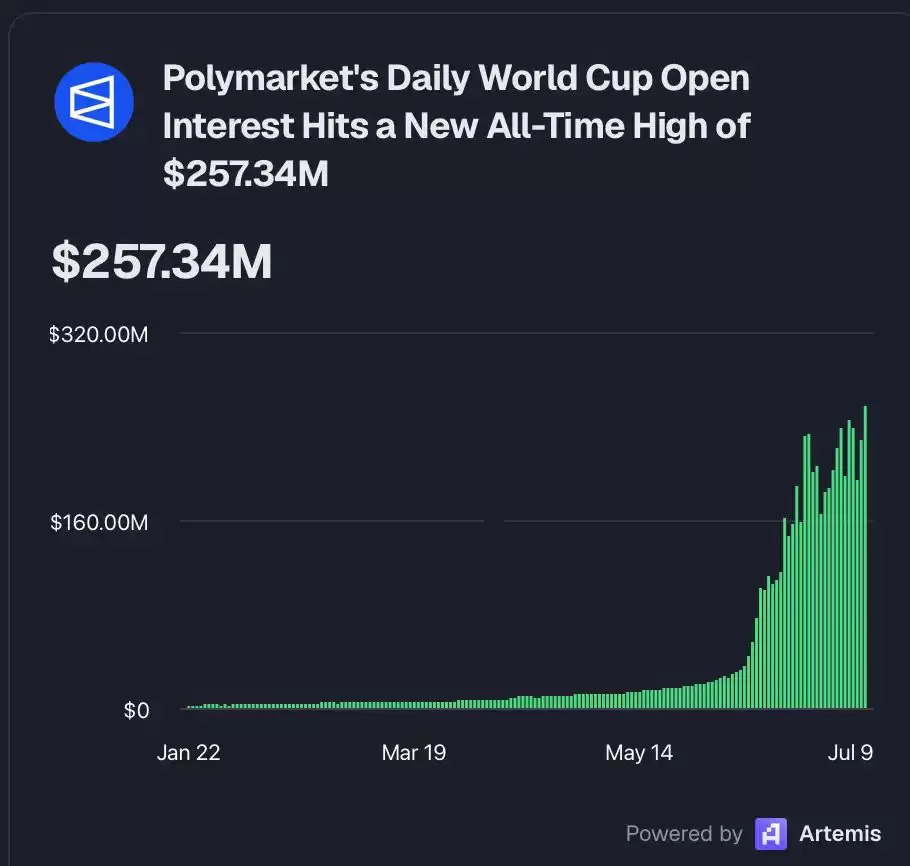
其他值得关注的消息
DTCC 于 7 月开始对代币化罗素 1000 股票、ETF 和美国国债进行有限生产交易,获得包括 BlackRock、高盛、摩根大通、Circle、Ondo 在内的 50 多家公司支持,完整发布定于 10 月。与 Robinhood 的合成模式不同,DTCC 将已托管资产代币化,因此代币承载实际法律所有权。
MiCA 过渡期于 7 月 1 日关闭,Binance 在 6 月 24 日撤回希腊申请后被锁定在欧盟市场之外。资金正流向持牌运营商,SBI 花费约 2.89 亿美元收购日本交易所 Bitbank 便证明了这一点——这是一笔九位数的"许可证"购买交易。













