


本文围绕 dat 展开梳理,重点讨论其运作逻辑、关键观察指标以及常见风险点,供读者作为信息参考。
从当前到第四季度,DAT 市场的主导力量大概率仍将来自采用 PIPE 发行机制的 Alt DAT。这类路径的特点在于上市效率较高,并且能够较快对底层代币形成规模效应。与此同时,BTC/ETH 相关赛道已较为拥挤,SOL 叙事也在持续演绎,山寨币板块的关注度正在升温。
本文要点
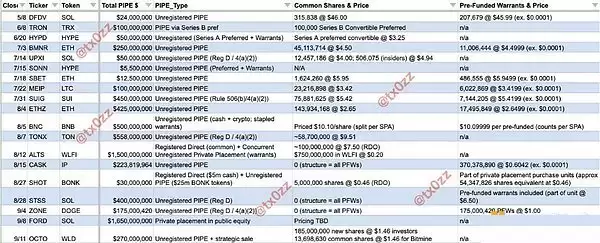
关键 DAT 要素:可结合投行对标表格观察不同项目的结构差异。
附加问题:需要反复确认,最终所有者究竟是谁。
DAT 的争议与担忧:部分质疑有现实依据,但也有不少判断缺乏充分支撑,仍需结合备案文件进一步核实。
第四季度展望:随着发行高峰逐步过去,市场最终会筛选出更具持续性的项目。
Alt DAT 集中进入这一领域,并非单一因素推动,而是多种市场动力叠加的结果。
其核心吸引力之一,在于提供了新的上市路径:目标并非传统加密交易平台首发,而是直接对接纳斯达克等公开市场。
同时,一些 DAT 还引入了回购与销毁相关机制,并尝试实现可货币化的资本运作闭环。
以下内容基于对 Alt DAT 数据的整理与归纳。
部分 Alt SPAC 项目,例如瞄准 ENA 代币的 TLGY 和瞄准 ETH 的 ETHM,目标是在年底前完成上线。原文提到,虽然作者个人更看好 TLGY,但相关资金需等到年底 deSPAC 完成后才能动用,因此在此之前大规模推进媒体宣传并不合适。
另有已上市公司在原有业务之外叠加比特币策略,这并不属于单纯的概念玩法。以 SMLR 为例,这类主体的溢价交易窗口期被定义为 2024 年第三季度至 2025 年第三季度;但从长期看,原文判断这些标的更可能回归到按净资产价值折价交易,因为投资者拥有更多、也可能更优的风险敞口替代方案。
还有一类 DAT 项目,在初期采用的是 ELOC(应急信贷额度)而非 PIPE,这意味着其资金并不能立即到位。
需重点关注的事项
RDO 代表即时解锁。未注册份额则需等待注册生效后才能解锁,预计周期约为 30 至 45 天。不过,根据纳斯达克新规,如果 PIPE 部分通过实物形式完成,当前可能还需要经过股东投票,具体指引仍待进一步明确。
预融资权证通常用于避免投资者持股比例超过特定门槛,以规避额外报告义务。
权证虽然常被视为增信工具,但它也意味着 DAT 能够提前锁定未来在特定价格区间融资的能力,尤其是在 mNAV 转为折价时,这一点更值得关注。
原文给出的判断是,可以默认 99% 的 PIPE 投资者会在解锁后选择卖出。
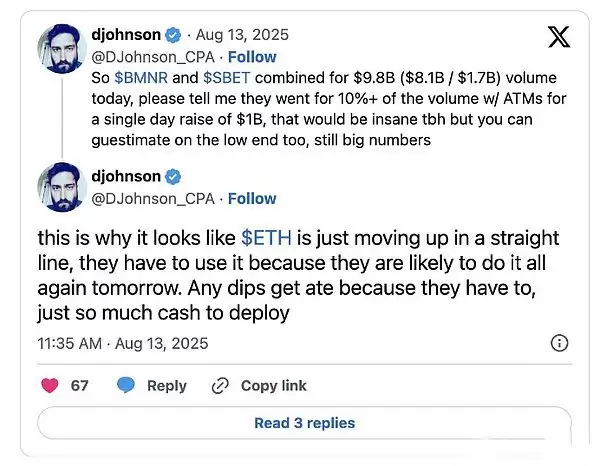
部分操盘方会通过大规模融资与较高流通量争取 WKSI(知名成熟发行人)资格,以便更快启动 ATM(按市价发行)机制,并将溢价直接转化为融资能力。BMNR、SBET 被视为已有案例,OCTO 也被认为可能沿用类似模式。
结构设计始终是核心。评估项目时,应重点关注每股净资产价值(NAV),以及未来是否可能因权证等工具带来稀释风险。
同时,还要留意 DAT 为投行支付了多少费用。当前规模不足 1 亿美元的 DAT,如果前期支付过高费用,往往更难顺利启动。不同投行的能力侧重点并不相同:有的擅长品牌塑造和叙事包装,有的更强于结构设计,也有的主要聚焦于壳资源获取。
补充数据维度与尽职调查问题
关键发言人(注意力回报率):谁真正具备影响市场认知的能力?分销渠道固然重要,但能否讲清楚项目逻辑同样关键。并不是每个项目都需要像 Tom Lee 这样具有行业影响力的人物,草根扩散也可能有效。以 BONK 的 DAT 项目 SHOT 为例,其就拥有核心贡献者 Nom。
财库管理:相关支出规模有多大,是否会对现金流构成持续压力。
流动性:流通量与交易量占募资规模的比例如何。
买入压力:净新增募资金额占代币流通市值的比重是多少;怎样的比例才会形成实质影响,10% 或 20% 是否已构成压力阈值,值得单独判断。
标的公司业务:在 DAT 尚未完全剥离传统业务前,标的主体是否存在或有负债,或其他长尾风险。
基金会参与:该 DAT 是否获得基金会支持,还是仅仅属于众多同类项目中的一个。
回购机制:是否计划动用部分募集资金进行防御性回购,是否另行设置了用于该目的的权证或可转债资金池。
未来战略:如果 DAT 对 PIPE 采取一次性现金兑现思路,那么后续无论是标的公司、接任团队还是基金会,其沟通能力都需要重点观察。原文强调,这并不是只存在于加密市场内部的博弈,而会带来现实层面的后果。
面向散户的公关与投资者关系:如果一个 DAT 把数据指标放在叙事逻辑之前,其策略可能存在偏差。可以直接查看其公开内容,判断执笔者希望影响的是谁。Alt DAT 的竞争首先发生在认知层,最先争夺的往往就是散户注意力。
核心质疑与对应观察
mNAV 正在压缩:这一点确实存在。对于缺乏竞争力、难以进入头部序列的项目来说,估值收缩本就是大概率事件。ETH 相关项目面临这一情况,原文认为与 ATM 机制导致的过度稀释以及整体市场环境有关。但更重要的问题在于:你是否相信某个 DAT 能在数月内实现每股价值增长,并跑赢直接持有现货的方式?如果答案是肯定的,那么折价 mNAV 本身就可能成为市场关注点。需要看到的是,DAT 项目之间天然存在差异。BTC、ETH、SOL 赛道或许最终只会留下 1 个强势赢家,而 Alt 赛道的结果,更取决于各项目讲故事和争取关注的能力。
这是否属于庞氏结构:原文观点是,目前尚未看到高杠杆资金大规模涌入这些 DAT 项目,因为多数交易仍以股权融资为主。即便未来出现杠杆因素,也未必会形成剧烈连锁反应,更可能表现为低效项目陷入缓慢停滞。届时,一些 DAT 可能需要卖出代币并回购股份,从而对代币价格形成下行压力。
他们是否在向散户转移风险:原文强调,需要考虑纳斯达克相对更严格的上市标准。那些试图强行注入锁定期代币的项目,后续表现通常不会太好。市场对于这类做法已经逐渐形成识别能力,最终上市价格仍会由市场自身完成仲裁。
对第四季度的看法
BTC、ETH、SOL 相关赛道目前已趋于饱和。除非出现明显的区域性玩法,否则不宜预期会有大量超高竞争性的新项目继续涌入。
原文预计,后续可能会出现若干获得基金会支持的 TOP50 DAT 项目,总募资额(含实物出资)大致维持在 2.5 亿美元区间。
随着 mNAV 压缩以及实物出资可能受到限制,传统 VC 继续参与此类交易的意愿或许会下降,进而造成资金供给减弱。这种变化也可能反向压低壳公司的价格。
最终成败仍取决于结构设计。接下来,市场会逐步验证那些在七八月启动的 DAT 项目,哪些真正具备长期成功潜力,尤其要看其在第四季度的表现:能否获得实质性的媒体关注,能否在解锁后的资本结构下持续运作。
对于 SPAC 模式,原文态度并不算乐观,除非项目拥有全明星团队,并且具备高度差异化的叙事能力。以 ETH DAT 领域为例,BMNR 已经建立了领先格局;BTC 相关载体项目也可能呈现相似局面。如果要挑战龙头,例如 MSTR,对后来者而言就必须一次打中市场核心预期。
总体而言,原文仍认为 DAT 对加密行业整体可能带来积极影响,前提是其确实能够从股权市场募集到净新增资本,并进一步为自身生态构建飞轮效应。
需要说明的是,DAT 相关项目涉及发行结构、解锁安排、稀释风险与市场流动性等多重变量,读者在理解项目时应重点核对公开文件与核心条款,避免仅依据单一叙事做判断。













