


以谷歌、亚马逊、微软、Meta、甲骨文五大巨头为代表的超大规模云服务商
“19世纪的淘金热中,掘金者往往空手而归,反倒是卖铁锹、搭驿站、供物资的基建提供者赚得盆满钵满。如今ai浪潮下的财富逻辑,正惊人地重演这一幕。”然而,谷歌、亚马逊等超大规模云服务商的股价却持续横盘……
被业界统称为“超大规模云服务商(Hyperscaler)”的头部云厂商,近期股价表现疲软。它们虽是AI革命背后的核心资本输出方,持续加码巨额基础设施投入,但市场对其自由现金流承压、股息与回购能力减弱的担忧日益升温。尽管在股价涨幅上远逊于AI芯片、模型公司等“资金接收端”,但部分资金已开始关注其显著偏低的估值水平,并悄然布局。
“19世纪淘金热时期,资金提供者吃了亏,而卖铲子等提供基础设施的人却积累了最多的财富。AI革命也在上演同样的戏码”。法国东方汇理资产管理公司(Amundi)股票投资部首席投资官(CIO)Barry Glavin如是评价。
当前主导AI基础设施投资的,正是以美国谷歌、亚马逊、微软、Meta、甲骨文为代表的五家超大规模云服务商。高盛将这五家公司股价编制为指数后显示,其整体走势自年初以来基本维持窄幅震荡,未见明显上行突破。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
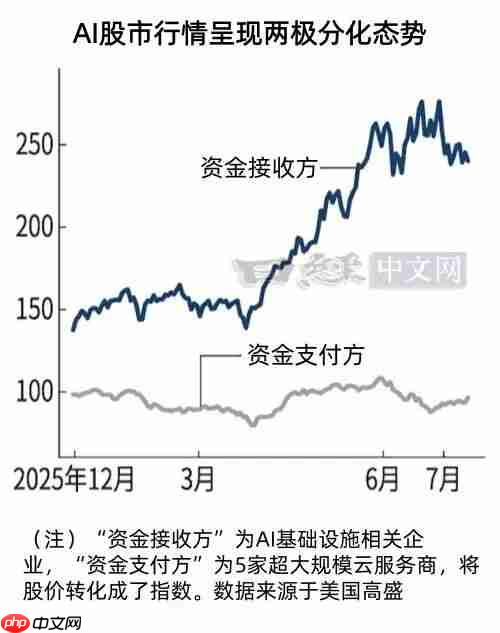
随着资本开支规模持续攀升,投资者愈发忧虑其经营性现金流压力及股票回购空间收窄。“市场正清晰划分‘资金使用者’与‘资金出资者’两类角色”,高盛分析师Tony Pasquariello指出。
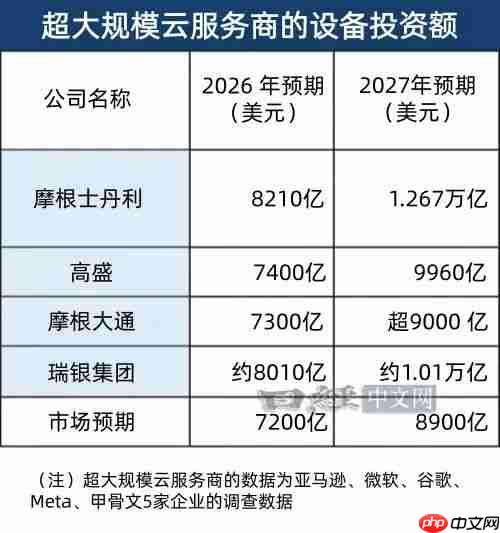
与此同时,超大规模云服务商的设备投资总额正加速膨胀。据法国东方汇理投资研究所(Amundi Investment Institute)统计,目前市场普遍预计上述五家企业2026年资本支出将达约7200亿美元,较年初预测上调2000亿美元。
美国摩根士丹利于6月率先上调谷歌设备投资预期,随后在7月进一步调高亚马逊与Meta的资本开支预测。综合来看,2026年五家企业总投资额或达8210亿美元,2027年更将飙升至1.267万亿美元。
摩根大通证券团队(Dubravko Lakos-Bujas等)则预估:2026年总投资额约为7300亿美元,2027年将突破9000亿美元。该行分析师Samik Chatterjee补充道:“当前对2027年设备支出的初步估算仍偏谨慎,后续仍有上修可能”。
东方汇理的Barry Glavin等机构投资人亦认为:“设备投资规模仍有进一步上修空间”。支撑这一判断的核心因素包括:存储芯片价格持续走高、AI算力需求升级带动单机柜功耗与散热成本上升、以及高性能网络与液冷设施普及带来的增量支出。
云厂商不断扩大的资本开支,正成为拉动AI基础设施产业链(即“资金受益方”)股价上行的关键引擎。高盛编制的AI基础设施主题指数——涵盖美光科技等在内的18只成分股——年初至今累计上涨达70%。其中,存储类标的表现尤为亮眼:闪迪股价年内飙升近5倍,美光科技涨幅亦接近2倍。
不过,进入7月后,前期暴涨的存储器板块动能趋缓,而超大规模云服务商股价则逐步显现企稳迹象。在资金从AI半导体等热门赛道转向前期滞涨标的的背景下,“低估值吸引力正引发买盘回流。结合其自身扎实的盈利能力和现金生成能力来看,此前股价存在明显超跌”,松井证券资深市场分析师大山季之分析称。
中国AI产业的快速崛起,对超大规模云服务商而言是一把双刃剑。本土AI初创企业月之暗面(MoonShot AI)推出的高性价比大模型,在多项基准测试中已逼近美国头部模型水平。若中国企业未来能以显著更低的成本实现同等性能的AI模型部署,市场或将担忧现有云基础设施存在结构性过剩风险。
由此衍生出一种预期:一旦出现上述情形,超大规模云服务商可能主动放缓资本开支节奏,“短期内反而带来估值修复机会”,松井证券大山季之指出。但从更长周期看,中国AI生态的成熟或将削弱美国AI芯片企业的技术护城河,行业前景不宜过度乐观。
本文来自微信公众号“日经中文网”(ID:rijingzhongwenwang),作者:日经中文网,36氪经授权发布。














