


全球市场正在进入一个波动风险持续累积的夏季窗口。美联储新任主席沃什减少前瞻指引,令政策路径更难判断;日元跌破162,触及近40年低位,套息交易平仓风险随之升温;美股二季度财报季在高预期中开启,标普500盈利增长预期达到24%,一旦业绩不及市场预估,回调压力可能迅速放大。多重变量交织之下,机构普遍强调分散与对冲的重要性。
表面平静的全球金融市场,正处在风险重新定价的前夜。
State Street Investment Management首席执行官Yie-Hsin Hung本周对英国《金融时报》表示,新任美联储主席沃什有意减少前瞻性沟通,这使市场对未来货币政策的把握进一步下降,“这将引入波动性和不确定性”。
与此同时,日元兑美元本周跌破162,创下约40年来新低,围绕日元套息交易的潜在扰动再次成为市场关注焦点。Amundi投资总监Vincent Mortier给出的应对思路是,尽可能分散风险并进行全面对冲。
另一方面,美股指数波动率指标VIX虽然仍处低位,但市场内部脆弱性已悄然抬升。瑞银衍生品策略团队的“Turbu-lens”市场脆弱度指标目前升至0.9(量程为-1至1),为2025年9月中旬以来最高水平。历史经验显示,此类读数往往对应VIX阶段性上行的风险。叠加盈利预期高达24%的二季度财报季开启,市场对“高预期落空”的敏感度正在上升。
美联储新主席增加政策观察难度
对全球市场而言,美联储领导层变化已成为当前最核心的不确定性来源之一。
沃什上任后,明显收缩了对外沟通的范围和频率,并减少对政策走向的前瞻性表述。英国《金融时报》援引分析人士观点称,从宏观审慎角度看,这种做法并非没有道理——引导市场预期并不是美联储的核心职能,更精简且更统一的沟通方式,理论上可能有助于减少误读。
但当这种沟通风格与沃什推动改革的意图,以及伊朗局势持续动荡叠加后,市场对政策判断的难度明显加大。油价上行带来的通胀担忧,本周已推动债市明显回调。关键问题在于,投资者尚无法确认沃什是否会对近期油价虽不剧烈、但具有实际影响的上涨作出政策回应,也难以判断其整体货币政策倾向。当前债券收益率逼近4.6%,进一步压缩了权益资产的估值空间。
日元逼近关键区间,套息交易风险再受关注
日元正重新成为全球金融市场的潜在风险源之一。
本周,美元兑日元突破162,日元触及40年来最弱水平。市场普遍押注,日本方面可能容忍通胀在相对高位运行,同时在加息问题上维持谨慎态度。
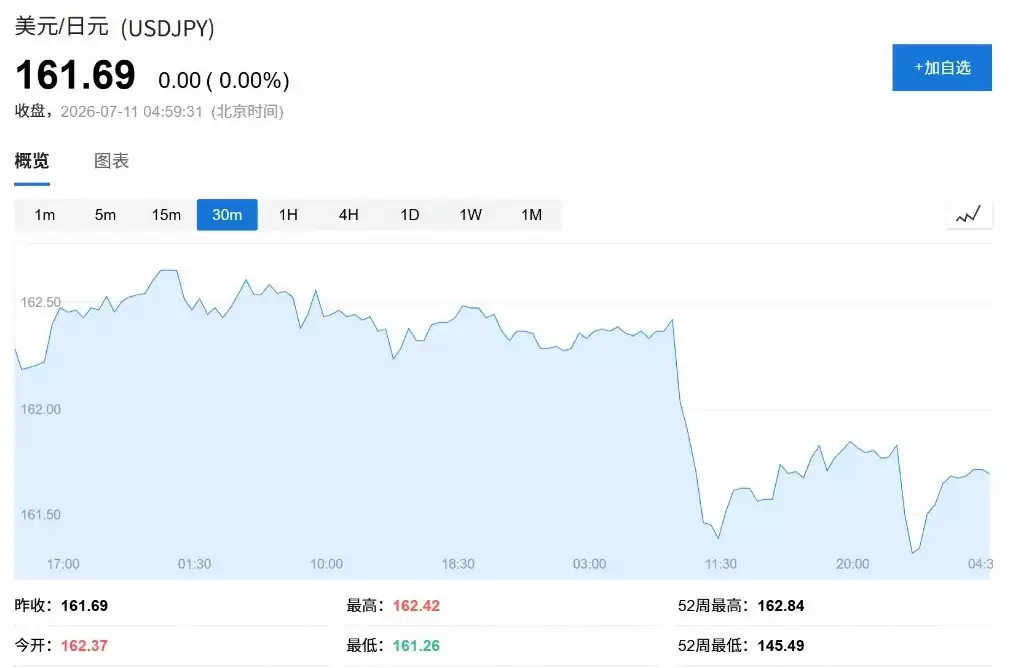
围绕日元的系统性风险,主要体现在两条传导链条上。其一,如果日本当局为了稳定汇率而干预市场,可能需要出售美元资产,尤其是美国国债,这种操作或对全球债券市场形成外溢影响。其二,市场中仍存在大量利用低成本日元融资、转投其他全球资产的套息交易头寸。一旦日元快速反弹,这部分交易可能被迫集中平仓,风险扩散至哪些资产类别,目前仍难准确预判。
英国央行本周也指出,杠杆资金,也就是借贷资金,已成为近几个月全球股市上涨的重要推动力量之一,而且相关规模增长很快。这类结构性支撑往往也意味着市场对流动性与融资环境更加敏感。
VIX低位不代表安全,市场脆弱度正在抬升
巴克莱策略师Emmanuel Cau将当前阶段定义为“危险的夏季窗口”,认为市场表面上的平稳并未反映内部风险的累积。巴克莱策略师Anshul Gupta团队则指出,VIX近期回落恰好发生在季节性波动通常收窄的时间段,属于“短暂的甜蜜时期”,并不意味着风险已经消退。
更值得关注的是指数波动率与个股波动率之间的明显背离。瑞银策略师Maxwell Grinacoff团队表示,当前个股波动率已高出指数波动率三倍以上。该团队认为,这种差距在夏季有较大概率收窄,而一旦收敛过程开始,无论是货币政策重新定价,还是地缘政治扰动,都可能推动指数层面的波动突然放大。若系统性策略继续整体加杠杆,相关脆弱度指标“可能真正触及+1”。
夏季流动性偏弱则可能成为风险放大器。北半球夏季通常伴随交易员和机构投资者休假,市场成交量下降、流动性减弱,价差随之扩大。在这种环境下,即便缺乏强烈的新信息冲击,股票、债券和外汇等资产也更容易出现较大波动。2024年夏季就曾出现类似案例:一次并不严重的美国通胀数据不及预期,意外引发美元走弱、日元走强、科技股承压,日本股市单日下跌12%,市场一度传出美联储将紧急降息的声音。
财报季在高预期中开局,真正风险在于不及预期
在上述宏观背景下,美股二季度财报季正式展开,市场风险也因此进一步集中。
目前,分析师对标普500成分股二季度盈利增长的预期高达24%,对欧洲斯托克600成分股的盈利增长预期也达到12%。与以往不同的是,本轮财报季前夕,市场一致预期仍在持续上调。预期越高,意味着一旦公司业绩或指引不及市场判断,估值调整空间也可能更大。
科技板块仍是焦点。按照巴克莱测算,自去年10月至今,苹果、Meta、亚马逊、Alphabet、微软和英伟达合计已蒸发约2万亿美元市值。与此同时,市值达到5万亿美元的芯片巨头英伟达,目前市盈率已接近好时(Hershey),显示市场对其估值溢价的追捧已有所降温。
黄金与油价的表现也出现了超出部分投资者预期的变化。金价在2026年初强劲开局后,刚刚录得自2008年以来最大单月跌幅,单月跌幅超过11%;油价则在能源专家普遍警惕的背景下出现回落。这些变化反映出,市场共识正在发生松动,原有主流叙事的稳定性正面临考验。
在对冲思路上,考虑到财报季期间个股分化和板块轮动可能持续,仅依赖指数层面的对冲工具,效果未必充分。Maxwell Grinacoff认为,“单股期权在战术层面或许提供了更好的机会”。Vincent Mortier则继续强调更宏观的思路:尽可能分散风险,并进行全面对冲。对于市场参与者而言,在波动可能升温的阶段,风险控制仍是不可忽视的一环。













