


很多币安合约玩家在爆仓后查看账单时,都会对一笔名为「保险清算费」的扣款感到困惑:明明只亏了6 u,怎么最后结算时却扣了21 u?这多出来的部分去哪了?
不少用户会有疑问:为什么欧易、Bitget或Bybit等平台看似没有这笔单独的费用,而币安却明码标价?难道币安在额外收费?
真相是:所有主流交易所都存在类似机制,只是币安将其透明化了。其他平台往往将这部分成本隐藏在其他手续费或滑点中,实际成本可能更高。

保险清算费的底层逻辑是什么?
可以将保险清算费通俗地理解为「爆仓税」。为了便于理解,我们可以用打牌做类比:
- 正常交易中,你投入100 U本金,输光即离场。
- 但在合约市场中,交易所为了保障系统稳定性,不会等到你的保证金完全归零才执行强平。
- 系统会在保证金即将耗尽前(例如剩余2 U时)提前触发强平。
- 这剩余的2 U并未退还给用户,而是被划入保险基金,即所谓的保险清算费。
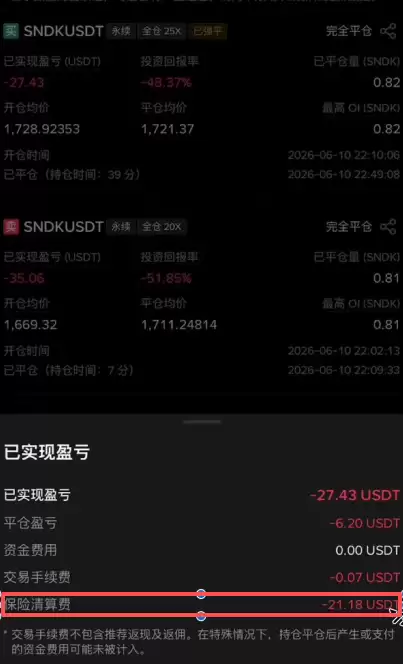
虽然从情感上难以接受,但这是全球衍生品永续合约市场的通用规则。币安的优势在于将这一隐性成本显性化,让用户清楚知晓交易成本。
新手必读教程:
- 大陆用户如何合规注册币安?2026年最新全流程指南
- 如何用法币购买BTC?新手入门与实战操作详解
什么情况下会触发保险清算费?
该费用的触发条件非常明确,主要取决于是否发生强制平仓:
- 主动止损/止盈:若用户自行设置止损并成交,未触发强平,则不收取。
- 主动市价平仓:自行操作平仓,未触发强平,则不收取。
- 系统强平(爆仓):当保证金不足且未及时处理,被系统强制平仓时,必收。
因此,只要避免被系统强制平仓,即可完全规避此项费用。
币安保险清算费的具体费率标准
根据币安官方公布的最新标准,主要交易对的保险基金费率如下:
- BTC:1.25%
- ETH:1.25%
- BCH:1.25%
- XRP:1.25%
- LTC:1.25%
无论仓位大小,一旦触发强平,均按持仓价值的1.25%扣除。这意味着爆仓时的实际损失将比账面亏损多出1.25%。

保险基金究竟用于何处?
币安官方解释称,该费用注入保险基金,用于在市场极端波动时补贴穿仓亏损,保障交易对手方权益。
然而从交易者视角来看,这笔费用本质上是一种交易成本。它主要作用是维护交易所系统的稳定性,防止因个别用户穿仓导致平台亏损,而非直接保护爆仓用户。
如何有效避免保险清算费?
既然该费用是「爆仓税」,核心规避策略只有一个:坚决避免被强制平仓。
具体执行建议:
- 务必设置严格的止损单,将风险控制在可承受范围内。
- 监控保证金余额,避免接近强平线。
- 合理控制仓位大小,避免满仓操作。
- 在市场剧烈波动时,主动减仓或平仓,而非等待系统强平。
许多资深交易者通过严格的止损纪律,成功避免了此类费用的产生。
为何其他平台看似没有此项费用?
部分用户认为欧易、Bitget等平台免费,实则是一种误解。
这些平台通常将类似成本内化到其他费用中。例如通过扩大点差、调整强平价格或合并手续费等方式隐性收取。币安将保险清算费单独列出,反而体现了收费的透明度。
其他平台可能的隐性收费方式包括:
- 直接从余额扣除,账单明细不单独显示。
- 合并计入交易手续费或资金费率。
- 通过优化强平算法,在强平瞬间产生滑点损失。
因此,对于重视透明度的交易者而言,币安的收费模式更具可预测性。
保险清算费可以申请退款吗?
很遗憾,保险清算费一旦扣除,不可退还。这是行业通用规则,旨在维护保险基金的充足性。
若对扣费有疑问,建议:
- 核对交易记录,确认是否确实发生强平。
- 检查强平价格与触发时间。
- 联系官方客服核实具体情况。
但在正常强平情况下,该费用属于合理合规收取。
常见问题解答 (Q&A)
Q: 为什么保险清算费比我的本金亏损还多?
A: 保险清算费是基于持仓总价值计算的,而非亏损金额。若使用高杠杆且持仓较大,即使亏损比例不高,1.25%的基数也可能导致绝对金额较大。
Q: 所有交易对的费率都是1.25%吗?
A: BTC、ETH等主流币种通常为1.25%,但部分山寨币或新上线币种费率可能不同。具体请以币安官网实时公布的费率表为准。
Q: 设置止损单就能100%避免保险清算费吗?
A: 理论上可以,但在极端行情(如插针、流动性枯竭)下,止损单可能无法以预期价格成交,甚至滑点导致强平。因此,控制杠杆和仓位才是根本解决方案。














