





2026交强险新规落地:驾驶行为成保费核心变量,守法车主直降30%
2026年,关于交强险的各类说法层出不穷——“950元时代终结”“保费将暴涨”等消息在社交平台持续刷屏。经比对金融监管总局最新文件、中国保险行业协会费率表及主流保险公司系统报价逻辑,真相清晰浮现:基础保费未变,浮动机制全面升级,你的每一次安全驾驶,正在真实转化为真金白银的优惠。
首先要破除最大误区:6座以下家庭自用车交强险基准保费,2026年仍为950元/年。所谓“涨价”,实则是过去依赖返现、油卡、代扣分等灰色让利所掩盖的真实成本回归。如今“报行合一”全面执行,报价即实付,无隐藏折扣,价格更透明,服务更有保障。
✅ 优惠规则一目了然(全国统一):
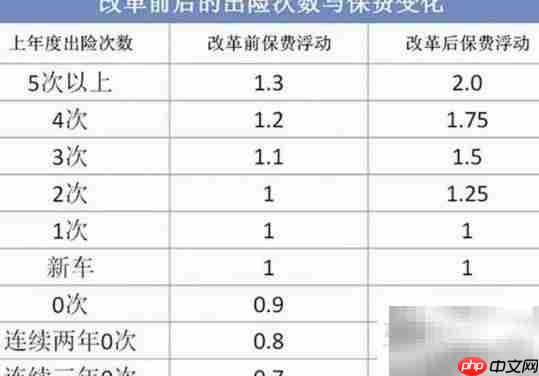
- 连续1年无有责事故 → 保费打9折 → 855元
- 连续2年无有责事故 → 打8折 → 760元
- 连续3年及以上无有责事故 → 打7折 → 665元(较基准直降285元,相当于加满1.5箱油)
⚠️ 上浮规则同样刚性:
- 上年度发生1次有责事故(不含死亡)→ 次年恢复基准价950元(优惠清零)
- 出险2次 → 上浮10% → 1045元
- 出险3次 → 上浮30% → 1235元
- 出险5次及以上 → 保费翻倍 → 1900元
? 关键利好:无责赔付不计入出险记录!
若你被追尾、被剐蹭,交警明确认定你无责,即便保险公司向对方支付了无责赔付(如100元),该记录不触发NCD系数上浮,连续无事故年限继续累计,折扣照享。这一调整彻底解决多年痛点,真正实现“谁违法谁担责,守法者不背锅”。
? 地区差异化已启动:
青海、海南等低事故率地区,6座以下家用车最低浮动系数可达0.5,保费低至475元;而江苏、浙江等高密度区域,最低系数为0.7(665元)。保费不再“全国一刀切”,更精准匹配地域风险。
? 商业险同步深度优化:
- “自主定价系数”监管区间收窄(0.65–1.35 → 实际执行多为0.85–1.2),叠加NCD系数(连续3年无出险可低至0.5)、交通违法系数(酒驾一次上浮30%,两次达60%),形成三维动态定价;
- 车损险完成整合:盗抢、自燃、玻璃破碎、涉水等7项责任全部纳入主险,无需再单独购买附加险;
- 三者险保额建议升级:一线城市推荐300万起,二三线城市200万起步;100万保额约1200–1500元,200万仅贵150–200元,性价比极高;
- 医保外用药责任强制并入三者险,进口钢板、靶向药等费用由保险公司直接赔付,无需额外加保。
? 省钱组合推荐(2026实用版):
- 城市通勤老旧车(车龄>6年):交强险665元 + 100万三者险550元 + 车船税240元 ≈ 1455元/年
- 新能源/高频用车:交强险665元 + 200万三者险780元 + 医保外用药险30元 + 车船税免征 ≈ 1475元/年
- 划痕险、盗抢险、玻璃单独破碎险、涉水险等——绝大多数车主无需购买,保费高、出险率极低,属典型“伪刚需”。
这一次改革,不是简单涨或跌,而是推动车险从“理赔工具”回归“风险共担+行为激励”的本质。安全驾驶三年,省下的不只是285元,更是对规则的尊重、对生命的敬畏,以及一份沉甸甸的确定性。













