








负债比率的计算方式常令许多人感到费解,今天我们就系统梳理其具体算法,助力大家更清晰、准确地理解并运用这一核心财务指标。
1、 负债比率,亦称资产负债率或债务比率,体现的是企业期末负债总额与资产总额之间的比例关系,是评估企业财务杠杆程度与资本结构稳健性的重要尺度。
2、 计算前提为获取规范、完整的资产负债表,从中准确提取报告期末的资产合计数,即总资产账面净值(已扣除累计折旧等备抵项目)。
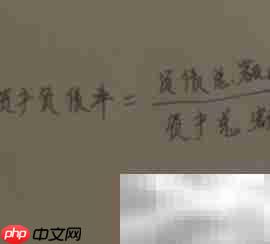
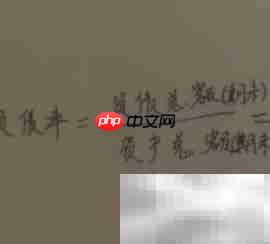
3、 同步确认期末负债总额——涵盖短期借款、应付账款、长期借款、应付债券等全部流动与非流动负债,并将其除以资产总额,再乘以100%,即得负债比率:
负债比率 =(负债总额 ÷ 资产总额)× 100%
4、 该比率直观揭示企业资金来源中债权融资所占份额,既是判断偿债能力与财务风险的关键依据,也直接影响债权人授信决策、股东收益预期及管理层融资策略。
5、 深刻把握负债比率的本质,首要在于厘清“期末资产总额”的构成——包括货币资金、应收账款、存货、固定资产、无形资产等全部可确权资产。
6、 其本质即为负债总额与资产总额的比值,数值越高,表明企业对外部资金依赖越强,潜在财务压力越大。
7、 作为企业财务安全的“晴雨表”,资产负债率被广泛应用于风险识别、信用评级、监管合规及宏观杠杆监测,是衡量经营稳健性不可或缺的量化标尺。





















