


MegaETH近期因Aave等核心DeFi协议撤离,导致TVL大幅缩水,估值承压。项目方试图以"性能突破+原生生态+稳定币收益回购"三驾马车重塑市场信心:10毫秒区块延迟、USDM美债收益回购MEGA机制及MegaMafia差异化生态构成其理论价值锚。然而,Aave治理摩擦、生态结构失衡及L2叙事疲软等隐患仍悬,市场对其100-150亿美元估值预期分歧明显。
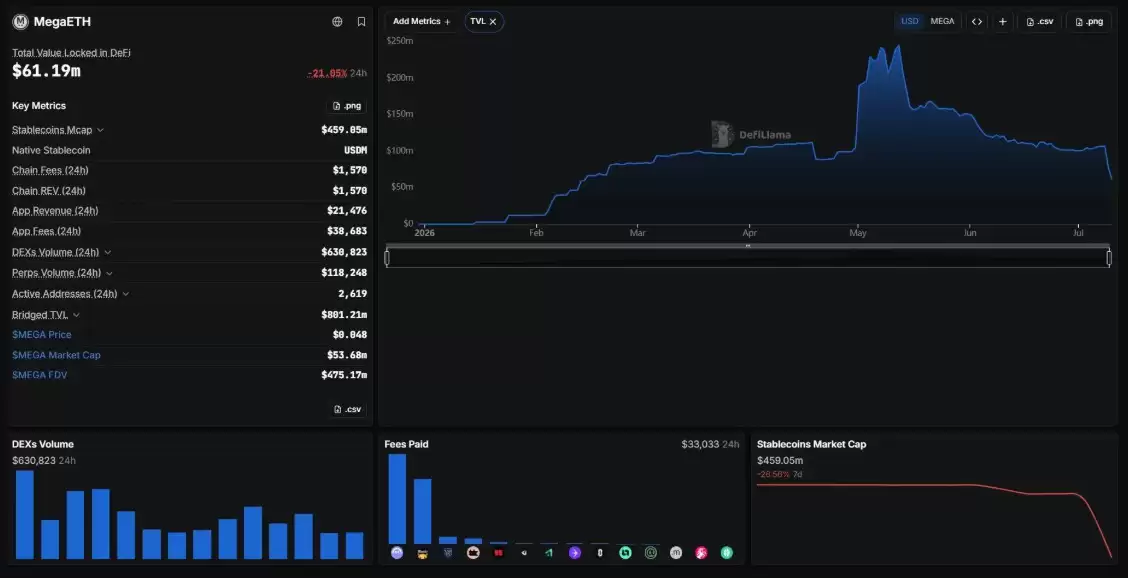
据DefiLlama最新数据,MegaETH全链TVL在7月9日至10日经历剧烈波动,一度跌至3000万美元出头,24小时跌幅接近60%,较5月峰值蒸发约七成,链上头部协议Aave V3日内撤出80%流动性。
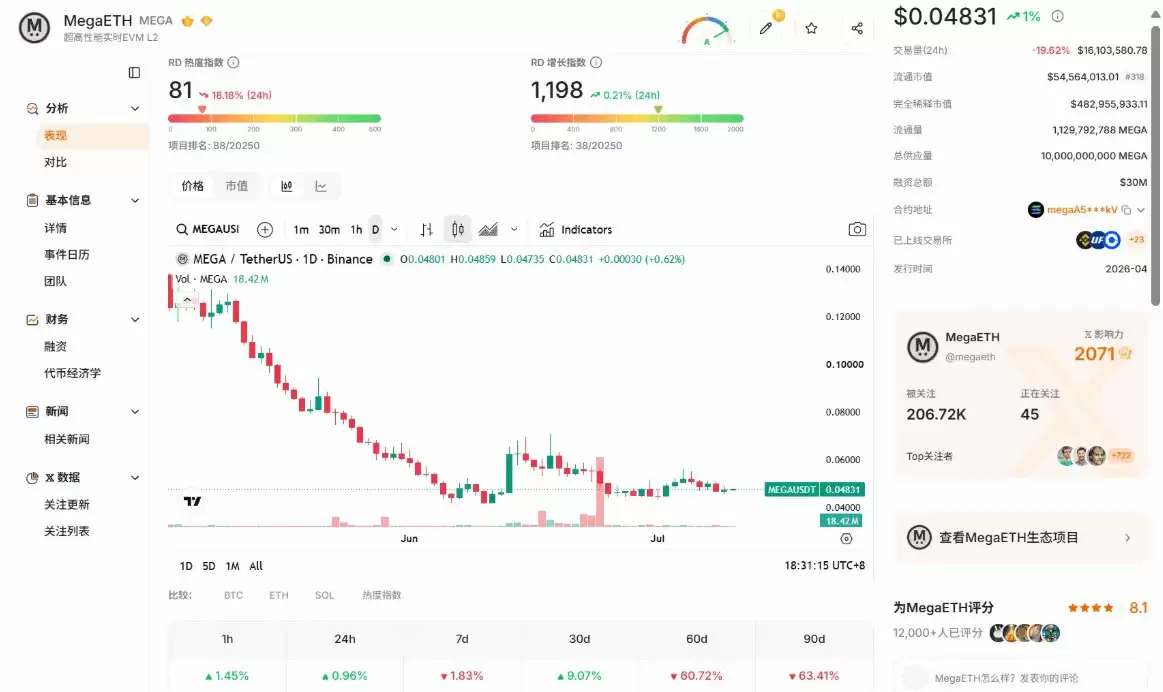
市场表现方面,MEGA价格跌至0.048美元附近,市值仅剩约5400万美元,FDV约4.8亿美元。
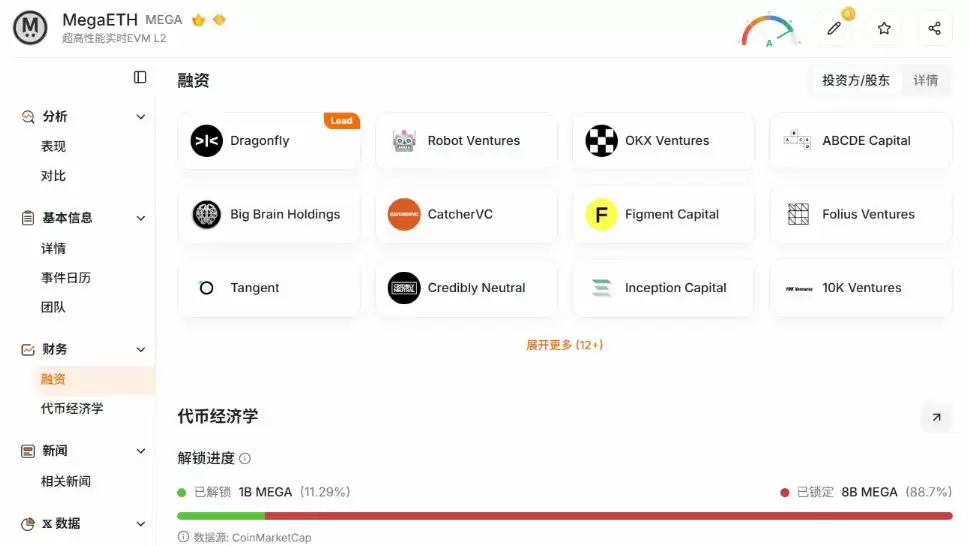
MegaETH曾是这一轮最被期待的新公链之一,上线即踩中市场热点,背靠豪华VC阵容和KOL打新热情,代币FDV一度冲高至约20亿美元。今年5月,其DeFi TVL触及2.45亿美元,一度挤进公链TVL排名前11。
从被广泛看好的明星公链,到短时间内遭遇TVL剧烈回撤,MegaETH只用了短短几个月。随着支撑其估值的资金基础松动,它的价格是否已经跌到位?还是说,账面繁荣散去后,它的估值仍缺乏支撑。
高度依赖单一协议与循环策略的TVL
在MegaETH的生态里,高峰时期Aave一度贡献了这条链九成左右的TVL。目前总TVL在6000万美元波动,其中Aave仍占65%左右。
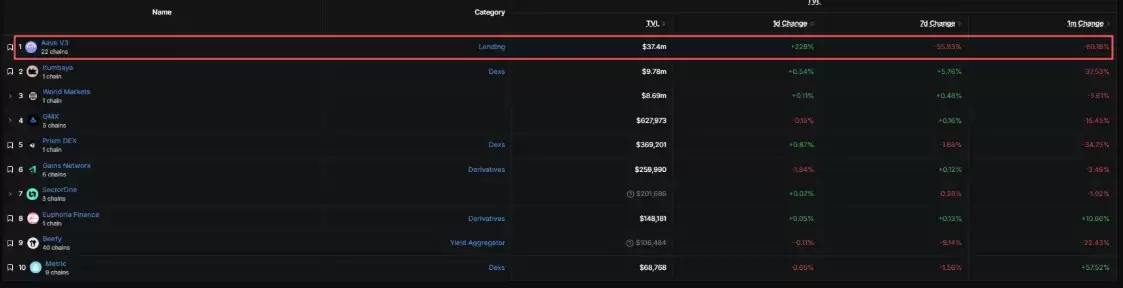
事实上,在两个多月前MegaETH最大的TVL来源还另有其人。代币上市当日,MegaETH生态的原生DEX协议Kumbaya占到全链9843万美元TVL中的5903万美元,占比约六成。
同一时间,Aave V3、GMX以及Chainlink Scale等项目集成上线,此后TVL主导者逐渐变成Aave。
风险评估机构LlamaRisk此前指出,MegaETH的TVL高度依赖Aave,同时稳定币结构又高度集中于USDm和USDe。在其看来,剔除原生资产后,通过第三方和特定资产通道进入MegaETH的外部资产占比偏高,资金来源、资产类型和协议方式都较为集中,稳定性存疑。
具体到玩法上,市场普遍质疑,这块体量很大程度来自Ethena相关的稳定币循环策略,即把稳定币反复抵押、借出、再抵押,通过叠加杠杆做高账面。
这就意味着,当USDe的收益率跌破Aave的借贷成本,这套套利机制将失去利差空间,循环仓开始拆解,资金也随之撤离。
无论是上线期的积分激励,还是循环策略里的利差收益,这类资金本质都是为收益而来,一旦预期收益消失便会离场。这在DeFi里是常见的商业行为,本身谈不上意外。
真正让市场警觉的,是当这块占比极高的资金抽走之后,MegaETH链上还剩下什么,以及这些剩下的东西能不能撑起它当前的估值。
估值与基本面,隔着三重错配
第一层错配,发生在估值与真实使用之间
截至发稿,MEGA市值约5400万美元,FDV约4.7亿美元。据RootData数据显示,目前MEGA 88.7%的代币尚未流通,大量持有者因一年期的锁定安排无法退出,未来仍存在一批潜在抛压。
再看当前估值对应着多少真实使用。数据显示,MegaETH全链协议30天的真实收入不到90万美元,年化约1000万美元,日活跃地址仅2619个。
平均到每个日活地址,MegaETH身上背负着约18万美元的FDV,而每个地址一个月贡献的真实协议收入,尚不足350美元。
显然,它的价格锚定的并不是当下真实的经济活动量级,而是市场对它未来的想象,而这份预期正在一步一步崩塌。
第二层错配,在代币叙事与生态质量之间
市场买入MEGA,买的是一个高性能DeFi公链的故事。但从收入结构看,却有一定反差。

DefiLlama数据显示,MegaETH上收入最高的协议是Monster,这是一个实体集换卡牌游戏,30天收入约67万美元,占到全链协议收入的近八成。
而顶着DeFi叙事、高峰时期占据全链约九成TVL的Aave,同期收入只有约9万美元。
同样的错位也体现在稳定币上。MegaETH链上的原生稳定币USDM存量约4.6亿美元,DEX日成交仅约63万美元,永续合约一天成交更是只有约12万美元。而且这块存量还在流失,USDM的市值近7天下滑超过26%,比TVL更能说明真实资金正在离场。
一位长期参与者@OlricOnlyfornft指出,MegaETH早期曾拥有很强的社区,但团队长期更专注技术与应用,与社区沟通不足,不少亮眼的项目最终迁往了其他链,如今能被清晰指认为成功案例的应用并不多,仍在坚持建设的只剩少数几个。
这类看法未必足以单独构成结论,却说明在市场热度退去之后,MegaETH仍需要用更清晰的应用样本来证明生态质量。
第三层错配,在于短期预期与长期兑现
MegaETH在上线初期承接了过高预期:TGE、蓝筹入驻、KOL打新、TVL冲高,共同构成了早期估值锚。可几个月后回头看,链上的兑现能力始终没有跟上。
今年2月,Uniswap把v2、v3、v4全部署上MegaETH,而截至发稿,Uniswap在MegaETH上的TVL已不足两万美元,近7天蒸发约97%。近一日,Aave V3的TVL曾单日回升超过240%,但拉长到7天,它依然下跌超过50%。
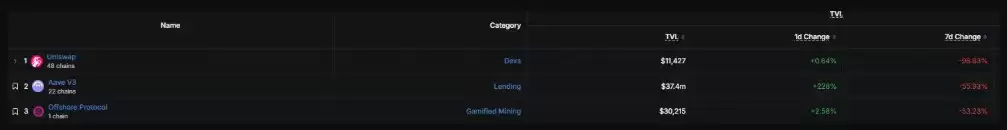
资金的大进大出,恰恰说明这部分TVL由套利资金驱动,而非稳定沉淀的真实需求。
值得注意的是,MEGA的处境并非孤例。同为这一轮被高估值追捧的明星新公链,Monad的代币MON也一路走低。MON目前约0.022美元,较2025年11月的高点已跌逾五成,目前市值约2.69亿美元。
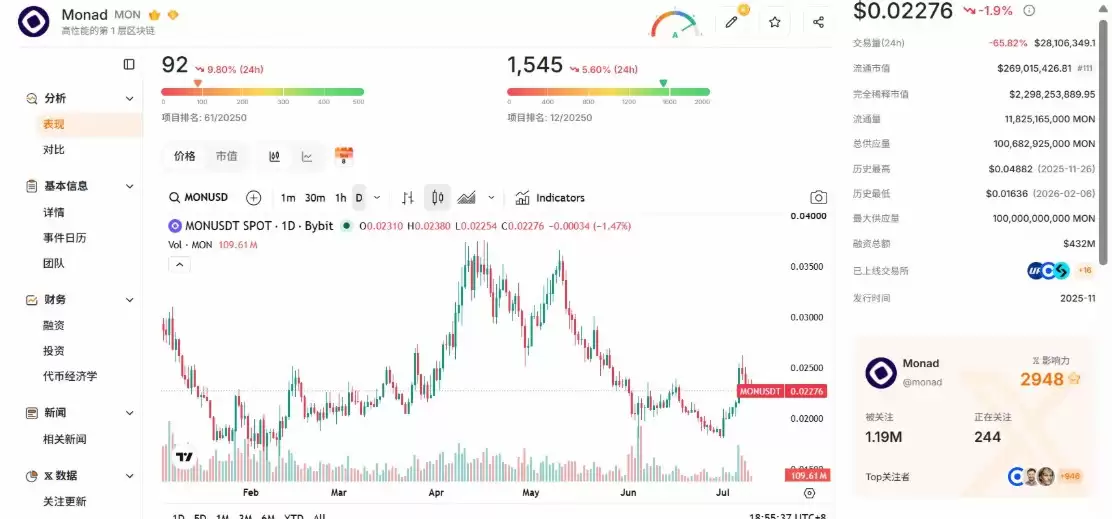
尽管Monad近期的TVL因借贷协议的资金流入有所回升,但市场反应平平。这与MegaETH的情形指向同一个判断,即市场在给这一类公链定价时,越来越不认账面TVL,而是看真实的价值支撑。
换句话说,这轮调整未必只是MegaETH的单点失速,更像是市场开始减少对账面TVL和明星叙事的溢价,转而要求更清晰的交易、收入和生态承接作为支撑。
何况公链赛道的竞争仍在加剧,包括Robinhood在内的新玩家不断入场,持续分流着市场的注意力与资金。
对MEGA而言,跌幅虽已巨大,但若出现反弹,更可能来自市场情绪的短期修复,而非基本面的真正改善。
账面繁荣散去,MEGA仍在等一个价值支点
把这几处错配放在一起看,结论逐渐清晰。
当激励与套利资金撑起的账面繁荣退去,MEGA当前的市值与它真实的链上基本面之间,缺的正是一个扎实的价值支点。
市场情绪也已明显偏向谨慎。一种观点认为,这是激励资金退潮之后的正常估值回归。积分激励停止、循环套利的利差消失,资金离场是必然结果,MegaETH只是把这套打法的杠杆叠得较高,因而回撤格外剧烈。
社区层面,不少用户持续质疑团队的沟通与透明度,指出Discord已关闭社区讨论、Telegram仅对持有大量代币的用户开放,团队的公开露面远不如上线之前。
不过这些说法多为用户单方陈述,尚未获官方证实。截至发稿,MegaETH团队暂未就相关质疑公开回应。
对MEGA而言,无论将其视为仍在向基本面回归的过程,还是已经跌出了明显的估值与基本面错配,后续的看点都落在同一件事上,即团队能否把短期流动性转化为真实使用,把此前募集的巨额资金兑现成实际的生态成果。
在这些兑现出现之前,除了市场情绪带来的短期反弹,似乎还没看到其他估值重新站稳的坚实理由。












