


2025年第一季度加密行业可能出现哪些新机会?市场关注度较高的加密资产主要集中在哪些方向?以下内容结合原文信息,对2025年第一季度加密行业展望进行梳理。
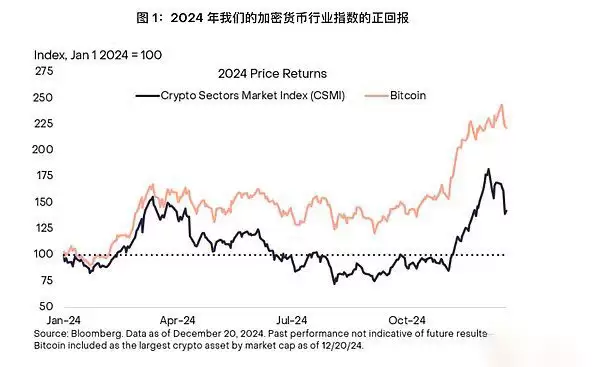
- 2024年第四季度加密市场显著上涨,这一变化可从FTSE/灰度加密行业指数家族的表现中得到印证。市场走强主要反映了美国大选结果带来的积极情绪。
- 智能合约平台赛道竞争持续升温。以太坊依然是该领域的重要核心网络,但阶段性表现落后于市值排名第二的Solana。同时,Sui与The Open Network(TON)等替代Layer 1网络获得了更多关注。
- 灰度研究团队更新了Top 20资产名单,覆盖多个加密行业细分板块。原文认为,这些资产在下一季度具备较高关注度。本季度新增资产包括HYPE、ENA、VIRTUAL、JUP、JTO和GRASS。需要注意的是,这些资产价格波动明显,整体风险较高。
- 灰度加密行业指数体系为理解可投资数字资产及其底层技术提供了框架。在此基础上,灰度与FTSE Russell合作推出FTSE灰度加密行业指数系列,用于衡量和跟踪不同加密资产类别,灰度研究也将其纳入持续的市场分析中。
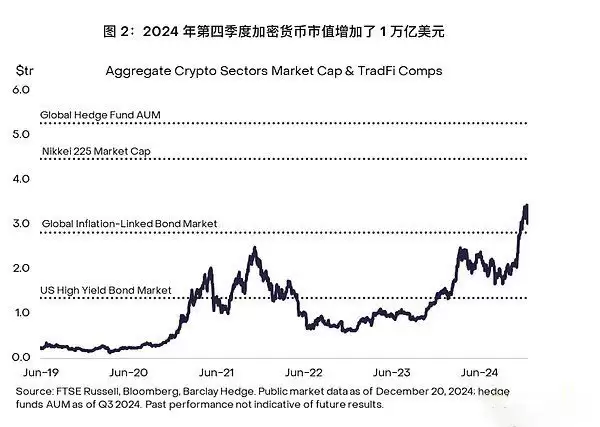
2024年第四季度,加密市场整体估值大幅提升,主要原因是美国大选结果带来的正向市场反应。根据综合加密市场指数(CSMI),加密行业总市值在该季度由1万亿美元升至3万亿美元。
若将加密市场规模与传统公私募市场资产类别进行对比,当前数字资产行业体量大致相当于全球通胀挂钩债券市场,规模超过美国高收益债券市场的两倍,但仍明显低于全球对冲基金行业和日本股票市场。
随着市场估值抬升,越来越多新代币满足了加密行业框架的纳入标准,其中多数资产的最低市值门槛为1亿美元。本季度在重平衡过程中,指数系列新增了63种资产,使整体覆盖范围扩大至283种代币。
消费者与文化加密板块新增资产数量最多,这在一定程度上反映出memecoin的持续强势表现,以及游戏、社交媒体相关资产的估值提升。按市值计算,本季度新增的最大资产是以太坊Layer 2协议Mantle,其目前已达到最低流动性要求。
智能合约平台的竞争格局
智能合约平台仍是数字资产行业中竞争最为激烈的板块之一。尽管2024年对于以太坊而言具有重要意义——包括美国现货交易所交易产品(ETP)获批以及关键网络升级完成,但以太币(ETH)的阶段性表现仍落后于Solana等竞争对手。
与此同时,市场也在持续关注其他Layer 1网络,包括高性能区块链Sui,以及与Telegram生态深度结合的TON区块链。
从基础设施建设角度来看,智能合约区块链开发者需要在多种技术路径之间做出取舍,而这些选择会直接影响“区块链三难困境”,即扩展性、安全性与去中心化之间的平衡。例如,更强调扩展性的区块链通常具有更高吞吐量和更低交易费用,Solana即属此类;而更侧重去中心化与安全性的网络,则往往面临吞吐量较低、费用偏高的问题,以太坊是典型代表。
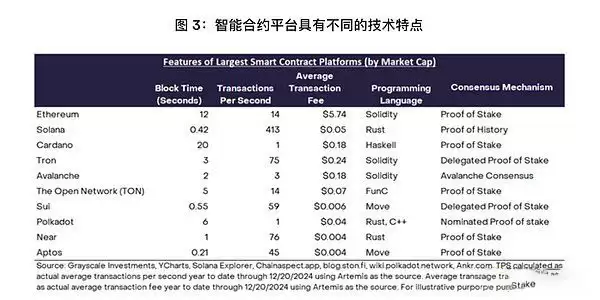
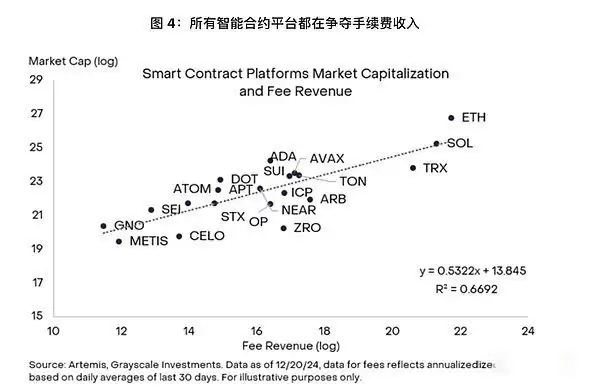
无论采用何种设计方案,智能合约平台的核心价值之一在于其创造网络手续费收入的能力。手续费收入通常被视为推动相关区块链代币价值的重要因素,虽然总锁仓量(TVL)等指标同样具有参考意义。相关数据显示,手续费收入与平台市值之间存在较为显著的统计相关性。
本季度灰度研究Top 20中涉及的智能合约平台包括:
- 以太坊(ETH)
- Solana(SOL)
- Sui(SUI)
- Optimism(OP)
灰度研究Top 20资产名单
每个季度,灰度研究团队都会对数百种数字资产进行分析,以支持FTSE/灰度加密行业指数家族的重平衡工作。在此基础上,团队会发布加密行业Top 20资产名单,用于呈现其认为在下一季度更具市场关注度的资产方向。

通过 Helius API 与 Solana 区块链交互,创建/管理钱包,查询 SOL 与代币余额,发送交易,使用 Jupiter 进行代币交换,监控地址。适用于所有 Solana 区块链操作、加密钱包管理、代币转账、DeFi 交换及投资组合跟踪。
本季度重点聚焦以下三大市场主题:
- 美国大选及其对DeFi、质押等领域监管预期可能带来的影响;
- 去中心化AI技术的持续发展,以及AI代理与区块链结合趋势的加强;
- Solana生态的延续性增长。
在上述背景下,本季度新增的六种资产包括:
- Hyperliquid(HYPE):一个Layer 1区块链,重点支持链上金融应用,其主要产品是完全链上的永续合约去中心化交易所(DEX)。
- Ethena(ENA):Ethena推出了名为USDe的稳定币,该产品主要由比特币和以太坊的对冲头寸支撑。
- Virtual Protocol(VIRTUAL):一个部署在以太坊Layer 2网络Base上的AI代理协议,支持创建并共同拥有代币化AI代理。
- Jupiter(JUP):Solana生态内规模最大的DEX聚合器,TVL在Solana应用中位居前列。
- Jito(JTO):Solana上的流动性质押协议,原文指出其在2024年产生了超过5.5亿美元的手续费收入。
- Grass(GRASS):一个去中心化数据网络,通过Chrome扩展让用户共享闲置带宽,这些带宽被出售给AI公司,用于训练机器学习模型。
从板块分布来看,上述资产覆盖了加密行业中增长性和创新性较强的多个方向,也体现出市场对不同赛道的持续关注。
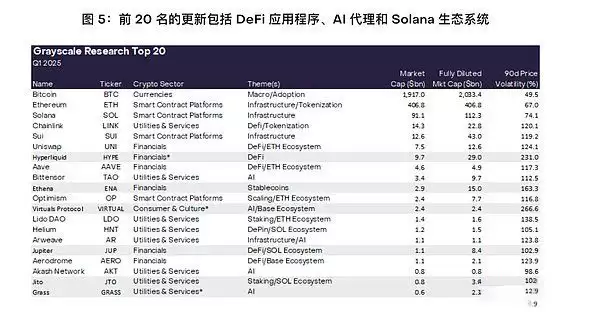
注:阴影部分表示即将到来的季度(2025年第一季度)新增资产;星号表示未被纳入加密货币行业指数的资产所属行业。资料来源:Artemis、Grayscale Investments。数据截至2024年12月20日,仅作说明用途,相关资产可能发生变化。Grayscale、其关联方及客户可能持有文中提及数字资产头寸。Top 20榜单中的全部资产均具有较高价格波动性,应视为高风险资产。
除本季度新增主题外,原文也继续看好此前几个季度持续受到关注的方向,包括以太坊扩容、资产代币化以及去中心化物理基础设施(DePIN)。这些方向在本季度Top 20中同样有所体现,例如Optimism、Chainlink和Helium继续入选,分别对应相关细分赛道中的代表性协议。
与此同时,本季度Top 20中移除了Celo等项目。原文指出,灰度研究团队并未否定这些项目在加密生态中的价值,而是认为,经调整后的Top 20资产组合在未来一个季度内可能呈现出更具吸引力的风险回报特征。
需要注意的是,加密资产本身具有较高风险,其中部分风险属于该市场特有风险,包括智能合约漏洞、监管不确定性等。此外,Top 20榜单中的全部资产都具有高波动性与高风险特征,并不适用于所有参与者。涉及数字资产时,应充分了解潜在风险,并结合自身情况进行审慎判断。
指数定义
FTSE/灰度加密行业指数(CSMI)用于衡量全球主要交易所上市数字资产的价格回报表现。
注释
[1] 截至2024年12月20日,Crypto Sectors总市场指数本季度上涨58%。数据来源:FTSE、灰度投资。
[2] 数据来源:FTSE、灰度投资,截至2024年12月20日。
[3] 数据来源:FTSE Russell,截至2024年12月20日。
[4] 数据截至2024年12月20日。
[5] USDe抵押品可能包括其他流动性较强的稳定币。
[6] Bitget。













