Strategy 于 7 月 7 日披露,公司在 6 月 29 日至 7 月 5 日期间出售了 3588 枚 BTC,价值约 2.16 亿美元。
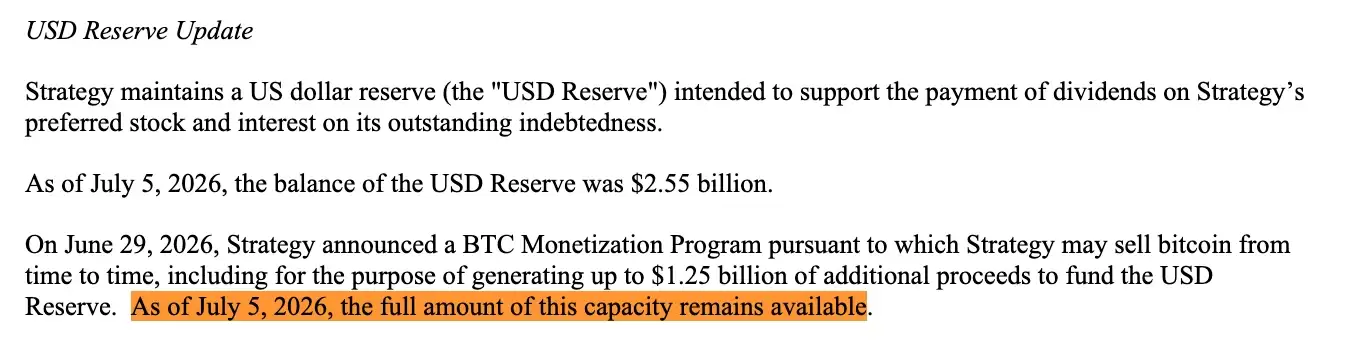
这笔资金被用于支付 STRC 分红,并补充此前用于支付分红的美元储备(USD Reserve)。尽管已经完成这笔出售,Strategy 仍表示,其完整的 12.5 亿美元储备建设额度(reserve-building capacity)依然有效。
- 此前,Strategy 在上周公布的“自救计划”中曾表示,已授权公司出售 BTC,以建立最高 12.5 亿美元的美元储备。
这意味着,Strategy 此次为补充储备而出售的约 2.16 亿美元 BTC,并未计入此前披露的储备建设额度。
从严格定义上看,两者确实存在技术差异:一个是“补充储备”(replenishing),另一个是“建立储备”(building)。但从资金流向和实际用途看,这两类出售最终都会进入同一储备体系,并服务于相同目标,只是在会计分类上被划分为不同用途。
换言之,此前披露的 BTC“货币化计划”(BTC Monetization Program,即出售 BTC)并未限制 Strategy 只能合计出售 12.5 亿美元的比特币;它限制的只是其中一个特定用途的资金池——通过出售 BTC 来“建立”美元储备。
该计划同时允许 Strategy 因其他用途出售 BTC,而这正是当前已经发生的情况。
三个资金池,12.5 亿美元并非全部
6 月 29 日,在 MSTR 与 STRC 经历数周压力后,Strategy 将这项 BTC“货币化计划”纳入更大的“数字信贷资本框架”(Digital Credit Capital Framework)中推出。
按照披露文件,该计划允许 Strategy 出售比特币,主要对应三个用途:
- 建立储备(Build the reserve):最多可出售 12.5 亿美元 BTC,用于建立美元储备(USD Reserve);
- 支付优先股和债务成本(Cover the preferreds):出售 BTC 用于支付 Strategy 对优先股和债务承担的固定股息及利息义务。如果管理层认为“出售 BTC 比发行普通股更有利”,也可以通过出售 BTC 来补充此前用于履行这些义务的储备资金;
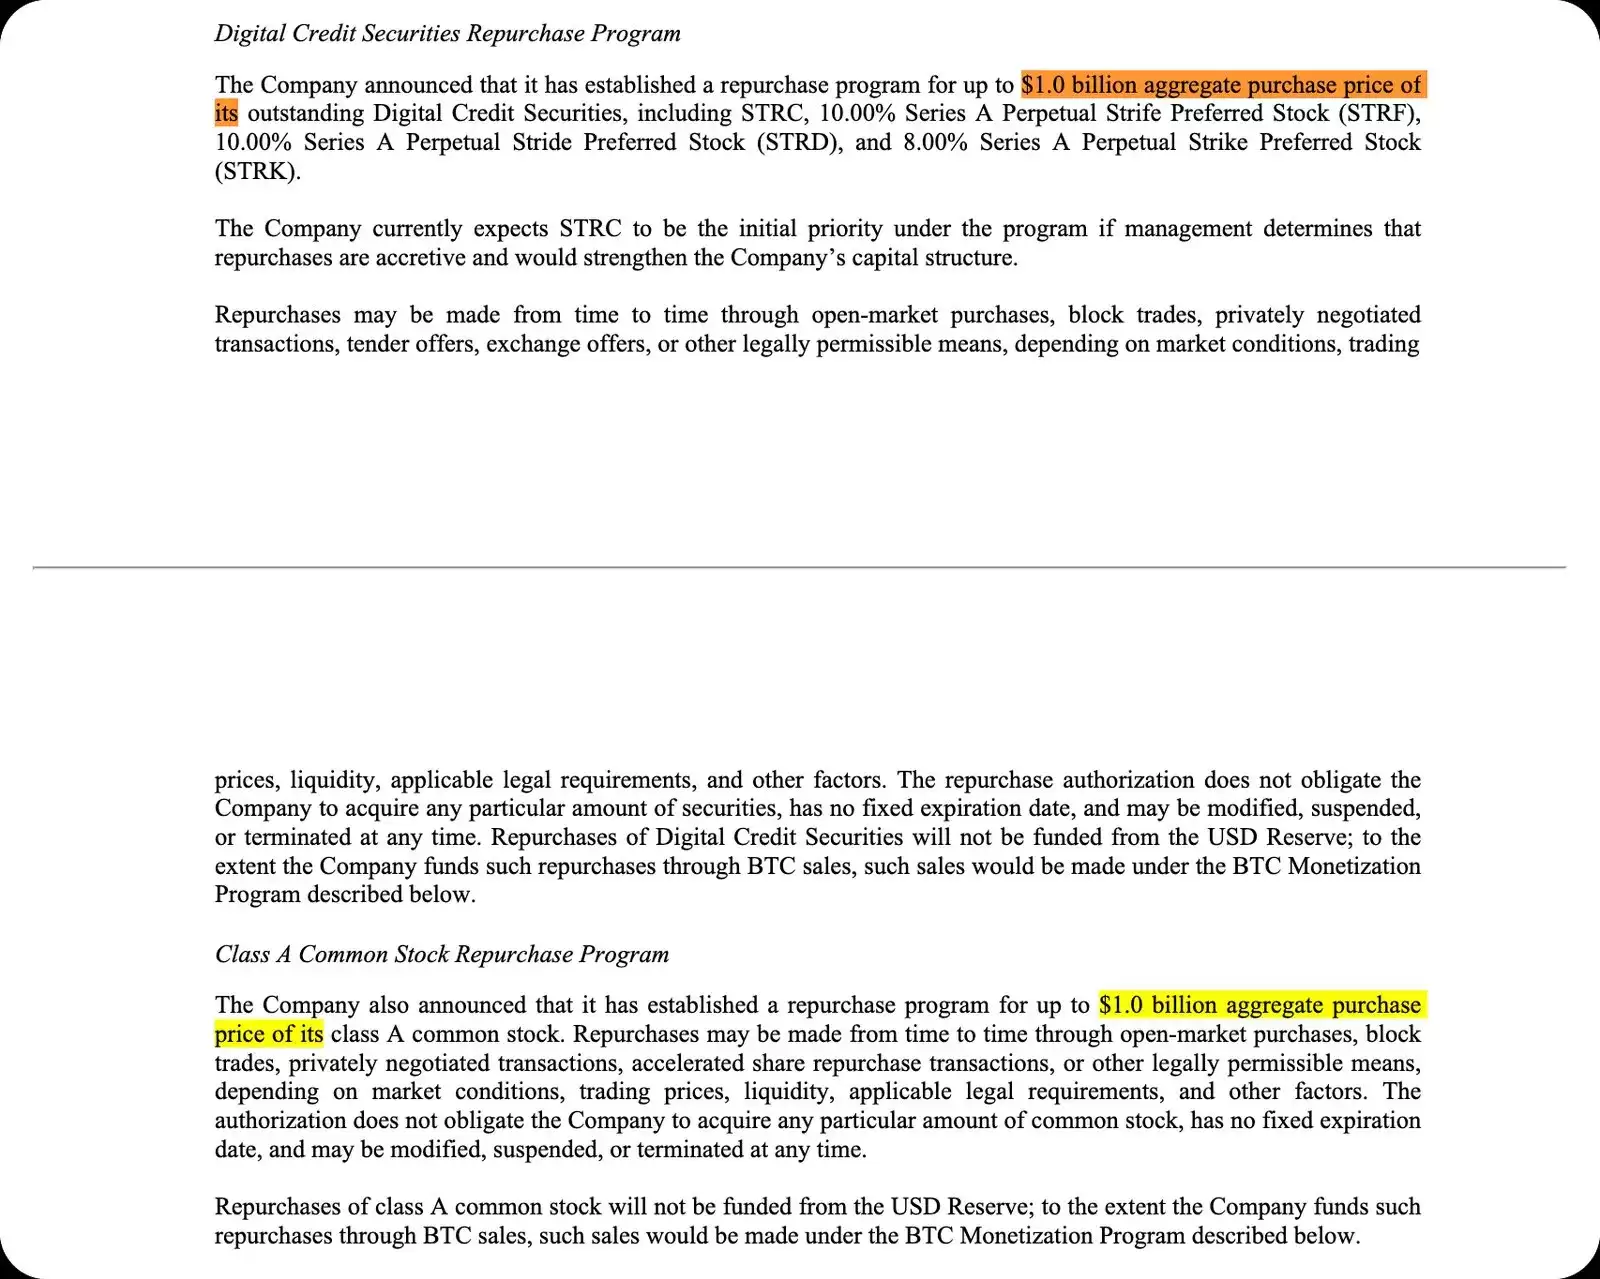
- 资助回购计划(Fund buybacks):出售 BTC 用于回购最多 10 亿美元的优先股(preferred shares)以及最多 10 亿美元的 MSTR 普通股(common stock)。此外,BTC 出售所得也可能用于覆盖相关税费、手续费和其他费用。
当时,市场讨论主要集中在第一个资金池对应的 12.5 亿美元额度,但这并不能完整反映 Strategy 的可操作空间。
仅第三个资金池,就额外对应了 20 亿美元的出售规模。因此,如果只统计已明确写出上限的部分,Strategy 当前设计中的 BTC 出售规模就已超过 30 亿美元;而这还未包括用于支付股息、利息以及补充储备的那部分资金池——这一部分目前并未披露明确上限。
“建立”与“补充”的区别在哪里
真正值得关注的细节就在这里。
美元储备(USD Reserve)的主要用途,是覆盖优先股分红和债务利息义务。在当前政策框架下,这部分资金不能用于股票回购。
截至 6 月 28 日,Strategy 的美元储备规模为 25.5 亿美元,足以覆盖公司每年约 17.6 亿美元的债务与优先股支付义务,约相当于 17 个月的保障期。董事会设定的最低要求,是维持 12 个月的覆盖水平,除非董事会批准降低这一标准。
这也是为什么“建立储备”与“补充储备”的界限值得被单独讨论。
- 在支付股息前出售 BTC,并将现金加入储备,这被定义为“建立”(building)。
- 先使用储备支付股息,再通过出售 BTC 将储备补回,这被定义为“补充”(replenishing)。
在文件分类中,两者属于不同类别;但从结果看,它们做的其实是同一件事——把 BTC 转换为现金,以覆盖优先股分红和利息支出。
这些安排原本就已在披露文件中出现,而最近几天的这轮出售,让这种分类差异变得更加直观。Strategy 出售了约 2.16 亿美元 BTC,用于支付分红并补充储备,但同时仍表示,其 12.5 亿美元的储备建设额度保持不变。
现在,市场需要更准确地理解 Strategy 的表述体系:所谓“建立”与“补充”,本质上是会计分类差异,而这种分类又会直接影响某次 BTC 出售是否会占用外界所看到的“公开额度”。
从囤币叙事转向主动资本管理
在 6 月 29 日的公告中,Michael Saylor 表示,这一框架反映了 Strategy 对“流动性、纪律以及主动资本管理”(liquidity, discipline, and active capital management)的需求。
Strategy CEO Phong Le 也明确表示:“Strategy 正在从单向资本发行模式,转向主动资本管理模式。”
正如 Castle Island 的 Matt Walsh 与 Jeff Dorman 上周在播客中所说,Strategy 实际上正在逐步演变为一家主动管理型对冲基金(actively managed hedge fund)。
过去,Strategy 的市场叙事相对简单:出售 MSTR 股票,买入比特币,为投资者提供带有杠杆属性的 BTC 敞口。但现在,这套逻辑已经发生变化。
如今,Strategy 正在围绕自身资本结构中的不同部分进行动态调整,以管理普通股(MSTR)、优先股(preferred shares)、美元储备(reserve)和比特币资产(BTC)之间的相互压力。
这种变化也意味着新的利益权衡。Walsh 与 Dorman 提到:
- 出售普通股可以支持优先股分红,但也可能压低 MSTR 相对于其持有 BTC 价值的溢价;
- 出售比特币可以延长现金流持续时间,但会进一步削弱“永不出售”的核心叙事;
- 维持优先股体系有助于稳定市场信心,但会消耗现金储备;
- 削减优先股分红可以保护流动性,但可能引发优先股价格大幅下行。
所谓“储备漏洞”,正是这一转变的体现之一。对当前的 Strategy 而言,比特币已不再只是长期积累的资产,也正在成为一种资产负债表工具(balance-sheet lever),用于维持优先股体系的运转。
市场接下来需要关注什么
在当前框架下,投资者需要评估 Saylor 是否有能力运作这样一套复杂机制——资本结构中的每一次调整,都可能在缓解一部分压力的同时,向另一部分传导新的风险。
这也是 7 月 6 日文件披露后最值得重视的结论之一。Strategy 并非已经失去选择空间,相反,它可能拥有比市场表面理解更多的操作余地。
因此,不能再简单将 12.5 亿美元额度视为 Strategy 出售比特币的总上限。
现在的 Strategy,已经成为一家需要被重新理解的机构。其披露中的每一个专门用语,都变得更值得拆解,包括:
- 建立(build);
- 补充(replenish);
- 发行(issue);
- 回购(repurchase);
- 防御(defend)。
就像市场会反复解读美联储政策声明中的措辞变化一样,围绕 Strategy 的分析,也需要逐项拆解其文件中的每个术语,以判断这些表述对应的未来 BTC 出售空间与资本动作。
通过推出这一计划,Strategy 的确为自己争取到了更高的灵活性,但其底层矛盾并未消失。这已经不再是一笔简单的“杠杆化比特币交易”,而更像是一场对主动资本管理能力的持续考验。
Strategy 是否能够持续平衡“出售 BTC”“补充储备”“发行证券”“回购股票”“维护资本结构”这些环节,并避免某一个动作对其他部分形成破坏,仍是市场后续观察的重点。
对于相关进展,市场仍需结合公司后续披露进行判断,并留意其中涉及的流动性与资本结构风险。