


背景:稳定币赛道竞争持续升温
长期以来,加密货币常被外界视为高波动资产,代币价格大起大落,与“稳定”二字似乎并不相符。相比之下,稳定币通常锚定美元,不仅可作为交易中的基础结算资产,用于兑换其他代币,也广泛应用于支付等场景。整体来看,稳定币板块市值已超过 2000 亿美元,属于加密市场中相对成熟的细分赛道。
目前,市场上最常见的 USDT 与 USDC 均由中心化机构发行,两者合计占据接近 9 成的市场份额,因此也吸引了更多项目尝试切入这一市场。例如,Web2 支付巨头 PayPal 已于 2023 年推出稳定币 PYUSD;近期,XRP 母公司 Ripple 也发行了 RLUSD,意在参与稳定币领域竞争。
与此同时,市场对于去中心化稳定币的需求始终存在。从 DAI 到 UST,去中心化稳定币围绕抵押品类型与锚定机制已历经多轮演进。Ethena 推出的 USDe,以“期现套利+质押收益”为核心思路,打开了市场对生息稳定币的想象空间。USDe 当前已成为全市场市值第三大的稳定币,规模达到 59 亿美元。此后,Ethena 又与贝莱德合作推出由 RWA 提供收益的 USDtb,用于降低资金费率转负带来的风险,进一步补充了其产品线,因此持续受到市场关注。
在 Ethena 案例带动下,生息稳定币相关协议开始加速涌现。例如,近期与 Ethena 宣布合作的 Usual、部署于 Base 生态的 Anzen,以及以 ETH 为抵押品的 Resolv。它们的锚定机制有何不同,收益来源又各自来自何处,成为当前市场关注的重点。
USUAL:团队背景突出,代币机制争议与热度并存
Usual 属于 RWA 生息稳定币协议,其底层生息资产为短期国债,核心稳定币为 USD0。用户质押 USD0 后可获得 USD0++,并以 $USUAL 作为质押奖励。项目方的核心叙事是,当前稳定币发行体系过于中心化,类似传统银行,价值分配给用户的比例有限;而 Usual 希望让用户成为协议价值创造的一部分,并将 90% 的价值返还给使用者。
从团队背景看,Usual 的 CEO Pierre Person 曾任法国国会议员,也曾担任法国总统马克宏的政治顾问。亚洲区高管 Yoko 则曾参与法国总统选举筹款工作。由于 RWA 的关键在于将现实世界资产映射至链上,过程中往往涉及监管协调与政府支持,因此项目的政商资源被视为其重要竞争力之一。就这一点而言,Usual 的背景确实受到市场关注。
从机制设计看,USUAL 的代币经济模型被部分观点视为带有较强的“庞氏属性”。其代币并非单纯的矿币,也没有固定发行上限。USUAL 的发行与质押中的 USD0(即 USD0++)TVL 挂钩,整体属于通胀模型,但排放速度会依据协议“收入成长”进行调整,目标是确保通胀率低于协议成长率。
当新的 USD0++ 债券代币被铸造时,系统会按对应比例生成并排放 $USUAL。这个转换比例即 Minting Rate,在 TGE 初期通常最高,随后按照指数递减曲线逐步下降,目的是优先激励早期参与者,并在后续阶段提升代币稀缺性。
简化来看,其逻辑可以理解为:TVL 越高,USUAL 排放越少,单枚 USUAL 的稀缺性越强。
机制链条如下:
USUAL 价格上升 -> 激励更多用户质押 USD0 -> TVL 增长 -> USUAL 排放减少 -> 进一步强化代币价格表现
数据显示,USD0 在过去一周市值增长 66%,达到 14 亿美元,已超过 PYUSD;与此同时,USD0++ 的 APY 一度达到 50%。
在协议合作层面,Usual 近期已与 Ethena 达成合作,接受 USDtb 作为抵押品,并计划将稳定币 USD0 的部分支撑资产迁移至 USDtb。未来几个月内,Usual 有望成为 USDtb 的主要铸造者和持有者之一。
作为合作的一部分,Usual 还将为 USD0++ 持有者设立 sUSDe 金库,使用户在保留 Usual 基础敞口的同时,也能获得 sUSDe 奖励。这一安排一方面提升了 Usual 用户的收益来源,另一方面也有助于增加 Ethena 的 TVL。除此之外,Usual 还计划推动 USDtb-USD0 与 USDtb-sUSDe 之间的互换,以增强核心资产之间的流动性。
近期,Usual 也已开放 USUAL 质押,奖励池来自 USUAL 总供应量的 10%,当前显示的 APY 一度高达 730%。需要注意的是,高 APY 往往伴随较高波动与机制风险,实际表现仍取决于协议运行情况。
USUAL 当前数据:
- 当前价格:1.04
- 市值排名:197
- 流通市值:488,979,186
- TVL:1,404,764,184
- TVL/MC:2,865
Anzen:以信贷资产代币化切入生息稳定币
Anzen 发行的稳定币为 USDz,目前已部署在五条公链上,分别为 ETH、ARB、MANTA、BASE 以及 BLAST。其底层资产为私人信贷资产组合,用户质押 USDz 后可获得 sUSDz,并获取对应的 RWA 收益。
在底层资产配置上,Anzen 与美国持牌经纪交易商 Percent 合作,投资组合的风险敞口主要集中在美国市场。单一资产占比最高不超过 15%,整体组合分散于 6 至 7 类资产,当前 APY 约为 10%。
其合作伙伴也多来自传统金融领域,包括 BlackRock、JP Morgan、高盛 Goldman Sachs、Moody’s Ratings 以及瑞银 UBS。
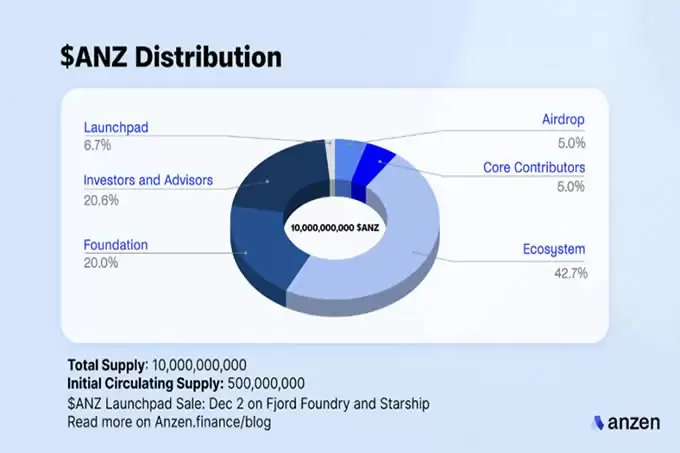
融资方面,Anzen 完成了 400 万美元种子轮融资,参与方包括 Mechanism Capital、Circle Ventures、Frax、Arca、Infinity Ventures、Cherubic Ventures、Palm Drive Ventures、M31 Capital 和 Kraynos Capital。此外,项目还通过 Fjord 公开募资,成功募集 300 万美元。
在 ANZ 代币设计上,项目采用 ve 模型。用户可通过锁仓 ANZ 获取 veANZ,并参与协议收入分润。
ANZ 当前数据:
- 当前价格:0.02548
- 市值排名:1,277
- 流通市值:21,679,860
- TVL:94,720,000
- TVL/MC:4,369
Resolv:采用 Delta 中性策略的稳定币协议
Resolv 目前有两项核心产品:USR 与 RLP。
- USR:以 ETH 作为抵押品,通过超额抵押方式铸造的稳定币,并由 RLP 机制辅助维持价格挂钩。用户质押 USR 后可获得 stUSR,并获取收益。
- RLP:USR 的抵押率超过 100%,其中超出部分的抵押品用于支持 RLP。RLP 本身不是稳定币,铸造或赎回 RLP 所需的抵押品数量,将根据最新 RLP 价格计算。
对于用于生成 USR 的 ETH 抵押品,Resolv 采用 Delta 中性策略管理。大部分抵押品直接保留在链上并参与质押,另有一部分由机构托管,用作期货保证金。
根据披露,链上抵押品 100% 存入 Lido;空头头寸所对应的保证金比例在 20% 至 30% 之间,意味着整体使用了约 3.3 至 5 倍杠杆。相关资金分布方面,其中 47% 在币安,21% 在 Derlibit,31.3% 在 Hyperliquid,并使用 Ceffu 与 Fireblocks 作为中心化交易所托管方案。
Resolv 的收益分配结构如下:
- 收益来源:链上质押收益与资金费率
- 基础奖励(70%):分配给 stUSR 与 RLP 持有者
- 风险溢价(30%):分配给 RLP 持有者
如果抵押品池实现 20,000 美元利润,则收益分配方式为:
- 基础奖励:20,000 × 70% = 14,000,按照 stUSR 与 RLP 的 TVL 比例分配
- 风险溢价:20,000 × 30% = 6,000,额外分配给 RLP
由此可见,RLP 能获得更高比例的收益分配,但在资金费率转为负值时,也将由 RLP 池承担相应成本,因此其风险水平相对更高。
近期,Resolv 已上线 Base 网络,并推出积分活动。持有 USR 或 RLP 的用户都可获得积分,这也被视为后续代币发行前的铺垫动作之一。
当前相关数据:
- stUSR:12.53%
- RLP:21.7%
- TVL:183M
- 抵押率:126%
结语
从 USUAL、Anzen 到 Resolv,这类新兴生息稳定币协议正在围绕 RWA、Delta 中性策略、信贷资产代币化等方向展开差异化竞争。相比传统稳定币,它们不再只强调价格稳定,也试图通过不同的资产结构和收益设计吸引链上资金。不过,这类协议的收益能力、锚定机制与风险承担方式各不相同,市场在关注增长空间的同时,也需要持续观察其机制可持续性与底层资产质量。












