你或许也注意到了:
OpenAI在直播中发布了新模型GPT-5.6,并划分了三个性能层级,旗舰版跑分表现亮眼;这本身并不令人意外;但更值得关注的,或许是另一件事:Codex正式退出独立应用形态。
01
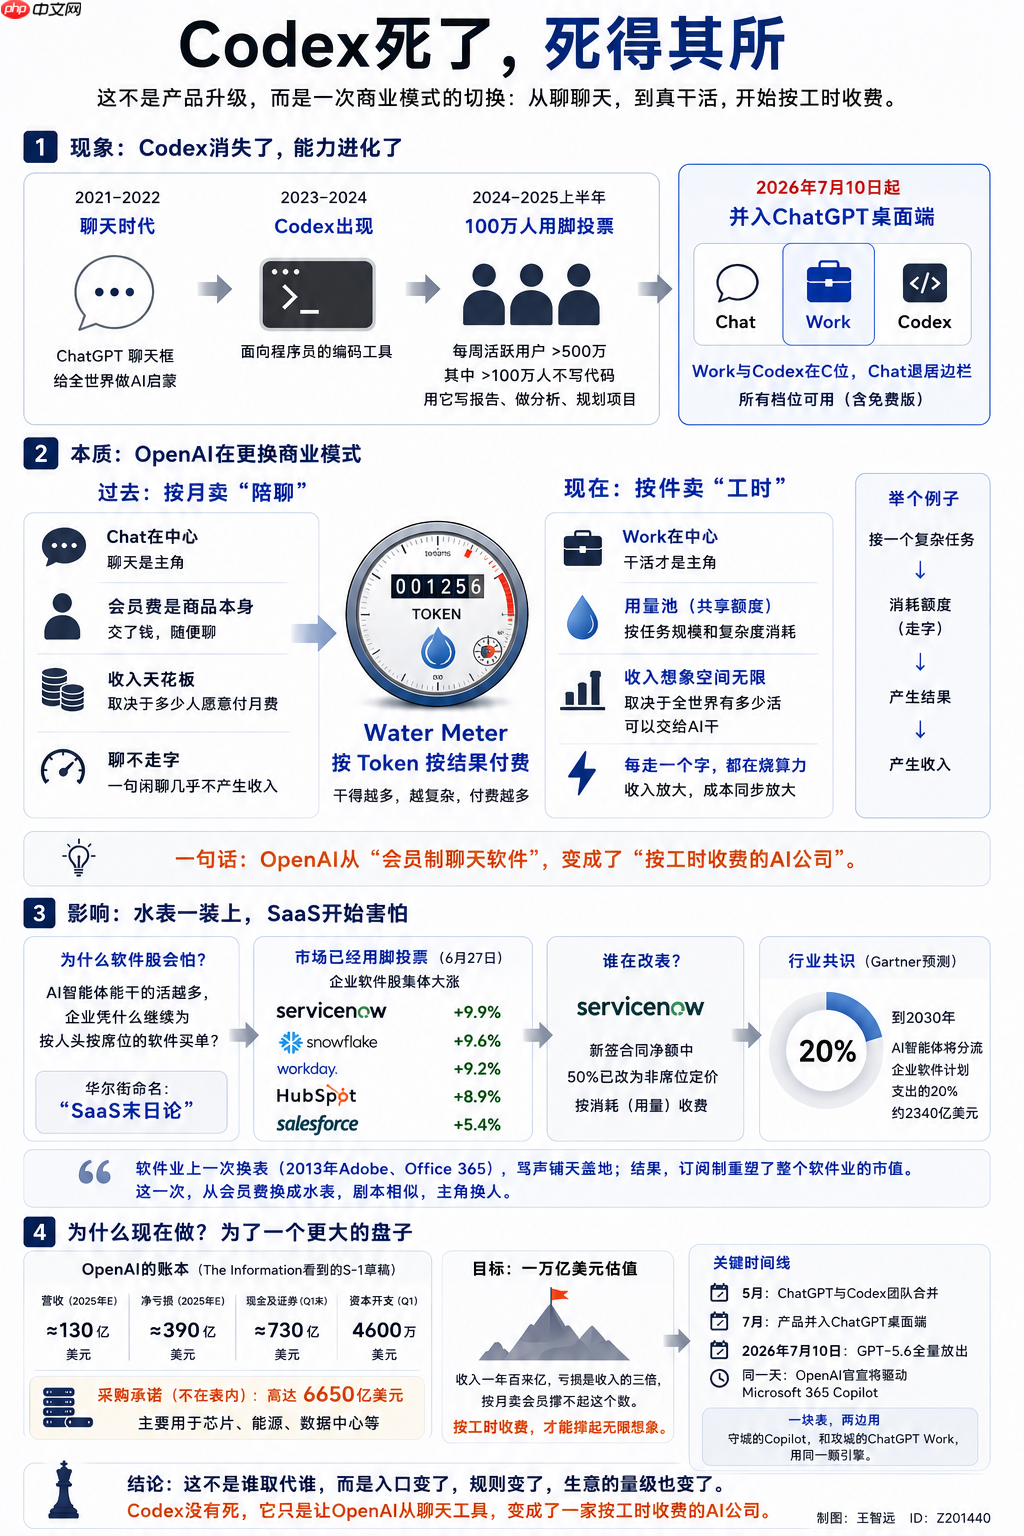
自7月10日起,原本独立运行的Codex应用全面整合进ChatGPT桌面端;Chat、Work、Codex三大模式统一集成于同一客户端内,所有订阅档位——包括免费用户——均可无障碍使用。
媒体将此次调整概括为四个字:“统一入口”;需特别说明的是,这并非OpenAI官方措辞,其真实表述为:Codex能力现已深度内嵌至ChatGPT。
暂且不谈这四字背后的战略意味,先看一组数据。
OpenAI公开披露,Codex周活跃用户超500万;其中,逾100万人从不写代码——他们用这个本为程序员打造的编码工具,撰写报告、开展数据分析、规划项目进度。
你可能尚未察觉:
OpenAI旗下最具生产力的通用办公助手,实则脱胎于一款面向开发者的编程辅助工具;产品经理未曾刻意设计这一方向,而是由百万用户用实际行为“投票”催生出来的。
因此,“合并”真正耐人寻味之处,在于发生的顺序。
今年5月,OpenAI率先完成组织架构整合:将ChatGPT消费级产品团队与Codex团队合并,由联合创始人Greg Brockman统筹管理;而产品层面的融合,则延迟至7月才落地。
你细品这个节奏:
产品端滞后两个月才跟进,更像是对既成事实的追认——公司回过头来,为用户早已自发形成的使用习惯补上一道正式流程;用户早把编码工具当成了办公中枢,OpenAI所做的,不过是让产品形态顺应用户的真实用法。
而补手续是有代价的,代价就是——那个开启AI时代序幕的产品,被悄然降格。
2022年11月,ChatGPT那个简洁聊天框曾为全球完成AI启蒙;如今打开新版应用,界面主视觉几乎全盘沿袭原Codex的设计语言。
真正承担生产力任务的Work与Codex模块居于中央显要位置,而那个标志性的对话窗口,却被折叠进侧边栏一个不起眼的Tab中,与“管理定时任务”并列。
旧版桌面端则更名为ChatGPT Classic。
“Classic”一词在英文中既有“经典”之意,亦暗含“过时”之义,于是质疑声第一时间涌现:“这不就是Codex套了个新壳?”
我浏览了Hacker News,发布当晚即有用户发问:“原来的ChatGPT去哪儿了?我想随便聊两句该点哪儿?”还有人吐槽:“在Work和Codex间反复切换,UI毫无变化,根本分不清区别。”
这些反馈确有依据:功能层面,ChatGPT Work并未引入任何全新能力——定时任务、插件支持、本地电脑操作等功能早已上线;甚至OpenAI自身也未大张旗鼓地宣传。
那么问题来了:若功能无新增、入口仅是整合、聊天框反而被边缘化,OpenAI究竟图什么?
02
我认为,此事本质绕不开一个字:钱。
请留意本次改版的整体结构——OpenAI已将“门票”与“水表”彻底分离。
门票免费开放;新版桌面应用全球可下载,Chat、Work、Codex三模式均向免费用户开放。
水表计费,我查阅了OpenAI官方计费说明:ChatGPT Work、Codex以及Excel中的智能体,共用同一用量池。
每执行一项任务,系统依其规模与复杂度从池中扣除额度;任务越重,消耗越快。官方定义为:“用量取决于所需工作量”。
反观聊天功能——它不计入用量池,一句闲聊所耗token极少,在这套账体系中几乎不产生收入;再看那个被缩进侧边栏的聊天框,其定位在此逻辑下便清晰起来:它是“零计费”的基础交互层。
会员订阅依然存在,但角色已然转变。
Plus、Pro、Enterprise等订阅方案继续销售,但核心作用已变:订阅档位决定你的用量池容量;池满则需充值、升级或等待周期重置。
过去,会员费即服务本身,付费即可畅聊;如今,会员只是准入凭证,真正的定价权移交给了水表系统,连模型定价策略,也按此商业逻辑重新排布。
具体来看:
每百万token,旗舰Sol输入端定价5美元、输出端30美元,与前代GPT-5.5持平;Terra压至2.5美元与15美元,官方称性能逼近上代旗舰,价格直接腰斩;最轻量级Luna则定为1美元与6美元。
三档模型同步迭代,命名只体现代际演进,你细看这个梯度:最强档维持原价,中档半价倾销,入门档直击成本底线。
如此布局,显然意在规模化铺开。
另有一处细节值得注意:部分早期权限用户实测发现,Sol在高难度攻坚任务中略逊于Anthropic的Fable 5;对于需完全托付的硬核任务,企业仍倾向选择Fable。
OpenAI对此未正面回应,其发布文档开篇强调的却是另一目标:“每个token承载更多智能”,以及“更强的每美元性能”。
奥特曼在太阳谷接受CNBC采访时被问及最关注指标,他给出的答案是——智能体执行编码任务的token效率提升达54%;并指出:“当前每家企业都在精算AI投入与产出的价值比。”
将这两点并置,含义已然不同。
按月售卖陪伴式服务的模式,依赖一个足够聪明的招牌来维系订阅溢价;而按件售卖工时的模式,则要求价格低到让用户愿意常开、响应快到让用户愿意等待。
打个比方:
超级跑车正转向商用卡车,比拼标准从马力切换为油耗。Sol在极限性能上让出半个身位,换来Terra以半价打入免费用户的十亿级入口;这笔账,在水表逻辑下,显然划算。
唯独这块表,至今尚缺一块关键部件:价目表。
用量如何折算额度?一项复杂任务究竟消耗多少?官方口径仅有六个字:“取决于工作量”;公开费率,目前未披露任何具体数值。
换言之,表已装好,指针开始转动,单价却仍处于保密状态。
更值得玩味的是,GPT-5.6上线前,确实经历了为期两周的政府安全评估才获放行;计量收费叠加准入审查,这种组合你是否熟悉?水、电、燃气等公用事业,正是如此监管。
03
谁在驱动这块表的指针?看看已发生的变化:
今年6月26日,白宫指令OpenAI将GPT-5.6限定于约20家经审查机构进行受限预览;次日,资本市场迅速反应。
6月27日,企业软件板块迎来数周内最强单日反弹:ServiceNow涨9.9%,Snowflake涨9.6%,Workday涨9.2%,HubSpot涨8.9%,Salesforce亦上涨5.4%。
你或许困惑:政府限制一个AI模型,为何软件股反而大涨?
市场心里的账本是这样写的:一旦放开,走过的每一个token,都将转化为这些软件公司的营收。

通过本地 Codex 或 OpenClaw OAuth 凭证直接调用 ChatGPT/Codex Responses 的 image_generation 工具来生成或编辑光栅图像,然后保存
这种担忧甚至有了专属名称——华尔街今年称之为“SaaS末日论”。简言之:若AI智能体能自主处理客服、IT运维、销售运营等事务,企业为何还要为按人头/席位计费的软件持续买单?
这场估值修正有多剧烈?我摘取两个数字供参考:
ServiceNow股价一度从52周高点211美元暴跌62%;Salesforce则从276美元高点回落43%。
也有观点认为危言耸听;7月2日,Guggenheim同时上调两家评级,报告标题直呼“末日取消”。市场情绪仍在摇摆。
但方向性共识已然形成——无人敢押注相反趋势。Gartner预测,至2030年,AI智能体将分流企业软件预算支出的20%,约合2340亿美元;而这部分收入,恰好建立在传统人头计费模式之上。
有趣的是,软件行业上一次“换表”,节奏与今日惊人相似。
2013年,Adobe终止CS套装买断制,强制推行Creative Cloud月度订阅;舆论哗然,甚至有人断言其自毁前程。Office随后亦转型为365订阅模式,结果呢?订阅制彻底重塑了整个软件行业的市值格局。
上一轮,是从买断转向会员费;本轮,则是从会员费迈向水表计费。剧本几乎复刻,连用户抗议的措辞都未大改。
守方甚至已主动拆解自己的根基。
ServiceNow披露,其新签合同净额中,已有半数转为非席位定价模式,与实际消耗或用量挂钩;试想一下这个画面:被“末日论”点名的公司,自己先撬动了按人头收费的地基。
因此,这场“换表”,攻守双方采用的是同一种计量方式;差异仅在于——谁的表更大,安装在谁的门口。
其中最微妙的角色,当属微软。
就在GPT-5.6全量发布的同日,OpenAI官宣该模型将成为Microsoft 365 Copilot的核心引擎;而Copilot守护的,恰恰是按席位收费体量最大的堡垒。
举个场景帮你感知:
据《财富》今年5月报道,4.5亿Microsoft 365用户中,开通付费Copilot功能者不足4.5%;消费级Copilot周活用户约2000万,而隔壁ChatGPT已达十亿级。
微软2024年报中,已将OpenAI列为正式竞争对手;今年2月,OpenAI与AWS签署500亿美元云协议后,传闻微软内部曾就法律手段展开评估。
生意照做不误;守城的Copilot与攻入办公场景的ChatGPT Work,共享同一家“兵工厂”提供的同一颗引擎。
守军与攻军的枪械,出自同一产线;战局终局难料,但稳赚一方,早已分明。
04
他人账目算毕,轮到OpenAI自身——这块表装设,只为支撑一个数字。
我查证到,OpenAI已于今年5月秘密提交上市申请文件(S-1),目标年内挂牌。报道称,奥特曼在内部多次明确表态:任何低于一万亿美元估值的方案,均完全不可接受。
一万亿美金,你需要一个参照系。
对照其当前财务状况:The Information曝光的S-1草稿显示:
2025财年预计营收约130亿美元,净亏损约390亿美元;今年一季度营收57亿美元,现金净流出37亿美元,账面现金及证券余额约730亿美元。
其2月公布的资本开支计划为:2026年全年烧250亿美元,2027年烧570亿美元。
换言之,这家公司希望公开市场以万亿估值定价,而其账本现实是:年营收百亿级,亏损为营收三倍。
按月收取会员费的故事,撑不起这个数字。
十亿用户涌入大门,付费者仍是少数;而付费群体的收入天花板,肉眼可见。
水表故事的价值正在于此:订阅收入想象空间取决于“多少人愿付月费”,用量收入想象空间则取决于“全球有多少工作可交由AI完成”。
前者是消费叙事,后者是劳动力市场叙事;在递交上市文件后一个多月,即刻将计费结构切换为后者,这个时间点,值得深思。
不过,水表模式有一个会员制不具备的特征:它背负着成本行走。
会员制最理想状态是什么?轻度用户缴费后几乎不使用,收入近乎纯利;水表则完全相反——每走一个token,背后都是真金白银的算力成本。收入放大,成本同步放大。
这也解释了S-1草稿中最刺眼的一组对比:
同一份文件中,OpenAI资产负债表上无任何负债,一季度资本开支仅4600万美元。
表面看像轻资产公司,但文件另一角落赫然写着:未来在芯片、能源、数据中心领域的采购承诺高达6650亿美元——绝大部分尚未纳入报表。
若按件售卖工时,就必须提前囤积海量工时产能;那6650亿,正是水表模式的基础设施配套。
而市场,尚处于“读表”学习期。
今年4月,Keenan Vision分析师Alecia Wall点评ServiceNow时指出一个困境:
其半数新签合同已转向按消耗计价,这或是企业软件未来方向,但分析师缺乏足够可比公司建立基准,市场无法理性奖励当前尚无法建模的变革。
守方一块小表,市场尚且未掌握读数方法;OpenAI欲递交给市场的,是全球最大的一块。
还有一件事,一并记下:
全量发布当日,据《华尔街日报》报道,OpenAI应用业务CEO菲吉·西莫向员工宣布将离职。因慢性病恶化,转任顾问。
她入职尚不满一年,此次整合正是她在内部信中拍板决策,理由是“产品分散拖慢整体节奏”;产品逻辑闭环完成之际,拍板人先行离场——二者是否存在关联,我无证据,仅将时间线陈列于此。
接下来可观察三点:
水表价目表何时公布?公布何种定价?ServiceNow后续季度的消耗型收入表现?市场能否学会为其建模?以及OpenAI真正递交招股书那天,用量收入在总收入中占比几何?
数据来源:
[1].OpenAI的S-1草稿数字(营收、亏损、6650亿采购承诺)均转引自The Information报道,非公开文件;6月27日盘面涨幅为当日美股收盘数据;Copilot付费渗透与周活引自《财富》报道;其余数字以OpenAI官方发布材料为准
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
本文来自微信公众号 “王智远”(ID:Z201440),作者:王智远,36氪经授权发布。