


6月以来,国内ai应用生成赛道的格局正加速呈现两极分化态势。
一边是阿里、字节接连释放战略收缩信号:蚂蚁灵光核心负责人寒洛转岗接手阿福部分业务,团队资源明显回撤;豆包于5月31日全面下线应用生成功能,相关能力整体迁移至独立AI开发平台Trae-SOLO。受限于场景狭窄、算力消耗高企、商业化路径模糊等现实瓶颈,AI应用生成正被头部厂商逐步移出AI主航道。
另一边,腾讯则采取双轨并进策略:6月起灰度测试微信原生AI助手“小微”,上线“一句话生成自用小工具”能力,将AI开发深度融入小程序生态;专注原生App生成的吐司,继5月安卓版上线后,于7月初正式推出iOS版本,实现移动端全平台覆盖。
一退一进之间,三大互联网巨头对AI应用生成赛道的战略判断已显著分野,而这场路线分歧的本质,实则是对Vibe Coding商业潜力、产品角色与生态边界的差异化诠释。
阿里、字节主动退守,应用生成淡出AI核心战场
6月底,一则组织架构调整消息坐实了蚂蚁灵光的战略转向。
立即进入“豆包AI人工智官网入口”;
立即学习“豆包AI人工智能在线问答入口”;
据多方信源证实,灵光项目一号位寒洛已调任负责阿福部分职能,其核心技术团队亦将抽调支援阿福功能建设。关键岗位与骨干力量的转移,标志着这款曾被寄予厚望的产品,已不再是蚂蚁AI战略的核心投入方向。
时间拨回到2025年底——灵光初登场时,一度成为赛道焦点,承载着蚂蚁集团在通用AI领域突围的期许。
以“全模态通用AI助手+闪应用”为差异化组合,灵光上线仅4天下载量即突破百万,迅速跃居App Store国区免费榜第六、免费工具榜首位。彼时在阿里体系内,灵光试图凭借极低门槛的应用生成能力,在通用AI助手红海中开辟新入口。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
进入2026年,灵光仍在持续强化能力:推出零代码应用分享社区“灵光圈”,同步启动亿元级创作者激励计划,锚定“创作即消费”的社区定位;随后深度打通支付宝金融场景,支持闪应用一键接入支付、会员、核销等商业模块,力图构建从创意到变现的闭环。截至2026年上半年,用户在灵光平台上创建的闪应用总量已超3000万个。
然而,亮眼的数据并未转化为可持续的竞争力。
随着千问模型持续升级、支付宝阿宝稳居金融AI入口地位,灵光的定位日益模糊:通用对话与AI生成能力与千问高度重叠,而闪应用“一次性工具”的属性又难以沉淀用户长期价值,月活始终未能跻身行业第一梯队。
对阿里而言,在千问已牢牢占据通用AI主阵地的前提下,继续维系一个定位重合、增长乏力的侧翼产品,其战略必要性已大幅削弱。将核心团队转向更贴近商业落地的阿福等垂直业务,是巨头理性权衡后的必然选择。
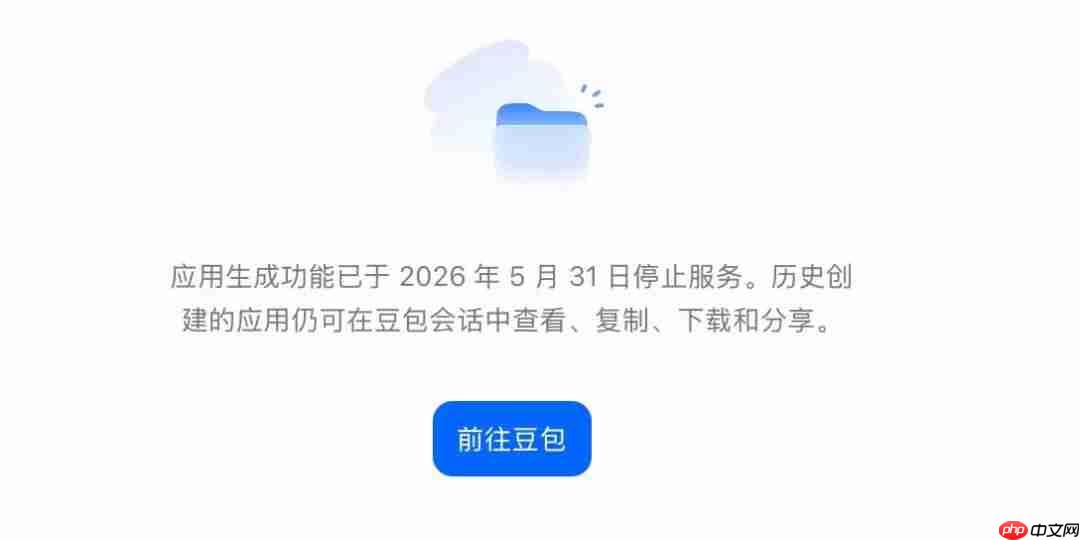
几乎同步,字节也完成了应用生成能力的战略剥离。近期有用户及媒体发现,豆包的应用生成功能已于5月31日正式下线,全部能力迁移至旗下独立AI开发平台Trae-SOLO。而就在半年前,豆包还联合英特尔发起“一点都不技术”创作挑战赛,将零代码应用生成作为全民级功能重点推广,与蚂蚁灵光的大众化创作路径正面交锋。
字节的收缩,源于内容安全、成本结构与产品定位三重压力的叠加。
在内容安全维度,依据生成式AI服务监管要求,平台须对用户生成的应用内容承担主体责任。豆包作为日活过亿的国民级AI助手,若开放应用生成,将面临海量UGC内容的审核负担——虚假表单、隐私窃取、引流诈骗等风险难以有效防控,一旦出现违规内容,平台将直面合规问责。
将具备对外分发能力的应用生成模块剥离至独立平台,通过实名认证、年龄分级等方式实施精细化管控,是风险隔离的最优解。
在成本与商业化层面,应用生成高度依赖代码大模型推理,Token消耗远高于常规对话交互。但绝大多数普通用户仅将其作为尝鲜体验,既无付费意愿,也缺乏持续使用动力,导致留存率与ROI双双承压。
与此同时,字节正系统梳理AI产品矩阵:豆包聚焦轻量化大众助手,覆盖日常问答、文案写作、办公辅助等高频通用场景;猫箱承接角色智能体与互动陪伴类功能,深耕垂直娱乐领域;Trae系列则专攻AI编程、零代码应用生成等专业开发能力,服务具备开发意识的准专业及专业人群。
功能拆分不仅避免主站产品定位泛化,更推动算力资源向变现效率更高的业务倾斜,本质是一次结构性的资源再配置。
腾讯双线突进,小微+吐司协同覆盖微信内外场景
当阿里、字节主动收缩战线、聚焦核心业务之时,腾讯正按自身节奏完成双线布局。
6月,微信原生AI助手“小微”启动小范围灰度测试,用户可通过左上角入口唤起助手,输入一句话即可生成专属轻量小程序工具;5月15日,AI应用生成平台吐司安卓版正式发布,主打原生App生成与灵感共创;仅一个半月后,吐司iOS版于7月初登陆App Store。

腾讯的双线推进并非逆势押注,而是依托自身生态优势走出的一条差异化路径——两款产品分工明确、场景互补,精准覆盖AI应用生成的两大核心需求。
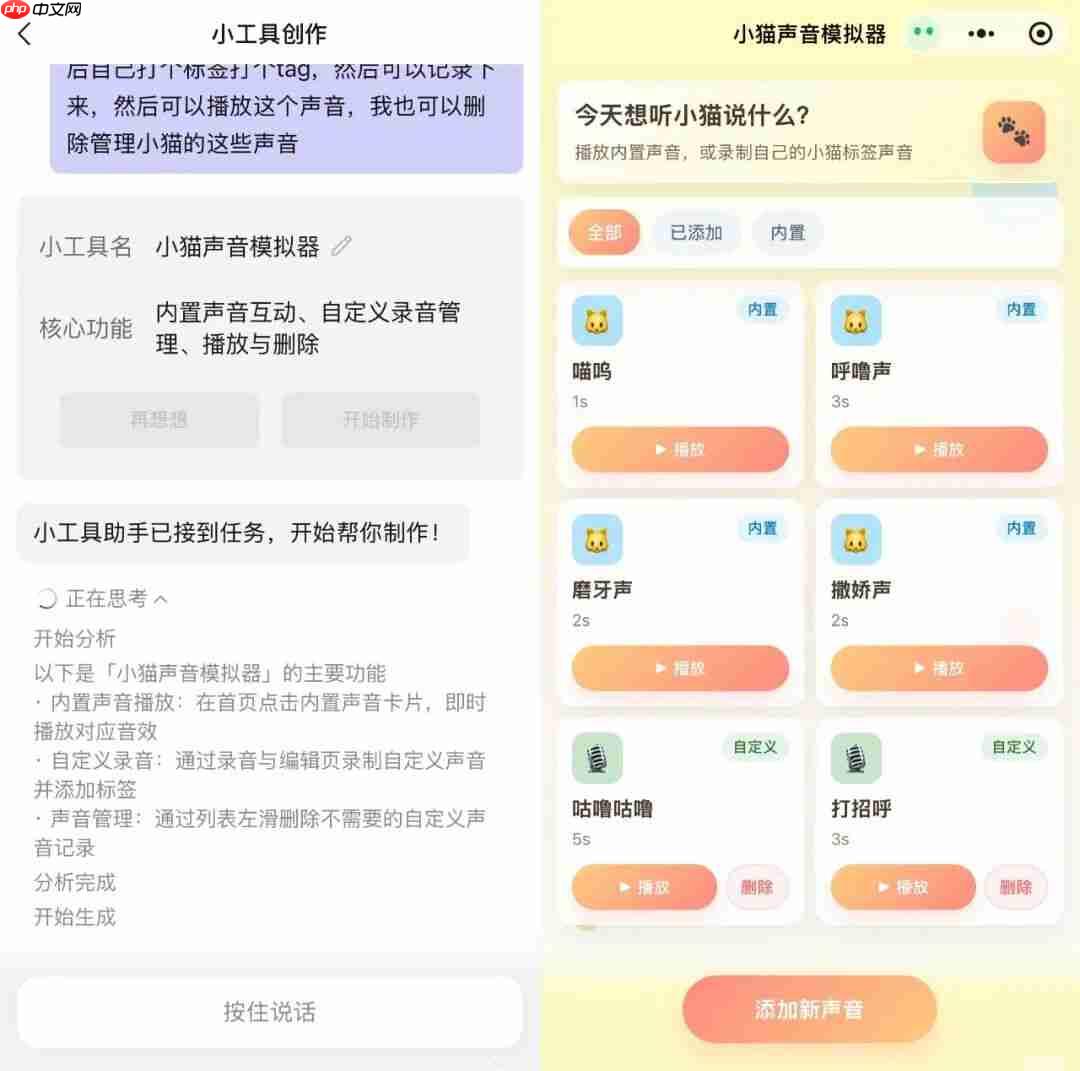
微信小微的应用生成能力,本质上是小程序生态的自然延伸。历经十余年培育,“用小程序解决轻量需求”已成为微信用户的深层行为习惯——从活动报名、数据统计到生活助手,长尾需求极为旺盛。
小微的一句话生成工具,并非意图构建独立应用生态,而是将用户原本需搜索、筛选小程序的过程,升级为即时定制个性化工具的体验,且全程封闭运行于微信体系之内——所生成工具仅限个人自用,暂不支持分享转发,亦无法调用支付、通讯录等高权限接口。
该模式既响应了个体化需求,又与微信“即用即走”的小程序哲学高度契合,是超级App AI能力的功能型延展。
吐司的推出,则是腾讯在微信生态之外的一次精准补位与赛道探路。
不同于灵光肩负蚂蚁通用AI入口的战略使命,吐司定位极为聚焦——纯粹的AI应用生成与灵感共创平台,所有功能均围绕“做应用”展开,剔除通用对话、图像生成等冗余AI助手能力。
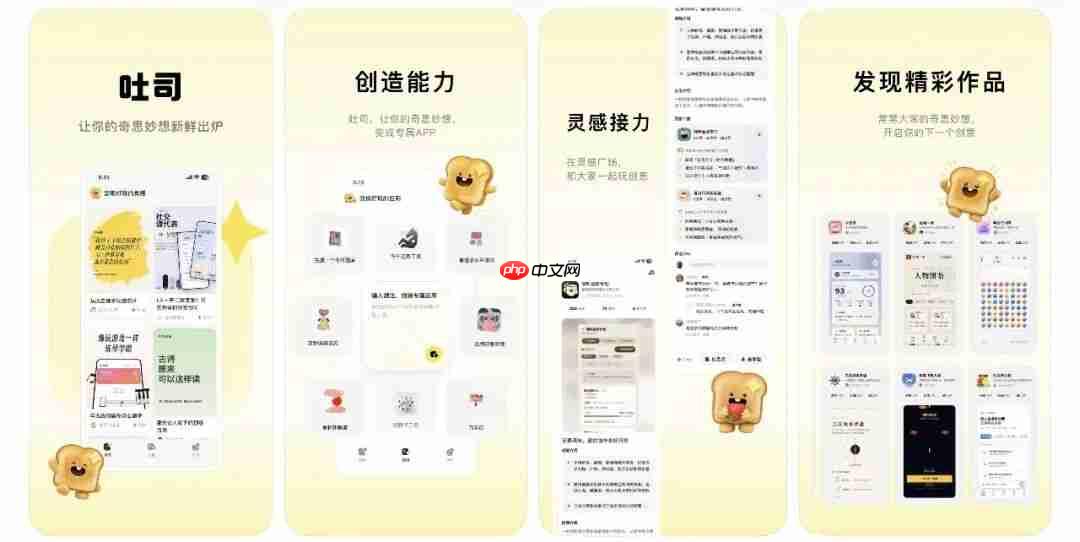
它无需背负集团级通用AI KPI,更像是腾讯在Vibe Coding赛道的一次轻量级实验:既然工具类、生活类应用拥有庞大用户基础,而AI正快速降低应用开发门槛,那么提前卡位应用创作与分发平台,或将抢占下一代应用入口先机,拓展小程序之外的全新UGC生态。
从产品逻辑看,腾讯两条路径恰好对应两类典型用户:小微服务于微信生态内“即时、轻量、嵌入式”的自用需求;吐司则面向具备完整创意、希望产出可独立分发应用的用户,强调交付完整性、社区共创性与后续商业化潜力。
两条路径彼此独立,分别指向生态内效率工具与生态外创作平台两大方向,既避免定位冲突,又能同步验证AI应用生成的两种主流落地范式。
海外热度持续攀升,创业公司成赛道主力担当
阿里、字节战略收缩,腾讯选择双线试错——但这并不意味着AI应用生成本身失去价值。国内仍有玩家坚持深耕,而海外市场更展现出远超本土的资本热情与增长动能。
国内坚守者代表是百度秒哒。今年5月,秒哒发布3.0版本,补齐原生App生成、企业级协作等关键能力,用户规模已达千万量级。在通用AI助手赛道逐渐掉队的背景下,秒哒或已成为百度当前少有的、仍具差异化竞争力的产品,这也解释了其为何未随灵光一同被边缘化。
但秒哒同样面临留存与商业化难题:大众用户多为“一次生成、随即离开”,企业客户则对无代码平台的稳定性、扩展性存疑。它能否走出一条比灵光更具韧性的成长路径,目前仍是未知数。
海外市场的热度则截然不同,资本信心更为坚定。以瑞典公司Lovable为例,其于2025年底完成3.3亿美元B轮融资,估值达66亿美元;2026年上半年营收迅猛增长,年化经常性收入(ARR)由年初4亿美元飙升至6月的5亿美元;据最新媒体报道,Lovable正洽谈新一轮约3亿美元融资,投后估值预计达132亿美元,较半年前翻倍,投资方亦从早期风投扩展至大型机构基金。
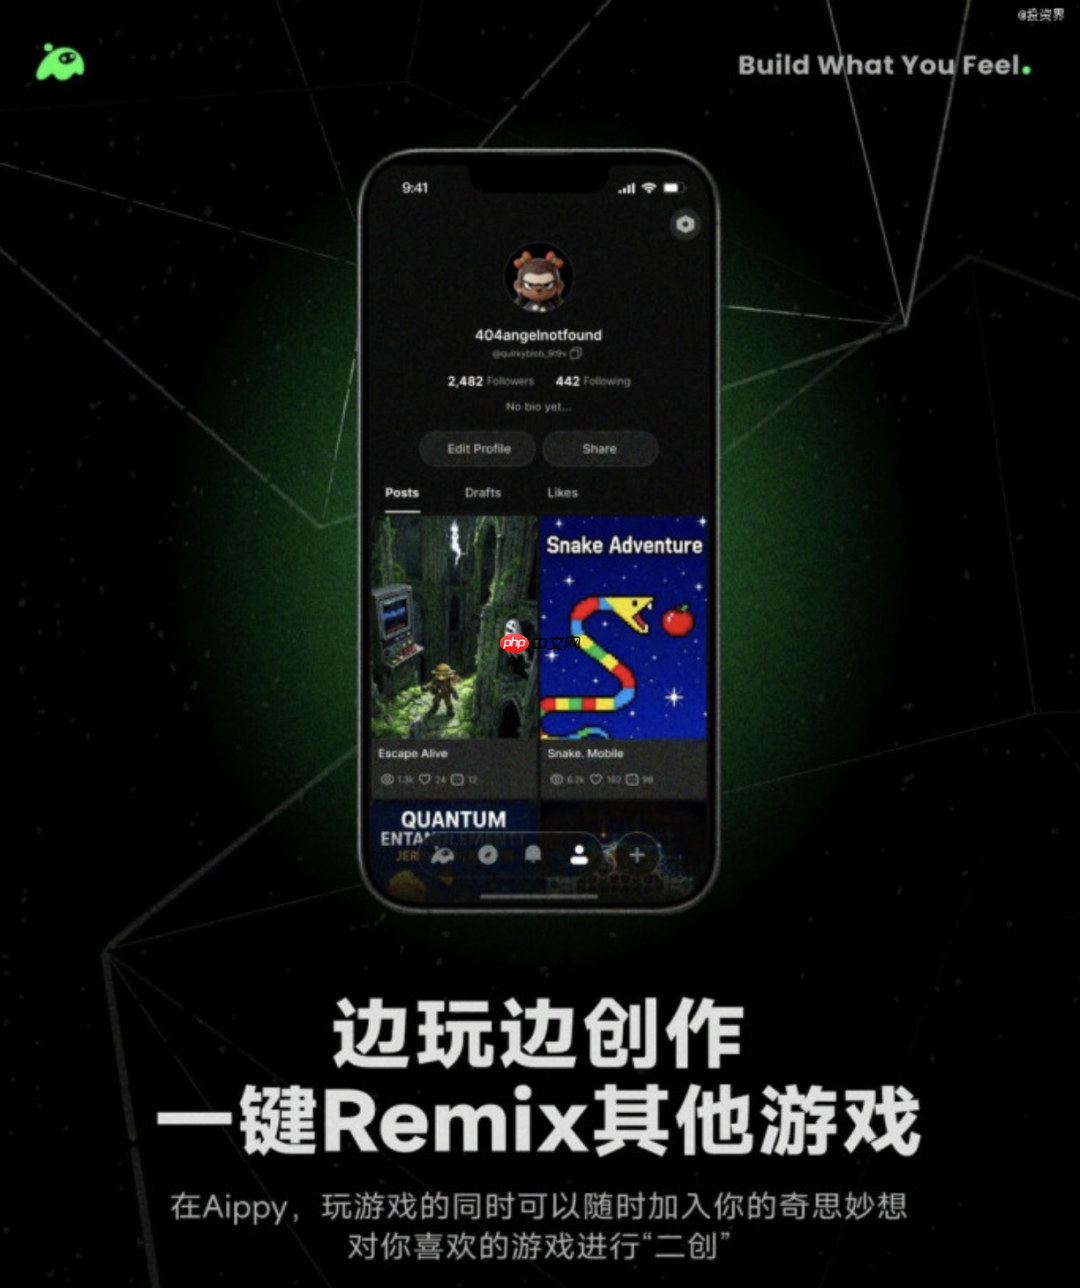
同样势头强劲的还有AI小游戏赛道:Y Combinator孵化的Playabl.ai今年重启上线三周内,即积累超万个用户生成游戏、数百万次独立游玩,DAU、WAU持续爬升;港股上市公司池子科技孵化的Aippy则于6月完成数千万美元首轮融资,投后估值2.5亿美元,全球下载量突破300万,月活用户逼近200万。
资本真金白银的押注,印证了在海外更宽松的创业环境与更强付费意愿支撑下,零代码应用生成仍被视为一门值得长期投入的生意,而非巨头眼中“食之无味”的边缘功能。
这种海内外反差背后,是监管尺度、用户心智与商业土壤的根本差异:国内内容合规要求严苛,大厂天然倾向将能力收束于自有生态统一治理,独立创业公司难在算力与流量层面与巨头抗衡;海外则赋予创业者更大容错空间与更清晰的变现路径。
但无论国内外,该赛道仍未破解同一核心命题:如何将“一次性的生成惊喜”,转化为可持续的用户价值。
当前所有AI应用生成工具,仍停留在“能跑Demo”的阶段,距“做出好产品”尚存巨大鸿沟——简单需求生成快且准,复杂业务却Bug频发;普通用户缺乏调试能力,专业开发者又嫌底层控制力不足,处于典型的“两头不讨好”困局。当底层大模型厂商纷纷内置应用构建能力,垂类工具真正的护城河究竟在于生态整合、用户体验,还是核心技术,至今尚无共识。
巨头的战略分叉只是序章,这场关于AI时代应用开发主权的竞逐,远未抵达终局。
本文来自微信公众号“AI价值官”,作者:星 野,36氪经授权发布。















