


Arca首席投资官Jeff Dorman近日表示,微策略(MSTR,现以Strategy名义运营)当前约150亿美元的优先股融资结构,已经出现他所称的“失控”迹象。按照他的说法,这部分优先股每年大致对应15亿美元的股息支出。在比特币价格波动加大的背景下,这类固定支付义务会明显压缩公司的财务腾挪空间。
他同时提到,虽然公司通过增发股票在一定程度上缓解了短期风险,但回购2029年到期债券的安排,仍让市场感到不解。按照Dorman的判断,未来在MSTR、BTC以及优先股持有人之间,可能会有一方承受更明显的损失。
从资本结构角度看,争议持续升温并不难理解。Strategy本身与比特币价格高度绑定,而优先股又意味着持续性的股息义务。当高波动资产与固定支付责任叠加在一起,市场通常会重新评估这套融资模式的稳定性与可持续性。
Arca方面强调,约150亿美元的优先股义务本身就已构成不小压力,而公司管理层也提到未来存在出售比特币的可能。这进一步推高了外界对其资金安排、资产负债表承压能力以及后续融资空间的讨论。
随着投资者担心股息负担最终可能迫使公司处置部分比特币,Strategy的优先股融资模式再次成为焦点。市场真正关心的问题在于:一家将比特币作为核心资产配置的上市公司,是否能够在较长周期的价格波动中维持资本结构稳定,同时避免被动卖出关键资产。
“Strategy的形势已经‘失控’,”Arca首席投资官杰夫·多尔曼周四在X平台发文称。他特别提到的,就是公司约150亿美元的优先股规模,以及每年约15亿美元的股息支付义务。
多尔曼还警告称,如果市场波动持续,这一融资结构的管理难度可能进一步上升。与此同时,比特币(BTC)年内交易价格迄今已下跌约16%,截至文中所述时点约为73,737美元。
对普通读者来说,这可以理解为一种典型的“高波动资产+固定支付负担”组合:一边是价格波动较大的比特币,另一边是需要按约支付的优先股股息。这类结构在上涨阶段往往容易被忽视,但一旦市场承压,风险通常也会暴露得更快。
微策略优先股融资结构解析:150亿美元负担为何持续引发关注
从资本结构的角度来看,多尔曼的核心担忧,集中在Strategy大量发行带有固定股息承诺的优先股这一模式上。
优先股通常介于普通股和债务工具之间。它不像普通股那样完全随公司经营结果变化,但往往附带相对明确的分红或股息安排。对发行方而言,这意味着需要长期承担较稳定的支付义务;对持有人来说,则更关注分配能力、清偿顺序以及资产安全边际。
目前,Strategy已发行五种优先股:STRK、STRF、STRD、STRC和STRE。它们在资本结构中的优先级、股息条款以及风险暴露并不完全一致,因此市场在评估时,也不会将这些产品视作完全相同的风险标的。
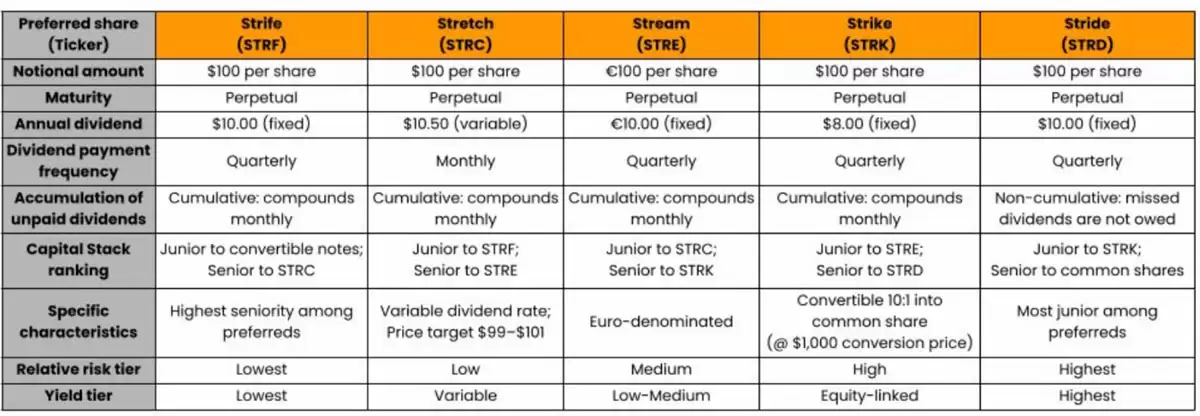
来源:伊夫-安德烈·格拉夫
在多尔曼看来,这套模式能否持续运转,很大程度上取决于比特币价格是否保持强势,并为后续融资和债务安排提供支撑。他将这种结构概括为一种押注BTC“即将大幅上涨”的安排。换句话说,公司后续融资能力与整体结构稳定性,在相当程度上依赖比特币继续走强。
这一结构的优势在于,能够围绕核心资产迅速放大融资能力;但风险也很直接,一旦核心资产价格走势不利,固定股息义务就会迅速转化为财务压力。对于高度依赖单一高波动资产的企业来说,这种模式对现金流管理和融资环境的要求都更高。
他还指出,Strategy通过股权融资,确实缓解了近期关于违约层面的担忧,但公司随后的一些操作仍值得商榷。尤其是在股息义务持续施压的情况下,回购2029年到期债券的决定,在他看来“令人费解”。
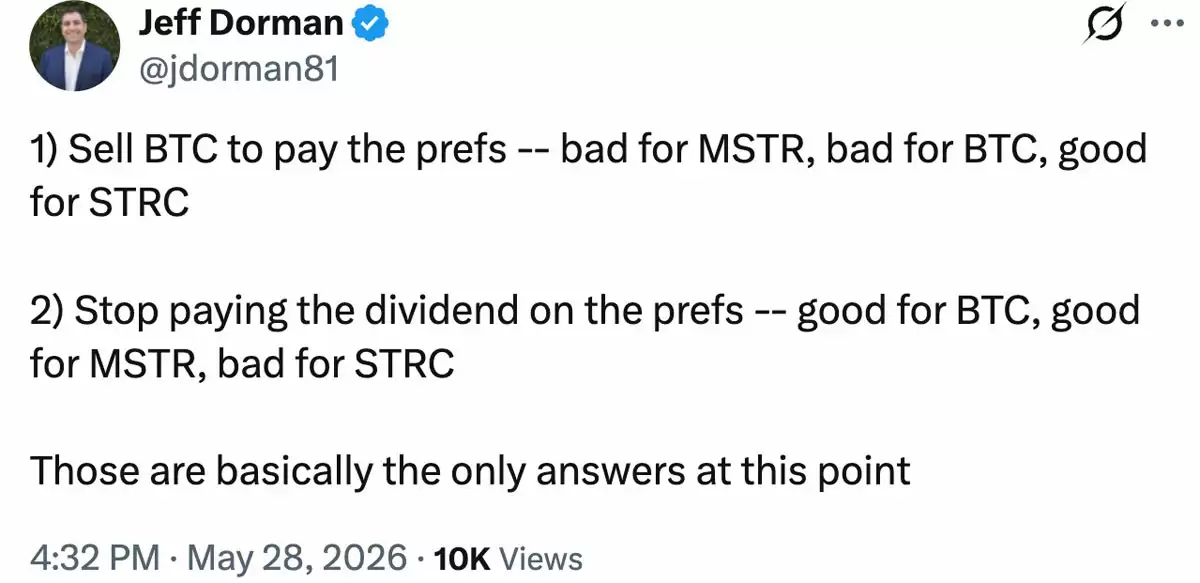
来源:杰夫·多曼
据多尔曼判断,这种资本结构最终可能走向两个相对直接的结果:其一,出售比特币以支付优先股股息;其二,停止派发股息。无论出现哪一种情况,对Strategy、相关投资者以及比特币本身,都可能带来直接影响,而且这种影响未必会平均分布。
也就是说,市场担心的并不只是账面上的融资规模,更关键的是,当比特币价格承压时,公司是否还能同时兼顾持仓策略、债务安排与优先股义务。这也是“资本结构风险”被反复提及的根本原因。
这一融资模式的几个观察重点
- 功能层面:通过优先股为比特币持仓策略提供持续资金支持。
- 结构特点:融资效率较高,但对市场环境和资产价格表现更为敏感。
- 主要风险:固定股息义务与高波动资产之间存在天然错配。
- 适用阶段:更适合风险偏好较高、且市场融资支持相对充足的时期。
Strategy是否会出售比特币:管理层表态与市场预期升温
多尔曼发表上述观点之际,Strategy首席执行官冯·勒也确认,公司未来某个时点可能出售比特币。更早之前,Strategy执行董事长迈克尔·塞勒已在5月中旬提到过这种可能性。
“我们很可能会在某个时候出售比特币,但我们将净增持比特币,更重要的是,我们会提高每股持有的比特币数量,”这位首席执行官周四在接受CNBC福克斯商业独家采访时表示。
这一表态之所以引发关注,是因为长期以来,市场普遍将Strategy视为比特币持仓最激进的上市公司之一。一旦管理层公开谈及“未来可能出售”,外界自然会将这一信号与债务压力、优先股股息义务以及资产负债表管理联系起来。
从市场解读来看,管理层承认“存在出售可能”,并不意味着公司已经形成明确执行计划,但确实会影响投资者对于其持仓刚性、资本安排和风险边界的判断。对于依赖比特币叙事支撑估值逻辑的公司而言,这类表态往往会被放大解读。
在市场预期Strategy可能需要通过出售比特币来管理资产负债表和债务压力的背景下,预测市场平台Polymarket显示,与2026年前出售比特币相关的市场概率正在上升。
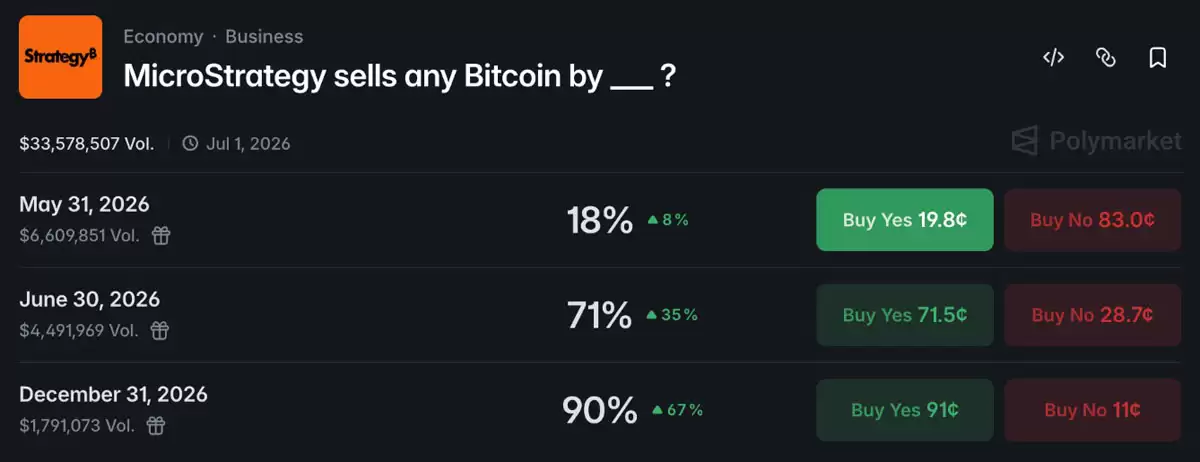
来源:Polymarket
“MicroStrategy 何时出售所有比特币”相关市场显示,到2026年12月31日的概率约为90%;到6月30日的概率为71%;到5月31日的概率为18%。
需要注意的是,这类预测市场数据反映的是参与者在当时的预期变化,并不等同于公司已经作出正式决定,也不能直接视为结果判断。更准确地说,它更像是观察市场情绪和预期波动的一个窗口,而不是正式结论。
微策略比特币持仓与资本结构风险:市场在关注什么
今年以来,Strategy已购入约17万枚比特币,使其比特币持仓总量达到843,738枚。文中数据显示,其累计购买均价为638.7亿美元,平均买入价格约为每枚比特币75,700美元。
从分析角度看,当前围绕Strategy的讨论,主要集中在几个关键问题上:优先股带来的持续股息负担、公司对债务的后续安排,以及是否可能出售部分比特币来应对财务压力。这几项因素彼此关联,任何一项发生变化,都可能影响市场对整套资本结构的判断。
对于加密资产相关企业而言,价格波动、融资节奏与持仓安排之间本就存在较强联动。当企业核心资产本身具有高波动性时,资本结构中的固定义务通常会被市场放大审视。这也是为什么Strategy的优先股融资模式会持续成为讨论焦点。
市场当前重点观察的风险点
- 股息压力能否持续:优先股股息义务是否能够在波动市场中长期覆盖。
- 债务与股权融资节奏:后续融资是否仍具灵活性,以及融资成本是否继续抬升。
- 比特币处置可能性:若出售部分BTC,是否会影响其长期持仓逻辑。
- 投资者预期变化:管理层表态与市场情绪可能继续放大资本结构争议。
整体来看,围绕优先股股息负担、债务安排以及潜在比特币出售可能性的讨论,仍是市场评估Strategy资本结构风险的核心焦点。本文仅对相关事件与观点进行梳理,不构成投资建议;加密资产价格波动较大,相关企业的财务安排也存在不确定性,阅读和判断时仍需注意风险。














