


最近几天,有几条新闻,表面看似毫无关联,实则共同揭示了一个清晰的发展动向。
Meta宣布,将于9月启动第四代AI芯片Iris的量产工作,后续更计划以每半年为周期推进芯片迭代;几乎同一时间,路透社曝光DeepSeek已秘密开展AI推理芯片研发长达一年,并正积极招募芯片设计人才;The Information紧随其后指出,智谱AI也已启动与国内ASIC厂商的合作,共同打造面向自身大模型优化的专用AI处理器;而在此前,OpenAI正式推出首款自研推理芯片Jalapeño,Anthropic亦开始从OpenAI芯片团队招揽核心成员,加速布局自有芯片项目。
若将这些事件串联起来观察,一个引人深思的问题自然浮现:为何全球顶尖的大模型公司,纷纷选择躬身入局、自研芯片?
原因在于——过去三年,AI行业的主战场是模型能力;而如今,竞争维度已然悄然跃迁。AI之争,正从“模型之争”迈入“算力主权之争”。几乎所有头部AI企业,都在奔赴同一条战略路径:模型+芯片+云的全栈自主化。
英伟达,这位全球AI芯片无可争议的领军者,正面临一场史无前例的“四面受敌”。
英伟达真正的对手,已不再是AMD,而是它的大客户
过去二十年,英伟达最直接的竞对始终是AMD。
但今天,这张对手名单已被彻底重写。
7月9日,路透社披露的一份Meta内部备忘录震动半导体圈:这家社交巨头最快将于今年9月量产代号“Iris”的自研AI芯片。该芯片由Meta深度定制,联合博通完成架构设计,交由台积电代工制造。备忘录还显示,Meta计划于2026年部署约7吉瓦AI算力基础设施,2027年进一步翻倍至14吉瓦。
OpenAI作为英伟达GPU最大采购方之一,今年6月已携手博通发布首款定制推理芯片“Jalapeño”。博通CEO陈福阳公开表示,Jalapeño在性能上可比肩英伟达Blackwell架构芯片及谷歌TPU。
OpenAI总裁Brockman在Jalapeño发布声明中强调:“世界正加速迈向算力驱动型经济。”这句话精准概括了所有玩家的战略动机——当算力成为新时代的核心生产资料,没有任何一家平台型企业愿将关键命脉完全托付于单一供应商。
此外,Google早在十年前即启动TPU研发,Amazon推出Trainium系列,微软发布Maia芯片,海外科技巨头集体转向自研芯片赛道。
而在另一端,中国AI力量也在全力突破外部依赖。
7月7日,路透社援引三位知情人士消息指出,DeepSeek已秘密推进AI芯片项目约一年,聚焦推理场景,目标直指降低对英伟达与华为等外部芯片供应商的依赖,并大幅压缩算力支出。消息一出,英伟达盘前股价应声下跌约1.6%。
几乎同步,智谱AI也被曝正评估自建AI芯片路径。据The Information报道,该公司近期已向多家本土芯片设计企业发起初步接洽,探讨联合开发适配其大模型运行需求的专用AI处理器。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
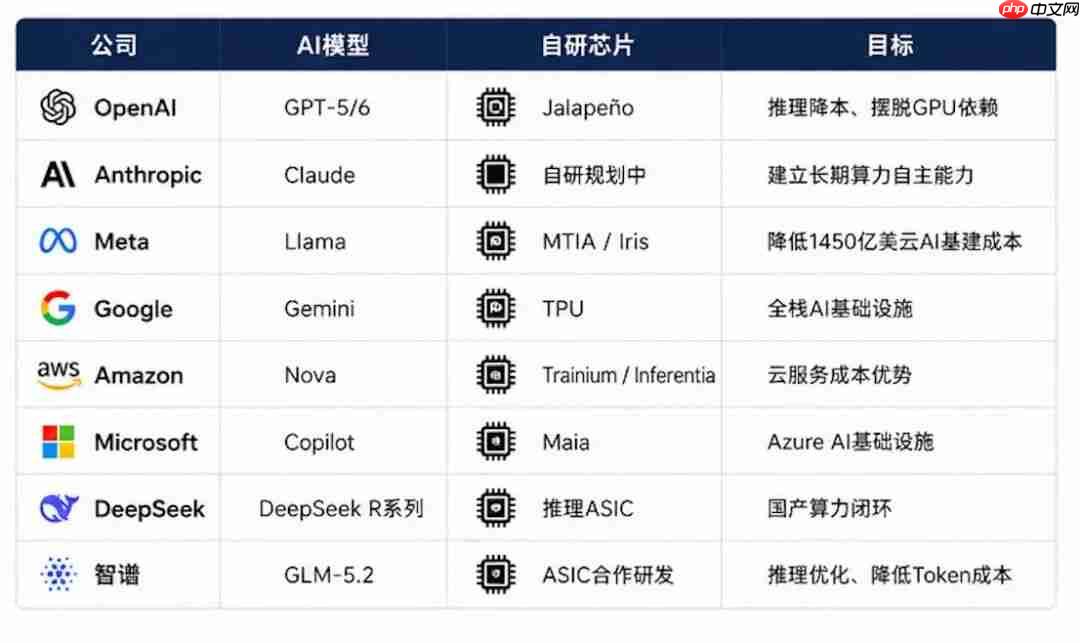
这些曾最倚赖英伟达的客户,如今正迅速成长为它未来最有力的挑战者——这在半导体产业史上极为罕见。
苹果虽成功摆脱Intel,却未撼动PC生态格局;而当下,大模型公司集体造芯,正在重塑整个AI计算范式。
根本原因其实并不复杂:并非英伟达不够强,恰恰是因为它太强了。强大到全球AI产业几乎全部构建在其技术基座之上。
CUDA已成为事实标准,H100与Blackwell是训练集群默认配置,NVLink定义GPU互联规范,DGX成为AI超算通用平台——AI越繁荣,对英伟达的绑定就越深。
而任何一家志在成为AI基础设施级平台的企业,都无法容忍这种单点依赖。
Forrester分析师Mike Gualtieri一语道破本质:“若你仰赖他人芯片,便永远无法真正跻身AI巨头之列。”
这句话,比千页行业报告更具穿透力。
为何所有AI公司,都不得不走上自研芯片之路?
倘若三年前的竞争焦点是“谁训出更聪明的模型”,那么今天的胜负手已悄然转移:
谁能将每个Token的成本压得更低。
因为AI已全面迈入推理时代——模型训练仅发生数次,而推理调用却每日高达万亿量级。每一次ChatGPT作答、AI Agent执行任务、代码自动生成,背后都是GPU资源的持续消耗。
于是,一道全新的成本方程浮出水面。
若单个Token成本为0.01美元,日均调用100亿次,则年支出达365亿美元;若将Token成本减半,利润即可实现翻倍。
因此,当前最核心的竞争,早已不是模型参数谁更多,而是单位算力成本谁更低。而GPU,正是其中最大的变量。
Meta预计今年AI基建投入将高达1450亿美元;微软、Google、Amazon亦维持数百亿美元级资本开支。
GPU采购已成为AI企业的头号固定成本。更严峻的是,它还在持续涨价。
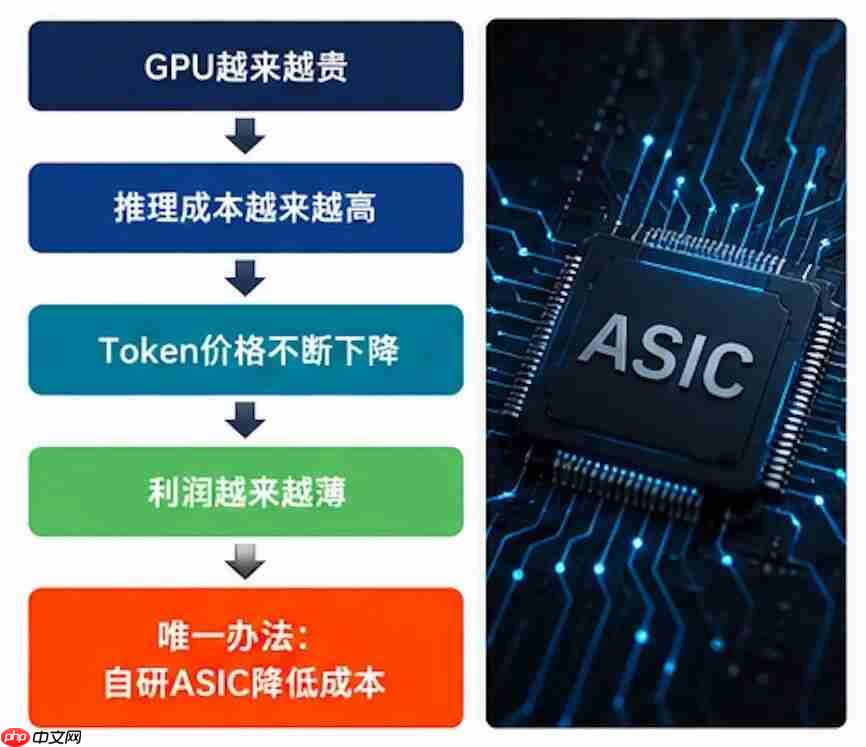
摩根士丹利甚至提出新概念:“Chip Inflation”(芯片通胀)——GPU、HBM、高速光模块、交换芯片、存储器……整条AI硬件链价格持续攀升。
AI正经历属于自己的“能源危机”。于是,自研芯片不再是一种选择,而是生存必需。
AI竞争,已升级为“全栈战争”
不少人仍固守旧认知:大模型公司的护城河在于模型本身。这一观点,早已过时。
当前真正领先的AI企业,没有一家止步于模型。
Google既拥有Gemini大模型,也掌控TPU芯片、Google Cloud及全球最大光纤网络;Meta不仅发布Llama系列模型,还自主研发MTIA芯片、建设14GW数据中心,并坐拥全球规模最大的社交平台;OpenAI除持续迭代GPT外,同步推进Jalapeño芯片、Stargate数据中心建设,并联合Oracle、SoftBank构建新型算力联盟;DeepSeek与智谱亦同步向芯片层延伸。
为何如此?

用于在用户想通过浏览器自动化与 Google Gemini 或 ChatGPT 交互时。触发短语包括“ask Gemini”“ask ChatGPT”“ask GPT”“让...”。
因为未来交付给客户的,不再是孤立的模型API,而是一整套AI基础设施服务。模型只是应用层入口,决定真实成本与长期盈利空间的,是底层软硬协同体系。
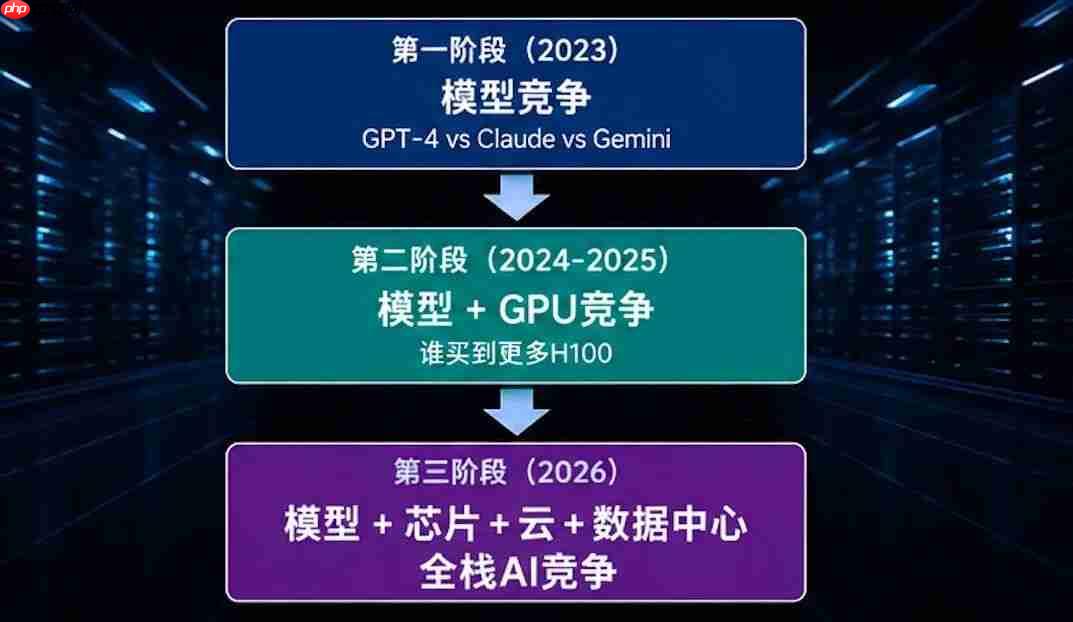
未来的较量,不再比谁参数最多,而是比谁掌握:
模型;
芯片;
编译器;
软件栈;
云平台;
数据中心;
光互连;
能源系统。
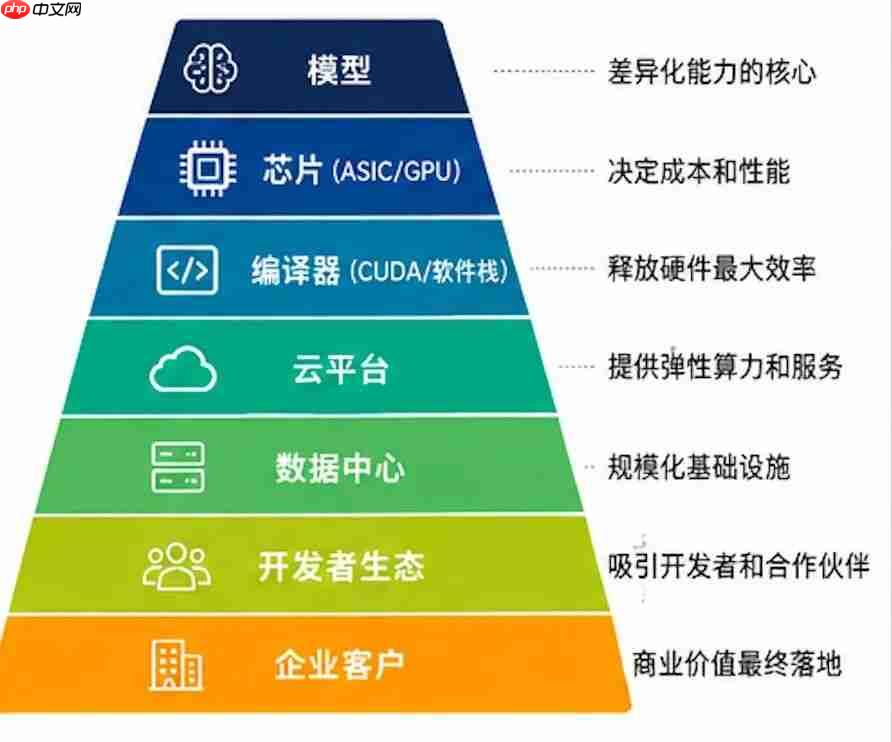
AI正在复刻苹果生态的成功逻辑。苹果的强大,从来不只是A系列芯片,而是芯片、iOS、App Store与开发者生态构成的完整闭环。
AI亦将如此。模型是触点,芯片才是根基。未来比拼的,不再是单项能力冠军,而是系统级综合竞争力。
英伟达真正承压的,不在训练,而在推理
当看到AI公司纷纷自研芯片,许多人第一反应是:它们要全面取代英伟达。
事实并非如此。训练芯片市场,在未来多年仍将由英伟达主导。真正被重构的,是推理芯片领域——其技术诉求与训练截然不同:训练追求极致精度、超大HBM容量与高带宽互联;推理则更关注成本、功耗、延迟与部署灵活性。
ASIC天然契合推理场景。
Google TPU、Amazon Inferentia、OpenAI Jalapeño以及DeepSeek的实践均已验证此路径。
未来产业格局或将演变为:训练继续采用Blackwell架构GPU,推理则逐步迁移至定制ASIC。
一旦推理市场完成结构性切换,英伟达最具盈利性的业务板块,将被持续蚕食。这一过程不会骤然爆发,却如云计算替代本地服务器一般,缓慢而不可逆。
真正分走英伟达蛋糕的,并非某一家对手,而是来自四面八方的力量:谷歌TPU、亚马逊Trainium、微软Maia、Meta MTIA、博通定制XPU——以及刚刚入场的OpenAI。博通定制AI芯片业务增长迅猛,第二财季半导体营收达108亿美元,同比激增143%,已成超大规模数据中心中英伟达的关键替代选项。
“去英伟达化”,已成为全球科技巨头的普遍共识。荷兰国际集团分析师指出,随着微软、Alphabet、亚马逊等主要客户加速开发自有定制芯片以控制AI基建成本,英伟达维持利润率的能力面临不确定性,其定价权或将遭遇近年来最严峻的挑战。
中国AI为何必须坚定走向芯片自研?
对中国企业而言,自研芯片还有更深层的战略意义。美国出口管制已使最先进GPU难以进入国内市场。
CUDA生态受限、HBM供应紧张、先进制程受阻。若继续依赖海外GPU,中国AI发展节奏将始终受制于人。
因此,DeepSeek与智谱布局推理芯片,远不止于降本,更是构建自主可控算力主权的关键一步。
DeepSeek过去一年持续推进国产芯片适配优化,其API定价显著低于海外同行,却保持优异性能表现,背后正是软硬协同深度调优的结果。
与此同时,华为昇腾、寒武纪、沐曦、摩尔线程等国产芯片厂商,正加速构建新一代国产AI生态。
事实上,英伟达在中国市场的份额正快速下滑。投资银行伯恩斯坦预测,其在中国AI半导体市场的占有率将从2025年的约40%,骤降至2026年的约8%。不到五年,英伟达便从绝对主导者滑向边缘角色。集邦咨询预计,以华为与寒武纪为代表的国产芯片厂商,将在2026年合计占据中国AI服务器芯片市场近80%份额。放眼全球,尽管英伟达仍保持领先(集邦预测其2026年全球AI芯片市占率约为64%),但中国市场的结构性逆转已成定局。
国内竞争格局演变表明,AI之争或将超越模型能力层面,升维为:
模型 + 国产芯片 + 国产云 + 国产数据中心 的整体体系竞争。
最终决定胜局的,不是谁拥有最多GPU,而是谁构建起完整的AI基础设施闭环。
结语:英伟达站在历史性十字路口
五年前,英伟达GPU在AI训练领域近乎无敌;今天,它的超级客户清单,正悄然转变为一份潜在竞争对手名录。趋势已然清晰:AI算力正从“单一供应商垄断”加速转向“多元主体共治”的新阶段。
对英伟达而言,真正的挑战不仅在于技术层面——如何在巩固GPU优势的同时抵御ASIC的渗透——更在于商业模式层面:当昔日客户转身成为竞对,其定价权、利润率与市场份额,都将承受前所未有的压力。
英伟达的“四面楚歌”,才刚刚拉开序幕。
本文来自微信公众号“AI商业评论”,作者:有价值、有态度,36氪经授权发布。














