


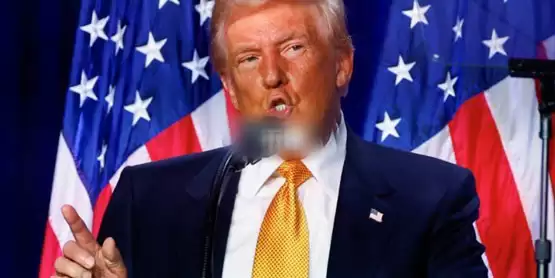
川普的就职典礼预计将在下周一举行。市场目前普遍预期,他在第二任期内对加密货币的政策态度,可能会比以往更显友善。此前,他已安排前 PayPal 营运长 David Sacks 负责白宫 AI 与加密货币相关事务,也计划提名前监管官员 Paul Atkins 出任 SEC 主席,这些人事布局被不少观察者视为偏向支持产业发展的信号。
据《华盛顿邮报》报导,知情人士透露,David Sacks 已与川普交接团队拟定一套相关立法策略。依照目前传出的说法,川普可能会在上任首日签署行政命令,重点涉及两项议题:一是处理加密货币产业长期关注的“去银行化”问题,二是废除争议颇大的加密货币会计准则 SAB 121。
这则消息之所以受到关注,不只是因为“是否废除 SAB 121”本身,更因为相关事项 reportedly 已被列为优先推动内容之一。若后续消息属实,代表这并不只是政策口号,而是有机会在新任期初期进入实质推进阶段。对银行、托管机构以及整个加密资产行业来说,这类政策动向都值得继续观察,不过现阶段仍应以正式行政文件与后续监管动作作为判断依据。
SAB 121 是什么?为什么会成为加密货币托管争议焦点
SAB 121 是美国证券交易委员会(SEC)发布的一项会计指导意见,自 2022 年 3 月起实施。简单说,它主要针对数字资产托管业务,规定企业应如何在财务报表中呈现相关项目。
按照 SAB 121 的要求,数字资产托管机构在替客户保管加密货币时,需要将相关资产列为负债,并以公允价值反映在资产负债表中。
举例来看,如果一家银行为客户托管价值 10 亿美元的比特币,依照这项规则,理论上就需要在财报中体现出对应的负债压力。也正因为如此,许多市场参与者认为,SAB 121 明显提高了银行开展加密资产托管业务时的会计成本与资本压力。
争议的核心在于,这些数字资产本质上属于客户,并不是银行自有资产。反对者因此认为,把客户托管资产以负债形式纳入银行报表,不仅与传统托管业务的逻辑不完全一致,也会在现实中抬高银行进入这一市场的门槛。
从行业角度看,SAB 121 长期被视为传统金融机构布局加密货币托管业务的一项关键阻碍。它影响的不只是会计处理方式,也会延伸到资本配置、风控模型、合规审查和业务可行性评估等多个层面。
- 功能层面:SAB 121 旨在明确数字资产托管业务的会计呈现方式。
- 争议层面:客户资产是否应以负债形式计入托管机构报表,一直是讨论核心。
- 行业影响:银行和金融机构可能因资本占用与合规成本上升,而降低提供加密资产托管服务的意愿。
- 适用范围:该准则适用于所有受 SEC 监管的实体,尤其对银行与金融机构影响较大。
如果 SAB 121 被废除,银行加密货币托管会出现哪些变化
如果相关行政命令最终落地,SAB 121 被废除,或者至少被作出实质性调整,市场普遍认为,这可能会降低银行和传统金融机构进入加密资产托管业务的门槛。
对于刚接触这一议题的人来说,可以把重点理解为:银行并非完全不能做加密货币托管,而是在现行规则下,需要承担更高的会计处理压力与资本占用成本。一旦这部分约束减轻,银行在业务设计、内部审批、风控架构和资源配置上的操作空间,理论上会更大一些。
在当前规则下,银行若想提供比特币等数字资产托管服务,通常需要面对较重的资产负债表压力。若这项会计要求被取消,银行在资本占用、内部评估与业务推进方面的负担可能下降,从而提升传统金融机构进入加密货币托管市场的可行性。
若 SAB 121 最终被废除,潜在影响大致可能体现在以下几个方向:
- 业务门槛可能下降:银行进入加密资产托管市场的制度性阻碍有望减少。
- 产品空间或扩大:传统金融机构未来在数字资产托管、清算以及相关配套金融服务上的布局弹性可能提升。
- 市场竞争可能增强:如果更多银行入场,用户在托管服务上的可选方案或许会增加。
- 合规托管吸引力可能提升:部分用户可能会更关注由传统金融机构提供的托管方案。
不过,这并不代表政策一旦变化,银行就会立刻大规模开放相关业务。是否会进一步转化为更广泛的银行加密服务,仍要看行政命令的具体内容、SEC 的后续态度,以及其他联邦机构是否会推出相应配套措施。
换句话说,目前仍处在政策预期和消息传出阶段,最终会不会落实、又将以什么方式落实,都还有待进一步确认。对行业参与者而言,现阶段更适合把它视作一个重要政策变量,而不是已经完全确定的结果。

拜登曾否决废除 SAB 121 的法案
在行业反对声浪持续升高后,美国国会两院曾于去年 5 月中旬通过一项废除 SAB 121 的法案。不过,拜登随后在去年 5 月底否决了该法案。
拜登当时给出的理由是,废除 SAB 121 可能削弱 SEC 在会计实践监管方面的广泛权限。这也说明,围绕 SAB 121 的争议并不只是产业欢迎与否的问题,同时还涉及监管边界、机构权限以及政策主导权。
到了去年 7 月,美国众议院也曾就推翻拜登对 SAB 121 的否决进行表决,但最终票数未达到推翻总统决定所需的三分之二门槛,因此没有成功。
从这一过程不难看出,SAB 121 已经不只是单纯的技术性会计规则,它逐渐演变成美国加密货币监管框架中的一个重要争议点。无论最后走向如何,其背后都反映出美国监管体系内部对于数字资产治理方式存在明显分歧。
“去银行化”争议背后,监管机构与业界分歧在哪
除了 SAB 121,本次消息中的另一项重点是加密货币行业长期讨论的“去银行化”问题。所谓“去银行化”,通常是指某些企业或产业即便没有被明文禁止,实际经营中却较难获得银行账户、支付通道或其他基础金融服务。
部分加密货币业界人士曾批评,拜登政府有意阻碍加密产业取得银行服务,这也是“去银行化”争议持续升温的重要背景之一。
不过,联邦机构并不认同这种说法。例如,联邦存款保险公司(FDIC)在 2024 年《风险评估报告》中强调,包括 FDIC 在内的监管机构“持续重申,银行机构既不被禁止,也不被劝阻,为任何特定类型或类别的客户提供银行服务”。
从实际情况来看,双方的分歧并不完全在文字表述上,而更多体现在业务体验层面:
- 业界关注点:是否容易开户,能否稳定获得支付与结算服务,以及银行合作能否持续。
- 监管机构关注点:制度上是否存在明文限制,监管表述是否构成实际上的禁止安排。
- 市场真实影响:即使没有正式禁令,若开户和合作难度偏高,行业仍可能感受到“被排除在银行体系之外”的现实压力。
因此,围绕 SAB 121 的讨论并不只是单一会计准则之争,它也关系到银行是否愿意进入加密货币托管市场、金融机构如何评估数字资产业务风险,以及美国未来加密货币政策可能朝哪个方向发展。
SAB 121 后续动向仍值得持续追踪
如果 SAB 121 最终真的被废除,市场普遍认为,这将对加密货币产业带来一定程度的正面影响。随着金融机构面临的资本压力下降,银行及其他传统金融机构提供加密资产托管服务的门槛,可能也会随之降低。
但从更客观的角度看,这并不等于行业会自动全面放开。银行是否会真正扩大数字资产托管业务,仍取决于监管细则、内部风控要求、资本安排以及市场需求能否匹配。
对于关注美国加密货币监管、银行加密货币托管以及数字资产会计准则变化的人来说,接下来最值得留意的,仍然是政策细节和执行进度,尤其包括以下几点:
- 行政命令是否真的会在上任首日发布;
- SAB 121 最终是被正式废除,还是仅进行调整;
- SEC 与其他联邦机构是否会同步推出配套监管安排。
整体来看,这则消息的关键意义在于,它可能影响银行进入加密资产托管赛道的可行性,也可能改变市场对美国加密货币政策环境的预期。不过,在正式文件公布之前,相关判断仍应保持审慎。政策变化可能影响产业生态与市场情绪,但最终结果仍要以实际落地内容为准,阅读此类消息时也应保留基本的风险意识与信息辨别能力。













