


去年 9 月,hyperliquid 原生稳定币 usdh 一度站上加密市场讨论中心。到了现在,这个曾被不少人看好的项目,已经明确走到退场阶段。
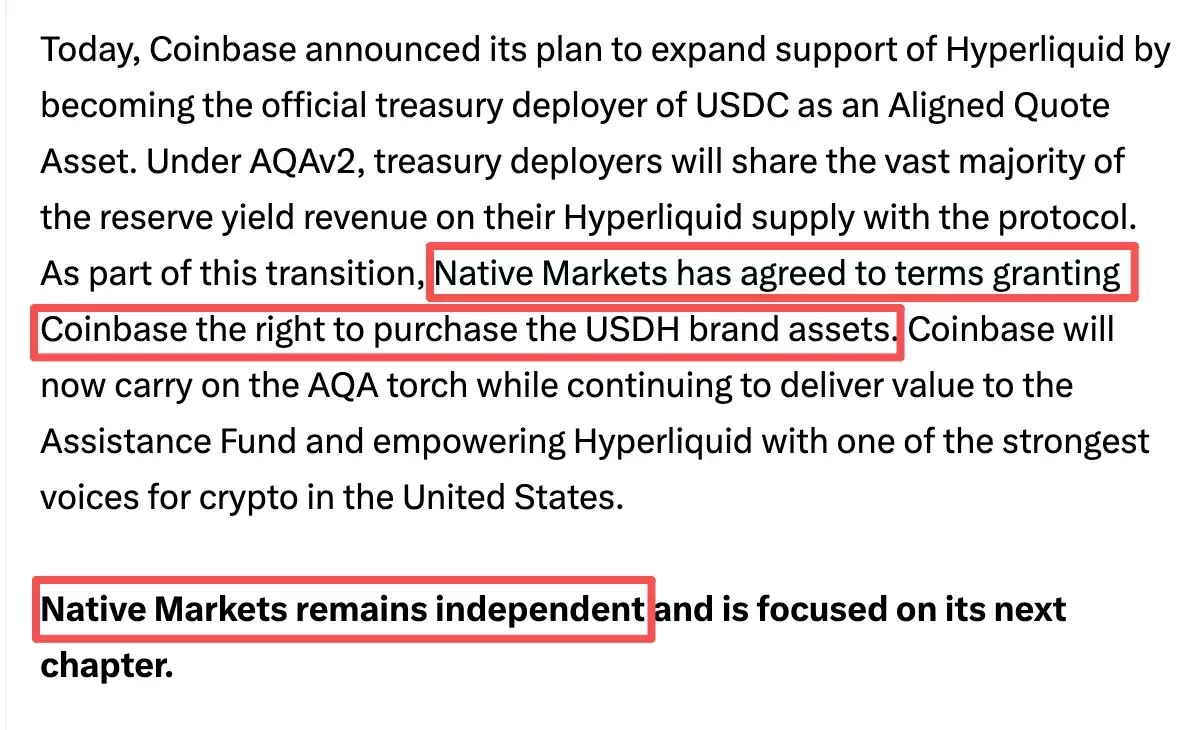
根据已披露的信息,Coinbase 将成为 Hyperliquid 上 USDC 的官方国库部署者;与此同时,USDH 发行方 Native Markets 已授予 Coinbase 购买 USDH 品牌资产的权利。接下来,USDH 市场会逐步关闭,过渡期间,用户仍可无手续费将 USDH 兑换为 USDC 或法定货币。
从生态结构来看,这不只是一次简单的稳定币替换。随着 USDH 逐步退出,USDC 在 Hyperliquid 生态中的官方稳定币和报价资产地位也被进一步强化。换句话说,这背后更像是一轮围绕流动性、结算效率、品牌资源以及收益分配展开的重新洗牌。
USDH 被 Coinbase 收编背后:Hyperliquid 稳定币格局正在重组
从结果来看,这轮围绕 Hyperliquid 生态稳定币主导权的竞争,暂时以 Coinbase、Circle、Hyperliquid 和 Native Markets 之间的利益重新分配告一段落。
但如果只用“谁赢谁输”来概括,显然过于粗糙。更贴近实际的理解是,稳定币基础设施中的角色正在被重新划分:谁负责流动性,谁提供跨链和结算能力,谁分享储备收益,谁保留品牌,谁则选择退出。
对 Coinbase 来说,这一步有助于进一步嵌入 Hyperliquid 的链上交易与结算场景,让 USDC 在该生态中的使用更深入。对 Hyperliquid 而言,这次调整也不只是稳定币层面的替换,更关系到官方报价资产、储备收益以及生态资源配置上的主动权。至于 Native Markets,出售 USDH 品牌资产,则说明其在 Hyperliquid 原生稳定币方向上的尝试,已经进入阶段性收尾。
USDC 深入 Hyperliquid 生态:功能和基础设施优势被进一步放大
目前,Hyperliquid 上的 USDC 规模约为 51.64 亿美元,同比增长 2 倍。
在链上生态里,稳定币的作用从来不只是转账工具。它往往还承担着交易对报价、资金结算、流动性承接以及跨链流转等关键功能。一个生态最终选择哪种稳定币作为核心资产,通常会直接影响用户体验和整体运行效率。
作为 USDC 的官方合作方及收益共享方,Coinbase 推进这项安排,核心逻辑在于进一步加强自身与 Hyperliquid 链上经济体系的连接,同时借助 USDC 提升在该生态内的影响力。
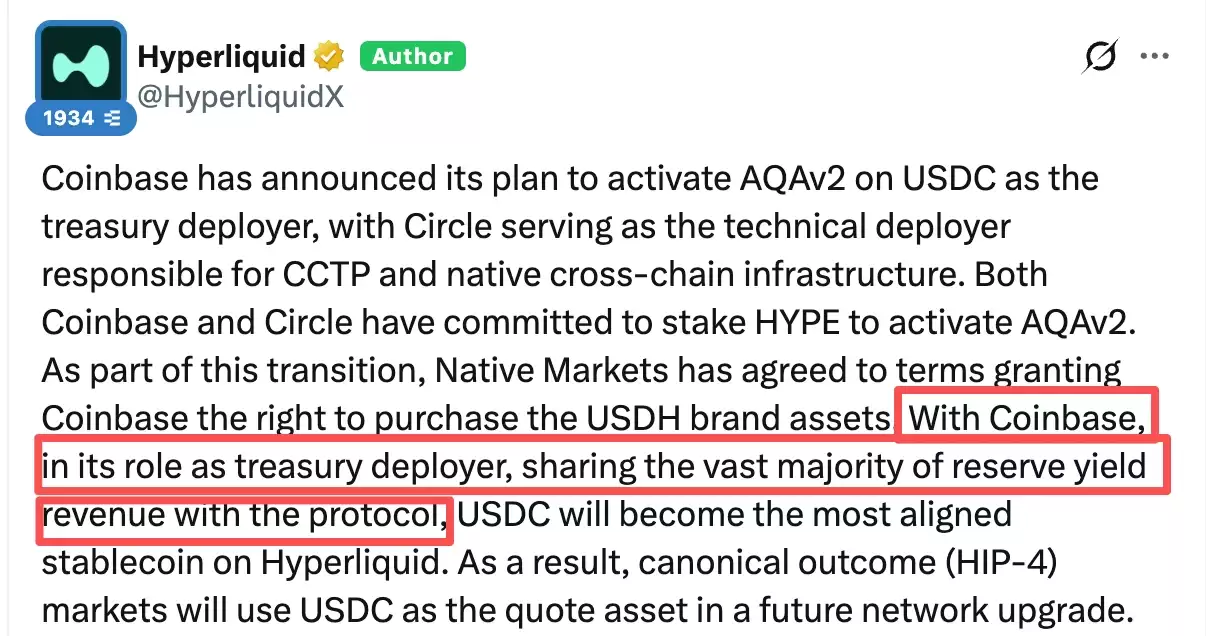
根据 Hyperliquid 官方公告,Coinbase 作为资金部署者,Circle 作为 CCTP 及原生跨链基础设施的技术部署方,均已承诺质押 HYPE,以激活 AQAv2(Aligned Quote Asset v2,对齐报价资产)。
从机制上看,这意味着 USDC 若要在 Hyperliquid 中承担更核心的报价和结算角色,靠的并不只是流动性本身,还需要跨链能力、技术部署以及底层参数的协同配合。这样的安排有助于统一报价资产与结算逻辑,但与此同时,也会让生态对单一稳定币体系的依赖进一步加深。
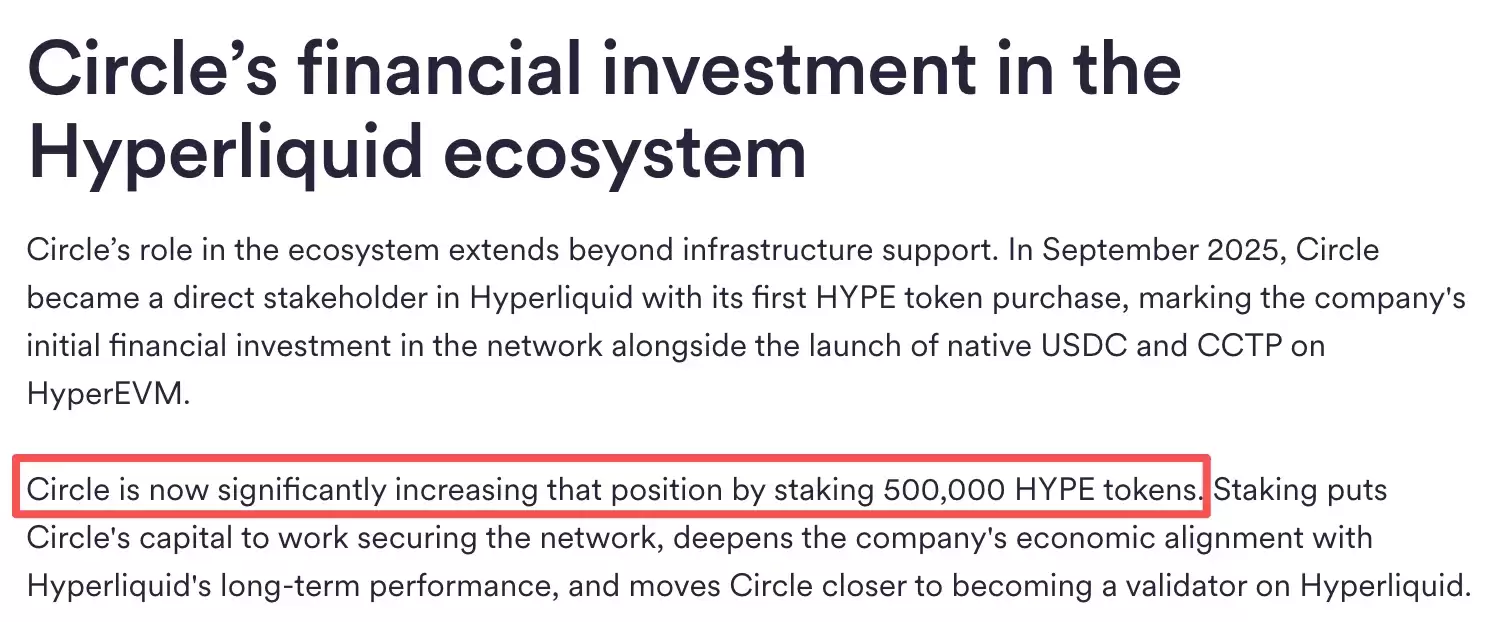
值得注意的是,早在去年 9 月,Circle 就已买入 HYPE 代币;目前其 HYPE 质押规模已增至约 50 万枚。
综合来看,USDC 这次进一步坐实了自己在 Hyperliquid 中“官方稳定币”的角色。其意义不只停留在品牌层面,更在于它对流动性、结算标准以及跨链基础设施整合能力的持续强化。
Hyperliquid 得到了什么:收益结构更明确,生态主导权更强
从受益结构看,这次合作中最直接的受益方之一,依然是作为生态基础设施平台的 Hyperliquid。
根据官方公告,后续 Coinbase 将与 Hyperliquid 协议共享大多数储备收益收入。虽然具体分成比例尚未披露,但若参考此前 USDH 的收益分成机制,Hyperliquid 实际获得的储备收益比例可能约为 90%。
对于交易所、公链或 DeFi 生态而言,稳定币储备收益通常意味着相对更稳定的收入来源。与依赖短期市场热度的收入模式相比,这类收益更偏基础设施属性,也更容易影响后续激励安排、资源投入和生态扩张节奏。
据 Hyperliquid 社区成员测算,若以 47 亿美元规模、3.8% 利率收益估算,对应年度收入约为 1.6 亿美元;折算后,约等于每日 44 万美元的 HYPE 代币回购规模。
从这个角度看,USDC 与 USDH 的这次调整,并不只是稳定币方案更替这么简单,Hyperliquid 在收益分配和生态资源配置上的主动权也明显增强。当然,上述数据属于社区测算口径,实际结果仍取决于规模变化、利率环境以及后续执行情况。
此外,随着 CLARITY 法案在美国参议院银行业委员会投票通过,Hyperliquid 与 Coinbase 的进一步绑定,也被部分市场观点解读为在美国监管环境中获得了更多支持信号。不过需要说明的是,这类判断更多停留在市场解读层面,并不等同于明确的监管结论。
USDH 为何退场:原生稳定币路线走到阶段性终点
作为 Hyperliquid 原生稳定币 USDH 的发行方,Native Markets 表面上看像是这轮调整中失去主导权的一方,但从其公开表态和最终结果来看,这更像是一次有偿退出,而不只是被动离场。
一方面,USDH 过去为 Coinbase 与 Hyperliquid 围绕 USDC 收益分成的合作,提供了现实样本和操作框架;另一方面,Coinbase 此次大概率直接收购了 USDH 相关品牌资产,这也意味着 Native Markets 团队在项目退出过程中获得了一定经济回报。
从产品演化角度看,USDH 虽然未能继续保留原生稳定币身份,但它在 Hyperliquid 生态中的试验价值并没有完全消失,而是被整合进了后续的 USDC 体系安排中。
按照 Native Markets 的说法,其后续仍将保持独立,并继续寻找其他方向的发展机会。
对于持续关注 Web3 项目路线变化的人来说,这其实是行业里并不少见的一种情况:原生方案未必总能走到最后。当一个生态更需要强流动性、成熟品牌资源以及更高落地效率时,最终往往会转向更现实、也更容易规模化的选择。
USDH 退场对用户意味着什么:切换路径明确,但社区争议并未消失
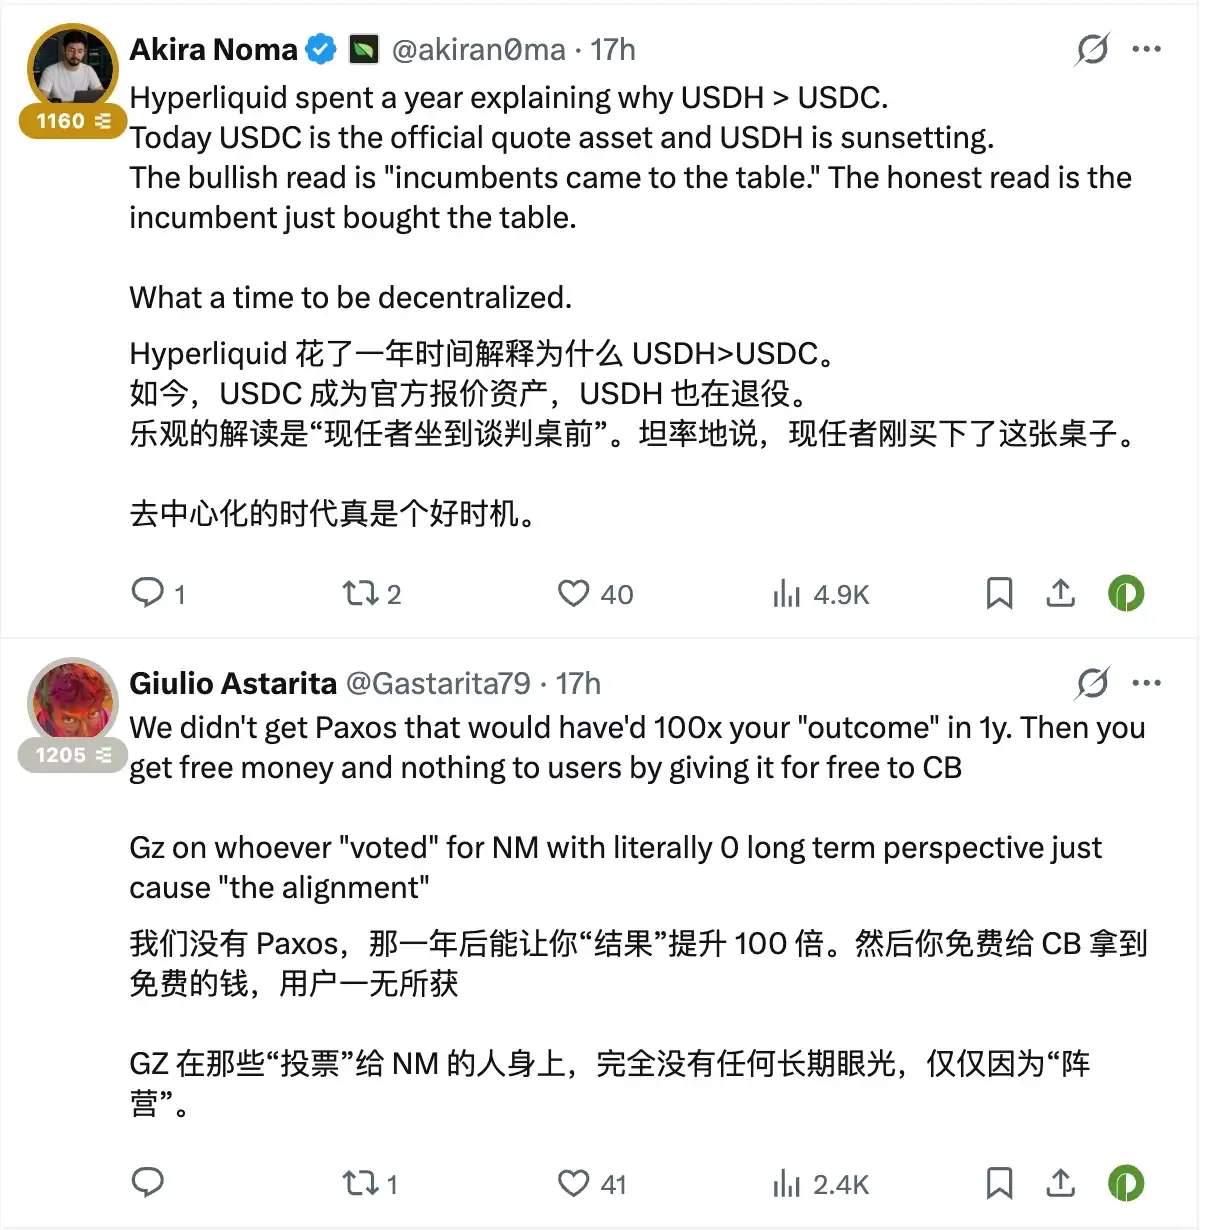
不过,Native Markets 的退出并未在社区中获得一致认可,部分 Hyperliquid 用户对其所谓“上了谈判桌”的表述依旧持批评态度。
一些观点认为,USDH 的退场再次说明,在现实利益面前,去中心化叙事最终还是让位于更有效率、也更具商业可持续性的稳定币方案。
也有用户指出,当初在 USDH 稳定币发行方的投票中,本应选择 Paxos,因为其更关注用户与稳定币增长,而支持 Native Markets 的人更多是基于站队和内部利益考量,最终真正没有获得回报的反而是普通用户。这类评论在社区内也得到了不少认同。
从社区反馈来看,争议的焦点并不只是 USDH 是否应该退场,而是 Hyperliquid 在稳定币路线选择上,到底更重视去中心化叙事,还是更看重流动性、收益分配和生态效率。
对普通用户来说,这并不是抽象的路线分歧,而是会直接影响使用体验的产品变化。资产最终停留在哪种稳定币里、交易以什么作为报价单位、跨链采用哪套基础设施、后续赎回和兑换是否顺畅,这些都与用户的实际操作紧密相关。
从当前安排看,用户在过渡期间仍可无手续费将 USDH 兑换为 USDC 或法定货币,这有助于降低切换摩擦。但在实际操作中,仍需持续留意官方公告、关闭节奏、兑换窗口以及资产转换过程中的潜在风险,尤其是时间节点和操作路径变化可能带来的不确定性。
总结:USDH 退出、USDC 上位,Hyperliquid 稳定币路线回到效率优先
至此,一年前围绕 Hyperliquid 稳定币路线的争论,基本可以视为暂时告一段落。
如今再看 Hyperliquid、Coinbase 与 Circle 形成协同的局面,这场一度带有对抗意味的稳定币竞争,最终还是回到了利益分配、基础设施能力以及生态效率的现实逻辑上。
如果做一个简要归纳,USDC 的优势在于流动性更强、生态整合度更高、报价与结算功能更成熟;而 USDH 的价值,则更多停留在原生方案探索和早期机制验证阶段。对 Hyperliquid 来说,选择 USDC 不只是“换一种稳定币”,更像是一次围绕商业可持续性和生态控制力的重新布局。
对于用户而言,稳定币路线变化往往会直接影响资产兑换路径、流动性安排和实际使用体验。后续仍需持续关注 USDH 的关闭进度、兑换流程以及潜在操作风险。需要提醒的是,稳定币生态的调整本身并不意味着风险消失,涉及资产迁移和兑换时,仍应以官方安排为准,谨慎处理相关操作。













