


交易所交易产品(etp)为散户和机构投资者提供了一种便捷、受监管且低成本的方式,以获取包括加密货币在内的一系列基础投资敞口。
自 2015 年瑞典推出全球首只比特币追踪产品以来,加密货币 ETP 已从欧洲市场扩展至全球。2020 年底,市场上仅有 17 种加密货币 ETP 产品,而如今这一数字已增长至约 180 种。随着传统金融机构纷纷加入加密货币原生公司的发行行列,ETP 不仅扩大了投资者获取加密货币的机会,也显著推动了加密货币在全球金融市场的整体接受度。
本文将全面解析加密货币 ETP,涵盖当前可用的产品类型、运营模式、区域分布,以及我们在这一快速发展的领域中的核心关注点。
加密货币 ETP 概述
什么是加密货币 ETP?
交易所交易产品(ETP)是一类在受监管证券交易所正常交易时间内买卖的金融产品,旨在跟踪基础基准、资产或投资组合的回报。
ETP 主要包含三种类型:交易所交易基金(ETF)、交易所交易票据(ETN)和交易所交易商品(ETC)。ETF 属于投资基金,而 ETN 和 ETC 则属于债务证券。其中,ETC 主要跟踪黄金、石油等实物商品,ETN 则用于涵盖其他各类金融工具。自 1993 年首只 ETF 诞生以来,经过三十年的发展,ETP 已从单纯跟踪股票市场的工具,演变为最具创新性的投资产品类别之一,为投资者提供了多样化的标的资产选择。
注意:虽然“ETP”是此类产品的统称,但在某些语境下,该词也特指债务证券类的交易所交易产品。
过去 20 年中,ETP 行业持续高速增长。数据显示,在全球 63 个国家和地区的 81 家交易所中,共有 718 家提供商推出了 11,859 种产品,涉及 23,931 条上市信息。其中,ETF 份额占比最大,规模约 107,470 亿美元,占 ETP 总规模 109,900 亿美元的 98%(数据来源:ETFGI,2023 年 11 月底)。奥纬咨询(Oliver Wyman)预测,ETF 的增长将在未来几年加速,预计从 2022 年到 2027 年,市场年复合增长率将达到 13% 至 18%。
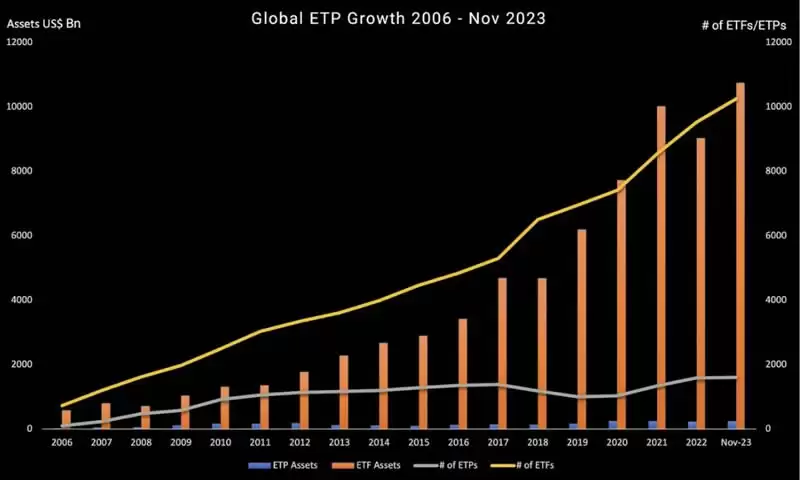
来源:ETFGI
ETP 的便利性和可访问性,使其成为向投资者开放新资产类别(包括加密货币)和投资策略的热门工具。
首只比特币 ETP 于 2015 年由 XBT Provider(后被 Coinshares 收购)在瑞典纳斯达克推出。市场增长初期相对温和,直到 2020 年下半年,随着新兴加密货币原生企业和传统发行人的加入,产品数量开始强劲增长,并延续至今。2021 年 2 月,加拿大 Purpose Investment 在多伦多证券交易所推出了 Purpose Bitcoin,成为全球首只比特币 ETF。尽管以债务证券形式构建的加密货币 ETP 在数量和资产管理规模上仍远超加密货币 ETF,但随着美国现货 ETF 市场的开放,这一格局预计将发生显著变化。
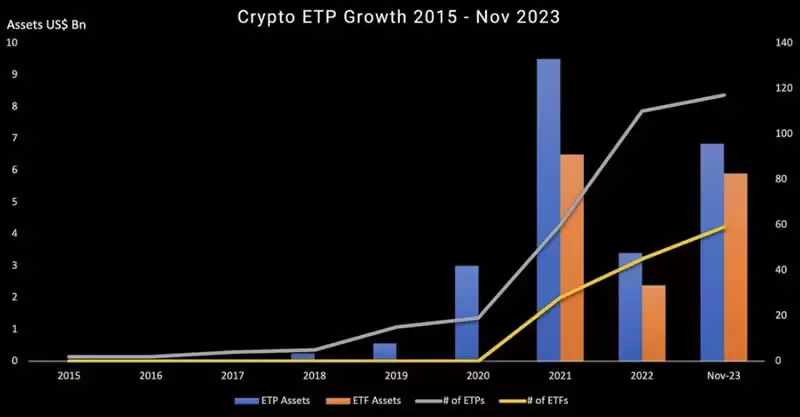
来源:ETFGI
加密货币产品的数量稳步增长,尤其是过去三年。根据 ETFGI 数据,截至 2023 年 11 月,加密货币 ETF 和 ETP 总数达到 176 种。2023 年前 11 个月,投资于这些产品的资产规模增长了 120%,从 2022 年底的 57.9 亿美元增至 2023 年 11 月底的 127.3 亿美元。
为什么选择加密货币 ETP?
对于加密货币原生领域的从业者而言,ETP 的概念看似矛盾:ETP 引入了中介机构,而加密货币技术的初衷正是去中介化。然而,作为一种易于理解且受监管的投资产品,ETP 为更广泛的投资者群体提供了接触加密货币的机会。许多投资者由于缺乏直接投资工具、时间、风险承受能力或专业知识,无法直接持有加密货币。此外,ETP 作为传统证券的结构,也向那些受限于监管、合规、技术或其他原因而避免直接持有加密货币的机构投资者敞开了大门。
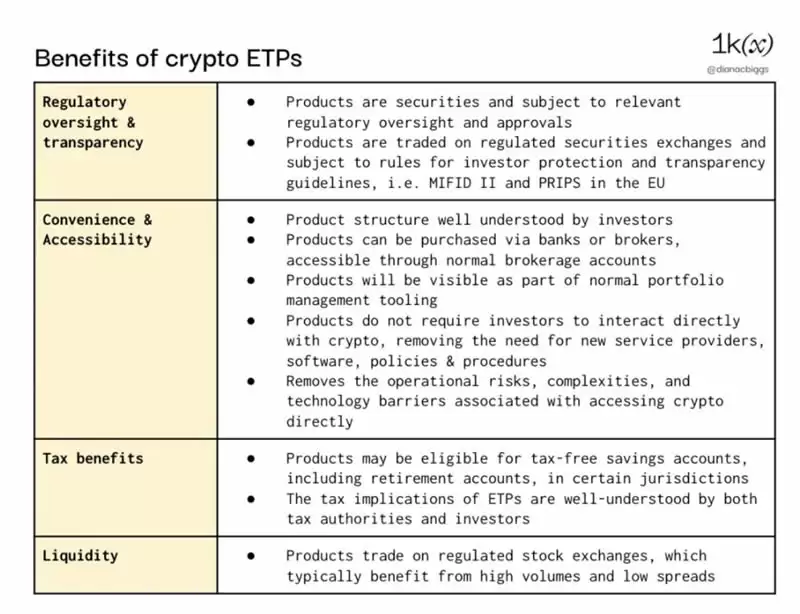
与直接购买加密货币相比,ETP 也存在一些潜在的缺点和需要考虑的因素(并非所有投资者都视其为缺点)。主要包括:迄今为止加密货币 ETP 的管理费率显著高于其他类型的 ETP(尽管随着竞争加剧,费率已有所下降)、传统交易所的交易时间受限(无法覆盖加密货币 24/7 的市场)、交易对手风险、汇率风险以及结算时间等。
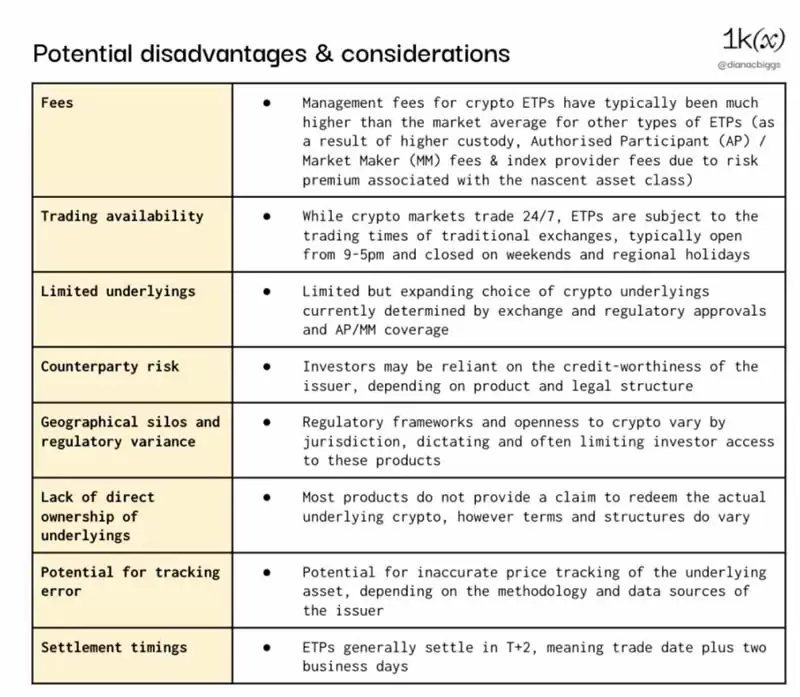
注意:地理限制是主要考量之一。例如,欧洲发行的加密货币 ETP 通常未根据 1933 年美国证券法注册,因此无法向美国投资者提供;英国金融行为监管局(FCA)也禁止向散户投资者出售加密货币 ETP。
产品结构
广义上,加密货币 ETP 分为两大产品类别:ETF 和 ETP(此处指 ETF 以外的产品),以及两种底层资产结构:实物资产和合成资产。
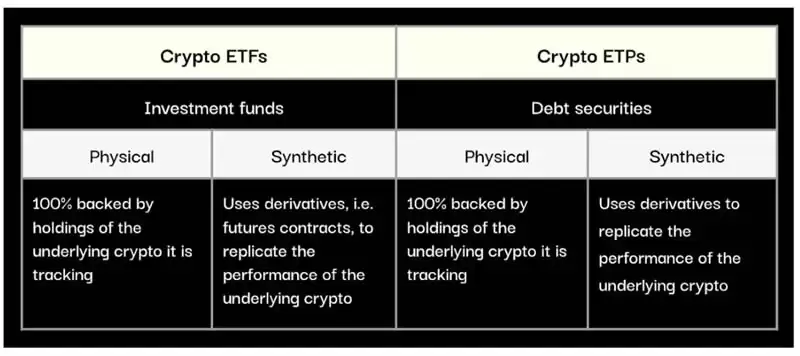
加密货币 ETF 结构
ETF 是一种基金结构,基金份额代表对基金资产的持有。通常通过信托、投资公司或有限合伙企业将基金与发行实体进行法律隔离,以确保在母公司或发行人破产时,投资者的持股受到保护。ETF 通常需要遵守额外的规则和透明度要求,具体取决于其管辖范围。例如,在欧盟注册并向欧盟投资者销售的 ETF 需遵守 UCITS(可转让证券集体投资计划)法规,其中包含多元化要求,如单一资产占比不得超过基金总额的 10%。
目前大多数加密货币 ETF 为现货或期货产品。现货 ETF 直接持有基础加密资产,并由独立托管人担保。而对于期货 ETF,发行人并不持有基础加密货币,而是购买该资产的期货合约。因此,这类产品并不直接跟踪标的资产的现货价格,通常被认为具有更高的复杂性和成本,且对投资者的透明度和直观性较差。
加密货币 ETP 结构
在此语境下,加密货币 ETP(指 ETF 以外的产品)采用债务证券结构。虽然其结构要求不如 ETF 严格,但披露要求非常相似。
实物加密货币 ETP 是有担保的债务合同,由其所追踪的基础加密货币持有量提供 100% 的支持。加密资产由独立第三方在指定受托人的监督和控制下购买并持有,受托人代表 ETP 持有人持有权利和权益,并负责在发行人破产时组织赎回。
合成 ETP 则是无担保债务合同。这意味着发行人无需持有产品所追踪的标的资产,而是使用衍生品和掉期来跟踪资产表现(具体结构和条款可能有所不同)。因此,合成 ETP 面临更大的交易对手风险,因为法律并未要求产品必须由基础实物资产完全支持。XBT Provider 和 Valour 是提供合成产品的加密货币 ETP 发行人代表。
总体而言,市场上大多数加密货币 ETP 为实物 ETP,因为许多投资者更青睐这种结构所提供的透明度和较低的交易对手风险。
加密货币产品发行人
加密货币 ETP 最初主要追踪单一数字资产。如今,市场上的产品范围已扩展至资产篮子、质押、做空和杠杆产品,以及旨在管理波动性的特定指数。
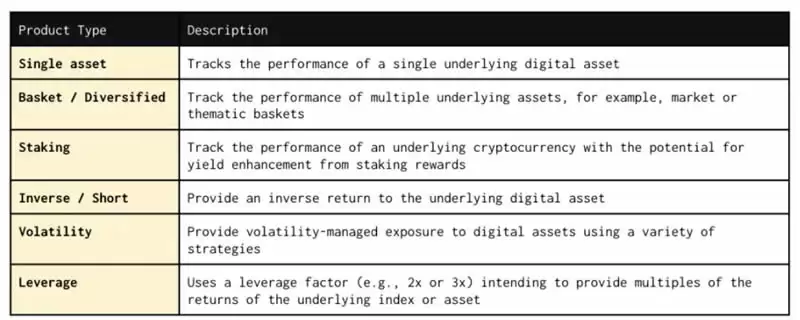
根据 BitMEX Research 近期编制的数据,剔除股票和场外交易基金后,在 162 个加密货币 ETP 中,比特币、以太坊及篮子产品占比 58%,其余 42% 为长尾单一数字资产,以及做空、波动性和杠杆产品。
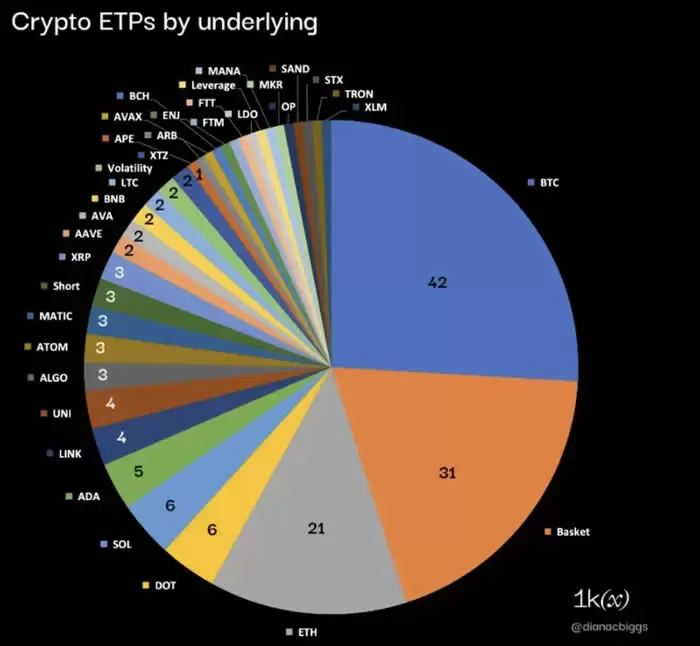
数据来源:BitMEX Research、1kx Research。数据涵盖 162 个加密 ETP(不含股票和场外交易基金)。
在这 162 个产品中,121 个为 ETP,41 个为 ETF。其中,16 个为期货 ETF,另有 11 个为待推出的美国现货比特币 ETF。质押产品(允许投资者从资产质押收益中获益)目前共有 14 种:13 个 ETP 和 1 个 ETF。
按资产管理规模计算的最大产品
资产管理规模(AUM)最大的加密货币 ETP 是 ProShares Bitcoin Strategy ETF,这是一款美国的期货 ETF 产品。截至 2024 年 1 月 2 日,其持有资产达 16.8 亿美元。如下表所示,按资产规模划分的 14 个顶级加密货币 ETP 中,有 9 个追踪比特币(占比 64%);其余 5 个中,3 个追踪以太坊,1 个追踪 Solana,1 个追踪 BNB。
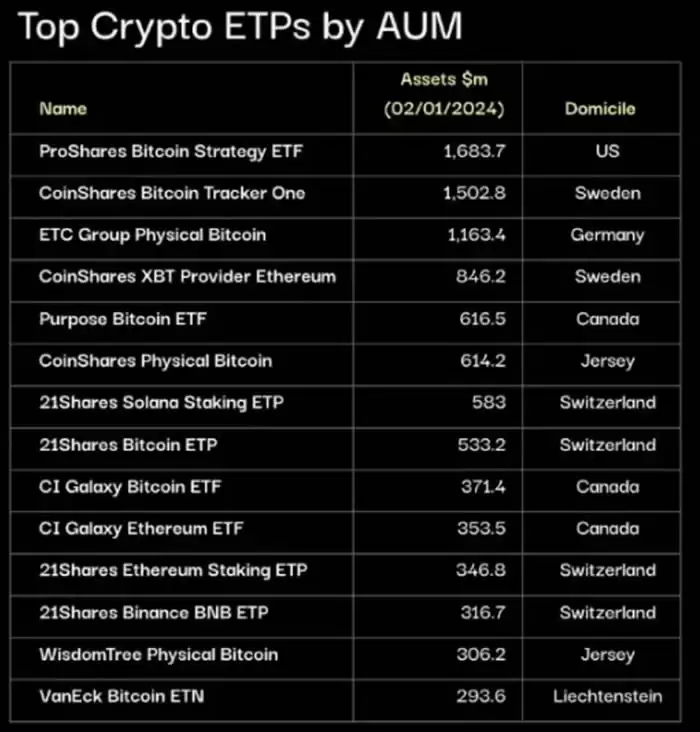
来源:BitMEX Research、1kx Research
在这 14 个产品中,有 4 个在瑞士注册(发行人均为 21Shares),3 个在加拿大注册,2 个在泽西岛,1 个在德国,1 个在美国,1 个在列支敦士登。
按资产规模排名前 14 位的产品中,有 4 个是 ETF(3 个现货,1 个期货);其余 10 个 ETP 中,8 个为实物资产 ETP,2 个为合成资产 ETP。
产品创新
推出新的加密货币 ETP 需考虑多重限制因素,包括监管和证券交易所的审批要求、流动性要求、投资者需求以及公开价格数据和法定交易对的可访问性。然而,随着越来越多的参与者进入市场以争夺份额并实现差异化,以及监管、服务提供商和投资者对该资产类别理解和接受度的提高,我们观察到发行人和指数提供商正在不断进行产品创新。
加密货币 ETP 运营模式
创建 ETP 的流程始于发行人(即发行产品的投资公司或信托),他们需编写招股说明书以供监管机构批准。文件要求因司法管辖区而异,但通常需包含发行人详细信息、董事身份及财务报表、产品方案设计、基础资产概述、预期市场和服务提供商、潜在风险概述、资产估值(NAV)及计算方法、费用和赎回流程详情等。
获得监管机构批准并聘请必要的服务提供商后,发行人需申请在目标证券交易所上市。不同交易所对可上市的产品类型及标的物资格有不同的规则。
服务提供商的运营模式和范围可能因产品类型、管辖权和发行人的方案设计而异。典型模型概述如下:
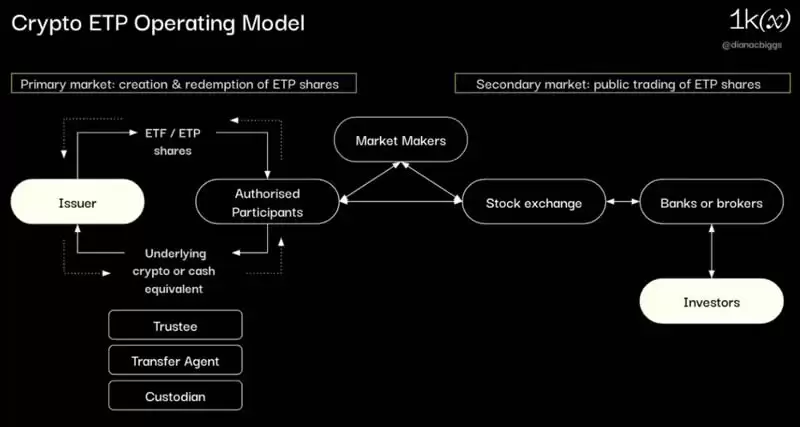
在一级市场上,发行人与授权参与者(AP)交换产品份额,以换取标的加密资产(“实物”)或现金等价物,并根据需要将标的资产交付给指定托管人或从托管人处接收。根据结构不同,转让代理和受托人可能参与清算抵押品和资金转移。
当 AP 管理一级市场的创建和赎回时,做市商在二级市场提供流动性,确保持续、高效的交易。
投资者在二级市场上买卖产品,通常通过银行或经纪人下达订单,后者直接或通过其他中介机构在相关证券交易所执行订单。
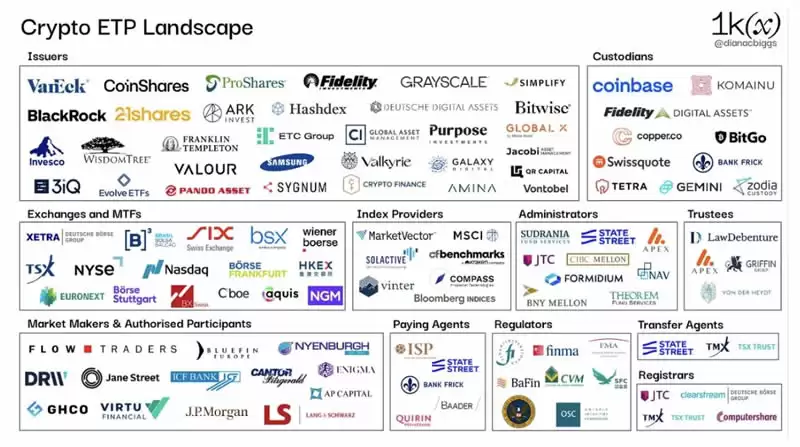
利益相关者和服务提供商
发行人
发行人负责 ETP 的整体设计和创建,并在产品全生命周期中协调和管理相关中介机构。对发行人的监管因司法管辖区而异。监管机构在招股说明书审批过程中对发行人进行评估,交易所在上市过程中也是如此,要求可能涵盖公司治理、资本要求和定期审计。发行人通常设立独立特殊目的机构(SPV)来发行产品。最初,大多数加密货币 ETP 发行人是原生加密公司,如 Coinshares、21Shares、3iQ、Hashdex 和 Valour。近年来,传统金融公司如 WisdomTree、富达、景顺、VanEck 纷纷加入,富兰克林邓普顿和贝莱德也在等待美国证券交易委员会(SEC)的批准。
托管人
托管人持有实物支持 ETP 产品背后的基础加密货币。ETP 发行人常用的托管机构包括 Coinbase、Fidelity Digital Assets、Ital Assets、Komainu、BitGo、Copper、Swissquote、Tetra Trust、Zodia Custody 和 Gemini。
做市商
做市商(MM)是发行人聘请的流动性提供者,通过按照合同规定的商定条款在交易所提供双向报价,为 ETP 提供必要的流动性。主要做市商包括 Flow Traders 和 GHCO。
授权参与者
授权参与者(通常是银行或经纪商)有权每天直接与发行人创建和赎回产品份额。他们向发行人交付标的资产或现金等价物以换取新创建的 ETP 份额,或将份额返还给发行人以换回标的资产或现金。参与者对加密货币的兴趣,特别是除 BTC 和 ETH 以外的资产,可能因监管不确定性和市场状况等因素而有所不同。活跃于加密货币 ETP 的授权参与者包括 Flow Traders、GHCO、Virtu Financial、DRW、Bluefin 和 Enigma Securities。摩根大通、Jane Street 和 Cantor Fitzgerald & Co 最近在美国现货比特币 ETF 文件中被指定为授权参与者。
指数提供商
指数提供商负责创建、设计、计算和维护 ETP 跟踪的指数和基准,为发行人和投资者提供透明度和可靠性。在某些司法管辖区,指数提供商受监管。例如在欧盟,需遵守欧洲基准法规(BMR)。活跃于加密货币 ETP 的指数提供商包括 MarketVector Indexes、CF Benchmarks(2019 年由 Kraken 收购)、Vinter(加密原生指数提供商)、彭博社和 Compass。
交易所和多边交易设施 (MTF)
交易所和 MTF 上市加密货币 ETP 的意愿首先取决于当地法规和监管部门对发行人招股说明书的批准。随后,这将成为交易所的一项业务决策,结果取决于 ETP 的发行人和产品资格。这通常涉及对标的资产流动性、合规性、公开定价信息和风险缓解等参数的评估。不同交易场所的规则各异,例如德国 Xetra 仅上线资产支持的 ETP,而瑞士六家交易所对符合条件的加密货币基础资产有具体规则。
受托人
受托人负责保护资产并代表 ETP 持有人或投资者的利益。其具体角色和职责因 ETP 的具体结构和法律安排而异。活跃于加密货币 ETP 的受托人包括 Law Debenture Trust Corporation、Apex Corporate Trust Services、Bankhaus von der Heydt 和 Griffin Trust。
管理员
管理员支持 ETP 的整体运营管理。服务可能包括会计、监管合规、财务报告和股东服务。活跃于加密 ETP 的管理员包括道富银行、JTC Fund Solutions、CIBC Mellon Global Securities Services、Theorem Fund Services、NAV Consulting、Formidium 和纽约梅隆银行。
其他服务提供商
其他可能在 ETP 计划和产品生命周期中发挥作用的服务提供商包括但不限于:支付代理(负责注册新的 ETP 单位并从当地机构获取 ISIN)、转让代理(用于维护股东记录和其他职责)、计算代理(用于计算基础资产的资产净值)以及登记员(用于保存股东记录)。根据产品类型、发行者和司法管辖区,这些不同的角色和职责可能会重叠或由不同方承担。
关于费用的说明
ETP 收取管理费,也称为费用率或保荐费,用于支付管理和运营产品的成本。该费用按年计算,基于持仓百分比,并每日或定期从资产净值中扣除。早期许多加密货币 ETP 的费用高达 2.5%,而通常 ETP 的费用范围在 0.05% 至 0.75% 之间。当替代品收费低至 0% 时,加密货币 ETP 仍收取 2.5% 的 AUM 费用,这说明了这些产品的用户粘性和先发优势。
我们预计费用将成为未来新产品的关键差异化因素,正如目前美国现货 ETF 市场所体现的那样。首批公布费用的公司包括 Invesco 和 Galaxy,后者免除了前六个月及前 50 亿美元资产的费用;富达则提供 0.39% 的费用。截至 1 月 8 日,其他发行人的公告证实费用战确实已经开始:
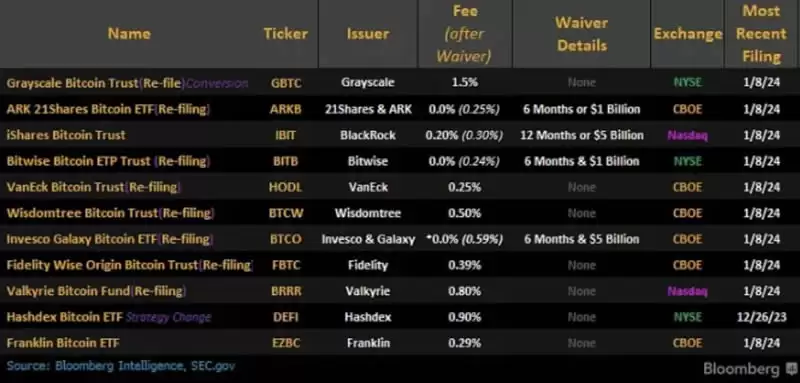
来源:James Seyffart,2024 年 1 月 8 日
区域
欧洲
加密货币 ETP 起源于欧洲,首只比特币产品于 2015 年在瑞典推出,由 XBT Provider 发行,追踪合成资产。在欧洲,加密货币 ETP 发行人受益于单一市场机制:一旦 ETP 招股说明书获得一个欧洲国家监管机构的批准,该产品即可在其他成员国上市(称为“通行证”招股说明书)。瑞典金融监督局(SFSA)仍是欧洲加密货币 ETP 招股说明书批准的热门选择。德国是另一个已批准加密货币 ETP 招股说明书的司法管辖区,且加密货币 ETP 在 Deutsche Boerse、Boerse Stuttgart Group 等领先交易所集团具有良好的可访问性。
ETP 仍是欧洲的主导产品类型,而欧洲缺乏真正的加密货币 ETF 很大程度上是由于 UCITS 法规。大多数欧洲 ETF 符合 UCITS 规定,以受益于泛欧洲通行证,允许向除注册国之外的其他欧盟成员国散户投资者出售。然而,UCITS 规则目前与比特币 ETF 等单一资产追踪产品不兼容。例如,UCITS 多元化要求规定任何单一资产不得超过基金的 10%,且标的资产必须是合格的金融工具。2023 年 6 月,欧盟委员会责成欧洲证券和市场管理局(ESMA)调查是否需要更新 UCITS 规则并关注加密货币资产。然而,此举的目的似乎是确定是否需要更多规则和投资者保护,而非扩大合格的产品类型。ESMA 意见的截止日期为 2024 年 10 月 31 日。
瑞士
2016 年,瑞士成为继瑞典之后第二个批准并上线加密货币 ETP 的司法管辖区,Bank Vontobel 在 SIX Swiss Exchange 推出了追踪比特币的 ETP。随后,全球首只加密指数产品于 2018 年 11 月在瑞士推出,这是一种由比特币、以太坊、瑞波币和莱特币组成的实物支持篮子 ETP,发行人为 21Shares。SIX Swiss Exchange 对加密货币标的物有具体规则,包括“在申请临时交易许可时,该加密货币必须是按美元市值衡量的前 15 种最大加密货币之一”。根据我们的研究,该加密货币在全球所有交易场所的产品中被广泛作为基础资产。瑞士证券交易所 BX Swiss 也允许将加密货币作为基础资产的产品,其规则要求标的资产必须属于市值排名前 50 名的加密货币。
英国
2020 年 10 月,英国金融行为监管局(FCA)禁止向散户投资者销售、营销和分销任何加密衍生品。许多加密货币 ETP 在英国 Aquis Exchange 上市,但仅供专业投资者购买。
加拿大
加拿大是第一个批准比特币 ETF 的国家,首只产品于 2021 年 2 月由 Purpose Investments 在多伦多证券交易所(TSX)推出,以太坊 ETF 紧随其后。2023 年 10 月,3iQ 推出了质押型以太坊 ETF,质押奖励计入该基金,这在北美尚属首例。其他加拿大加密货币 ETF 发行人包括 Fidelity Investments Canada、与 Galaxy 合作的 CI Global Asset Management(CI GAM)和 Evolve Funds。
巴西
巴西紧随加拿大之后。巴西证券交易委员会(CVM)在 2021 年 3 月批准了拉美地区首只比特币 ETF。巴西加密货币 ETF 发行人包括加密资产管理公司 Hashdex 和 QR Capital,以及与 Galaxy 合作的 Itaú Asset Management。
美国
迄今为止,只有加密货币期货 ETF 已获得 SEC 批准并向投资者提供。ProShares 于 2021 年 10 月 19 日推出首只比特币期货 ETF,成为历史上交易量最大的基金之一,在交易最初几天内吸引了超过 10 亿美元的资金。
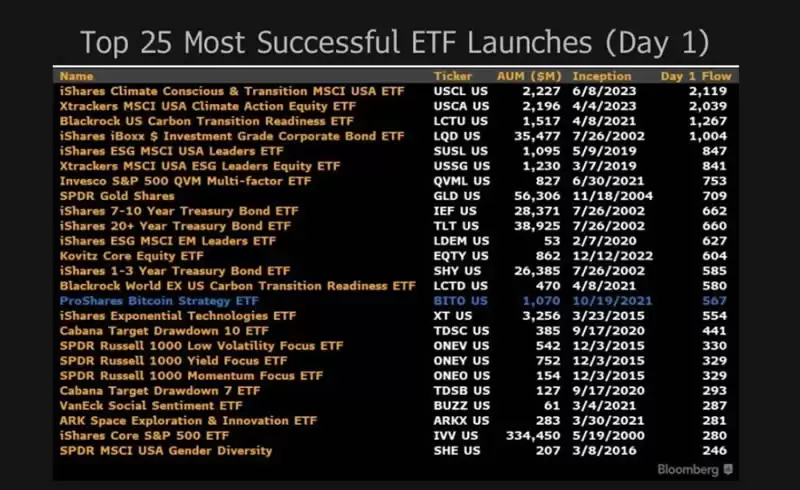
资料来源:彭博社,来自彭博高级 ETF 分析师 Eric Balchunas 的推特
两年后的 2023 年 10 月 2 日,ProShares、VanEck 和 Bitwise 在美国推出了首批以太坊期货 ETF。期货产品通常需要投资者具备更多专业知识,并会带来额外费用,以及由于频繁重新平衡导致的跟踪误差和业绩下降风险。事实上,标的期货合约在芝加哥商品交易所(CME)进行交易,并受商品交易所监管。这常被用来解释为何期货 ETF 比现货产品更早获得批准。
首只美国现货比特币 ETF 申请由 Winklevoss 兄弟于 2013 年 7 月提交,并在随后几年多次提交,最终被拒绝。十年后的 2023 年 6 月 15 日,全球最大资产管理公司贝莱德提交了 iShares Bitcoin Trust 的申请。贝莱德的品牌影响力以及出色的历史业绩(据彭博社高级 ETF 分析师 Eric Balchunas 称,贝莱德在 575 只 ETF 产品中仅被拒绝一次)改变了游戏规则,并帮助美国比特币现货 ETF 成为有史以来最受期待的产品之一。
2023 年 8 月 29 日,局势进一步转变,美国哥伦比亚特区巡回上诉法院在 Grayscale 诉 SEC 案件中做出了有利于 Grayscale 的裁决,指出 SEC 阻止 Grayscale 提议的比特币 ETF 的决定“任意且反复无常”。
时至今日,已有 11 家发行人提出现货比特币 ETF 申请,正在接受 SEC 对 S-1 文件的审查:BlackRock、Grayscale、21Shares & ARK Invest、Bitwise、VanEck、WisdomTree、Invesco Galaxy、富达、Valkyrie、Hashdex 和富兰克林邓普顿。最近几周,SEC 与发行人之间的会议有所增加,且 SEC 要求所有发行人转向现金铸造模式,这意味着 ETF 份额的创建和赎回必须以现金进行资产交换,而非交换比特币。通常,出于效率考虑,授权参与者和 ETF 发行人之间的增发和赎回以实物形式进行。虽然 SEC 尚未公开说明要求现金的理由,但 SEC 很可能不希望被视为批准授权参与者(通常是大型银行和经纪商)进行加密货币交易。
截至 2024 年 1 月 5 日晚,所有 11 名申报者均提交了修改后的 19b-4 文件,提出了交易所能够进行产品交易的规则变更。这些变更必须得到 SEC 的批准。
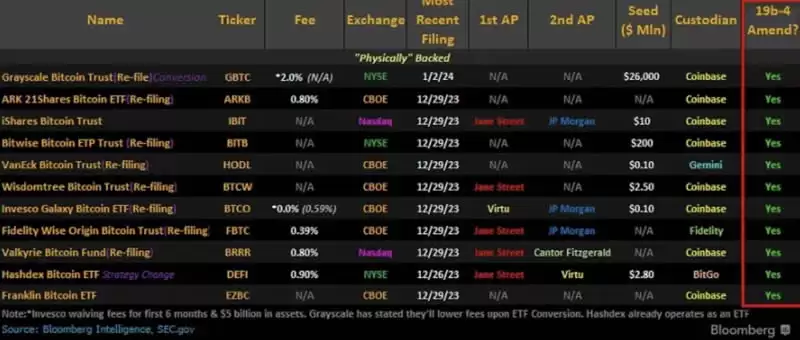
来源:彭博社,来自 James Seyffart 推特,2024 年 1 月 5 日
最后一步是 SEC 签署最终的 S-1 表格。目前市场预计这将在 1 月 10 日左右发生,上市和交易最快可能在此后 24 至 48 小时内完成。
我们将密切关注交易第一周内的资金流动和交易量,以评估 11 家发行人之间的竞争动态。规模较大的 ETF 受到投资者青睐有多种原因,包括成本效率和流动性。因此,ETF 的种子资本金额可提供竞争优势。Bitwise 于 12 月 29 日提交的 S-1 文件表明初始意向资金高达 2 亿美元,贝莱德显示种子销售额为 1000 万美元。值得注意的是,1 月 5 日有传言称贝莱德可能在第一周交易中准备了 20 亿美元。彭博社高级 ETF 分析师 Eric Balchunas 指出,鉴于其他基金的种子投资,这一资金规模符合贝莱德的品牌形象,尽管该金额将远超此前推出的任何 ETF。
贝莱德、VanEck、Ark & 21Shares、富达、Hashdex、Invesco & Galaxy 和 Grayscale 也已提交了以太坊现货 ETF 申请,首个 SEC 回复截止日期为 2024 年 5 月 23 日。
香港
继美国 SEC 批准一年后,香港证券及期货事务监察委员会(SFC)于 2022 年 10 月批准了加密货币期货 ETF,资产管理公司南方东英于 2022 年 12 月 16 日推出两支基金,1 支比特币和 1 支以太坊。2023 年 12 月,证监会和香港金融管理局发布联合通告,列出加密货币投资产品指引,指出“鉴于最新的市场发展”,证监会现接受加密货币现货 ETF 的申请。更新后的证监会指引指出,实物及现金创造及赎回模式均获准许。海外发行且未经证监会特别批准的加密货币 ETP 将仅向专业投资者开放。
加密货币 ETP 的下一步是什么
越来越多的投资者希望在投资组合中加入加密货币,而 ETP 提供了一种熟悉、方便且受监管的途径。在这种需求的推动下,加密货币原生资产管理公司和传统资产管理公司都在不断参与这些产品并进行创新。到 2024 年,预期美国现货 ETF 的批准可能会成为其在全球范围内增长的催化剂。
随着这个领域的不断发展,我们将重点关注以下方面:
- 发行人竞争的加剧对费用以及其他地区和发行人的 ETP 资金流的影响,以及长远来看,小型参与者将被整合或退出市场。
- 在贝莱德等全球领先资产管理公司的营销力量支持下,消费者和机构对加密货币的认知和接受度发生转变。
- 愿意涉足加密货币的交易所、资产管理公司、分销商以及其他机构参与者和服务提供商的数量增加。
- 接受这些产品并将其集成到咨询模型中的时间表。
- 机构质押的发展,包括可供投资者使用的质押产品增长,以及发行人开发流动性解决方案。
- 链上结构性产品的增长:众所周知,我们相信未来是链上的。最近 21Shares 母公司 21.co 与 Index Coop 之间的合作显示了 ETP 发行人如何开始朝这个方向发展。
注意:场外交易(OTC)封闭式加密货币基金(例如 Grayscale 提供的基金)并未纳入本研究。












