


北京时间2月6日凌晨,microstrategy召开了2024年第四季度财报电话会议,并一并披露品牌重塑方案。根据公司公告,其名称已正式改为“strategy”,并将自身定位为“全球首家也是最大的比特币资金管理公司”。
从财报数据来看,Strategy在2024年第四季度净亏损6.708亿美元;当季运营费用合计11.03亿美元,其中包含比特币持有减值损失,这也是运营费用同比大增693%的重要原因。
不过,相比利润表本身,外界更关注的仍是其比特币持仓扩张速度。过去三个月,Strategy持有的比特币数量几乎翻番。与此同时,公司还设定了“BTC Gain”和“BTC $ Gain”等年度KPI,并将2025年“比特币美元收益”目标定为100亿美元。电话会议上,公司创始人兼CEO Michael Saylor也进一步介绍了一套面向“大量投资者”的新策略框架。
Strategy第四季度财报:比特币持仓仍是最受关注的核心变量
先看主要财务数据。2024年第四季度,Strategy净亏损6.708亿美元,每股亏损3.03美元;而上年同期公司实现净利润8910万美元,每股收益50美分。造成这一反差的关键因素之一,是当季高达10.1亿美元的比特币持有减值费用,远高于去年同期的3920万美元。
同一时期,公司运营费用达到11.03亿美元,同比增加693%。截至2024年12月31日,Strategy持有的现金及现金等价物为3810万美元,低于上年同期的4680万美元。
若从业务构成来看,软件业务仍在持续运行,但整体表现偏平稳。财报显示,第四季度软件总收入约1.21亿美元,同比下降3%;2024年全年总收入约4.64亿美元,同比下降7%。
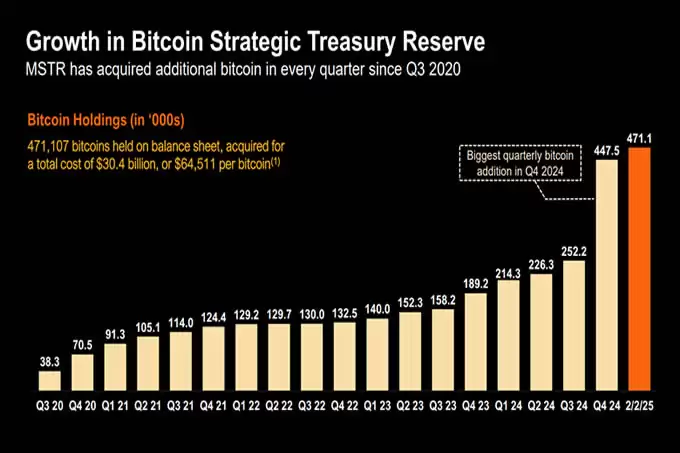
在美股与加密资产的双重叙事下,真正主导市场关注度的,依旧是其比特币储备规模。截至1月24日,Strategy共持有471,107枚比特币,市值约440亿美元,总成本为304亿美元。仅2024年第四季度,公司就买入218,887枚比特币,耗资205亿美元,单季持仓增幅创下新高。放大到全年看,2024年公司累计购入258,320枚比特币,总购买成本221亿美元,平均价格为85,447美元。
自2020年8月以来,Strategy几乎每个季度都在增加资产负债表中的比特币配置,累计已发布50多次相关公告。公司同时披露,2024年的BTC Yield为74.3%,并将这一指标作为评估比特币战略执行情况的参考口径。
BTC Yield、BTC Gain 和 BTC $ Gain 分别是什么意思
对于不常接触上市公司自定义披露口径的读者来说,这几个指标看上去会有些陌生,但拆开来看并不算难懂。
根据会议文件,“BTC Yield”是公司使用的一项关键绩效指标,用来衡量其持有的比特币数量与假设稀释流通股数之间比率在一定周期内的百分比变化。简单说,它是一种围绕比特币配置效率设定的内部观察指标,主要用于反映公司比特币战略的执行情况。公司已将未来三年的年度BTC Yield目标,从此前的6%至8%上调至15%。从季度表现看,第四季度BTC Yield为2.9%,第三季度为5.1%。
除BTC Yield外,Strategy还新增了两个年度KPI,分别是“BTC Gain”和“BTC $ Gain”,并将2025年年度“BTC $ Gain”目标设定为100亿美元。
具体而言,“BTC Gain”是指公司在某一期间初始持有的比特币数量,乘以该期间的BTC Yield;“BTC $ Gain”则是在此基础上再按美元计价,即以BTC Gain乘以适用期间最后一天美国东部时间下午4点Coinbase交易所的比特币市场价格得出。
需要注意的是,这些指标属于公司自定义的经营观察口径,主要服务于其比特币战略表达,不能简单等同于普通投资者通常理解的实际投资回报或可直接兑现的收益数据。
从MicroStrategy到Strategy:品牌简化背后是定位进一步集中
从这次品牌动作来看,MicroStrategy更名为Strategy,不只是把名字变短,更像是一次更明确的定位收束。公告指出,Strategy将自己定义为全球首家也是最大的比特币储备公司,同时也是最大的独立上市商业智能公司,并且属于纳斯达克100指数成分股。
在视觉层面,新Logo加入了风格化“B”字母,用来强化比特币战略标签;品牌主色调则调整为橙色,以传递能量、智慧以及与比特币相关的识别度。
如果从市场认知变化来看,这次更名大致释放出三层信号:
- 定位更集中:公司的对外叙事进一步向比特币储备和资本运作能力倾斜。
- 品牌识别更清晰:新形象与比特币深度绑定,传统软件公司的属性被弱化。
- 波动特征更明显:随着品牌与比特币绑定程度加深,市场也更容易直接用比特币价格波动来映射公司估值变化。
这也意味着,未来外界对Strategy的理解,大概率会继续围绕“比特币持仓平台”展开,而不再主要把它视为一家传统企业软件公司。
融资与买币同步提速,21/21计划开始加快落地
在2024年10月发布的第三季度财报中,Strategy提出了“21/21计划”:未来三年计划筹集420亿美元,其中210亿美元来自股权融资,另210亿美元来自固定收益证券发行。
进入第四季度后,这一计划的推进明显提速。不到两个月,公司通过股权发行筹集了150亿美元,又通过可转换债券筹集30亿美元。
首席执行官Phong Le在公告中表示,公司已经完成420亿美元资本计划中的200亿美元,推进速度快于最初预期。
从财务策略角度看,Strategy当前模式有几个很鲜明的特征:
- 融资和买币联动:通过股权与债务工具筹资,再持续扩大比特币储备。
- 杠杆属性提升:资本运作与比特币价格波动之间的关联度不断增强。
- 对市场环境较敏感:融资成本、股价表现、比特币价格以及投资者情绪会相互影响。
这种模式的优点在于执行效率高、叙事集中,但潜在风险也比较直接:当加密市场波动加大时,企业层面的财务压力和估值波动也可能同步放大。
什么是比特币“智能杠杆”:Strategy想做的不只是单纯买币
在财报电话会上,Michael Saylor进一步解释了所谓“智能杠杆”的思路。他表示,比特币与传统市场之间存在约45%的波动性差距,而Strategy正围绕这一特征设计新的资本与产品策略,目标受众是“大量投资者”。
按照他的说法,传统资产如SPDR S&P 500 ETF和Invesco QQQ Trust的波动水平大致在15至20之间,而比特币的波动水平在50至60之间,因此两者之间形成了约45%的差距。Strategy普通股的目标波动性甚至高于比特币本身,意在达到80至90的波动水平,同时通过股权发行与可转换债券的组合,来维持其所称的“智能杠杆”。
换一种更直白的理解方式,Strategy并不满足于做一家单纯持有比特币的上市公司,而是希望借助比特币高波动这一特征,设计出不同层级的融资工具和证券产品,以满足不同风险偏好的市场参与者。
这套思路的关键,不在于把波动压低,而在于对波动进行管理、分层和再包装。从产品逻辑看,它更接近一种围绕比特币敞口搭建的资本市场方案。
当然,这种模式本身也有不低的理解门槛:
- 结构更复杂:普通股、优先股、可转债与直接持有比特币的风险收益结构并不相同。
- 估值弹性更大:当底层资产波动扩大时,相关证券工具的价格反馈往往更剧烈。
- 适用范围有限:更适合能够理解复杂资本结构与波动传导机制的市场参与者。
STRK优先股发行信息:收益特征之外,更需要看清产品结构
Saylor提到的Strike优先股,即Strategy的永久优先股STRK,提供8%的股息收益率,并具备比特币敞口。1月27日,公司宣布,拟在市场及其他条件允许的情况下发行2,500,000股A系列永久行权优先股,并表示净收益将用于一般公司用途,包括购买比特币及补充营运资金。
随后,这批股票以每股80美元的价格出售,较市场价格低20%,从而将买方收益率推高至10%。
从产品属性来看,STRK更像是传统收益工具与加密资产波动敞口之间的一种混合型设计。它既不等同于直接持有比特币,也不同于单纯买入公司普通股。对关注这类产品的人来说,至少需要分清以下几类差异:
- 普通股:更直接反映公司整体估值与市场预期。
- 优先股:通常具有固定收益或收益优先特征,但也会受到发行条件和市场价格影响。
- 可转债:兼具债务属性和未来转换空间,结构更复杂。
- 直接持有比特币:风险暴露更直接,但不包含公司层面的资本结构因素。
因此,这类带有比特币敞口的融资工具,并不适合被简单概括为“高收益”产品。相比单一收益表述,理解其条款安排、风险来源和价格形成机制显然更重要。
总结:Strategy的核心看点,仍是比特币储备、融资能力与风险管理
整体来看,随着品牌正式更名为Strategy,以及第四季度比特币持仓大幅增加,公司作为比特币储备型上市公司的市场定位被进一步强化。无论是持仓扩张、KPI设计,还是围绕融资工具与波动管理提出的“智能杠杆”框架,都说明其业务重心正在持续向比特币集中。
从整体特征来看,Strategy当前模式主要体现在几个方面:一是比特币配置规模极大,市场辨识度很高;二是融资执行力较强,能够较快将资本转化为持仓;三是公司估值与比特币价格、融资环境以及市场风险偏好高度联动。
与此同时,相关风险也不能忽视。加密资产本身波动较大,若再叠加股权融资、可转债、优先股等工具,企业财务表现和证券价格都可能出现更明显波动。对于刚接触这类公司的读者而言,理解Strategy时不能只看它持有多少比特币,也需要同步关注其融资结构、财务成本、减值影响以及整体风险承受能力。













