


对冲基金三个月持续加码以太坊空头,ETH 市场情绪明显转谨慎
资本市场评论机构 the kobeissi letter 表示,自去年 11 月以来,对冲基金针对以太坊的空头部位累计增加了 500%,仅过去一周又上升 40%。从市场层面看,空头仓位在短时间内迅速扩张,往往意味着越来越多机构正在押注 eth 后续走势承压。按其说法,如此规模的做空,即便放在华尔街语境下也并不多见,这也反映出部分机构对以太坊中短期表现的判断已明显偏空。
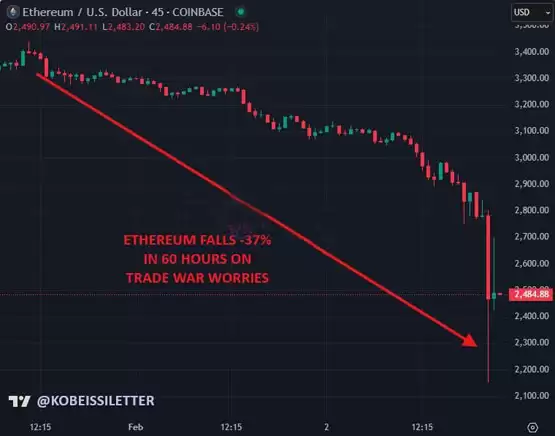
2025 年 2 月 2 日,受贸易战与关税行政命令相关消息影响,以太坊在两天内一度下跌 37%,走势被形容为类似 2010 年股市闪崩事件。与此同时,加密货币市场总市值在数小时内蒸发超过 1 兆美元,市场避险情绪快速升温。对 ETH 而言,这类宏观突发因素往往会进一步放大原本就存在的多空分歧。
资金仍在流入,但做空同步升温,以太坊分歧加剧
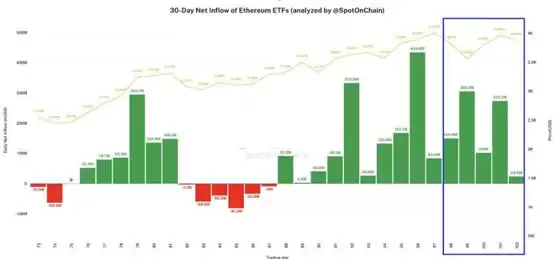
虽然自 2024 年 12 月以来,以太坊承受的做空压力明显加大,但从资金面来看,市场并未出现一致性撤退。数据显示,以太坊在三周内仍吸引了约 20 亿美元新增资金,其中单周流入达到 8.54 亿美元,并创下历史新高。
这种结构本身就很值得关注:一边是机构空头仓位持续增加,另一边是资金流入仍维持高位。两类方向相反的信号同时出现,通常说明市场对于 ETH 后续走势并没有形成统一判断,分歧不是在收敛,而是在进一步扩大。
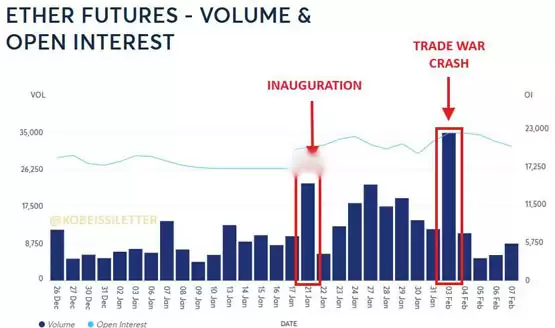
从交易活跃度来看,以太坊的市场参与度同样维持在高位。尤其是在 1 月 21 日美国总统就职日,以及 2 月 3 日市场下跌期间,ETH 交易量都出现了明显放大。这说明无论是看多资金还是看空资金,都没有完全离场,市场博弈依旧激烈。
不过,若与比特币等已出现突破性上涨的主流加密资产相比,以太坊的价格表现依然偏弱。目前,ETH 价格较 2021 年 11 月创下的历史高点仍低约 45%,此前的跌幅也尚未完全修复。对于关注主流币强弱切换的市场参与者而言,这种相对落后的表现,往往会进一步强化外界对以太坊后续空间的分化判断。
机构为何看空以太坊:或与对冲需求、预期差和生态争议有关
关于以太坊长期表现偏弱,以及对冲基金持续增加空头仓位的原因,The Kobeissi Letter 认为,市场对于美国证券交易委员会(SEC)是否会将以太坊归类为证券的担忧,未必是当前最核心的因素。该机构指出,在川普政府新任 SEC 领导下,这种可能性似乎并不大。
换句话说,当前 ETH 面临的压力,未必主要来自单一监管标签,更可能与交易层面的风险管理需求、机构策略配置,以及市场对其发展节奏的预期变化有关。
事实上,Eric Trump 也曾公开表示“现在是增持以太坊的好时机”,并一度带动 ETH 价格短线走高。不过从整体走势看,单一表态并没有改变市场对以太坊的谨慎判断。短期情绪确实能带来波动,但未必足以扭转更深层的市场结构。
The Kobeissi Letter 进一步提到,更深层的原因可能与机构层面的市场操作、风险对冲需求,或部分资金对以太坊自身发展前景持相对悲观的看法有关。也就是说,一些机构未必是在进行纯粹的方向性看空,也可能是在更复杂的组合交易中,将做空 ETH 作为对冲工具来使用。
近期,围绕以太坊共同创办人 Vitalik Buterin 的讨论也持续升温。部分社群批评其缺乏更强的商业化导向,认为这使得生态发展节奏放缓,未能有效带动 ETH 的价格表现。与此同时,以太坊基金会内部争议也不断受到加密社群关注。在这样的背景下,市场对以太坊后市的预期自然更趋谨慎,大规模做空也因此被认为并非毫无依据。
空头回补会不会出现?高波动环境下仍有待观察
文章最后提到,自 2024 年初以来,比特币涨幅约为以太坊的 12 倍。在当前市场环境下,以太坊空头仓位已处于较为极端的水平,类似 2 月 3 日那样的剧烈波动,未来可能仍会频繁出现。这意味着 ETH 的短期价格弹性可能继续放大,不论向上还是向下,波动幅度都可能更加明显。
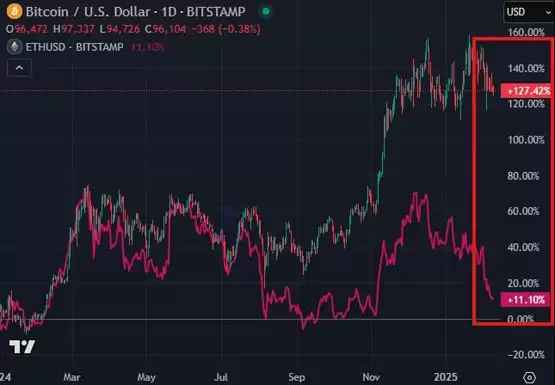
在这样的背景下,市场也开始讨论以太坊是否可能出现空头回补行情。所谓空头回补,通常是指做空的一方在价格快速波动时被迫买回资产,从而进一步推高价格,并缩小以太坊与比特币之间的表现差距。对于刚接触加密资产的人来说,可以简单理解为:原本押注下跌的资金,在行情反向运行时被迫回补仓位,结果反而进一步放大了上涨幅度。
不过,空头仓位扩大并不意味着一定会出现反弹,后续走势仍需要结合宏观消息、资金情绪、交易结构以及市场流动性继续观察。对于关注 ETH、以太坊行情以及加密资产市场的用户来说,眼下更值得留意的,或许是市场分歧本身以及波动率变化,而不是简单押注单一方向。加密资产波动通常较大,相关风险仍需保持警惕。















