


今年上半年,具身智能的叙事热度持续攀升,声量愈发响亮。
科技圈每隔一阵子便传出新的投融资动态,不断推高市场对这一赛道的期待值。
但与此同时,行业也显露出明显的“故事热、落地冷”现象:大多数玩家仍困于Demo阶段或小批量交付,真正实现商业闭环的企业,屈指可数。
普渡机器人,正是这场集体亢奋中的冷静派。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
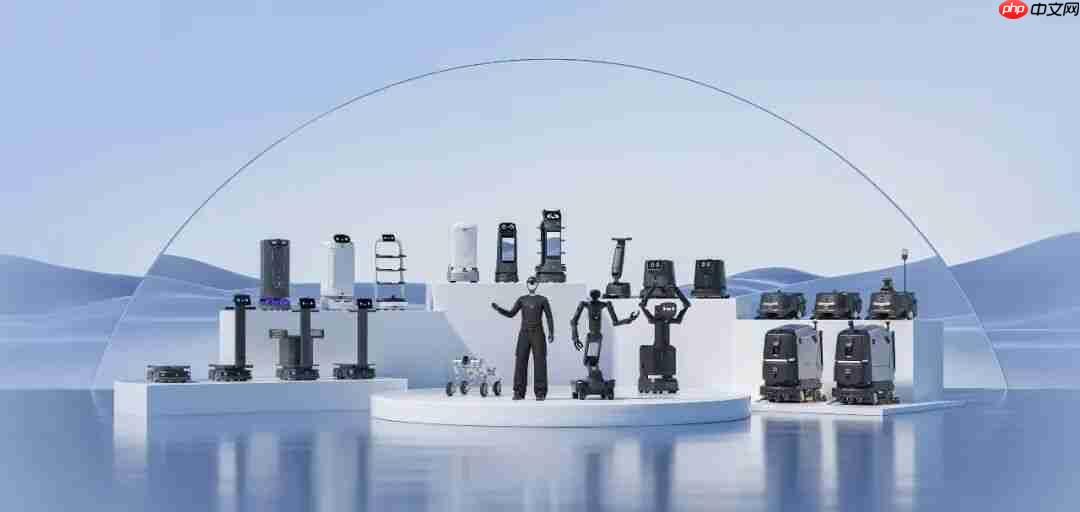
这家从餐饮配送机器人起步的企业,并未追随主流人形机器人的宏大叙事,而是沉入后厨、酒店等高频、重复、不耀眼却真实存在的商用场景中,在琐碎里打磨能力,在务实中反向沉淀具身智能底座。
因此,当多数同行还在为量产交付焦灼奔忙时,普渡已悄然完成超10万台设备的出货积累。
然而,对于尚处远期探索阶段的具身智能而言,商业化成功并非唯一标准答案。产业每前进一步,都可能遭遇全新变量——这也意味着,普渡的进化节奏,容不得半分松懈。
先有生意,再有故事
1835年,达尔文随“小猎犬号”抵达加拉帕戈斯群岛,观察到同源地雀因栖息岛屿不同,演化出形态迥异的喙:取食种子者喙粗短有力;捕食昆虫者喙细长锐利;吸食花蜜者喙则弯曲如钩。
简言之,环境催生需求,需求塑造形态。
这套演化逻辑,同样适用于机器人发展路径。尽管当前普渡已稳居具身智能第一梯队,但其基因底色,与当下由物理AI概念驱动的新锐玩家本就不同。
如今多数玩家以人形为终极载体,先勾勒终局图景,再逐步迭代升级,同步寻找落地场景。这种路径虽能快速吸引资本关注、集聚研发力量,亦属产业长期演进的必要探索。
但回溯2016年张涛创立普渡机器人之时,并无靠宏大叙事换取生存空间的奢侈条件。
彼时,“机器人”“具身智能”等概念尚在概念堆叠期,淹没于各类热门赛道之中,远未达到今日的资本聚焦度。
此前,张涛曾创办面向家庭场景的EZ Robotics,但受限于家庭服务机器人需求模糊、商业化路径不明,项目最终未能跑通闭环,黯然收场。
连续创业者往往被过往经历刻下深刻印记:在B端、G端吃过亏的人,再创业会本能回避项目制重、账期长的领域;而亲历过“找不到盈利出口”之痛的创业者,则更倾向以极致务实为出发点。
张涛正是如此。二次创业,他收敛所有理想主义锋芒,转而采用一套逆向思维:先锁定刚性需求明确的场景,设计匹配该场景的专用形态,再从中提炼可复用的通用能力。
最终,一个看似平淡却需求旺盛的切口浮现——餐饮配送:只要能稳定、精准地将菜品从厨房送达餐桌,就能产生清晰可衡量的商业价值。而在当时技术条件下,选择环境封闭、动线固定的餐厅,也大幅降低了落地难度。
以2017年发布的“欢乐送”为例,它在当时业内堪称“反审美”的存在——几乎剔除一切非功能性结构,成品仅是一台搭载多层托盘的自主导航移动底盘,形同一台会走路的智能餐边柜。
不过,餐饮终究只是机器人赛道中一个垂直细分场景。
2019年,普渡送餐机器人出货量已突破5000台。面对媒体,张涛坦言:未来相当长时间内,普渡仍将深耕餐饮机器人领域,目标是从“最专业的餐饮机器人公司”,稳步迈向“最具价值的机器人公司”。
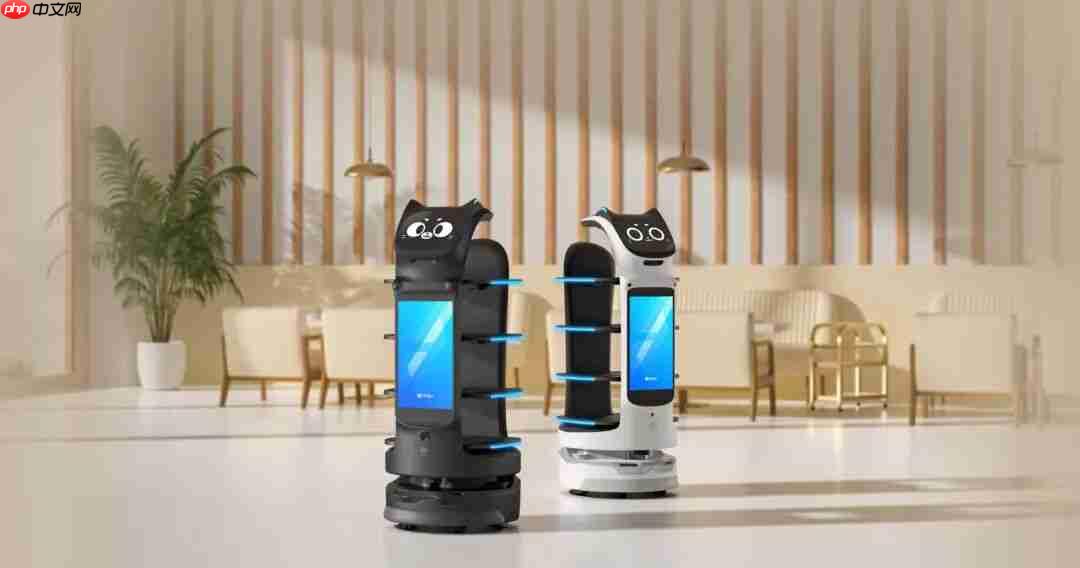
此后七年,普渡持续向外延展商用边界:从清洁机器人切入,继而进入工厂巡检、物流仓储等多元场景。每登陆一个新“岛屿”,便分化出一种适配该生态的专属“喙”。
但加拉帕戈斯式的演化,始终建立在相对隔绝的生态前提下。当普渡走出餐饮这座孤岛,踏入具身智能这片更广阔、更复杂的新大陆,其赖以生存的底层方法论,也将迎来前所未有的系统性检验。
普渡不想做“老派玩家”
一贯低调稳健的普渡,在具身智能议题上的转向,显得耐人寻味。
时间拨至2024年,普渡率先在业内提出判断:服务机器人将形成“专用型—类人形—人形”三级并存的生态格局。
随后短短三个月内,从初代类人形机器人PUDU D7,到五指灵巧手PUDU DH11,再到全尺寸双足人形机器人PUDU D9——整机形态上,迅速补齐类人形与人形两大关键载体;硬件执行侧,则以高自由度灵巧手切入核心零部件,补强末端操作能力短板。
此轮密集布局,让此前在具身智能领域动作偏缓的普渡,一举完成多形态覆盖与多技术路线卡位,正式跻身核心玩家阵营。
只是,这不像普渡的风格。
如前所述,普渡向来是业内公认的“实干派”:不炒概念、不蹭热点,专注打磨可复制的商业模型。而此次在具身智能赛道突然加速,多少透着几分“主动入场”的急迫感。
背后动因之一在于:具身智能既是技术赛道,更是身份入场券。
近两年,具身智能已成为当下最具吸引力的公共叙事高地之一——热钱涌入、顶尖人才聚集,连科技媒体头条也频频为其让路。
但公地规则向来残酷:牛多了,草很快会被啃光。具身智能亦如此:入场门槛低,但叙事承载力有限。
AI领域的现实早已印证:想象力层面,“老派玩家”很难对标“新生代”。智谱一年烧掉47亿元,市值却冲破万亿港元;而小米、美团等手握百亿利润的巨头,反而在估值逻辑中陷入被动。
机器人领域亦呈现类似两极分化:
一派是“赤脚奔跑者”。
他们无历史包袱、无营收压力,自成立起便All in具身智能。优势是灵活敏捷,劣势是根基薄弱——若风口停滞,断粮风险极高。
另一派是“穿鞋前行者”,普渡正是典型代表。
作为早期入局者,普渡主营业务扎实,硬件已铺向全球,商业化验证充分。但硬币总有两面:成熟业务既是护城河,也可能成为负累,使其天然带有一种“老派玩家”的气质。
以清洁业务为例:普渡2021年切入该赛道,几年下来营收占比超七成,成为绝对主力。其主打AI垃圾识别、主动清扫等功能——即通过视觉识别垃圾类型,并自动规划清洁路径。这套感知逻辑,自然也被纳入AI叙事框架之中。
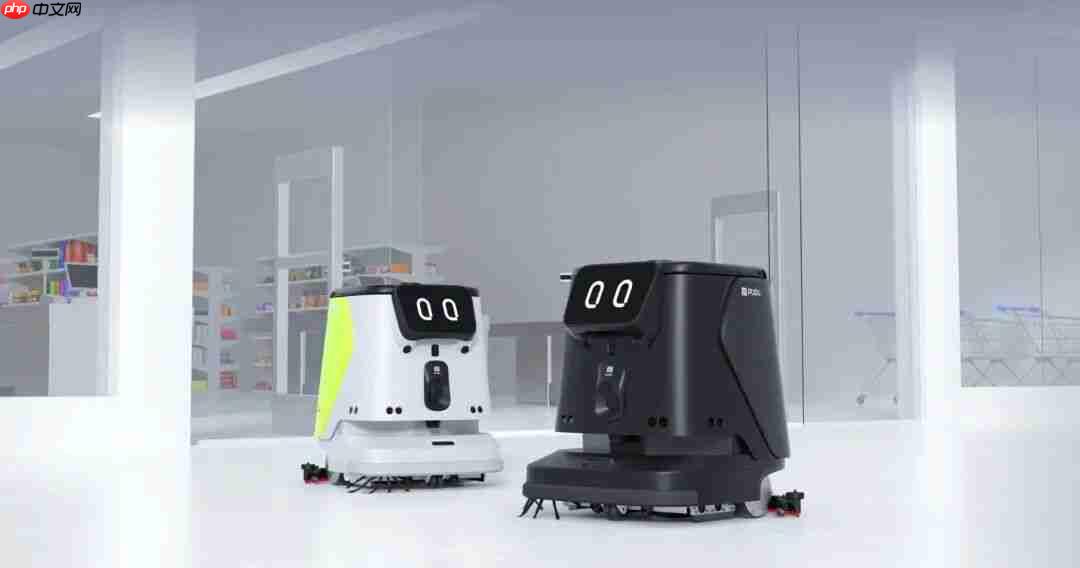
但问题在于,这类能力并非普渡独有。高端消费级扫地机器人早已实现同类脏污识别与主动清洁功能。
而资本市场贴标签向来直白:只在既有赛道讲AI,很难跳脱硬件厂商的认知框架。
换言之,在部分具身智能初创公司尚未跨过量产门槛、仅凭Demo即可冲刺市梦率的当下,若普渡继续固守原有阵地,极易被锚定为“商用硬件供应商”,估值被框定在出货量、毛利率、回款周期等传统维度。
因此,普渡可以质疑整个行业的叙事泡沫,也可以不屑于公地喧嚣,但它绝不能缺席这场关键入场。
百亿估值落定,真正的挑战才拉开帷幕
这张入场券,普渡最终拿到了。
2026年4月,近10亿元新一轮融资完成交割,投后估值正式突破百亿大关。
从投资方阵容看,清一色为国资与产业资本组合:龙岗金控、亚投资本、北汽产投、蓝思科技……没有短期套利的热钱,几乎全是携产业资源而来的“长钱”。
融资资金将重点投向具身智能核心技术研发、产品矩阵拓展、全球市场纵深运营及规模化产能建设等方向。
换句话说,资本市场最终认可了普渡的新定位——它不再只是一个售卖送餐机、清洁设备的硬件公司,而是已在具身智能主牌桌上占据一席之地。过去两年的战略升维,至此尘埃落定。
但牌桌换了,考题也随之升级。
一个直观案例是:在国内具身智能格局中,普渡手握一张稀缺底牌——海外营收常年占比超80%。
原因在于,无论是送餐还是清洁机器人,客户买单逻辑本质都是“以机替人、降本增效”。人力成本越高的区域,投资回报周期越短,付费意愿越强。这笔账,在欧美发达国家一目了然;在国内,则需反复权衡。
那么,普渡过去积累的优势,能否顺利迁移至具身智能新战场?
对此,普渡给出的答案中,最具战略意义的,或是近期发布的“一脑多形”技术架构。
在普渡看来,不同形态的机器人,可共享统一底层通用算法大模型,构建标准化“大脑”。只需结合具体场景与任务需求,进行轻量化适配训练,即可快速部署落地。
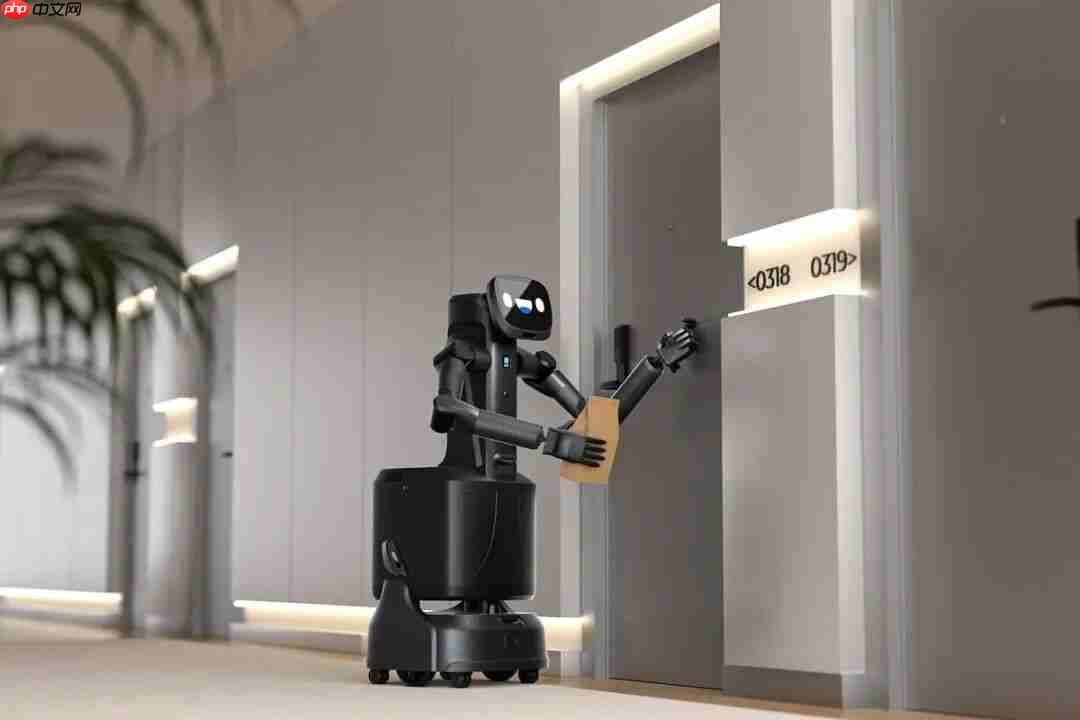
这本质上是一座桥梁,核心目标是将过往老业务沉淀的海量真实场景数据,高效转化为具身智能新牌桌上的核心筹码。
归根结底,普渡此前答的是商业化考卷,并以沉稳与深耕拿下高分;而远期的具身智能,对应的是另一套全新命题——技术优先级远高于短期变现,具体落地细节甚至不再是首要关注点。
评分标准变了,阅卷逻辑变了,答题思路也变了。过去的优势,是否会变成负担?务实的底色,是否会拖慢技术投入节奏?这些答案,仍有待普渡亲手书写。
好在,这场考试,刚刚发卷。留给它的作答时间,依然充裕。
本文来自微信公众号“guangzi0088”(ID:TMTweb),作者:文烨豪,编辑:吴先之,36氪经授权发布。













