


加密研究机构 Kaiko Research 最新报告显示,Coinbase 的交易量已经升至近两年来高位。对交易所来说,成交量回升通常意味着平台内买卖更活跃,市场参与度也在同步增强。报告认为,美国大选之后,政策层面的不确定性有所缓解,部分资金开始重新流入加密资产市场,整体成交热度随之回暖。
Kaiko报告解读:Coinbase交易量为何升至近两年高点
第四季度成交放大,Coinbase市场关注度升温
Coinbase 预计将在 2 月 13 日公布最新季度财报。按照 Kaiko 提供的数据,Coinbase 在 2024 年第四季度的周交易量达到近两年来最高水平。对于以交易业务为核心的加密货币交易所而言,这类指标往往会直接影响外界对财报表现的预期。
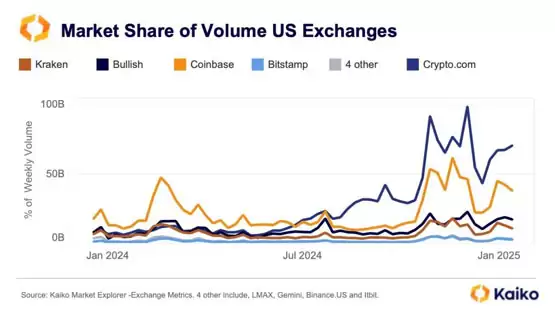
Kaiko 将这轮交易量回升与美国总统选举结果联系在一起。报告指出,自亲加密货币的共和党候选人川普于去年 11 月胜选后,市场情绪出现改善,成交活动也随之升温,而 Coinbase 是这一阶段表现较为突出的平台之一。
与此同时,Coinbase 股票 COIN 自去年 11 月川普当选以来已上涨约 42%。不过,Kaiko 也提醒,股价变化并不只由交易量决定,盈利预期、管理层在财报电话会议中的表态,以及市场对后续业务增长的判断,同样会影响估值。就分析维度来看,交易量依旧是衡量交易所经营活跃度和用户参与度的重要指标,但不能单独代表平台整体表现。
机构资金推动成交增长,散户占比继续下滑
Kaiko 还提到,这一轮 Coinbase 交易量扩张,更多是由机构投资者推动,而不是散户集中回归。简单来说,机构通常具备更大的资金体量和更高的交易频率;散户则主要指普通个人用户。对 Coinbase 而言,其当前费率结构更偏向做市商,因此在机构成交更活跃的阶段,平台优势会更容易被放大。
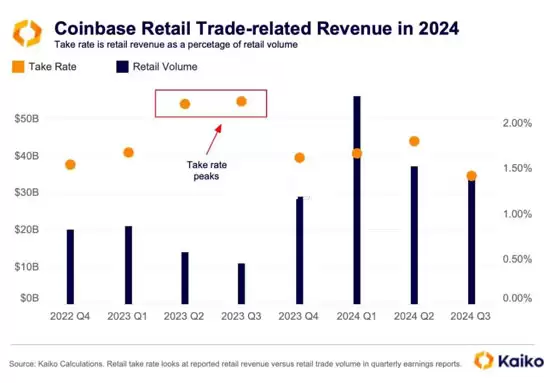
报告显示,散户交易者的市场占比已经降至 18%,明显低于 2021 年的 40%。同时,用来衡量散户交易收入能力的 Take Rate 指标,也降至 2022 年上半年以来的最低水平。对初学者来说,Take Rate 可以理解为平台从交易活动中获取收入能力的一项表现。
从竞争格局来看,这也反映出美国加密货币交易市场的竞争仍在加剧。随着其他平台持续以更大力度的手续费优惠吸引用户,Coinbase 在散户市场面临的压力并没有减轻。换句话说,虽然总成交量在增长,但交易结构的变化也意味着平台对机构流量的依赖正在加深,这既体现出其优势,也带来一定的集中度风险。
Coinbase收入结构变化:订阅与服务增长,交易业务仍是核心
在散户交易热度尚未明显回到此前水平的背景下,Coinbase 也在持续拓展交易以外的收入来源。这部分变化,已经成为观察其商业模式时不能忽视的一环。
Kaiko 表示,Coinbase 在 2024 年来自订阅与服务业务的收入出现明显增长。不过从整体结构来看,交易收入目前仍占总收入的 50% 以上。对于交易所业务评估而言,这说明 Coinbase 虽然在推进多元化,但核心变现能力依旧高度依赖市场交易活跃度。
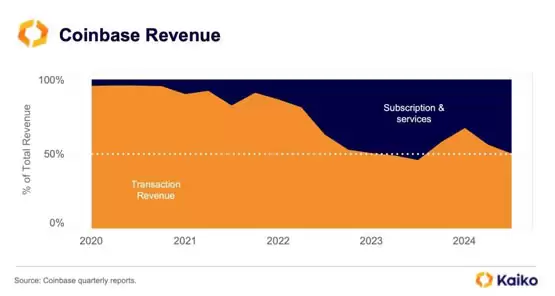
报告还指出,即便订阅与服务业务有所提升,这部分收入仍与加密市场整体热度密切相关。也就是说,在行情转弱或成交降温时,这些新增业务暂时还不足以完全对冲主业波动带来的压力。从业务结构角度看,Coinbase 的多元化方向已经比较清晰,但其抗周期能力是否足够,仍有待继续观察。
ETH质押业务观察:Coinbase体量靠前,但短期仍承压
ETH质押规模位居前列,资金流向更值得关注
在以太坊质押业务方面,Coinbase 目前拥有全球第二大 ETH 质押业务规模,仅次于流动性质押协议 Lido。所谓质押,通常是指用户将 ETH 锁定在网络中,用于支持区块链运行并参与相关机制。对于交易所来说,质押业务不仅有助于提升用户资产留存,也能扩展服务型收入来源。
不过,根据 Kaiko 数据,Coinbase 在去年第四季度的质押业务仍净流出近 130 万枚 ETH,这说明其质押板块依然受到市场环境变化的影响。对平台观察而言,这类数据反映的并不只是规模大小,也体现出用户在收益预期、流动性需求和平台服务之间的重新权衡。
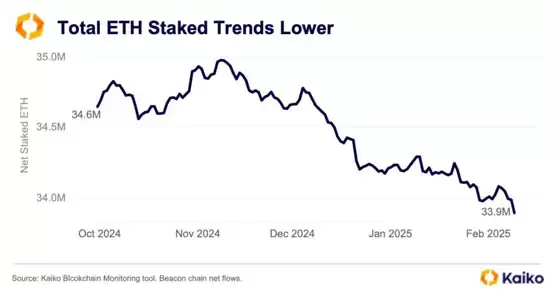
从风险角度来看,质押业务虽然已经成为交易所的重要延伸场景,但其表现仍会受到市场波动、用户偏好变化以及链上生态竞争等因素影响。因此,单看规模排名并不足以判断业务强弱,资金是净流入还是净流出,同样值得重点关注。
USDC交易市场格局:币安保持领先,Bybit份额回落
币安稳居全球USDC交易市场龙头
在稳定币交易市场方面,Kaiko 表示,币安已经成为全球最大的 USDC 交易市场。去年,币安单周 USDC 交易量最高达到 240 亿美元,占全球 USDC 总交易量的 49%,这也是自 2022 年 9 月以来的最高市场份额。
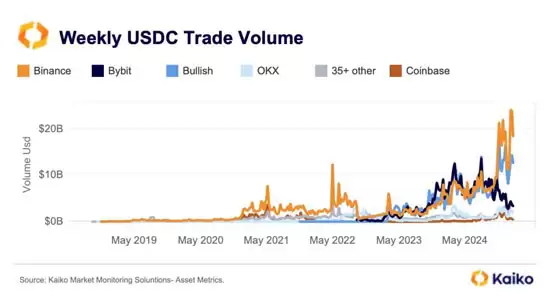
Kaiko 认为,这一增长可能与币安在去年底与 Circle 达成的战略合作有关,相关举措旨在推动 USDC 的进一步普及。从交易体验和产品布局来看,稳定币交易深度、交易对覆盖范围以及手续费设计,往往都会影响平台在这一市场中的竞争力。
相比之下,Bybit 的 USDC 市场份额则从 2023 年 10 月的 38% 明显下降至目前的 8%。报告指出,这与 Bybit 恢复对 USDC 交易对收取手续费,以及计划在本月底逐步取消 USDC 结算的期权与合约交易有关。从平台运营角度看,费率调整和产品支持范围变化,通常会直接影响稳定币流动性的迁移方向。
USDT交易对占比回落,欧元交易对热度上升
Kaiko 还指出,上述变化发生在 USDT 交易对市场份额持续下滑的背景下。2023 年,以 USDT 为主的新交易对占总交易对的 77%,这一比例在去年降至 63%,而截至 2025 年进一步降至 50%。这说明稳定币交易市场的结构正在变得更加分散,平台之间围绕不同结算资产的竞争也在持续加剧。
此外,以欧元计价的交易对也在逐步获得更多关注。Kaiko 认为,这一趋势可能与去年 MiCA 法规在欧洲市场落地实施有关。对交易所和市场参与者来说,计价货币的变化不只是交易习惯调整,也可能反映出区域监管环境和本地化需求的变化。
整体来看,这份 Kaiko 报告释放出的信号比较清晰:其一,Coinbase 交易量明显回升,但增长更偏向机构驱动;其二,Coinbase 的收入结构正在扩展,不过交易业务仍然是核心支柱;其三,稳定币市场格局仍在调整,USDC 与 USDT 的竞争关系也在发生变化。对普通读者而言,这些数据更适合作为观察交易所业务表现、市场活跃度以及政策环境联动关系的参考。需要注意的是,加密资产市场本身波动较大,后续变化仍可能受到宏观环境、监管调整和平台策略变化等多重因素影响。














