


此次套现金额达到 80 亿美元,约为 2024 年 2 月 11 亿美元的 7 倍。在加密市场,尤其是交易所进行大规模资产调仓的背景下,这样的抛售力度通常会引发两类常见解读:其一是出于财务报表层面的优化需要,其二则可能与较大规模的股东权益分配有关。前者往往会被理解为在为股权融资或股权转让做准备,后者则更接近重要股东层面的流动性安排。
币安减持 BTC 与 ETH:大幅调仓背后释放了什么信号
从持仓变化看,减持完成后,币安的 BTC 持仓由 46,896 枚降至 2,747 枚,降幅达到 94.1%;ETH 持仓则从 216,313 枚降至 175 枚,降幅高达 99.9%。对于 BTC、ETH 这类通常被视为核心配置资产的币种而言,如此明显的仓位收缩,市场通常会倾向于将其理解为偏谨慎、偏防御的信号。
需要注意的是,这一轮大规模减持主要集中在 1 月份,这也在一定程度上为 2 月初的市场闪崩提供了背景。加密市场的一个典型特点是,资金动作很容易被情绪进一步放大,尤其是在整体风险偏好已经走弱的时候更是如此。彼时围绕币安“跑路”等说法的持续发酵,也进一步推高了市场恐慌。与此同时,1 月份遭遇清仓式减持的 ETH,却在 2 月初获得了美股 ETF 资金的大规模承接。这种反差本身也说明,市场并不会始终按照单一逻辑运行。
以太坊为何阶段性偏弱:这一轮更像是资金定价,而非技术定价
如果回看过去一年多的市场表现,比特币上涨的主要驱动,更多来自“新型储值媒介”定位的强化;而 Solana 热度的提升,则更像是资金推动下形成的交易型行情。两者吸引的参与群体并不完全相同,但有一点相对清晰:这一轮上涨更接近由资金主导,而不是由技术突破直接定价。
放在这样的市场环境里,以太坊以及大部分更依赖基本面兑现的山寨币表现偏弱,其实并不意外。说得更直接一些,当市场注意力更多落在情绪、流动性以及短线交易效率上时,那些需要更长时间才能验证价值的项目,往往不会最先成为资金追逐的焦点。
不过,技术突破这件事本身,本来就很难被市场提前精准计价。就像在 DeepSeek 出现之前,很多人未必会普遍相信中国能够做出性能接近、但成本明显更低的大模型。放到区块链行业也是一样,真正的 0 到 1 创新何时出现,始终很难精确预测。原文对于以太坊长期逻辑的判断,也正是在这种不确定背景下展开的。
ETH/BTC 汇率跌至低位:以太坊当前大致处于什么估值区间
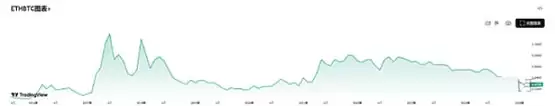
在 2 月 3 日那轮暴跌中,ETH/BTC 汇率一度下探至 0.0237,创下近 5 年新低,几乎回到 2020 年牛市启动前的水平。如果从 2022 年 9 月 1 日开始计算,ETH 兑 BTC 的累计跌幅已达到 73%。从历史区间来看,这种级别的回撤,此前主要出现在 2018 年至 2019 年。按照原文观点,这类深度下跌之后,往往更容易对应中期底部区域。
从估值观察的角度来看,ETH/BTC 汇率可以被视为市场在以太坊与比特币之间进行相对定价的重要参考指标。当这一比值持续走低时,通常意味着阶段性资金更偏向比特币,而不是以太坊。
以太坊基本面分析:Layer 2、基金会争议与网络竞争力
虽然 Layer 2 的分配机制一直存在争议,以太坊基金会的外部表现也常被认为不够积极,但就现阶段而言,这些问题还没有从根本上削弱以太坊的核心竞争力。至少从基本面角度看,ETH 仍可以被理解为处于稳中有进的状态。
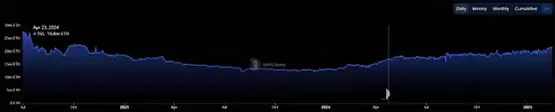
自 2023 年 11 月以来,尽管 ETH 价格持续波动,但以太坊网络 TVL(总价值锁仓)整体仍在稳步增长。即便在 1 月 31 日至 2 月 3 日这轮急跌期间,TVL 也没有出现明显回落。这说明,以太坊网络上的长期需求并未消失,而且这种需求并不是依靠额外补贴硬撑出来的。
换句话说,当前 ETH 在价格层面的疲弱,更大程度上反映的是整个加密行业总需求不足,而不是以太坊网络本身已经失去支撑。对观察者来说,这一点很重要:币价短期偏弱,并不等于网络价值逻辑已经被破坏。
坎昆升级后的实际影响:L2 扩容提升了什么
坎昆升级完成后,Layer 2 交易费用下降了 10 倍至 100 倍。与此同时,以太坊单位 TVL 所创造的网络费用环比明显下滑,但单位 TVL 所创造的交易量(包含 L2)却出现了爆发式增长。单从结果来看,这反而说明坎昆升级落地后,单位 TVL 对应的网络价值释放效率变得更高了。
从功能层面理解,就是在锁定相近规模资产的前提下,系统可以承载更多交易,同时用户的使用成本也更低。对于公链基础设施而言,这种“降本增效”的能力一直都很关键,尤其是在不牺牲去中心化前提下实现扩容时,更能体现底层网络的长期价值。
从历史经验来看,很多关键创新最初并不会立即反映到价格上,而是先体现在效率改善和基础设施完善之中。因此,评估坎昆升级和 L2 扩容的意义,更适合放在长期框架里观察,而不是只盯着短期网络费用的变化。也可以说,以太坊此前持续推进的大规模基础设施建设,本质上是在为行业未来潜在的需求拐点提前做准备。
山寨币市场现状:估值、价格与情绪仍偏弱
虽然以太坊在本轮牛市中的表现不算特别突出,但在市值前 100 的代币中,其当前表现仍跑赢了 88% 的项目。这个数据从侧面反映出,山寨币整体环境依然偏弱。根据 TradingView 数据,山寨币(剔除市值前十)的总市值占比从 2 月 1 日的 9.8% 下滑至 2 月 3 日的 7.8%,刷新近 3 年新低。
目前,绝大多数山寨币的估值已经低于历史分位数 80%,价格则仍处于历史分位数 90% 以下。按照原文表述,这意味着大部分山寨币的估值水平,已经回到了比特币位于 15,500 美元附近时的区间。
市场上也出现了越来越多的声音,认为真正能够承载区块链终局价值的可能只有比特币,而大量其他项目最终也许只是阶段性产物。不过,从历史经验看,当一个板块从“杀估值”进一步走到“杀逻辑”的阶段时,往往也意味着其低点区域正在逐步形成。
当然,原文也特别强调,山寨币中真正具备长期价值的项目大约只占 5%,并且主要集中在各细分赛道的头部项目。这意味着,山寨币并不适合被简单视作一个整体,不同项目之间的基本面、流动性和风险差异都可能非常大。
长期视角下的以太坊与山寨币:修复往往比预期更慢
如果把周期拉长来看,每一轮大跌之后,市场信心的修复通常都不会在短时间内完成,中间甚至可能经历第二次、第三次探底。原文的核心判断是,新周期的重建需要时间,市场参与者也需要对波动和不确定性有更充分的认知。
这也是理解加密市场的重要前提之一:价格修复、情绪修复和资金回流,很多时候并不会同步发生。市场在真正恢复之前,往往会经历一段较长时间的反复震荡和重新定价。
如何看待 ETH 与山寨币的后续关注点
至于山寨币层面的后续关注方向,原文认为,重点仍然取决于个人风险偏好和收益预期。文中提到,偏稳健的参与者会更关注头部交易所平台币的安全边际,因为其当前估值与成长性仍具备一定关注度;而在本轮上涨中相对落后的 ETH,也被视为值得继续观察的对象,原因在于 ETH 质押解禁以及混合型加密 ETF 推出,可能带来一定增量。
需要说明的是,以上内容仅是对原文观点的整理与重写,不构成投资建议。ETH、BTC、交易所平台币以及各类山寨币都属于高波动资产,短期价格与长期价值并不总是同步变化,阅读和参与时仍需理性看待相关风险。














