








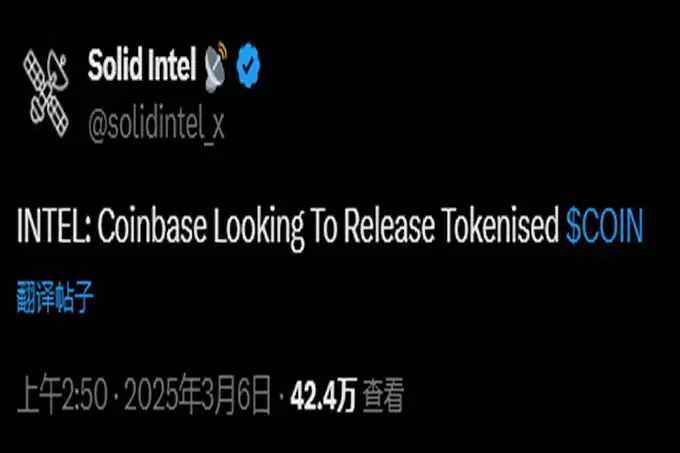
近日,据内部消息透露,coinbase 正筹划在现有股票之外发行名为 $coin 的代币。若此计划落地,coinbase 将成为全球首家实现“股权”与“币权”双重上市的公司。这一举措不仅延续了 coinbase 将加密货币与传统金融深度融合的长期愿景,更因其前所未有的创新性,引发了加密市场与传统华尔街的广泛关注。那么,这一计划背后有着怎样的历史渊源?在当前监管与市场环境下,发行 $coin 是否具备可行性?本文将梳理事件脉络,深度解析其可能性及潜在的市场影响。
2020 年未竟的“证券代币”之梦
Coinbase 成立于 2012 年,总部位于美国旧金山,是全球领先的加密货币交易平台之一。2021 年 4 月,Coinbase 通过直接上市(Direct Listing)的方式在纳斯达克挂牌,股票代码为 COIN,这标志着加密行业正式与传统金融体系接轨。多年来,Coinbase 一直致力于推动区块链技术在金融基础设施中的应用,而此次拟发行的 $Coin 代币,正是这一愿景的延续与升级。
事实上,Coinbase 尝试将股票代币化并非一时兴起。早在 2020 年筹备 IPO 期间,Coinbase 就在其提交的 S-1 文件草稿中提出了一项大胆构想:发行一种名为“Class T common stock”的代币化股票。该计划旨在利用区块链技术,实现股票交易与结算的高效化,试图将传统股票的权益属性与加密货币的流通特性相结合。
然而,这一创新计划最终因监管阻力而搁浅。当时,美国证券交易委员会(SEC)对代币化股票的合规性提出强烈质疑,要求 Coinbase 证明其不属于新的证券类型。由于当时缺乏支持证券代币交易的合规交易平台,加之额外的监管审批障碍,Coinbase 在 2021 年 2 月修订的 S-1 文件中删除了相关条款,转而选择以传统股票形式上市。Coinbase 首席财务官 Alesia Haas 曾在摩根士丹利 TMT 会议上坦言:“我们曾试图以证券代币的形式上市,但撞上了监管的‘砖墙’。”
监管环境迎来新曙光
时过境迁,随着 2025 年美国监管环境的显著变化,Coinbase 重启“证券代币”计划迎来了转机。SEC 成立了专门的加密资产任务小组,旨在推动加密行业的合规创新。更为关键的是,SEC 撤销了对 Coinbase 的诉讼。此前,SEC 指控 Coinbase 未经注册从事交易所、经纪和清算业务。这一撤诉举动被视为监管态度发生重大转变的信号。
Alesia Haas 在近期的摩根士丹利 TMT 会议上对监管前景表达了乐观态度。她指出:“我现在相信,美国监管机构正在寻求产品创新,并希望推动行业向前迈进。”她强调,当前的监管环境与 2020 年已大不相同,Coinbase 看到了与 SEC 加密任务小组重新对话的机会。这一系列政策利好,无疑为发行 $Coin 扫清了部分障碍。
代币化股票的核心吸引力
那么,为何 Coinbase 要执着于代币化股票?简单来说,这是一种将传统股票以代币形式在区块链上发行和交易的创新模式。其核心优势主要体现在以下几个方面:
- 结算效率革命:区块链技术支持近乎实时的交易结算,彻底打破了传统股票市场 T+2 结算周期的限制。
- 全天候交易市场:代币化股票可实现 24/7 不间断交易,消除了传统金融市场的时区限制和节假日休市问题。
- 权益智能合约化:通过智能合约,投资者可自动享有投票权和利润分享权,权益保障更加透明且不可篡改。
- 降低投资门槛:股票碎片化(Fractionalization)使得小额投资者也能参与高价值股票投资,极大地扩大了市场覆盖面。
Coinbase 首席执行官 Brian Armstrong 曾明确表示,代币化证券将为消费者提供全天候交易的能力,这一特性正是 $Coin 计划的核心卖点。
发行 $Coin 的可行性深度分析
尽管前景诱人,但 $Coin 的落地仍需跨越多重现实障碍。以下从监管、技术及市场三个维度进行深入剖析:
1. 监管合规:仍需密切博弈
尽管 SEC 态度有所缓和,但代币化股票的法律地位在美国仍属灰色地带。Coinbase 需与 SEC 保持密切沟通,确保 $Coin 完全符合证券法要求。此外,美国目前尚缺乏成熟的证券代币交易平台,这可能需要 Coinbase 自行构建或合作搭建基础设施。在跨境流动方面,$Coin 需符合多司法管辖区的合规框架,特别是在反洗钱(AML)和了解你的客户(KYC)环节,Coinbase 需构建适配全球市场的解决方案。
2. 技术架构:Base 链的深度绑定
若 $Coin 成功发行,其底层技术架构预计将与 Coinbase 自主开发的 Base 链深度绑定。作为美股 COIN 的链上映射资产,$Coin 代币的价值将锚定 Coinbase 的公司股权。持有者将享有与传统股票完全相同的投票权与股息收益。这一设计既保留了传统金融的权益结构,又通过区块链技术实现了交易范式的革新。
在技术实现上,Base 链的高吞吐量与低交易成本(相比以太坊主网)为 $Coin 提供了理想的运行环境。但需明确的是,$Coin 的定位是运行在 Base 链上的证券型代币,功能仅限于股权表征;而 Base 链的原生代币则承担网络治理与燃料费支付等底层生态角色。二者在技术架构中形成互补而非替代关系。
不过,这一愿景的实现仍需突破关键瓶颈:链上交易需与传统金融清算系统实现实时对接,确保股权变更与市场数据的无缝衔接。
3. 市场接受度:信任构建是关键
投资者对代币化股票的认知和信任是决定其成败的关键。Coinbase 需通过大量的市场教育和宣传,消除传统投资者对新型金融产品的疑虑。若传统投资者不愿接受这一新形式,$Coin 的流动性可能受到限制。
综合来看,监管松动和技术成熟为发行 $Coin 提供了可能性,但成功与否仍取决于多方协调与市场反应。
结语
从 2020 年的受挫到如今的重启,Coinbase 发行 $Coin 的计划既是对过往梦想的延续,也是对当前机遇的把握。这一举措能否成功,取决于监管、技术与市场的三重博弈。但无论结果如何,Coinbase 的尝试都将为加密货币与传统金融的融合注入新的活力。未来,我们或许能见证一个股权与币权并存的金融新时代,而这一切,可能正从 $Coin 开始。






















