


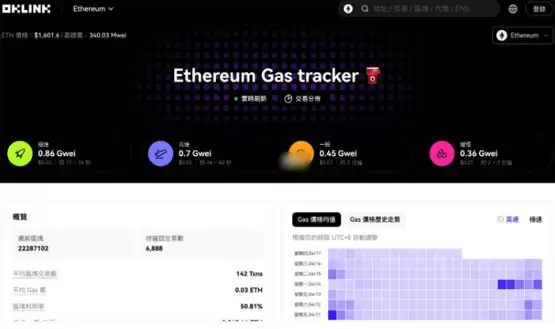
链上数据显示,近期以太坊网络平均交易手续费(Gas Fee)已回落至接近“0 gas”的低位,部分时段甚至落入 2020 年以来相对少见的区间。对于长期关注以太坊主网、Layer1 手续费以及 Layer2 生态变化的用户来说,这不只是“转账变便宜了”这么简单,更像是一个需要放在网络活跃度、真实需求和生态结构变化中一起观察的信号。
与此同时,围绕以太坊路线选择的争论也在持续发酵。随着越来越多交易和应用活动迁移至 Layer2,不少开发者与用户开始重新审视这条扩容路径的实际影响:当二层网络不断壮大之后,以太坊主网原本承担的价值承接、手续费消耗和核心使用场景,是否也在被重新定义。
以太坊手续费来到多年低位,Gas Fee 下行释放了什么信号
Layer1 费用,已经逼近早期 Layer2 所强调的低成本区间
如果把时间拉回到 2022 年,当时以太坊主网长期处于较高负载状态,手续费也一度明显走高。在那个阶段,Layer2 扩容方案的优势非常直观:它能把主网上常见的单笔交易成本,从 1 美元以上压缩到大约 0.1 至 0.2 美元区间,这也是它迅速吸引用户的重要原因之一。
但从当前数据来看,市场环境已经出现了明显变化。截稿时实测显示,以太坊主网上一笔普通 DEX 交易的手续费约为 0.19 美元。换句话说,如今 Layer1 的实际交易成本,已经接近几年前 Layer2 最常被拿来强调的低费区间。在 ETH 近期价格表现偏弱的背景下,这种对比自然引发了更多讨论。
单看结果,手续费下降本身并不一定是坏事。对普通用户而言,Gas 变低意味着链上操作的试错成本更小,转账、兑换或合约交互的负担也更轻,使用门槛随之下降。但问题在于,如果费用走低并不是因为效率提升后带来了更大规模的需求,而是因为主网热度下降、交易活跃度回落,那么它所反映的就不只是“便宜”,还可能涉及需求转移、用户活跃度减弱,以及主网吸引力下降等问题。
因此,Gas Fee 下行更适合被视作一个中性指标。一方面,它提升了可用性;另一方面,也让市场开始更认真地审视以太坊主网的竞争力。眼下真正值得关注的,并不只是手续费低不低,而是当费用不再构成明显门槛后,以太坊是否仍然具备清晰的产品定位、稳定的生态优势和持续的用户留存能力。
Layer2 持续扩张之后,以太坊主网的价值捕获能力成为争议焦点
扩容效率提升了,但主网如何承接价值,正在被重新讨论
就目前来看,Layer2 依旧是以太坊生态最核心的扩容方向之一。Arbitrum、Optimism、Base、zkSync 等网络,通常会将部分最终结果或证明提交回以太坊主网(Layer1),在延续一定安全性的同时,换取更高吞吐量和更低交易成本。从功能角度说,这类方案确实改善了用户体验,也让更多中高频链上操作具备了现实可行性。
尤其是在 Dencun 升级引入 EIP-4844(Proto-Danksharding)之后,Layer2 向主网提交数据的成本,也就是 Blob Gas Fee,已大幅下降超过 90%。这项变化直接压低了 Layer2 的运行成本,也让二层网络在转账、交易和应用交互方面的低费优势进一步扩大。
不过,从主网价值评估的角度看,争议也随之升温。随着越来越多原本可能发生在 Layer1 的交易迁移到 Layer2,ETH 作为 Layer1 Gas 支付资产的核心使用场景,是否会因此被削弱,已经成为市场讨论的重点之一。也有部分观点据此认为,这种结构变化可能是 ETH 价格表现承压的原因之一。
这意味着,Layer2 在现阶段已经不只是一个单纯“替主网减负”的扩容工具。支持者认为,它显著提升了以太坊整体生态的可扩展性和可用性;批评者则担心,它可能稀释主网手续费收入、削弱主网直接活动量,并进一步挑战 ETH 原有的价值捕获逻辑。
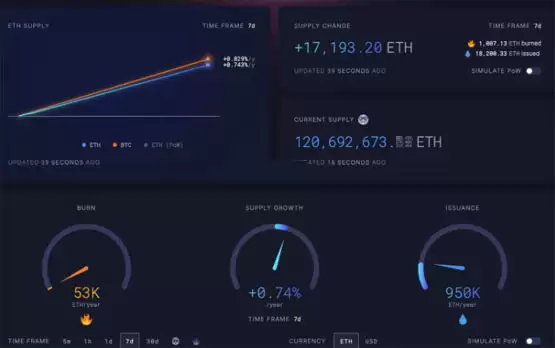
再叠加以太坊当前处于 PoS 机制下的发行环境,围绕主网收入、代币消耗、通膨特征以及长期价值支撑的讨论也变得更加集中。说得更直接一点,Layer2 的确提高了效率,但效率提升之后,主网如何继续体现不可替代的核心价值,已经成了绕不开的问题。
ETH 价格承压背后:需求增长、Layer2 分流与代币经济的多重压力
用户增长不及预期,是当前争议持续扩大的重要背景
为什么 ETH 价格持续承压?为什么以太坊的用户增长没有达到部分市场参与者此前的预期?从当前的讨论来看,这两个问题已经成为理解以太坊现状的重要入口。需要看到的是,如今以太坊所处的行业环境,与 2022 年相比已经发生了明显变化。无论是底层结构、生态分流,还是用户的使用习惯,都已经不同于上一轮高热度阶段。
以太坊老 OG“逆鳞之龙”提出,当前市场与过去相比,至少存在三项关键差异,这也是其认为 ETH 表现偏弱的重要原因:
智能合约平台整体需求虽然仍在增长,但以太坊并没有承接其中大部分新增需求,部分创新活动也在向外流动。
以太坊的发行边际成本接近零。
以太坊生态所绑定的价值体量依然庞大,但这些价值在中短期内更容易转化为流动性释放与卖压需求。
按照这一观点,与 2022 年高点阶段相比,如今的以太坊生态已经出现一定程度的僵化。高流动性的 TVL 早已流向其他公链或 Layer2。虽然这些增长依然可以被视为以太坊体系的外延扩张,但如果只看主网直接承接用户和交易的能力,用户流失现象依旧较为明显,尤其是在散户层面更为突出。
从使用场景来看,大型客户通常更看重安全性,也较少频繁迁移,因此仍然倾向继续使用以太坊主网。也正因如此,部分批评者认为,现阶段不断新增的 Layer2 对这类核心留存用户的实际意义相对有限,更像是补充,而不是完全刚性的需求。
更深一层的争论,则集中在 ETH 的代币经济模型上。相关观点认为,在新用户与新增需求不足、老用户对 Layer2 或主网缺乏高频使用意愿的情况下,新增发行的 ETH 很难获得足够强的需求支撑。如果链上最终保留下来的主要是低频交易、偏托管或安全导向型需求,那么 ETH 的燃烧机制是否还能达到此前市场预期,就成为一个需要正视的问题。
按照这套逻辑,当前更大的挑战不只是需求走弱,而是需求结构开始趋于僵化,向上的弹性不足;与此同时,代币发行则呈现出通膨特征,整体压力也因此被进一步放大。上述观点还特别区分了 PoW 与 PoS 阶段:其认为,PoW 时代的代币发行存在较高边际成本,而在 PoS 机制下,这一边际成本接近零,因此两者不能简单类比。即便 PoS 阶段的通膨率低于 PoW 时代,市场仍会持续关注,在需求不足的环境中,质押收益将如何影响生态内部的价值分配。
如何看待以太坊手续费下行与 Layer2 争议
整体来看,以太坊手续费降至多年低位,并不只是一个“交易更便宜”的表面现象。放在更完整的框架下,它反映的是市场对以太坊主网活跃度、Layer2 路线以及 ETH 代币经济的集中审视。
从功能层面看,Layer2 的确改善了成本和效率;但从主网评估层面看,Layer1 的活跃度、费用消耗能力与价值捕获逻辑,也因此面临新的检验。正因为这两种视角同时存在,“以太坊手续费为什么这么低”以及“Layer2 是否削弱了主网价值”才会持续成为行业中的高频话题。
对于关注区块链、Web3 和加密资产生态的用户来说,真正值得留意的并不是单一立场,而是几项正在发生的现实变化:以太坊主网活跃度是否下降、用户需求是否持续向 Layer2 迁移,以及主网与二层网络之间的价值分配关系是否正在被重新塑造。
需要强调的是,这些讨论本身并不等于最终结论。无论是手续费走低,还是 Layer2 扩张,都可能同时包含效率提升与主网承接压力两面性。对于市场参与者而言,理性观察主网使用情况、生态分流趋势和代币经济变化,比简单地下结论更重要。与此同时,区块链和加密资产市场本身波动较大,相关议题也可能持续变化,理解这类争议时仍需注意潜在风险。














