





币圈变天:币安热门榜为何从加密资产转向美股与大宗商品
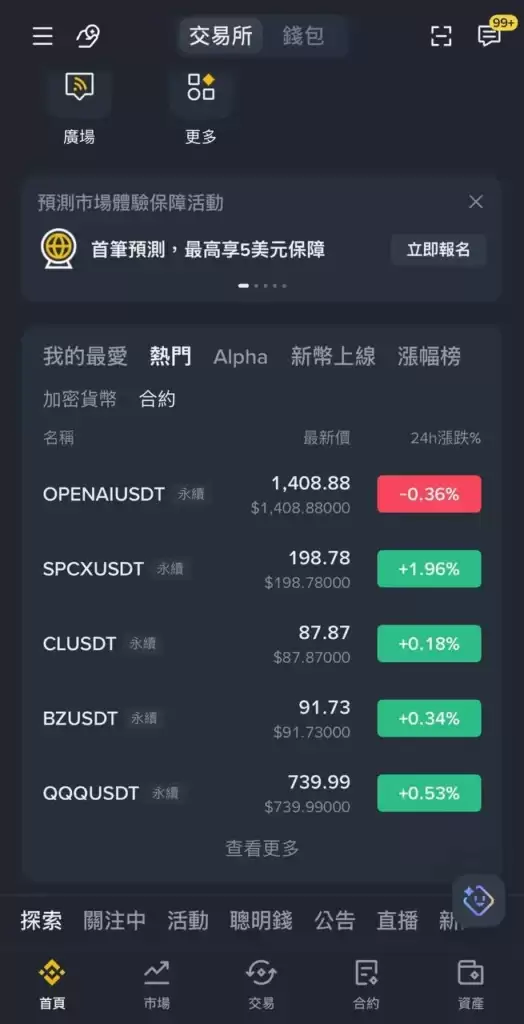
近一段时间,市场反复讨论的比特币“四年周期”叙事正在淡化。与股票市场相比,加密资产整体表现阶段性偏弱,这种变化也直接反映在头部交易平台的用户关注点上。以币安为例,热门合约榜单的结构已经出现了相当明显的调整。
如果把热门榜当成观察交易情绪和资金偏好的一个切面,这轮变化其实很好理解。过去长期由比特币、以太币占据核心位置的榜单,如今越来越多出现美股代币、黄金、原油等与传统资产相关的标的。
这并不只是榜单上的“换人”,更像是平台内部流动性重新分配后的自然结果。与此同时,稳定币在跨资产交易中的中介作用也变得更突出。对于刚接触区块链和交易所的用户来说,可以把这种现象理解为:越来越多人不再只把平台视作加密货币交易场所,而是把它当成一个触达更多资产类别的统一入口。

币安热门合约榜的变化:传统资产相关标的热度上升
从当前的热门合约榜来看,加密资产的曝光度确实有所下降,取而代之的是SpaceX、OpenAI盘前、WTI、布伦特原油、纳斯达克100、标普500等相关标的。
从交易逻辑上看,这意味着一部分原本集中在比特币等加密资产上的资金,正在通过衍生品渠道转向更广泛的传统金融市场主题。对用户而言,币安在某些使用场景下,已经不再只是单一的加密货币平台,而更像是一个覆盖多类资产的交易入口。
对于长期关注交易所生态变化的人来说,榜单结构本身就具有一定参考意义。它未必能直接说明接下来的市场走势,但往往能反映平台用户兴趣、交易偏好以及阶段性资金流向的变化。
平台入口正在调整:币安强化跨资产交易平台定位
美股相关标的在平台内热度提升,一方面来自用户需求变化,另一方面也和平台产品入口、展示顺序的调整有关。交易平台把哪些内容放在更显眼的位置,通常会直接影响用户的注意力分布。
从现阶段释放出的信号来看,币安正在强化一种更偏向“跨资产交易”的平台定位。换句话说,它不再只强调加密货币交易功能,而是在承接股票、贵金属等更多资产类别相关的交易需求。
这一点也能从币安 Wallet 的首页布局中看出来。证券代币相关选项被放在相对靠前的位置,用户点击后可以看到包括NVDA、TSLA等大型公司的美股代币产品。对于关注“币安美股代币怎么样”或“币安能交易哪些传统资产”的用户来说,这种入口层面的调整,本身就具有不小的引导作用。

美股代币的主要特点:交易时间更灵活,接入路径更集中
与传统美股相比,美股代币较为突出的特点之一,是交易时间和地域限制相对更少。通过平台参与相关交易,用户不必完全受限于传统美股固定的开市时间,而是可以在更灵活的时段内完成操作。
对新手来说,这并不难理解。传统股票市场有明确的交易时段,而代币化产品通常依托链上或平台系统运行,因此在使用体验上,会更接近加密市场的连续交易模式。
另外,相比部分海外券商或复委托开户流程,交易平台在操作路径上通常更集中,使用门槛也相对更低。这也是近期美股代币被更多用户关注的重要原因之一。
不过,便利不等于所有标的都一样好交易。一些热门标的成交更活跃,而部分冷门标的则可能面临流动性不足、点差偏大、滑点明显等问题。也就是说,美股代币的优势更多体现在“接入方便”,至于实际交易深度和执行效率,仍然需要结合具体标的来看。
美股代币化为何升温:RWA、流动性迁移与传统金融参与
这一轮美股代币化热度走高,某种程度上反映出加密市场的流动性正在向外延伸,并开始与传统金融对于交易效率、结算效率的需求结合起来。
随着部分华尔街资产管理机构逐步接受这类交易与结算方式,区块链在金融体系中的角色也在发生变化。它不再只是高波动资产的承载工具,也开始进入更广泛的资产流通与清算场景。
这也是为什么“美股代币化是什么”“RWA为什么火”等话题近期持续升温。对于刚接触这些概念的用户来说,可以把RWA理解为:将现实世界中的资产,以链上映射的方式引入区块链体系,从而让这些资产更便于流通和交易。
RWA叙事升温:真实资产上链的讨论持续扩大
在Ondo Finance、xStocks等RWA协议的推动下,链上发行的微软、特斯拉、微策略等美股代币,以及QQQ、SPY等指数化代币,被描述为背后有实际股权储备支持,而不是缺乏基础资产支撑的纯概念代币。
这类机制的核心逻辑,是尝试让链上代币与现实资产形成1:1绑定。对于市场参与者来说,这种设计在叙事层面更接近传统金融中的资产映射逻辑,也在一定程度上降低了部分用户对“纯空气代币”的顾虑。
从行业发展的角度看,RWA不只是一个新概念,它更代表链上资产类别正在持续扩展。过去链上世界主要围绕原生加密资产运转,而现在,真实世界资产也开始被纳入同一套交易与流通体系。

稳定币资金需要新的承接方向
美股代币化升温的另一个重要背景,是币圈原生资金在市场切换阶段需要寻找新的去向。
当加密市场走弱、山寨币泡沫逐步出清时,链上大量稳定币资金往往不会立刻撤离,而是会继续寻找新的资产承接方向。在这种情况下,美股代币化提供了一条相对顺畅的过渡路径。
简单来说,用户不一定要先把资产换回法币,再回到传统银行体系之后,才去接触股票相关产品;在交易平台内部,就可能完成从加密资产到其他资产类别的切换。对于长期活跃在Web3和交易所体系中的用户而言,这种路径效率的提升,正是美股代币受到关注的现实原因之一。
传统金融机构参与,放大了市场关注度
贝莱德、富兰克林邓普顿等华尔街大型金融机构的参与,也让美股代币化获得了更多市场关注。
这一趋势正在推动传统证券服务与加密交易平台进一步靠近。对平台而言,资产类别越丰富,越有机会吸引更多用户停留和交易;对用户来说,市场关注度提升后,部分标的的流动性表现也可能随之改善。
也正因为如此,“美股代币化会不会成为交易所新的增长点”才会持续成为行业讨论焦点。不过,热度提升并不代表风险消失,平台功能扩展与交易风险往往是同时存在的。
美股代币安全吗:热度上升之下,功能扩展与风险并存
美股代币在币安等平台上的升温,确实为场内用户提供了新的资产参与路径。随着一站式交易体验不断增强,未来通过稳定币接触全球化资产交易场景的用户,可能会越来越多。
但也需要看到,美股代币本身是传统证券逻辑与区块链技术结合后的产物。它一方面拓宽了交易边界,另一方面也叠加了传统金融风险、链上系统风险与平台机制风险。因此,评估这类产品时,不能只看便利性,还要同时理解其运行机制和潜在限制。
用户接触全球核心资产的门槛有所降低
过去,受限于地理位置、外汇管制以及复委托手续费等因素,不少用户即使对海外资产感兴趣,实际参与成本也并不低。
在当前模式下,用户只需拥有币安账号,就有机会接触美国股票相关代币;如果关注贵金属等资产,也不一定非要通过线下渠道购买金、银等实物产品。从使用体验来看,这的确提升了全球资产的触达效率。
对新手而言,这种变化最直观的感受是:原本分散在不同市场、不同中介体系中的一部分资产入口,正在被集中到同一类交易平台中。这样的集中式入口更方便操作,但也意味着用户需要同时理解不同资产类型对应的交易规则。
链上基础设施风险依然存在
这仍然是区块链世界绕不开的问题。无论发行方在线下准备了多少抵押品,美股代币本质上依旧运行在智能合约和相关基础设施之上。
一旦代码、合约机制或底层系统出现异常,短时间内仍可能引发价格波动,甚至带来清算风险。很多新手往往先看到“交易更方便”,却容易忽略“系统本身也可能出问题”这一层。
此外,当市场遭遇极端宏观恐慌,或者链上流动性快速收缩时,代币价格与美股现货之间也可能出现短时偏离。再叠加24/7不停盘的交易特性,价格脱钩风险、流动性风险和波动放大风险都需要持续留意。因此,如果用户关注“美股代币安全吗”,技术风险与交易深度问题都不应被忽视。
监管不确定性仍是长期变量
从监管层面来看,不同国家和地区对于“将证券代币化并放到链上流通”这件事的接受程度并不一致,整体仍存在较大不确定性。未来,部分地区对美股代币交易采取更严格限制的可能性依然存在。
以美国证券交易委员会为代表的监管机构,长期以来对非合规证券代币化保持较高关注。如果未来发行美股代币的RWA协议,或其背后的托管、信托安排遭遇合规整顿,相关平台也可能面临下架对应代币的压力。
整体来看,美股代币化仍处在快速发展与监管博弈并行的阶段。对于关注币安热门榜、美股代币、RWA和跨资产交易趋势的用户来说,除了看到平台功能扩展、流动性迁移与交易便利性,也应同步关注其中潜在的法律、技术和市场风险。与其单纯追逐热点,不如先把产品结构和风险边界看清楚。













