


开封清明上河园股份有限公司于2026年6月正式向香港交易所递交主板上市申请。据其披露的招股说明书,公司在2023年至2025年期间,营业收入分别为6.73亿元、7.42亿元和7.46亿元;同期归属于母公司股东的净利润分别为2.85亿元、2.78亿元及2.12亿元。
2025年度,门票收入达5.02亿元,占总营收比重为67.2%;大型实景演出《大宋·东京梦华》实现收入1.20亿元,占比16.1%;二者合计贡献营收比例高达83.3%。三年累计实现净利润7.76亿元,而同期现金分红总额达8.04亿元。截至2025年末,公司账面货币资金仅余3994万元,流动负债净额为3.53亿元。
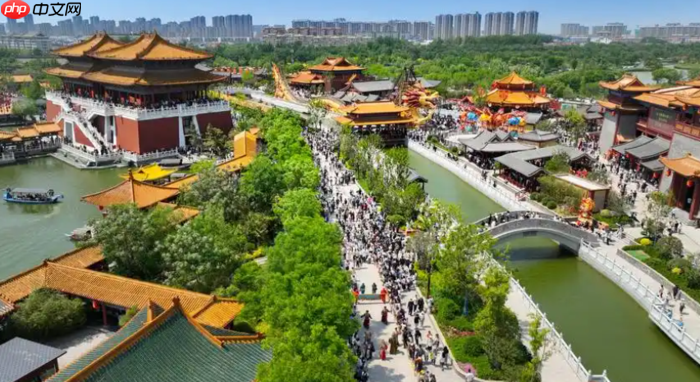
游客接待量由2023年的683万人次增至2025年的960万人次,增幅达40.5%;但净利润却从2.85亿元下滑至2.12亿元,降幅为25.6%。人气持续攀升,盈利却节节走低——这座国家5A级旅游景区的流量转化能力,正面临严峻考验。
再看盈利能力变化:公司整体毛利率由67.6%下降至51.8%,其中门票业务毛利率由69.8%大幅回落至48.5%。2025年公司将单日门票调整为三日不限次通票,虽刺激客流增长,却直接压缩了高毛利的核心收益空间。园区日均演出超410场,带动客流提升的同时,人工成本从7980万元激增至1.41亿元,两年增幅达77%;外购服务费用亦近乎翻倍。每新增一名游客,即需匹配更多人力投入与演出场次,规模扩张非但未带来边际效益改善,反而加剧运营压力。

在利润分配层面,三年分红总额8.04亿元,超出同期净利润7.76亿元约2800万元,股息支付率飙升至133.0%。净资产由4.45亿元锐减至2.12亿元,流动比率仅为0.1。一边以近乎“清仓式”节奏派发红利,掏空自有资金;一边将门票收费权质押融资5.21亿元用于日常周转——赚的钱分给股东,缺的钱靠银行补,最终再赴港股市场寻求新一轮资本输血。此举更像“先套现、后填坑”,投资逻辑存疑。
从业务构成来看,门票与演出收入合计占比达83%,而餐饮、酒店等配套业态仅占3.9%。面对960万年度游客,人均餐饮住宿消费不足3元。作为第二大收入来源的《大宋·东京梦华》项目,其版权归属亦存在共管安排——与阳朔帅元科技共享知识产权,内容改编、IP衍生开发均需对方协同决策。一家标榜“IP驱动”的文旅企业,核心资产话语权却并不完全掌握在自己手中。此前历经六年A股IPO辅导未果,转而冲刺港股,本身已折射出资本市场对其成长性与治理结构的审慎态度。
招股书显示,本次募资拟投向《千里江山图》室内沉浸剧场建设及轻资产运营管理输出业务拓展。然而,一个连既有成熟景区都难以实现增收增利的管理团队,如何令投资者信服其具备新项目盈利兑现能力?960万游客托起了河南文旅的金字招牌,却未能筑牢企业的财务根基。未来业绩能否真正落地、现金流能否持续回正,值得高度关注。














