市场最擅长做的事,往往就是反复检验参与者的信念。
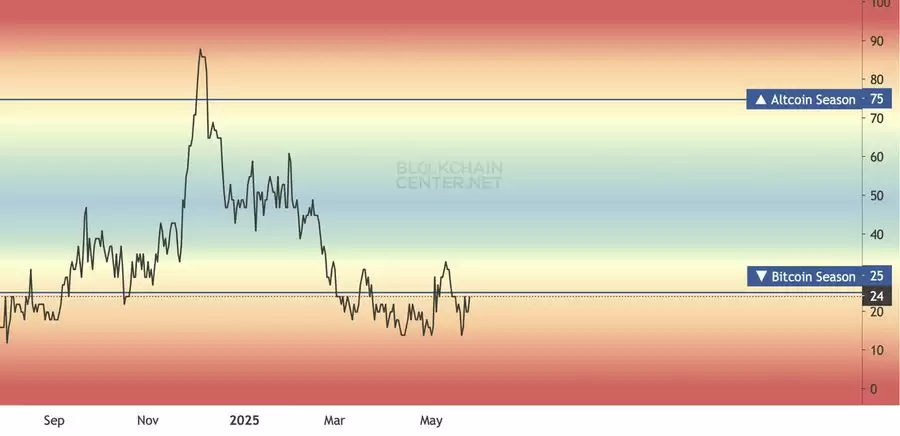
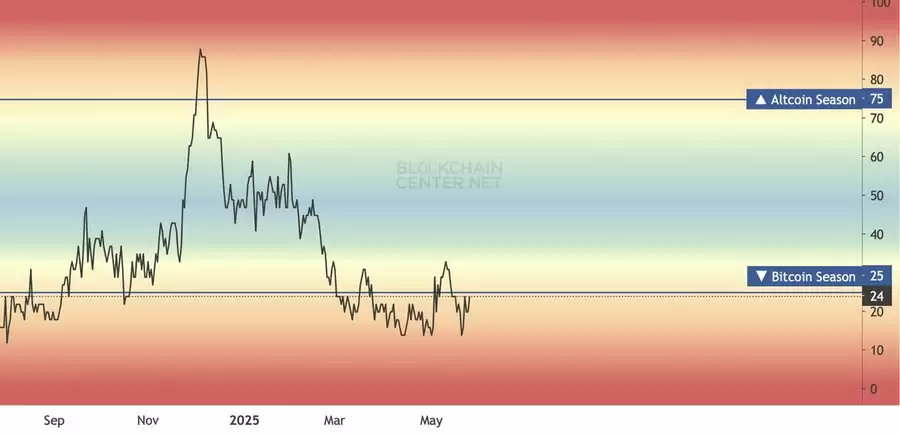
从相对表现看,山寨币兑 BTC 仍在走弱,BTC 主导率也维持在接近本轮周期高位的区域。市场情绪因此明显分化:一部分资金继续观望,另一部分则在低市值代币上进行更激进的博弈。
这并不意味着市场已经发出“明天就是山寨季”的明确信号,情绪化追高并不适合当前阶段。
1. 牛市框架未改,但市场主线仍在比特币
比特币依旧是当前市场的核心资产。从 ETF 资金流入,到企业层面的资金配置动作,包括 GameStop、Trump Media、Strive 等案例,都反映出机构资金对 BTC 的持续关注。
这也是山寨币整体偏弱的重要背景之一——大量流动性仍在向 BTC 集中。在这一格局出现明显缓和之前,ETH 与大市值山寨币很难全面展开趋势,低市值资产的表现空间自然更受限制。
通常而言,真正意义上的山寨季,更可能出现在 BTC 主导率显著回落之后,而不是当下这种仍处于高位整理的阶段。
2. 周期值得关注,结构判断同样不能忽视
加密市场长期以来大致呈现四年一周期特征,背后常见驱动包括 BTC 减半、流动性环境变化以及技术采用节奏。从更大周期看,2025 年更像是本轮行情的后半段,历史上抛物线式上涨往往容易在这一阶段出现。
但同样需要看到,后半程往往也是假突破和误判较多的阶段。2021 年,ETH 相对 BTC 的强势带动了山寨币板块的全面扩张;而当前 ETH/BTC 仍未摆脱弱势。如果在 ETH 尚未完成有效转强之前就过早押注低市值币种,节奏上可能偏早,风险暴露也会更大。
相较之下,市场更关注那些已经出现真实资金累积迹象的强势大市值资产,例如 $AAVE、$UNI、$LINK。
3. 短线窗口可能正在形成,但确认信号仍不足
围绕关键价格区域进行观察是合理的。若市场后续有效突破区间高点,确实可能带动高贝塔山寨币出现更活跃的走势,但在这一过程中,仓位控制仍然是核心前提。
更稳妥的观察方式,是把 BTC 视为市场触发信号,而不只是单一交易对象。
对于已经展现趋势特征的山寨币,例如 $HYPE、$AAVE、$CRV,现货层面的分批关注更偏向风险可控的做法。
与此同时,ETH/BTC 仍是非常关键的风向指标。若 ETH 无法形成相对强势,市场通常难以进入广义、持续的山寨季阶段。
4. 高倍神话并非常态,结构性机会更值得跟踪
真正具有非对称特征的回报,往往来自较早阶段的布局,以及对能够持续吸引市场关注的核心叙事进行聚焦,而不是单纯追逐“200 倍”式的短线幻想。
- 链上永续合约相关方向,如 Hyperliquid、Virtual
- 具备真实现金流逻辑的 ETH LRT 协议
- 存在实际回购机制的 DeFi 项目,如 AAVE
- 链生态中的原生受益者,如 Base、Solana、BNB,而非更边缘的微市值代币
从历史节奏看,山寨季的常见传导顺序通常包括:
- BTC 创出历史新高(已完成)
- ETH 进入明确突破阶段(待确认)
- 大市值山寨币率先走强(已有部分迹象)
- 中市值币种开始跟进
- 低市值资产进入更高弹性阶段
若按这一框架观察,当前市场大致仍处在第 1 阶段与第 2 阶段之间。
因此,耐心仍然重要,尤其需要警惕在高波动环境下因情绪放大而做出过度交易决策。
叙事概览:山寨币承压之下,结构性变化正在积累
尽管比特币已经创出历史新高,但加密社区的整体情绪并未同步升温,反而仍带有一定疲态。原因并不复杂:对于多数散户而言,真正影响账户体验的往往不是 BTC,而是各类山寨币图表,而这些资产在过去几个月大多仍处于震荡区间。再叠加临近夏季,市场普遍担心订单簿转薄以及突发性 rug-pull 风险,情绪自然更趋谨慎。
“资产负债表买币”正在强化 BTC 叙事
市场某种程度上像是回到了 2020 年。过去一周内,GameStop、SharpLink、Strive、Blockchain Group 以及 Trump Media 等主体,陆续为直接买入比特币预留了合计超过 30 亿美元的资金。背后的逻辑并不复杂:在现金实际购买力承压、长期债券回报有限的环境下,比特币在过去五年仍被视为少数跑赢通胀的主流流动性资产之一。
这种资产负债表层面的资本迁移,正在带来两方面影响:
- 它持续吸收现货供给,作用方式与此前 ETF 流入相似,市场可获得的 BTC 变得更紧张。
- 它也在改变机构风险偏好的参照系——当一家以迷因股闻名的公司都开始配置 BTC,更多基金经理会重新评估自身是否需要参与。
若这一类买盘延续,市场中的周期性反弹有可能进一步演化为更具结构性的上行趋势。相应地,BTC 越强,山寨季启动时间反而可能越往后推。虽然主导率已出现一些早期见顶讨论,但当前握住筹码的更多是企业财务部门和中长期资金,而不只是短线投机者。
资本效率之争:DeFi 正在重构资产使用方式
在企业资金继续配置 BTC 的同时,DeFi 领域也在推进新一轮架构整合。5 月以来,交易、抵押与固定收益之间的界限进一步被打通。Euler 将 Uniswap v4 hooks 接入借贷引擎,使 LP Token 可以自动成为借贷抵押品,从而减少 TVL 闲置;Hyperdrive 允许 Hyperliquid 交易者以 USDe 或 USDT0 为抵押,更高效地利用永续合约中的闲置资产;Malda 则通过 ZK 驱动的“任意借贷”层,将跨链桥接尽量隐藏在用户体验背后。
这背后的核心逻辑是:智能合约中的资产不应只承担单一用途,而应同时服务于敞口管理与收益效率。对于协议而言,这意味着更高的用户粘性;对于偏专业化的基差交易者而言,则可能带来更紧的点差以及更平滑的风险曲线。
流动性迁移:Layer 2 与链上生态的分化正在加速
流动性层面也在发生变化。Hyperliquid 的 TVL 持续走高,Base 的交易量在 Virtual 生态带动下稳步抬升,BNB Chain 的 DEX 数据也出现明显增长。不过在 Polyhedra 的案例中,部分放量更多与机器人围绕 ZK 积分进行洗盘式交易有关。
虽然以太坊仍然占据主要资金池位置,但从资金流向看,市场关注点正在向 AAVE、UNI、LINK、PEPE 等资产聚集。这种流动性迁移未必意味着全面风格切换,却说明资金已经开始在比特币之外寻找下一阶段更具弹性的方向。
总体来看,山寨币市场虽然仍未摆脱疲软状态,但若从 BTC 主导率、ETH/BTC 强弱关系、DeFi 资本效率演进以及链上流动性迁移等维度综合观察,结构性转折并非没有酝酿的可能。只是从当前信号看,市场更接近“准备阶段”,而非“全面爆发阶段”。