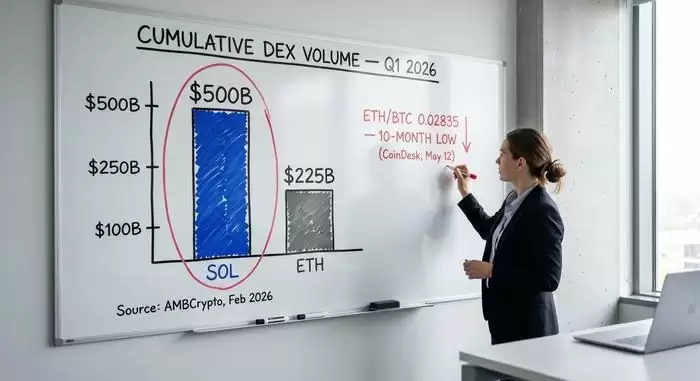
面对当前的加密市场,投资者往往陷入一种矛盾:一方面,贝莱德和富达等巨头已将约136亿美元的现货以太坊纳入etf产品;另一方面,eth/btc汇率却跌至10个月低点0.02835(数据来源:coindesk,2026年5月中旬)。这是该资产历史上吸纳机构资金最多的一次,同时也是合并后表现相对最弱的时期之一,两者并存构成了独特的市场图景。
作为拥有十五年市场观察经验的从业者,我很少见到看涨与看跌逻辑如此势均力敌的时刻。因此,本文将摒弃模棱两可的套话,直接给出明确结论:以太坊是否值得投资?简短答案如下,详细论证则包含在后续的五大买入理由、五大风险因素及中间的权衡分析中。
投资以太坊的本质:结算层的索取权
投资以太坊并非单纯购买所谓的“世界计算机”,而是购买对基础层结算活动的一种索取权。这包括稳定币转账、NFT交易、去中心化应用(DApps),以及那些以ETH支付Gas费的智能合约调用。以太坊从其生态系统中获益,涵盖DeFi池、NFT市场和Web3应用。
数据显示,目前流通的ETH总量约为1.207亿枚。其中,约29%(3586万枚)被锁定在由约110万名验证者运行的权益证明合约中(Datawallet,2026年)。另一部分存储在贝莱德ETHA等交易所交易产品中。剩余部分则在中心化交易所、DeFi流动性池以及Layer 2 Rollup之间流动,后者仅将ETH作为最终结算资产。
因此,当问“ETH是否是好的投资”时,实际上是在回答三个问题:Rollup活动是否会继续向以太坊结算层累积费用?机构采用趋势是否持续?在Solana、Base等链提供更快速廉价服务的今天,以太坊是否仍具独特性?诚实的做法是分别审视这些答案,而非试图用一个单一结论涵盖所有。
客观评价:以太坊适合谁?
适合人群:投资期限3-7年,能承受50%以上回撤,且将加密资产配置比例控制在净资产10%以内的长期投资者。以太坊可作为防守型长期头寸。
不适合人群:18个月内需动用资金者,或试图进行短期反弹交易的投机者。以太坊的高波动性会惩罚半信半疑的参与者。
看涨逻辑:现货以太坊ETF在首个12个月内吸纳了86-93亿美元净流入(CoinGape),总规模达136亿美元,约占ETH市值的4.94%(CoinGlass,2026年5月)。仅贝莱德ETHA就持有129.8万枚ETH。这种来自金融机构的结构性买盘,显著提升了底部支撑。2026年5月初单日净流入1.012亿美元(Coinfomania)虽不起眼,但长期累积效应显著。
看跌逻辑:以太坊的通缩叙事已暂时终结。Denkun和Pectra升级后,数据活动向L2迁移,净供应量年增长率约0.23%(Zipmex)。尽管EIP-1559累计燃烧350万枚ETH,但大部分已成历史。2026年1月出现约60万ETH的净验证者流出(Datawallet),为Shapella解锁后的首次持续退出。
历史回报警示:Bankrate数据显示,2020年中投资1000美元ETH,至2025年9月价值11,145美元。但同期图表显示,2025年8月反弹至4,946美元高点后,随即回撤55%。过去的表现不代表未来,以太坊的周期性波动在每个周期都会重演。
建议策略:将ETH配置为投资组合的5-10%,通过数月定投入场,避免在反弹高点一次性买入。这听起来保守,但却是应对波动的最佳方式。

2026年买入以太坊的五大理由
| # | 看涨论点 | 核心数据 | 数据来源 |
|---|---|---|---|
| 1 | 结构性ETF买盘 | 136亿美元AUM(占市值4.94%) | CoinGlass, 2026年5月 |
| 2 | 稳定币结算主导 | 51%的2700亿美元稳定币流通量在以太坊结算 | Yahoo Finance, 2025年8月 |
| 3 | Fusaka升级扩容 | Gas上限4500万→1.5亿;L2费用降40-90% | Fidelity Digital Assets |
| 4 | L2生态护城河 | 470亿美元TVL分布在73+个Rollup上 | L2Beat / Eco, 2026年4月 |
| 5 | 质押被动收益 | 2.83–5% APY(视平台而定) | Compass STYETH / Bitget |
1. ETF买盘被低估:现货以太坊ETF直至2024年7月才存在,现已持有每20枚流通ETH中的1枚。贝莱德和富达多数时间仍为净买家。摩根大通于2024年12月推出代币化MONY货币市场基金,这类资金旨在吸收抛压而非放大波动。
2. 稳定币结算优势:超2700亿美元稳定币流通,其中51%在以太坊结算。每笔触及基础层的Tether或USDC交易均需支付ETH Gas费,且部分被燃烧。麦肯锡预测2030年代币化市场规模达2万亿美元,即便仅一半在以太坊结算,也将构成巨大需求。
3. Fusaka升级催化:2025年12月3日激活,将区块Gas上限提升至1.5亿,引入PeerDAS。富达预计L2费用首月下降40-60%,随Blob扩展最高降90%。L2理论吞吐量从12,000笔/秒跃升至100,000笔/秒(CoinGecko)。
4. L2经济护城河:Arbitrum持有138亿美元TVL(40%份额),Base持有112亿美元。73+个Rollup总TVL达470亿美元(Eco/L2Beat,2026年4月)。L2日交易量达200万笔,若费用反哺L1,将是健康信号。
5. 质押收益基准:29%的ETH处于质押状态。机构参考利率(Compass STYETH)2026年5月1日为2.83% APY,单独质押者接近5%。虽低于2023年的5-6%,但仍具吸引力。
看跌情景:以太坊面临的五大逆风
看跌观点并非单一图表问题,而是五个独立逆风的叠加。
1. 跑输比特币:ETH/BTC汇率2026年5月12日为0.02835,较2025年8月峰值0.04324下跌35%,远低于200周均线0.04828。技术面看,若期待ETH跑赢BTC,图表已显示该逻辑失效近一年。
2. Solana用户优势:2026年初,Solana累计DEX交易量1170亿美元,以太坊520亿美元(AMBCrypto)。日活地址Solana约360-390万,以太坊多数日子约53万(峰值103万)。周DEX交易量差距显著(KuCoin,2026年4月)。
3. 通缩叙事失效:数据活动向Rollup迁移,燃烧费用大幅减少。净供应量年增0.23%。加上2026年1月60万ETH验证者退出,此前赋予ETH的“通缩溢价”已不适用。
4. 质押中心化风险:Lido控制23-24%的质押ETH,前10大实体占60%以上验证者权力。系统性风险显著,一旦面临审查,去中心化结算层的叙事将受挑战。
5. 再质押尾部风险:EigenLayer等再质押协议持有89-190亿美元TVL。牛市中聪明,熊市中危险,类似2022年DeFi平台崩溃的周期逻辑。
| 指标 | 以太坊 | Solana | 来源 |
|---|---|---|---|
| 累计DEX交易量(2026初) | 520亿美元 | 1170亿美元 | AMBCrypto |
| 日活地址(2026平均) | ~53万 | 360-390万 | BitKE / CoinLaw |
| ETF累计流入 | 86-93亿美元(1年) | 4.76亿美元 | CoinGape / 247WallSt |
| 2025年ATH | 4,946美元(8月) | — | Seeking Alpha |
| 质押收益率(机构) | 2.83% APY | ~6.5% APY | Compass / Solana Beach |
ETH vs BTC vs SOL:多元化配置建议