


6月23日,韩国股市迎来“黑色星期二”:韩国综合股价指数(kospi)盘中触发熔断机制,全天暴跌9.99%,最终收报8203.84点,创下了该国股市历史第五大单日跌幅纪录。权重股中,sk海力士下跌12.47%,三星电子下挫12.31%。
这波情绪迅速跨越太平洋,波及纳斯达克市场。
美股周二延续前一交易日颓势,连续第二个交易日走低。纳斯达克指数收盘下跌2.2%,费城半导体指数重挫7.3%。个股方面,美光科技跌13%,西部数据跌8.4%,英伟达跌幅超4%。
引发全球科技股集体跳水的导火索,是《朝 鲜日报》刊发的一篇题为《SK海力士转向普通DRAM,放缓HBM4扩产》的报道——即暂缓HBM4产能扩张节奏,将资源更多投向传统DRAM领域。
一则关于产线调整的新闻,竟在同日引发全球科技股“静音式”崩塌,其背后症结正在于整条AI芯片供应链已绷至极限。
我们在“信仰与泡沫”系列文章《所有人都在为7000亿美元兜底》中曾指出:硅谷科技巨头正以惊人财力包揽台积电先进制程产能、扫空全球存储颗粒库存。黄仁勋仅一句“Marvell将是下一个万亿美元市值公司”,便推动Marvell当日收盘暴涨32.52%。
反观之,当英伟达或上游供应商做出任何细微策略变动,整个半导体产业链上下游都会不约而同地“复制粘贴”式下跌。
01 华尔街的焦虑
在“泡沫叙事”盛行的时代,链条式暴跌早已不足为奇。
近期,“大空头”迈克尔·巴里、桥水基金创始人雷·达利欧、摩根大通CEO杰米·戴蒙等多位重量级人物持续警示市场风险,反复强调当前估值存在明显泡沫。从这个角度看,资本市场的高歌猛进更像是在刀锋上起舞。
时间再往前推两天,纳斯达克已有疲态初显。
6月22日,谷歌母公司Alphabet单日下跌5%;SpaceX股价更是暴跌16%。Alphabet股价跳水的直接诱因,是旗下多名顶尖AI研究员相继离职,令市场对其能否维系AI人才高地产生实质性担忧。
而压垮SpaceX估值的关键,则是其宣布启动200亿美元债券发行计划——此举立刻唤起投资者对科技企业“借债烧AI”的旧有记忆。
上市仅十天,SpaceX股价已从最高点225美元跌破150美元发行价,三个交易日内市值一度蒸发逾9150亿美元,成为有史以来单只股票短期财富毁灭规模最大的案例之一。
与此同时,宏观环境也在同步转向。
美联储利率期货显示,市场正重新定价年内两次加息的可能性;而就在一周前,主流预期仍仅为一次加息。利率预期骤然上调,直接压制高估值成长股,科技板块首当其冲。
SK海力士调产消息恰在此时浮现,华尔街神经再度绷紧——一个本就摇晃的市场,遇上了一个足以放大所有脆弱性的信号。
现实层面,用户为AI付费的热情,远跟不上硅谷巨头“烧钱”的速度。
美国银行研究院数据显示,目前仅有约3%的美国消费者愿意为AI服务付费,且这部分人群多为年收入超12.5万美元的高净值家庭,其每月在AI应用上的中位支出仅为20美元。
Capital Economics高级市场经济学家詹姆斯·赖利(James Reilly)指出:“今日科技股在缺乏明确催化剂的情况下大幅下挫,再次凸显其波动性正在加剧——这越来越像是盈利预期虚高与估值泡沫叠加的结果。”
据公开信息,四大云服务商今年合计资本开支逼近7000亿美元;SpaceX刚登陆资本市场即启动发债;Alphabet宣布800亿美元股票回购计划;Meta亦在酝酿大规模股权融资——整个科技行业正步入密集“找钱”周期。
华尔街最核心的疑问只有一个:这些巨额投入,何时才能兑现回报?
因此,SK海力士的产能调整只是表象,更深层的问题在于:一套建立在“AI永续高增长”假设之上的估值模型,正面临利率上行、核心人才流失、债务杠杆攀升三重压力下的首次系统性检验。
02 HBM“太便宜了”
《朝 鲜日报》关于SK海力士调产的报道,核心仅两句话。
第一句:SK海力士正小幅推迟部分HBM3E产线向HBM4升级的进度,腾出的产能转投普通DRAM市场。
第二句,引述一位“熟知SK海力士内部情况”的人士说法:由于英伟达下一代GPU架构Rubin的量产预期持续下调,“加速推进HBM4转型已无必要”。
若从基础设施长期投入视角看,HBM需求并不会萎缩,但市场解读焦点却早早锁定在第二句,并由此误判全局。
SK海力士此次产能调配,本质上更接近一次财务层面的主动优化——即通过调整产品结构提升短期利润,而非反映终端需求恶化。
普通DRAM市场当前供给持续紧张,一季度均价单季涨幅达60%左右;大信证券预测,今年该品类运营利润率有望触及90%理论峰值。尤为关键的是,SK海力士已与微软签署三年期DDR5供货协议,将长期收益锚定在传统DRAM一侧。
这种产能再分配,也导致小米、华为乃至苹果等消费电子厂商陷入“巧妇难为无米之炊”的困境——部分产能让渡给DRAM,既响应重点客户在消费端的需求,也能在短期内交出更亮眼的财报数据。
但HBM市场的逻辑恰恰相反。
三星与美光在一季报电话会议中均提及:非HBM类DRAM毛利率已反超HBM产品。另有业内人士透露,2027年HBM价格谈判已在进行中,某种程度上,这也可能是存储原厂的一种议价策略——若HBM客户不愿接受提价,或涨幅未达预期,产能将优先倾斜至毛利更高的非HBM DRAM。
这笔账其实并不难算。
高盛与摩根士丹利等国际投行均已为该逻辑提供支撑。高盛认为,维持HBM3与HBM3E合计50%以上市占率已足够,无需在HBM4上激进扩产;摩根士丹利则干脆将SK海力士估值锚点,从“HBM市占率保卫战”切换至“整体DRAM价格周期”,并将其盈利预测大幅上调56%至63%。
03 “达链”重估
SK海力士的产能调整未必直接受Vera Rubin订单削减影响,但Vera Rubin整套系统成本不断攀升,确已成为正在发酵的真实矛盾。
6月初,黄仁勋公开警告:内存价格上涨正演变为“一种新型通胀形式”,并敦促内存厂商加快扩产步伐。
然而扩产绝非易事。美光在前两个季度业绩会上坦言:“制约我们产能释放的,只剩洁净室建设进度。”前端晶圆制造瓶颈未解,自然无法产出更多DRAM颗粒。
与此同时,成本压力正从内存环节向外传导至整条“达链”。
台积电3纳米产能目前已满负荷运转,客户等待周期持续拉长,公司甚至计划于2026年下半年对3纳米晶圆提价最高达15%。而每套Vera Rubin系统均依赖台积电先进制程,涨价压力直接传导至整机成本。
英伟达若要消化这部分成本对毛利率的冲击,势必向上游或下游转嫁压力。而亚马逊、谷歌、微软、Meta四家云巨头今年资本开支已突破7000亿美元,其中相当比例用于采购Vera Rubin系统。
这笔账最终将落回到云服务商的资本回报率上——一旦Vera Rubin系统带来的效率提升,无法覆盖基础设施采购成本的增长,那么7000亿美元投入的ROI(投资回报率)将被迫缩水。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
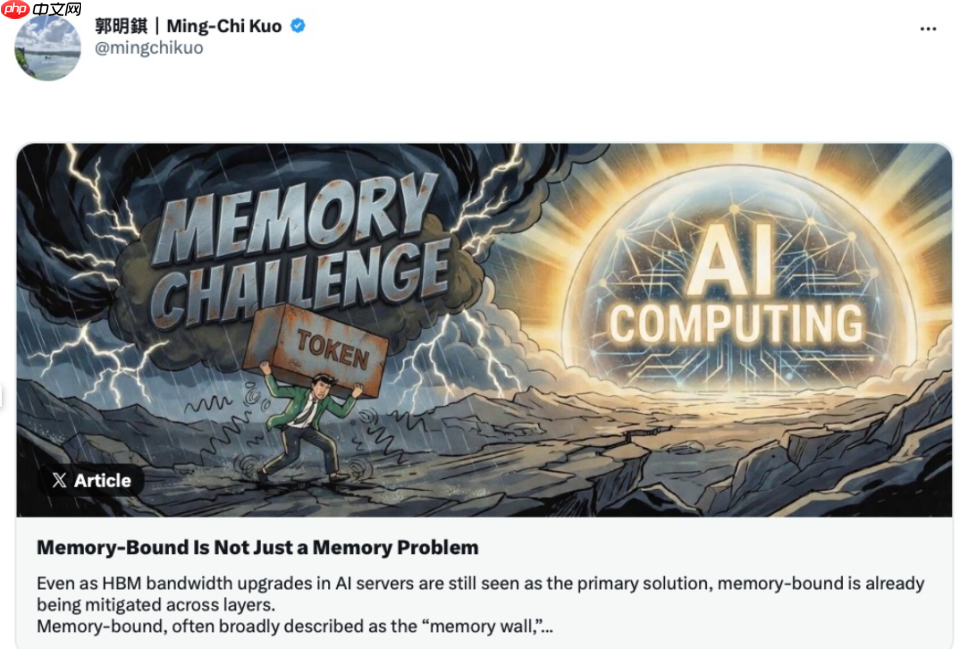
值得注意的是,知名分析师郭明錤近期提出一项新视角:云厂商应跳出“堆带宽”惯性思维,重新审视“内存瓶颈”的本质。
郭明錤指出,Vera Rubin NVL72显存带宽相较上代GB300 NVL72提升2.75倍,但英伟达仍配套部署Groq3 LPU协处理器,将解码阶段FFN、MoE等高频细碎访存任务分流至LPU独立运算,从而缓解GPU多任务争抢HBM显存总线的架构冲突。
这一设计印证:AI推理场景下的内存瓶颈,并非单纯由纸面带宽决定,底层矛盾更多源于多个计算单元共享存储总线所引发的资源争夺。
Rubin整机搭配LPU托盘后,单机架对通用DRAM颗粒的需求显著上升;这一供应链变化,与SK海力士近期放缓HBM4扩产、加码通用DRAM产能的动作形成微妙呼应——行业对“需要哪类内存、各类内存配比几何”的标准,正在悄然重构,而非AI对存储的整体需求出现萎缩。
特约编译无忌对本文亦有贡献
本文来自“腾讯科技”,作者:苏扬,编辑:徐青阳,36氪经授权发布。















