


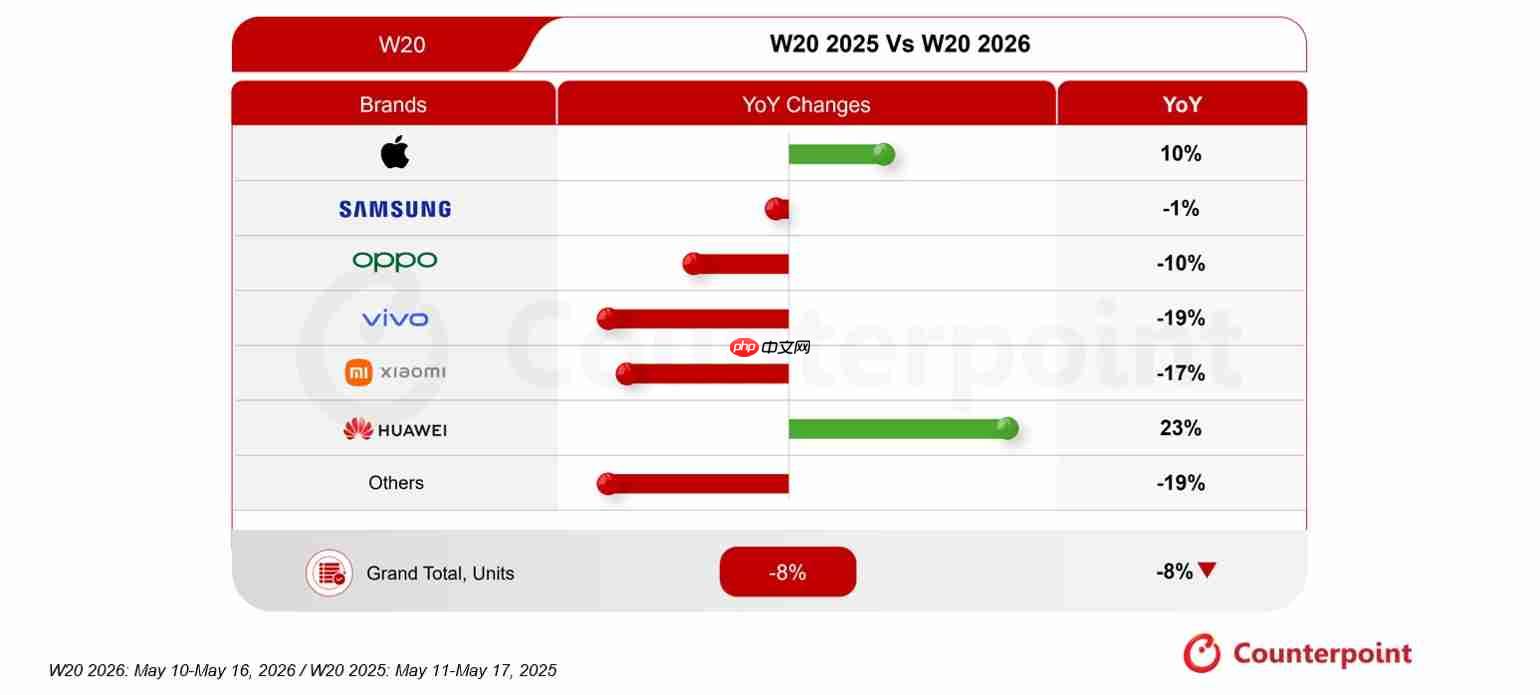
6月18日,市场研究机构counterpoint research于6月16日公布了最新一周的全球智能手机销量监测报告,统计周期为2026年第20周(5月11日至17日)。数据显示,当周全球智能手机总出货量同比下降8%,已连续9周呈现同比负增长态势,终端消费动能持续走弱,行业整体面临较大压力。
图源:Counterpoint Research
在六大主流手机厂商中,市场表现两极分化明显,仅有苹果与华为实现销量同比正向增长,其余品牌均出现不同程度下滑。细分来看,苹果销量同比增长10%,华为则强势增长23%,为当周增幅最高的品牌;三星微跌1%,整体维持相对平稳;OPPO同比下滑10%,小米下降17%,vivo跌幅达19%,其他中小品牌合计下滑19%,国产安卓主力阵营普遍承压。
图源:华为全球官网媒体图库
据报告指出,苹果逆势上扬的关键在于其高度成熟的全球供应链管理体系,配合弹性定价策略及多区域终端促销协同发力,在复杂环境中稳固了基本盘。Counterpoint副总裁Sujeong Lim分析认为,华为的增长动力主要源于国内政策支持与深度本地化的自主供应链体系——关键零部件供应稳定,受海外存储产能波动影响较小,国内市场竞争力持续增强。
图源@苹果官网
相比之下,小米、OPPO、vivo等厂商正面临内存芯片供应紧张局面,上游元器件成本上升叠加核心零部件交付受限,显著压缩了价格调整与营销让利空间,削弱了市场响应能力,进而拖累终端销售表现。三星凭借全球化供应链布局优势,仅小幅下滑1%,成为安卓阵营中抗压能力最强的品牌。当前存储芯片供需失衡正加速拉大厂商间业绩差距,供应链自主可控水平已成为现阶段手机企业突围的关键分水岭。
编辑点评:本次周度数据清晰反映出,全球智能手机市场已全面进入存量博弈阶段,竞争重心正从渠道与营销转向底层供应链掌控力。华为依托本土产业链实现高增长,苹果依靠全球化供给体系稳住基本盘,两条路径殊途同归,共同印证了供应链安全与自主能力的战略价值。而多数国产安卓品牌因上游存储资源受限导致销量承压,暴露出产业链关键环节依赖外部所带来的经营脆弱性。短期内,存储紧缺局面难有根本缓解,行业分化趋势或将延续;从中长期看,加快核心元器件自主研发进程、构建更完善的本地化供应链生态,已成为国内手机厂商突破增长瓶颈、穿越行业下行周期的必由之路。















