


打开京东人形机器人热卖榜,榜首产品到手价仅需9000元出头。宇树最新推出的一款人形机器人,售价已降至2.99万元。
根据宇树科技科创板招股说明书显示,其人形机器人单价由2023年的59.34万元逐步下滑至2025年的16.64万元。
换言之,两年间降幅达约72%。
步入2026年年中,人形机器人价格下探节奏明显加快,幅度也远超此前预期。多位业内人士分析指出,这背后是供应链日趋完善、结构设计走向标准化,以及厂商加速“放量”抢占市场等多重因素共同驱动的结果。
当前主流消费级人形机器人普遍采用双足构型,主要应用于娱乐互动、舞台演出等场景。
相较之下,工业级人形机器人的定价则更为坚挺。
在通用零部件供应链持续成熟的背景下,高工机器人数据显示:2025年工业机器人整体均价同比仅下降约13%,远低于消费端的降价幅度。进入2026年后,部分厂商甚至因上游成本上升而上调售价。
高工机器人研究所所长蔡炳贞向财联社记者解释称,工业级人形机器人对力控精度、运动稳定性、系统鲁棒性及使用寿命等方面要求更高,研发周期更长,因此尚未出现所谓“价格断崖式下跌”。
与此同时,多位受访者指出,具备更高运行稳定性的“轮式”人形机器人,正成为工业落地的主流选择。
一方面,外形更接近人类的双足机器人虽价格不断走低,却仍难真正进入工厂产线;另一方面,工业客户更倾向选用轮式底盘方案,且该类产品已在实际业务中开始产生明确价值。
站在当下节点回望,“机器人该长什么样?该用在哪?”这场持续已久的形态与场景之争,是否已有阶段性答案?
会跳舞的机器人,“身价”骤降
近期,面向C端市场的人形机器人正加速迈入新一轮价格下行通道。
国内多家机器人企业密集发布新品,其中不少机型较去年同期大幅降价,个别消费级产品已跌破万元门槛。“人形机器人迈入万元时代”等相关话题迅速引发热议。
在此轮价格调整中,宇树科技将人形机器人售价压至2.99万元;另据京东人形机器人热销榜单显示,截至发稿,排名第一的松延动力小布米(Bumi)Lite版,在叠加地方政府补贴与平台促销后,最终成交价为9118.1元,页面标注销量已达400+台。榜单前十中,其余多数机型售价亦控制在10万元以内。
除线上降价外,618大促叠加新品发布,线下体验店同步开启优惠活动。
财联社记者近日探访了宇树科技“具身智能体验馆”亚洲首家旗舰店。门店工作人员以消费者身份接待时表示,店内展示的Unitree R1 AIR型号叠加门店专属折扣后售价为29499元;陈列的三款四足机器人GO2 AIR、GO2 PRO与GO2-W标准版中,前两者经优惠后分别售8697元、15100元,而GO2-W标准版暂无折扣,售价59999元,支持二次开发功能。
谈及销售表现,工作人员坦言,目前店内四足机器人销量明显优于人形机器人,“昨天有位客户一次性采购了三台机器狗。”至于人形机器人,虽已有成交记录,但应用场景集中于大型企业年会、商业巡演或展会表演等场合,个人用户购买意愿仍较低。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
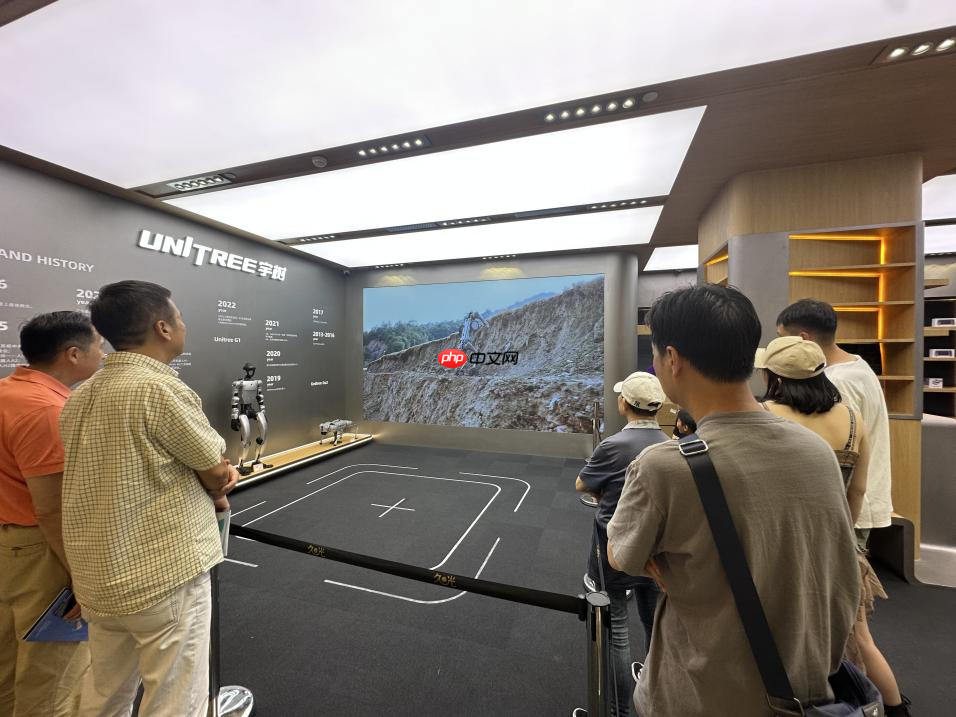
(宇树科技“具身智能体验馆”,图片来源:财联社记者/摄)
门店的“亲民定价”并非偶然现象。宇树科技科创板招股书披露,公司人形机器人单价从2023年的59.34万元降至2025年的16.64万元,两年累计降幅超40万元;同期四足机器人单价亦由3.83万元降至3.03万元。
租赁市场价格同样显著回落。
第三方租赁平台擎天租方面向财联社记者透露,去年初行业刚升温时,一台标价10万元的机器人单日租金高达25000元,租满4天即可回本。如今随着从业者增多、产能释放、信息透明化,价格自然回归理性。
财联社记者在闲鱼平台查询发现,当前多款人形机器人日租金已普遍低于千元。
价格下行的背后,多位受访者强调,这是供应链成熟度提升、结构设计趋同化、厂商策略调整等多重力量协同作用的结果。
蔡炳贞指出,供应链整体进步是首要动因,构型设计统一化有效压缩了制造成本。“头部厂商规模化出货后,大量零部件可实现模具量产,标准化程度随之提高。”
上海蜘蛛侠机器人有限公司联合创始人兼CTO贺军对此表示认同:“随着关键部件逐步成熟,产品从小批量试产迈向大批量交付阶段,价格自然下探。”但他同时提醒,当前人形机器人硬件技术仍未完全成熟,整体出货规模有限,供应链降本的实际空间仍有边界。
值得注意的是,成本下降并非均匀分布。
某国产人形机器人厂商人士高飞(化名)向财联社记者透露,目前降价明显的主要是通用型硬件模块,如减速器、伺服电机、部分传感单元,以及软件侧的计算平台等,这些组件大量受益于新能源汽车与消费电子产业的成熟供应链。而真正处于高位的,仍是“大脑”相关能力——包括高质量具身数据采集、具身大模型训练、真实场景闭环验证,以及软硬一体化系统集成能力。
“因为具身智能不同于传统硬件,核心难点在于让机器人‘像人一样工作’,而这依赖长期的数据沉淀与模型迭代。”高飞进一步解释道。
除成本因素外,厂商主动的市场策略亦构成重要推力。
贺军表示,部分机型价格下探并不完全源于成本降低,“市场上看到的部分低价策略,实则是整机厂商为融资需求或快速打开渠道而采取的主动行为。”
蔡炳贞亦指出,当前娱乐、导览、表演类场景技术门槛相对较低,众多厂商正围绕这些已初步商业化或即将落地的应用领域展开激烈竞争,以争夺更大市场份额。
需要指出的是,消费级人形机器人价格大幅下调,往往伴随着性能层面的取舍。
贺军坦言,目前售价几万元的消费级产品功能较为基础,大多仅能执行预设动作序列,“若真要用于深度二次开发,成本并不低廉,通常双足机型需投入四五十万元以上。”
“拧螺丝”的门槛极高
人形机器人商业化落地进程,在消费端与工业端正演化出截然不同的技术路径与价格逻辑。
蔡炳贞表示,现阶段出现显著降价的,主要集中于家庭娱乐、场馆导览、舞台表演等细分领域。 这些场景对机器人整体架构要求相对宽松,设计可高度标准化,无需重复研发与开模,也不必搭载与任务无关的冗余模块,例如六维力传感器、触觉感知单元等。
贺军亦证实,价格下滑现象确有发生,但主要集中于当前竞争激烈的消费级表演型、服务型机器人品类。
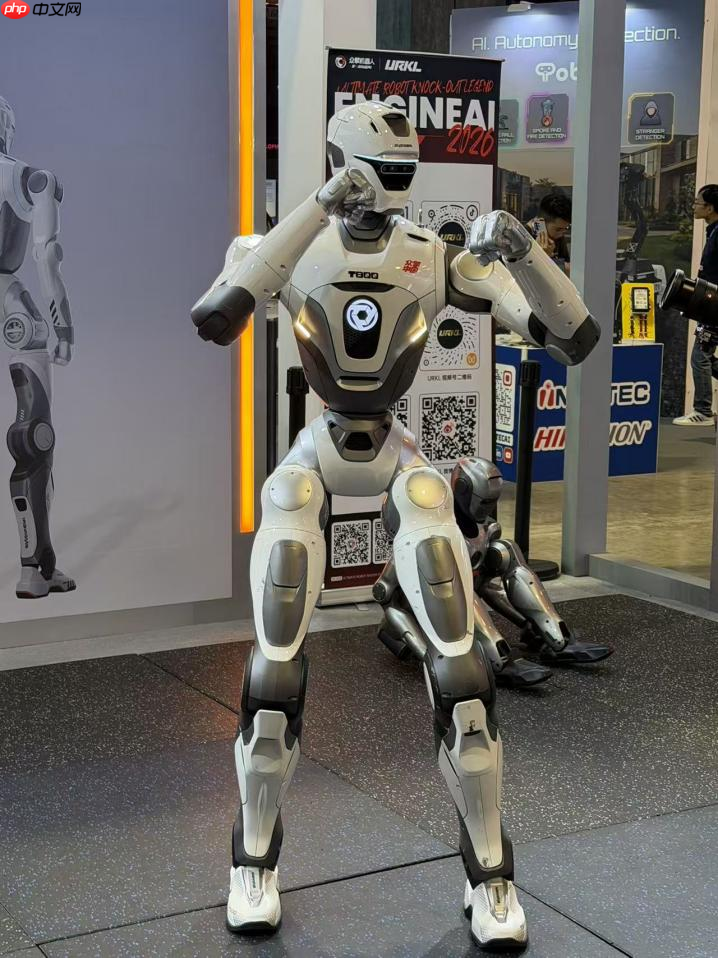
(人形机器人正在进行表演,图片来源:财联社记者/摄)
与消费端“内卷式降价”形成鲜明对比的是,工业场景下的机器人价格并未同步大幅下探。高工机器人数据显示,2025年工业机器人均价较2024年仅微降约13%。
近期,受上游原材料涨价影响,部分厂商甚至被迫提价。
今年年初,汇川技术(300124.SZ)曾发布调价函,称受大宗材料及存储芯片价格上涨影响,旗下SCARA机器人与多关节机器人自3月起涨价5%-15%;近日,国产工业机器人厂商埃夫特-U(688165.SH)亦宣布,因全球供应链持续承压,核心元器件、原材料及物流成本显著攀升,内部优化已难以覆盖全部压力,决定自2026年7月1日起,对其喷涂机器人全系列及相关解决方案价格上调5%-8%。
工业级产品未能跟进此轮“降价潮”,根本原因在于产线验收标准存在本质差异。
蔡炳贞向财联社记者说明,工业级产品对力控响应、定位精度、抗干扰能力(鲁棒性)及服役寿命等指标要求严苛,软硬件协同难度更高,研发周期更长。
此外,表演类机器人偏爱的“双足构型”,在真实工厂环境中仍面临工程实用性的现实挑战。
工业机器人本质是解决用工难、人力管理复杂、社保成本高企等生产痛点,企业采购决策的核心依据始终是投资回报率(ROI)。而在精密制造产线中,物料、半导体晶圆等资产价值极高。
“相比轮式方案,双足机器人目前仍存在三大未解难题:稳定性不足、综合成本偏高、续航能力有限。”具身智能机器人厂商拓斯达(300607.SZ)方面向财联社记者指出,在工业现场,一旦双足机器人遭遇断电或程序异常宕机,极易失衡倾倒。若发生摔落,可能损毁所搬运物料甚至波及周边昂贵设备。
“所以真正的工业客户,在考察数十家供应商后,最终选定的基本都是轮式方案。”拓斯达方面表示,轮式底盘天然规避了倾覆风险,即便系统卡顿,最多停驻原地,不会破坏产线安全。
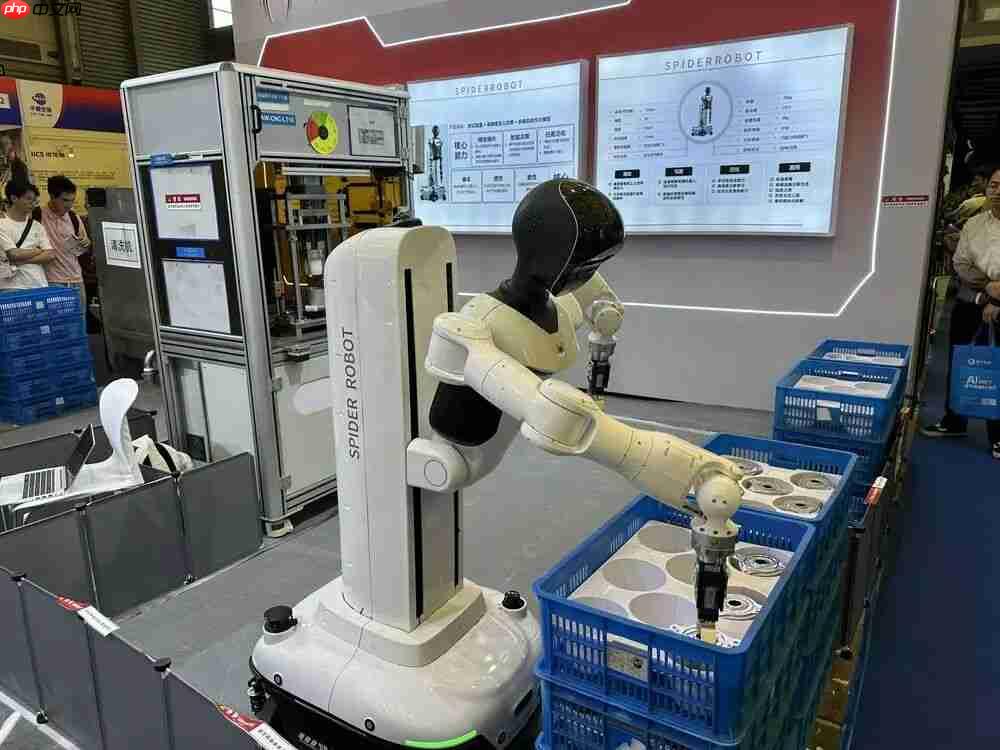
(上海蜘蛛侠机器人有限公司的轮式机器人,图片来源:财联社记者/摄)
这种基于真实场景的务实考量,使得不拘泥于拟人外形、优先保障作业安全与效率的具身智能形态,成为工业与仓储物流领域最快实现规模化落地的选择。
半山创投董事长戴福全提供的数据显示,当前出货量占比最高的是环境可控、ROI清晰、标准化程度高的工业制造与仓储物流场景,合计占总出货量的45%。
这些被工业客户采纳的具身智能体,已开始替代人工承担高危、高强度岗位任务:
拓斯达“小拓”在污染较重的注塑车间完成多种工序操作;北京福田康明斯部署“天工2.0”承担料箱自动转运;上汽通用电池产线引入机器人开展带电作业……一系列落地案例印证了工业端“以任务为中心”的实用主义路线。
智元机器人合伙人、高级副总裁姚卯青近期接受采访时强调,在规模化交付阶段,企业最关注的已不再是整机售价,而是机器人在客户现场的真实表现。单台设备的日均使用时长、激活注册率,以及工业场景下无故障运行时间(MTBF)等硬性指标,才是衡量具身智能是否真正扎根产线的关键标尺。
何去何从?
如果说2025年是人形机器人行业的“量产元年”,那么2026年则被广泛视为“规模化落地元年”与“商业验证元年”。
多方采访显示,当前人形机器人赛道正呈现两大趋势性转变:一是资本流向从整机向上游核心零部件加速聚集;二是厂商重心由单纯拼订单数量转向强调真实场景落地效果。
投资层面,戴福全表示,2026年人形机器人领域热度依旧,但资金偏好已从“炒概念、押整机”转向“重实效、投供应链与垂直场景”,资本更看重确定性与降本潜力。
他指出,2025年行业焦点集中于整机集成与算法突破,而2026年超70%的资金已流向减速器、滚珠丝杠、伺服电机、传感器及执行器集成等上游环节,重点关注国产替代能力与量产交付水平。
这一转向,恰与当前技术瓶颈高度契合。
“模型训练质量及其支撑的灵巧操作能力,仍是当前最大难点。”蔡炳贞认为,六维力传感器、触觉传感器等核心部件尚处于量产爬坡期,成本居高不下,技术路线亦未收敛;此外,硬件接口缺乏统一规范、数据采集标准缺失、跨协议通信整合困难等问题,仍是制约行业发展的关键障碍。
戴福全还强调,在项目筛选中,更倾向于已获得实质性订单、拥有稳定客户的标的,如智元、优必选、宇树等具备产业化能力的企业,而非纯科研背景团队;其中,工业制造与物流仓储类项目尤其受到资本青睐。
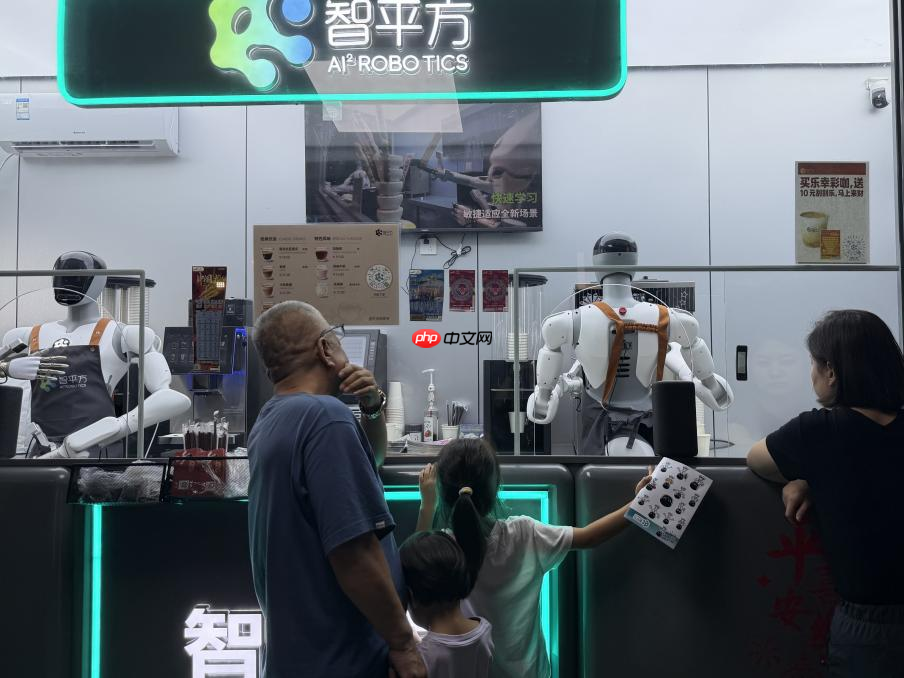
(智平方的人形机器人正在售卖咖啡,图片来源:财联社记者/摄)
在订单落地方面,高飞表示,现阶段需求仍以B端为主,尤以制造业、公共服务、新零售等领域最为活跃。因其对生产力提升诉求明确,商业闭环构建难度更低。“例如汽车制造、半导体封装、生物医药研发、商场智能服务、文旅沉浸体验等,均为当前高频应用方向。”
贺军亦指出,高校科研、数据采集中心与商业演出仍是当前主要需求来源,但如何打通“最后一公里”,切实解决终端用户的实际痛点,仍是所有机器人厂商面临的共性课题。
那么,人形机器人未来真正的主战场究竟在哪里?
高飞判断,未来3-5年内,机器人将率先在工业与公共服务场景实现规模化渗透,再逐步向家庭延伸。长远来看,家庭场景终将是人形机器人最大的终极市场——因其对通用性要求最高,也意味着最广阔的商业想象空间。
本文来自微信公众号“财联社”,作者:王碧微 张校毓,36氪经授权发布。














