minimax半年内市值缩水2400亿港元。
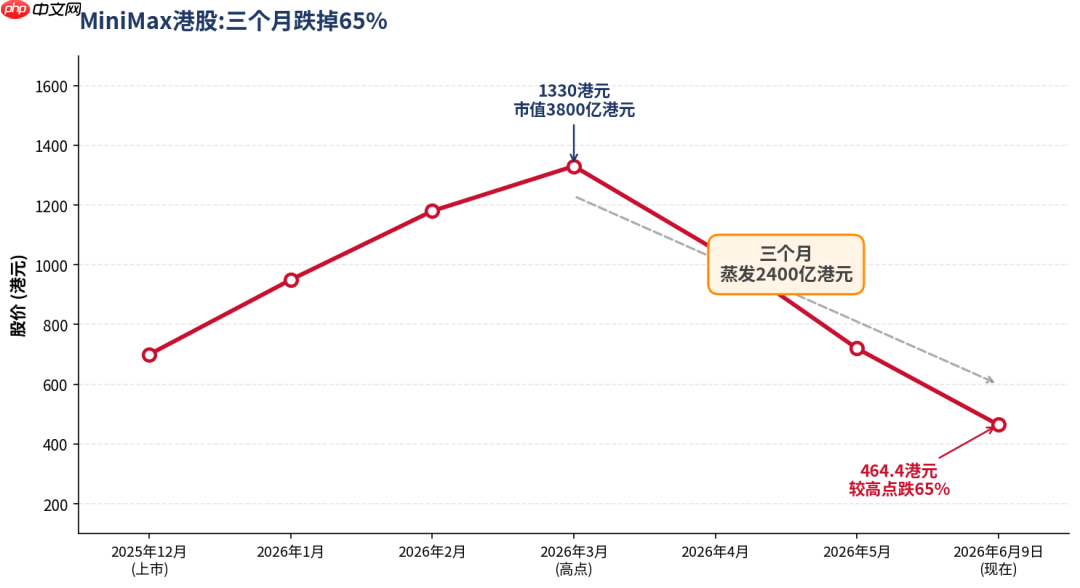
年初登陆港股时,它还是市场瞩目的焦点。3月股价一度冲至1238港元的历史峰值,总市值突破3800亿港元。然而短短三个月,剧情急转直下。6月9日,股价滑落至464.4港元,较前期高点回落约65%。
很快,一种说法在坊间流传开来,听着解气,也容易传播——“是恒生科技指数害的”。恒科指数于5月22日宣布将MiniMax纳入成分股,6月8日正式生效,跟踪该指数的ETF随之被动建仓。结果却是“刚建完仓,MiniMax就开始跌”,于是被动买入的资金被戏称为“制度性接盘侠”。
这个说法画面感十足,但颠倒了因果关系。
恒科调仓本质是机械执行规则,需先厘清其运作逻辑。所谓跟踪恒生科技指数的ETF,就是按指数成分股及其权重,严格复制买入的一篮子基金。指数里有什么股票、各占多少比例,ETF就照单全收,不作主观判断。因此,MiniMax被纳入,并非ETF“看好它才买”,而是“规则要求必须买”——它们别无选择。
这是程序,不是判断。正因其为程序驱动,它本身并不会主动引发下跌,最多是在原有趋势上叠加一波被动买盘,放大价格波动幅度。
把这种“规则强制下的被动买入”解读为“高位合谋接盘”,只是为暴跌提供了一个情绪宣泄口,却模糊了真正症结所在。
MiniMax的大幅回调,根源在于AI板块整体估值泡沫出清,其虚高的市值,本就建立在一个尚未被验证的叙事之上。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
两个数字,经不起推敲
2025财年,MiniMax录得营收7900万美元,净亏损达18.7亿美元。亏损额是营收的20余倍,乍看如同无底洞。
但这一数字存在显著会计偏差。翻阅年报可见,2025年那18.7亿美元的净亏损中,近16亿美元属于“金融负债公允价值变动亏损”。这是一个会计处理项:公司在上市前向投资者发行的优先股,会随公司估值上升而重新计量账面价值;估值涨得越高,这项“亏损”反而越大。
MiniMax 2025年真实的经营性亏损,即年报中披露的经调整净亏损,实为2.5亿美元,与2024年基本持平。
换言之,其实际经营亏损并未扩大;账面上那个18.7亿,大部分恰恰源于“公司变得更值钱了”。
而且MiniMax并不缺现金。截至2025年9月底,公司账上现金及等价物仍有约11亿美元。一家手握11亿美元现金的企业,远谈不上“资金告急”。
至于“恒科接盘侠”的提法,同样站不住脚。被动建仓是规则使然,而非MiniMax主动在高位向ETF倾销股份。将这种制度性、机械性的跟踪行为定义为“接盘”,实属因果倒置。
把会计层面的账面幻觉当作真实巨亏,把被动执行规则误解为主动承接筹码——这些都不是MiniMax股价下挫的真实动因。
一捆稻草,压垮千亿市值
MiniMax的市值确实需要修正,但核心矛盾,在于估值水平与基本面现实之间那条日益清晰的鸿沟。
先看估值。
今年3月,MiniMax股价登顶,对应市值约490亿美元,而其2025全年营收仅为7900万美元,市销率(P/S)高达600倍以上。
同期全球头部AI公司如何?今年2月,Anthropic估值3800亿美元,年化收入约140亿美元,市销率约为27倍;3月,OpenAI估值8520亿美元,年化收入约240亿美元,市销率约35倍。
也就是说,在同一时间窗口,一家尚处亏损、年营收不足1亿美元的公司,市销率竟是Anthropic与OpenAI的近20倍。它并非略贵于全球最贵AI巨头,而是贵出一个数量级。
市场给它的定价,根本不是基于当下盈利,而是押注它“未来可能成为谁”。
盈利结构问题更为突出。据MiniMax招股书披露的最新数据,2025年前三季度,“海螺AI”与“Talkie”(国内称“星野”)这两款C端AI原生应用合计贡献了67.7%的营收,是毋庸置疑的收入支柱。但同期该业务毛利率仅为4.7%,2024年甚至为负(-8.1%),几近贴本销售,甚至倒贴运营。
MiniMax 2025全年财报(发布日期为2026‑03‑02)仅披露整体毛利率为25.4%;细分口径显示:B端开放平台毛利率约70%,C端AI原生产品2025年前三季度毛利率为4.7%,未更新全年单独数据,亦无2026年分产品毛利信息——此即当前最新公开口径。
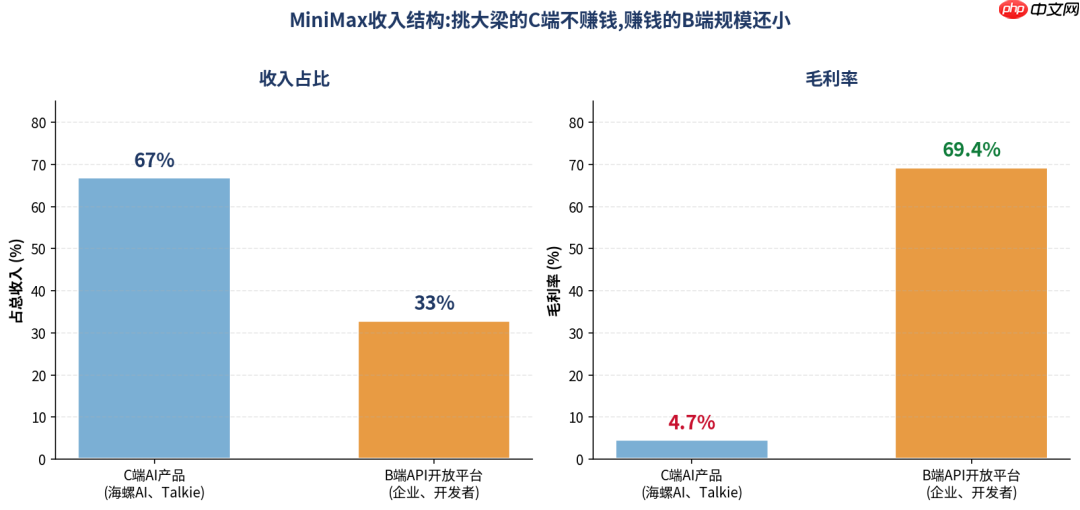
C端业务扛起67%营收,毛利率却仅4.7%;真正高毛利的B端业务,占比仅33%

更关键的是,这类产品的护城河极浅。AI陪伴、AI角色对话,本质上销售的是情绪价值,用户迁移成本几乎为零。今天热聊某个AI角色,明天竞品上线新功能,用户可能立刻转身离去。靠情绪维系的用户黏性,恰恰最为脆弱。
而真正具备盈利能力的业务,是面向企业与开发者的开放平台API,毛利率高达69.4%。但该板块目前尚未成型为收入主力——其具体占比几何?
MiniMax的收入结构因而呈现明显错位:挑大梁的是低毛利、低壁垒的C端业务,真正能造血的B端业务仍在成长期。公司能否从“烧钱换增长”,顺利过渡到“可持续盈利”,仍是未知数。
一级市场可用故事定价——讲全模态、讲AI平台、讲AGI愿景,估值便水涨船高;但二级市场终将回归生意本质。3800亿买的是一场想象,而这轮回调挤出的,正是想象与现实之间的巨大价差。
这里需客观指出,MiniMax的经营确实在改善。2025年营收同比增长158.9%,毛利率由2024年的12.2%提升至25%,近乎翻倍。它并非一家糟糕的公司,但暂时还难称不可或缺的伟大企业,更不足以支撑“3800亿”这一市值标签。
AI估值挤泡沫,不再听故事,只认真价值
真正推动股价在近期集中下行的,并非基本面突发恶化,而是多重信号共振,促使市场停止听故事,开始算细账。
第一记信号是“回A”。5月29日,证监会官网披露,MiniMax已与中信证券签署上市辅导协议,正式启动科创板IPO进程。一家年初刚在港股完成融资的企业,半年不到即筹划A股再融资,市场迅速捕捉到一个关键信号:其对资金的实际渴求,可能远超表面呈现。
第二记信号是定价争议。6月1日,MiniMax发布新一代模型M3,技术参数亮眼,编程能力与智能体性能显著跃升。但发布当日,公司悄然将计费模式由“按次调用”改为“按token消耗量”,并取消原有低价套餐。大量用户反馈,相同任务的token消耗远超预期,原本可支撑一个月的额度,几天即耗尽,开发者集中投诉,质疑此举为“变相涨价”。迫于压力,MiniMax于6月2日晚发布致歉声明,承认沟通不足、过渡方案欠周,并推出退款与补偿措施。当DeepSeek、字节跳动等同行还在持续下调API价格之际,此类操作极易被市场解读为商业化焦虑的外显。
第三记信号,也是最直接的压力源——限售股解禁。MiniMax上市时,大股东及早期投资人所持股份锁定期为半年。7月9日,这批股份将正式解禁,进入二级市场自由流通。据估算,解禁规模约占港股总股本的63%,其中财务型投资者持股占比逾三分之一。财务投资者退出意愿最强、约束最少,如此大规模解禁,意味着明确且可观的抛压预期。
这三重信号,单看任一都不足以致命;但集中爆发,效果则截然不同——它迫使市场重新审视那个宏大叙事,并开始叩问:3800亿市值中,究竟有多少水分?!
压垮市值的不是一根稻草,而是一捆稻草。
AI独角兽集体迎来价值大考
MiniMax只是序章,面临“挤泡沫”的AI独角兽绝非个例。
智谱几乎同步登陆资本市场,身后还排着一长串待上市的AI企业。它们共同面对同一道命题:一级市场中,AI公司的估值靠故事与融资轮次堆砌,比拼的是叙事高度与融资密度;而一旦进入二级市场,每日真实买卖盘用脚投票,所有人终须回答——这家公司到底能赚多少钱?
两者之间的落差,正是泡沫被挤出的空间。
区别仅在于,谁的故事里“生意”的成色更足、“想象”的占比更低。生意成色越厚,挤泡沫时下坠越缓;纯靠想象托举的,摔得自然更重。
MiniMax拥有真实增长、真实海外收入(73%营收来自境外)、真实现金储备,因此虽跌去65%,却未失守底线。若换成一家纯讲故事、毫无真实营收的企业,跌幅或将更加惨烈。
由此观之,MiniMax的暴跌是一个标志性事件——AI公司的估值逻辑,正从“融资估值”加速切换至“公开市场估值”:故事要动人,业绩要扎实,价值要硬核。
回到开篇那个“接盘侠”的归因。
将暴跌全然归咎于恒生科技指数,是为市场情绪寻得出口,却遮蔽了本质问题。事实是,MiniMax的经营并未崩塌:营收仍在翻倍增长,毛利率持续优化,账上现金依然充裕。
真正崩塌的,是估值。崩塌的是那种“先讲一个AGI蓝图,再让你为蓝图提前买单”的定价机制。解禁、回A、定价风波——当多重压力集中释放,市场所做的并非抛弃MiniMax,而是对那个被推至3800亿的估值,进行一场迟来的体检与校准。
二级市场最终只信一条铁律:动听的故事,何时能兑现为利润表上的真实数字。
能把这件事讲清楚的公司,跌下去还能爬回来;讲不清楚的,失去的就不只是股价,更是市场的耐心。MiniMax眼下最紧迫的任务,是趁着手中尚有11亿美元现金,趁着营收仍在高速增长,尽快把那个宏大叙事,兑换成可衡量、可持续的商业成果。
时间窗口,向来不等人。
本文来自微信公众号 “财经故事荟”(ID:cjgshui),作者:Linda ,36氪经授权发布。