





十几年前,咪蒙曾是微信朋友圈中最耳熟能详的账号之一。
她精于将大众情绪、爽感节点与现实复杂性,浓缩为一则则易于传播、便于转发的故事——这种能力,早已从公众号时代延续至如今的短视频浪潮。
由她主导的“听花岛”,接连押中多部现象级爆款后,旗下出海短剧平台FlickReels携手海鱼星空,以高分成机制与实时数据开放策略争夺原创AI剧本资源,并将战略重心全面转向海外市场。
据其公开的合作条款显示,平台将把超50%的毛利让渡给内容团队,同步开放后台运营数据,使合作方能“按天感知分账动态”。
这并非咪蒙首次追逐内容风口。但这一次,故事的主角已不再局限于某个爆款团队或某家平台的浅层试水。
在咪蒙与听花岛加速换道的背后,中国大模型最炽热的算力产能,正借由大洋彼岸的手机屏幕,汹涌奔向全球。
切换至AI产线
AI短剧之所以令行业集体亢奋,是因为此前海外短剧的“旧账本”正越翻越沉重。
2025年,作为短剧出海第一大市场,北美本土短剧制作成本同比上涨10%–20%,单部投入已达25万–30万美元。
工会制度深度介入、主创人员薪酬溢价、精品化升级趋势,共同推高了制作门槛。
与此同时,文化隔阂与审美差异,也让早期靠低成本翻译、搬运获取的流量红利难以为继。简单粗暴的译制与搬运所催生的短期热度,已于去年明显退潮。
2025年,在收入排名前十的出海短剧APP中,有5款下载量与营收双双下滑;全年虽新增74个APP,却也有19款悄然退出赛道。
表面看,海外短剧是一门内容生意;实质上,它更像一场高度依赖资金运转的买量金融游戏。
平台需持续推出新剧、更新素材以驱动用户下载,再通过付费解锁、订阅或广告等形式回收获客成本。竞争维度早已超越剧集本身,延伸至素材库容量、买量效率与资金周转速度。
在高度绑定Meta、Google、TikTok等投流渠道的模式下,推广费实则等同于向流量巨头缴纳的“买量税”。
而今,原本被制作与投放成本严重挤压利润空间的商业模式,在AI产线的强力赋能下,重新获得可计算的盈利窗口。
“大概在今年三四月前后,海外短剧突然密集传出盈利消息。与此同时,业内也在四处搜寻视效能力突出的AI高手。”资深AI短剧内容顾问朱古力向华尔街见闻·全天候科技透露。
DataEye数据显示,2026年3月,海外AI剧/漫剧的投放素材量环比激增140%。
紧随其后,5月海外微短剧APP双端预估总下载量达2.5亿次,双端预估内购收入飙升至2.29亿美元,环比增长约13%。
同样敏锐捕捉到这一变化的,还有身处产线一线的内容团队。
导演周迪俊合作的TCL雷鸟科技AIGC部门便是其中代表。随着视频生成模型Seedance 2.0发布,该团队迅速将核心产能转向海外市场。
☞☞☞AI 智能聊天, 问答助手, AI 智能搜索, 多模态理解力帮你轻松跨越从0到1的创作门槛☜☜☜
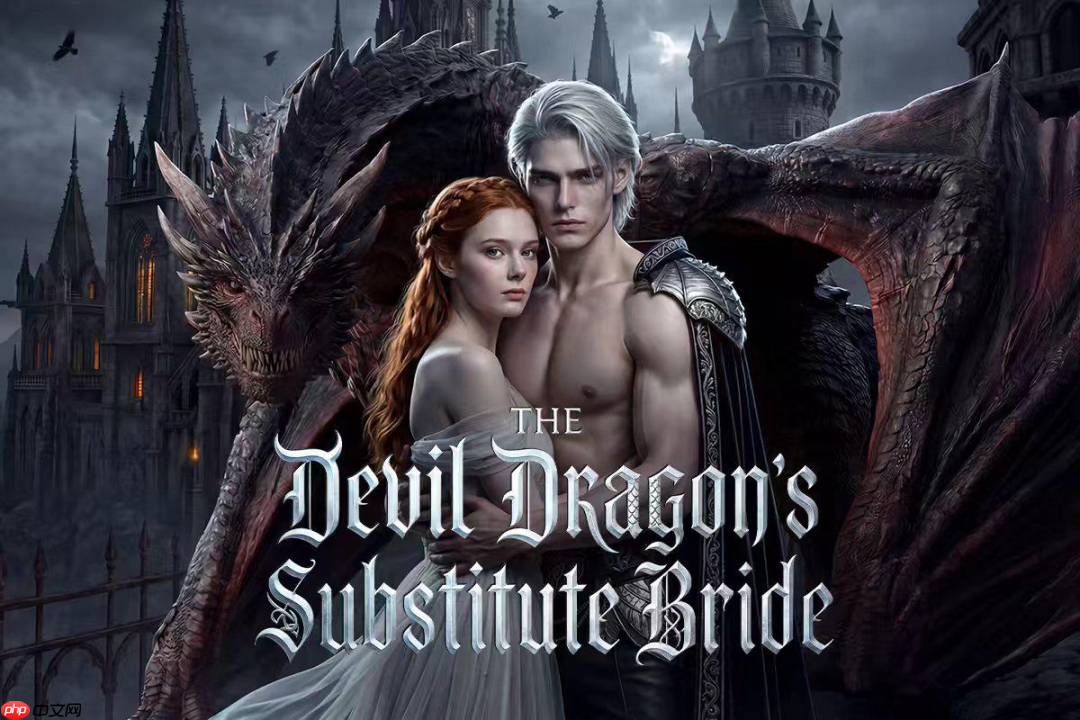
由其打造的AIGC仿真人短剧《邪龙公爵的替代新娘》,上线仅一个月即实现全平台播放量破千万。
据周迪俊介绍,相较传统实拍剧组动辄数十人的庞大编制,当前一支海外AI短剧团队通常仅需3–5人,整体成本压缩至传统拍摄的10%–20%。
TCL雷鸟科技AIGC生态部负责人徐会华向全天候科技表示,海外下沉市场对“爽感”与“情绪张力”的碎片化内容需求极为旺盛,且对科幻、超自然题材的接受度普遍高于国内,恰好契合AIGC的技术优势。
“只要ROI为正,这个模式就值得继续探索。”朱古力指出。
多方入局新沙盘
相较国内由字节系主导的格局,海外分发渠道实际更为分散。短期内,尚无任何一方具备绝对垄断能力。
今年以来,更多国内头部企业正真金白银加码海外AI短剧赛道。
面对并不廉价的海外用户入口,所有玩家真正要攻克的核心命题,是如何提升投资回报率(ROI)的确定性。
尤其对于内容出身的参与者而言,他们往往承担着创作风险与试错成本,但平台账期、分账规则及后台数据透明度却长期受限,在产业利益分配中天然处于弱势地位。
听花岛高调招募优质合作方,其平台化出海的战略意图,既在于夺回分账权与数据主动权,增强内容团队在收益端的可控性;也在于锁定优质产能,沉淀自有流量资产。
而专注在短剧生意中“卖铲子”的昆仑万维,则选择从产业链生态中寻找确定性。
今年4月,昆仑万维正式推出“天工短剧工作台SkyProduction”。
该平台依托AI智能体驱动内容生产全流程自动化,整合自研SkyReels、Seedance及可灵等全球顶级视频模型,可自动完成角色资产提取、分镜生成、多视角推理与批量视频输出。
在分发与变现环节,昆仑万维构建起DramaWave与FreeReels双平台矩阵:前者聚焦北美市场的付费订阅模式;后者则深耕东南亚等新兴市场的免费广告模式。

网文起家的内容大厂,天然拥有海量IP储备。但面对爆款率的不确定性,仍选择通过自研模型与工具链,将内容资产做深、做重。
中文在线搭建以“逍遥大模型”为底座的全栈体系,配套“次元神笔”与AI Agent智能投放系统;
掌阅科技则打造全流程工业化AI Agent模式,将自研AI泡漫覆盖“创作—生产—投放—运营”全链路。
然而硬币的另一面是,底层研发与前端投流获客的双重投入,正持续加剧内容大厂的资金压力。
掌阅科技2026年一季报显示,尽管海外AI短剧多部作品上线带动营收同比增长23.52%至7.94亿元,但受长周期AI研发投入刚性支出影响,归母净利润仍亏损逾3000万元。
中文在线一季度销售费用虽同比上升,其“逍遥大模型”等全栈体系的研发成本仍在持续摊薄当季利润。
目前来看,传统网文版权收入仍占两家大厂整体营收八成以上,AI短剧相关收入的利润贡献占比尚处爬坡阶段。
沙盘上的博弈,正逐步演变为技术研发投入的资产化效率,与IP变现周期之间的耐力较量。
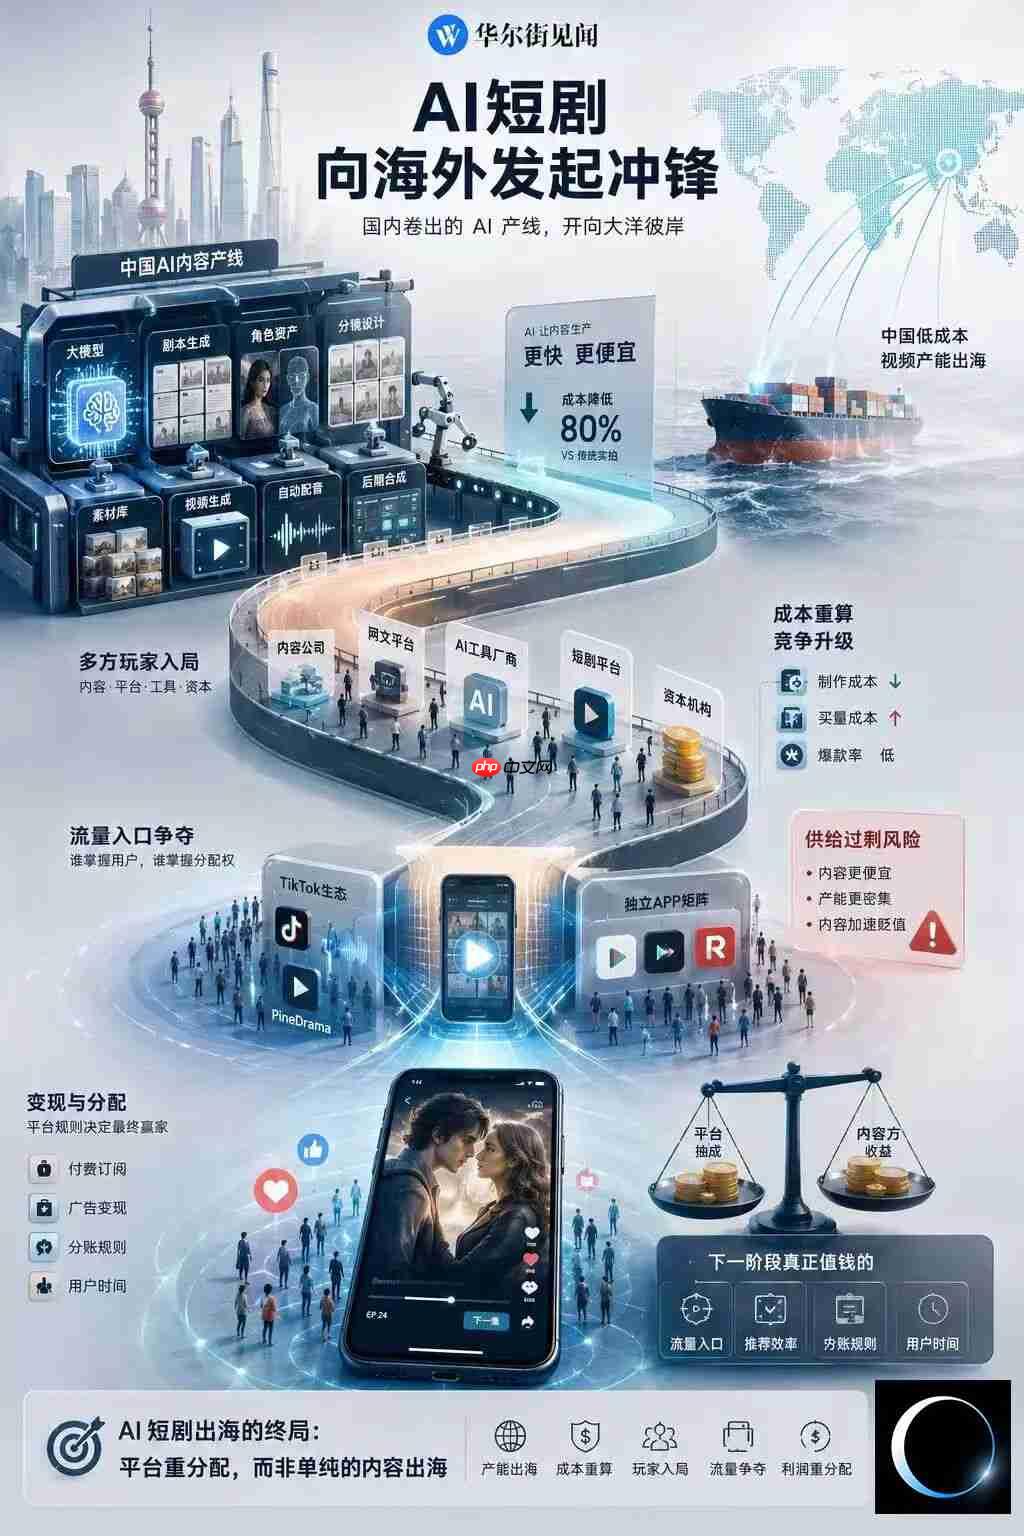
流量争夺持续升温
当AI短剧以更低门槛批量涌入,内容供给日益饱和,用户付费意愿自然趋于松动。
2026年5月,海外在投微短剧APP中,纯付费IAP类产品由191款增至208款,环比上升9%;混合变现IAAP类产品由268款升至286款,环比增长7%;而全免费IAA类产品则从75款跃升至92款,环比增幅达23%,增速位居各类型之首。
付费与混合模式仍是营收主力,但免费模式的突围势头已显著提速。
在纯内购模式下,平台依赖爆款内容刺激用户付费;而在免费或混合模式下,平台更需庞大的用户基数、成熟的广告系统与高效的推荐算法支撑。
在这场比拼“谁坐拥全球最大原生流量池”的竞赛中,最大变量无疑是字节跳动的亲自下场。
2025年底,字节跳动已在主站TikTok内成功验证短剧小程序板块“TikTok Minis”。
几乎同步上线独立微短剧流媒体App“PineDrama”,彻底打通主站账号体系,全面推行全链路免费策略。
“PineDrama”主攻美国与巴西市场,开局表现亮眼。
2026年5月海外微短剧APP下载量TOP20榜单中,昆仑万维旗下FreeReels、麦芽旗下NetShort分列冠亚军,但下载量分别环比下滑12%、29%。
新晋入局的PineDrama凭借主站海量流量导流,单月下载量迅速突破2100万次,跻身前三,环比暴涨16%,其头部AI剧集播放量已轻松破亿。
TikTok的最大优势,正在于其本身即坐拥全球短视频用户基础——无需在主站反复测试内容、收集反馈后再导入独立App或站内小程序。
对其他短剧平台而言,TikTok是难以绕开的买量渠道;而对PineDrama而言,这本就是自家后花园。
尽管“产能战”已有向“流量战”迁移的迹象,但这并不意味着海外短剧将简单复刻国内路径。
流量集中度差异固然是关键因素,更深层的区别在于,海内外短剧的用户基础、内容语境与商业逻辑存在本质不同。
朱古力认为,国内短剧的普及程度与短视频消费习惯成熟度密切相关,也与长视频市场相对疲软、网文IP供给充沛密不可分。“用户对短剧爽感与叙事语境的接受,本质上承接自网文教育体系。”
在他看来,真正跑通稳定商业模型的海外微短剧,恰恰是一个“非影视化”的赛道——依靠高频剧情钩子与沉浸式声音设计,精准面向北美白人女性等核心受众,提供暧昧、高浓度的情绪价值。
“我并非否定故事的重要性,但在数据生成过程中,故事绝非唯一决定性变量。”朱古力强调。
技术爆发与算法推送带来的新鲜感,往往伴随着残酷的半衰期。
当感官刺激阈值不断被拉高,用户对狼人、吸血鬼与豪门恩怨的审美疲劳终将到来。
在国内,随着平台内容治理趋严、审核尺度收紧,不少团队正加速将过剩产能转向海外。
“目前已有一部分产能完成转移。随着从业者对海外链路愈发熟悉,这一进程还将进一步加快。”徐会华告诉全天候科技:“但如果目标是打造精品剧集,从团队决定出海,到成熟作品规模化上线,中间仍存在一定供给释放的缓冲期。”
对短剧出海而言,技术解决了成本与供给难题,却很快带来了过剩的新挑战。
当产能不再稀缺,规模扩张的红利也将见顶。谁能真正留住用户、守住利润,谁才是最终赢家。
本文来自微信公众号 “全天候科技”(ID:iawtmt),作者:刘艺晨,36氪经授权发布。
















