


作为横跨半导体、显示面板、消费电子等关键领域的全球科技领军企业,三星电子始终依据全球产业链格局的演变,动态优化各业务板块的战略优先级。2026年第一季度财报数据显示,其半导体业务贡献了公司高达93%以上的营业利润,而家电类业务的盈利占比已趋近于零。在此背景下,三星正式宣布退出中国大陆市场的电视、显示器等家用电器销售业务;与此同时,其在华高端制造与前沿研发的投入却持续加码——这一“一退一进”的战略调整,精准映射出三星在华发展重心的深刻转向:全面聚焦高技术含量、高附加值产业,深度融入并协同中国制造业高质量升级进程。
财报披露,三星电子一季度营业利润达57.2万亿韩元,同比飙升756%,一举突破2025年全年43.6万亿韩元的总利润水平。其中,半导体业务单季实现营业利润53.7万亿韩元,同比激增47.82倍,占整体利润比重达93.4%。反观视觉显示与家电板块,营业利润仅为0.2万亿韩元,同比下降33.3%。在中国家电市场,本土头部品牌加速技术迭代与渠道下沉,行业竞争白热化,三星家电产品的溢价能力与市场份额双双承压。因此,主动收缩终端家电销售业务,并非被动退守,而是基于全局竞争力评估后作出的主动战略再配置。
尤为值得关注的是,在家电渠道有序退出的同时,三星在华高端制造与核心技术研发的布局正全面提速。截至2025年末,三星在华累计投资规模已突破550亿美元,其中投向尖端制造、先进封装、核心元器件及医疗科技等高技术领域的资金占比接近九成。这组数据有力印证:三星深耕中国市场的长期承诺未曾动摇,只是参与方式正从规模化扩张迈向高质量融合,以更契合中国式现代化产业体系的发展节奏。
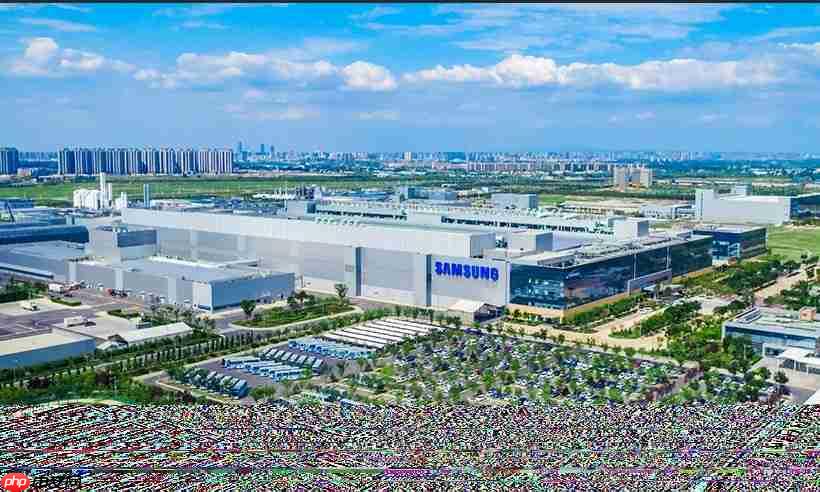
在半导体领域,三星持续强化西安存储芯片基地的战略支点地位。2025年,西安工厂新增投资4654亿韩元,较上年增长67.5%,重点用于推动NAND闪存制程由128层跃升至236层,并计划于2026年实现280层量产能力,以响应AI服务器、云数据中心对超大容量、超高稳定性存储芯片的爆发式需求。目前,该基地已成为三星海外最大、技术最先进的NAND闪存生产基地,承担着全球约40%的NAND产能输出任务。
在电子核心元器件领域,三星电机天津工厂已于2026年初进入全产能运行状态。这座智能化生产基地汇聚近8000名专业技术人员,实行24小时不间断生产,主要为苹果、华为等旗舰智能手机厂商,以及特斯拉、现代摩比斯、博世等全球头部汽车电子客户提供高性能多层陶瓷电容器(MLCC)。受益于智能网联汽车与AI服务器用MLCC需求井喷,天津工厂订单量持续攀升。据三星电机披露,包括天津在内的核心产线,2025年第四季度订单同比增幅约为30%。
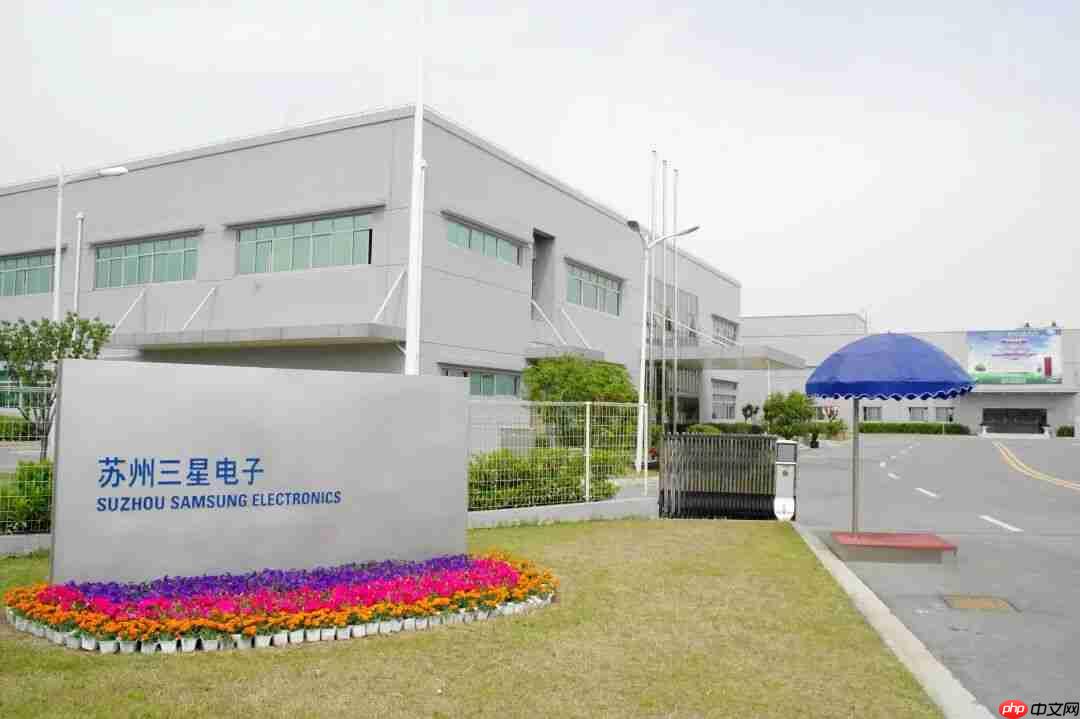
在高端医疗器械赛道,三星亦加快本土化落地步伐。2026年2月,三星苏州工厂正式启动超声诊断设备量产,全新建成的高端医疗装备产线已投入运行。旗下专注医学影像创新的子公司三星麦迪逊,已实现其全球旗舰产品HERAW20系列与R20系列超声诊断系统在苏州工厂的本地化制造。此举显著提升对中国医疗市场需求的响应效率,也标志着三星深度嵌入中国高端医疗器械产业链,成为国内医疗装备自主可控与升级迭代的重要协同力量。

此外,三星正以“链主企业”角色积极构建开放共赢的在华产业生态。以苏州三星电子为例,通过导入全球领先的智能制造标准、数字化管理平台及绿色低碳生产体系,有效赋能长三角区域上游配套企业,推动形成涵盖技术研发、工业设计、精密制造与质量管控的全链条能力。截至目前,三星已与近3000家中国本土供应商建立深度协同关系,在技术共研、工艺升级、绿色转型等方面开展常态化合作,真正实现“企业成长”与“产业跃升”双向奔赴。
当前,中国正处于“十五五”规划起步阶段,正加快构建更具吸引力、更富竞争力的外商投资环境,完善全生命周期外资服务体系,以制度型开放支撑高质量发展。高技术制造业投资活跃度持续走高,科学研究与技术服务领域实际使用外资占比稳步上升。三星在华业务的“有所不为、有所必为”,正是中国利用外资结构由传统加工制造向前沿科技研发、由成本驱动向创新驱动加速演进的鲜活缩影。
入华三十余载,三星始终与中国经济发展脉搏同频共振。从上世纪90年代布局劳动密集型组装基地,到如今深度卡位半导体制造、智能医疗装备、高端电子材料等国家战略新兴产业,三星不仅完成了自身在全球价值链中的跃迁,更与中国产业结构优化路径高度契合、精准耦合。
从“在中国销售商品”,到“在中国定义技术、在中国构建生态、为中国创造价值”,三星正经历一场深层次的在华角色重构。可以预见,随着中国持续扩大制度型开放、深化营商环境改革、强化科技创新策源功能,三星将持续加大在华战略性投入,与中国经济转型升级同向而行,为全球产业链韧性建设与跨国技术协作提供可持续的实践范本。













