


4月15日,idc发布的《全球季度手机跟踪报告》显示,2026年第一季度全球智能手机出货量为2.897亿部,同比下降4.1%,终结了自2023年年中起连续十个季度的增长态势。idc指出,此次下滑仅是全年承压走势的初步体现,后续受存储芯片供应趋紧及价格持续攀升影响,市场增长将进一步承压。
荣耀Magic V6
IDC全球消费设备高级研究总监指出,存储芯片严重短缺已对整机出货节奏与终端需求形成双重制约,当前智能手机行业正步入近年来挑战最为突出的阶段之一。供应受限倒逼厂商主动调低出货目标,而芯片涨价大幅推高BOM(物料清单)成本,促使多家一线品牌上调终端售价。在部分新兴市场,主流机型涨幅已达40%至50%,显著削弱价格敏感型用户购买意愿。叠加近期中东局势升级引发的元器件采购难度加大、能源成本走高及国际物流不稳等多重因素,2026年全球智能手机需求面临更大下行压力,也成为厂商战略重构与业务转型的关键窗口期。
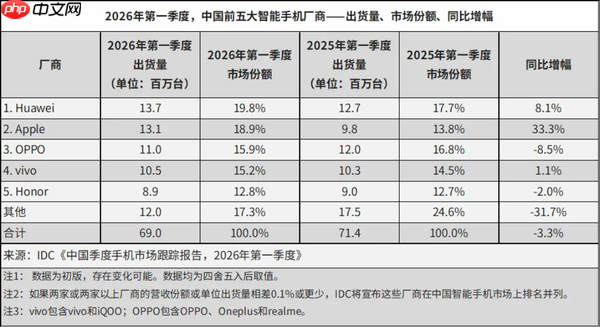
从厂商表现来看,三星以3.6%的同比增速重返出货量榜首,主要受益于Galaxy S26 Ultra系列的热销;苹果位列第二,iPhone 17系列表现稳健,尤其在中国市场实现超30%的同比增长,带动其全球销量提升3.3%;小米、OPPO和vivo依次排在第三至第五位。
在前五名之外,荣耀、联想(含摩托罗拉)及华为均录得正向增长。其中,荣耀以24%的同比增幅位居前十厂商之首,其加速推进全球化布局成为核心增长驱动力。
IDC消费设备副研究总监表示,本季度对所有主流手机厂商而言均异常艰难。在供应链约束加剧与终端价格承压的双重背景下,企业亟需在盈利性与扩张性之间寻求新平衡,在稳固本土基本盘的同时加快海外落地节奏。展望未来数个季度,能否通过精简产品线、提升响应效率并动态适配供需变化,将成为检验各厂商经营韧性的关键标尺。














