








人多即强者——这条在诸多领域被奉为圭臬的铁律,正面临人形机器人赛道前所未有的挑战。
近日,一张合影意外刷屏科技圈:特斯拉Optimus团队全员照首次公开,涵盖研发、采购、测试等全部职能,总人数仅约200人。这一数字,甚至低于不少头部科技公司单个事业部的编制规模。
但正是这支精干队伍,不仅交付了Optimus V3最新原型机,更立下极具冲击力的目标:2026年内实现年产百万台,单机成本压至2万美元以内。
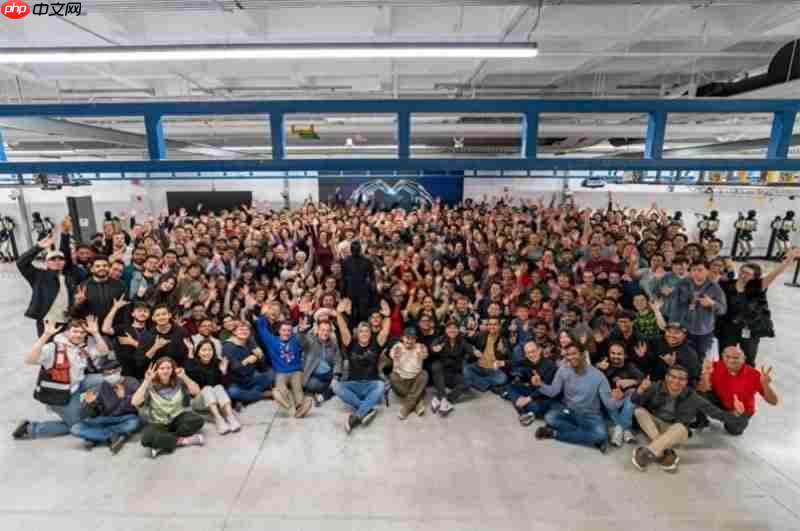
特斯拉Optimus最新全员大合影曝光(其中身着黑衣者,即尚未发布的OptimusV3最新原型机)
几乎同步,冲刺A股“具身智能第一股”的宇树科技,在问询函中披露一组关键数据:2025年预计营收17.08亿元、净利润6亿元,毛利率逼近60%;全年出货人形机器人超5500台,稳居全球出货量首位。
从硅谷到杭州,一个愈发清晰的行业共识正在成型:人形机器人的终极突破,不再依赖“砸钱+扩编”的粗放路径。
这场关乎未来生产力形态的竞逐,正悄然回归效率本源。
01.200多人,马斯克为何敢锚定百万台年产能?
2026年3月,特斯拉Optimus团队首度公开全员合影,总人数刚过200。与此同时,宇树科技截至2025年9月末员工总数为480人,其中研发人员175人。这一规模令人侧目——不仅因其覆盖研发、制造、测试等全链条职能,更在于它与马斯克此前描绘的宏大图景形成强烈反差。
就在今年1月财报电话会上,马斯克宣布将暂停Model S/X生产,并将加州弗里蒙特工厂产线全面转为人形机器人专用。目标明确:2026年底前建成百万台级产线,长期愿景直指千万台年产能。
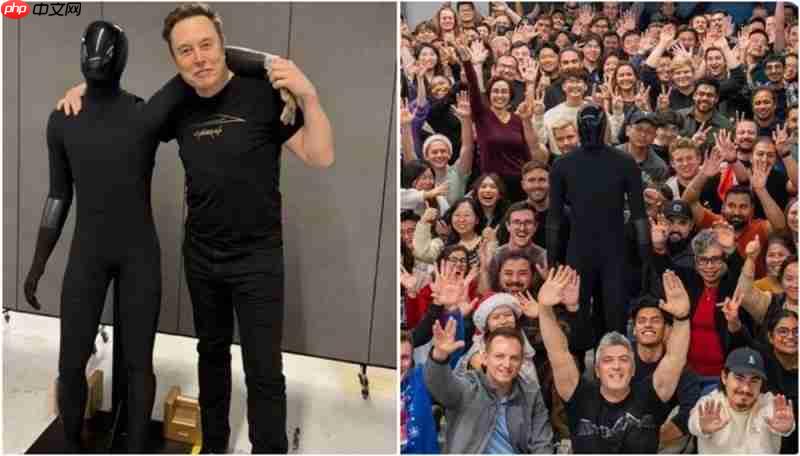
Optimus最新产品曝光
200人,如何撬动百万台产能?
特斯拉再次印证了“第一性原理”的实战威力。Optimus的高效逻辑,源于一套环环相扣的“复用体系”。
首先是技术复用。无需另起炉灶,工程师直接调用FSD(全自动驾驶)视觉神经网络与Dojo超算平台能力,将其迁移至机器人本体。相当于为Optimus植入一颗已历经数亿公里真实路测锤炼的“大脑”——它不必重学“看”,只需专注“动”。
其次是制造复用。特斯拉果断改造原有Model S/X产线,使其兼容机器人整机装配。这种“工厂级复用”,让规模化量产基因从第一天就刻入产品底层,远超初创企业从零建厂、谈供应链的漫长周期与高昂成本。
最后是人才复用。Optimus核心骨干,大多来自Autopilot团队。他们早已穿越自动驾驶系统从0到1的复杂工程化全过程,具备软硬协同、系统集成的深厚经验。相比大规模外招+磨合,“老兵带新兵”模式显著压缩沟通成本,提升执行密度。
在此闭环下,团队人数不再是效率瓶颈;真正起杠杆作用的,是系统整合能力与技术沉淀厚度。
马斯克亦多次强调,Optimus团队将长期维持“小而精”结构,拒绝因市场热度盲目扩编。在他看来,真正的壁垒不在于人数多寡,而在于每人所能驱动的系统纵深。
02.摒弃“机海战术”:型号精简、团队聚焦,专注代际跃迁
当前人形机器人赛道,一种常见策略是“多型号齐发”。
部分厂商高频推出各类变体,型号命名眼花缭乱,试图以产品矩阵密度彰显技术实力。但副作用同样明显:资源摊薄、迭代浮于表面、核心技术难以沉淀。
反观特斯拉,自2022年至今,官方正式发布的人形机器人型号,屈指可数:

Bumblebee(2022):首个行走原型,裸露结构,如初学步的婴孩;
Optimus Gen 1(2022):首次完整亮相,28个关节,实现基础自主移动与简单操作;
Optimus Gen 2(2023):行走速度提升30%,减重10公斤,搭载11自由度灵巧手,已在特斯拉工厂投入实际作业;
Optimus Gen 3(2026年曝光):22自由度灵巧手、45个全身自由度、亚毫米级操作精度,外观高度拟人,柔性外壳隐去全部机械结构,被网友称为“像人类穿上了机器人外衣”。
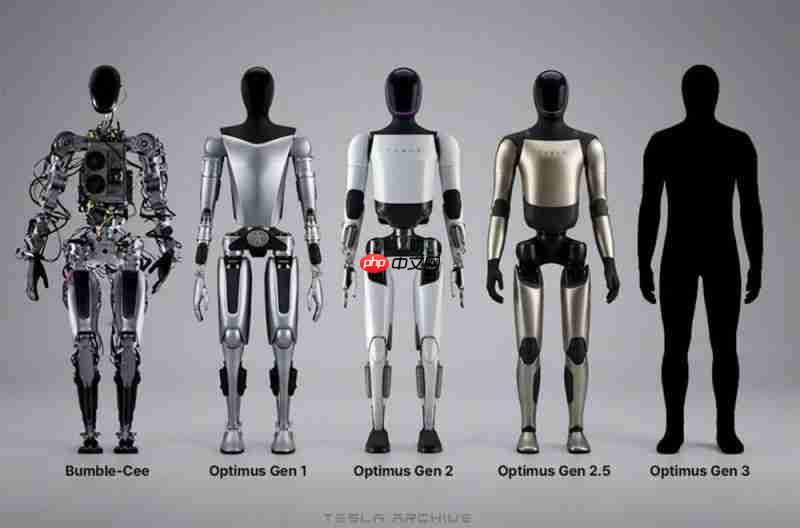
Optimus系列迭代进化情况
四年四代,无“Pro/Max/Ultra”式营销标签,每一代皆为实质性跨越。
这背后,是典型的特斯拉式产品哲学:拒绝“伪升级”,只做“真代际”。支撑这一节奏的,正是不足200人的跨职能团队——剔除非研发岗位后,核心工程师数量更少,但型号虽少,代代能打。
再看国内代表宇树科技,同样保持克制。人形机器人序列从H1到G1,再到R系列,型号数量有限,却各具鲜明定位;四足机器人则从Go1演进至Go2,每一代均聚焦运动性能、环境适应或任务能力的实质跃升,应用场景也由科研教育稳步拓展至商业服务与工业现场,而非靠扩充SKU博眼球。
特斯拉与宇树的共同选择,正向行业释放明确信号:在人形机器人这类高耦合系统工程中,“少而深”远胜于“多而散”。
03.人形机器人非劳动密集型产业,突围不靠人海战术
若将特斯拉置于行业横向坐标系中观察,一个趋势愈加清晰:头部玩家普遍未走“大兵团”路线。
Figure AI:员工约180人,背靠OpenAI等巨头赋能,融资额惊人,但量产仍处早期验证阶段;
Agility Robotics:员工294人,深耕物流场景落地,部署进度领先,但团队规模亦未突破千人门槛;
宇树科技:员工总数480人,研发岗175人,已实现年营收17亿元、净利润6亿元的商业化实绩。
行业领军企业的组织规模,多集中于100–300人区间。这绝非偶然。决胜关键,在于AI能力、迭代效率与制造转化三者的深度咬合,而非单纯依靠人力堆砌。初创公司常借融资讲增长故事,而特斯拉依托既有FSD技术栈与成熟产线,实现“厚积薄发”;宇树则通过全栈自研,将关节模组、电控系统、运动算法等核心部件成本压至行业低位,率先跑通盈利模型。
近期宇树招股书披露后,有人聚焦“研发投入占比下降”“外包比例上升”提出质疑。但视角或许需要反转。
其一,不唯投入论,而重产出实效。2025年前三季度,宇树营收已达11.67亿元,全年预计达17亿元;净利润6亿元,毛利率逼近60%。如此盈利能力,放眼全球机器人企业亦属稀缺,意味着其已跨越“烧钱换市场”阶段,进入可持续商业化正循环。
其二,务实分工降本增效。宇树将组装、测试等标准化程度高、附加值低的环节外包,借助灵活劳务合作应对订单波峰;同时牢牢掌控关节驱动、电控架构、运动控制算法等核心模块。其“心脏”与“神经中枢”,始终掌握在自己手中——这与特斯拉将非核心零部件交由供应链协作、自身严控电池、电机、电控三大件的策略,本质一致。
其三,更深的竞争护城河,在于多年沉淀的运动控制能力(即“小脑”)、强化学习在真实硬件上的工程化落地经验,以及基于海量实测数据构建的闭环优化能力。这些,无法靠短期扩编快速复制。
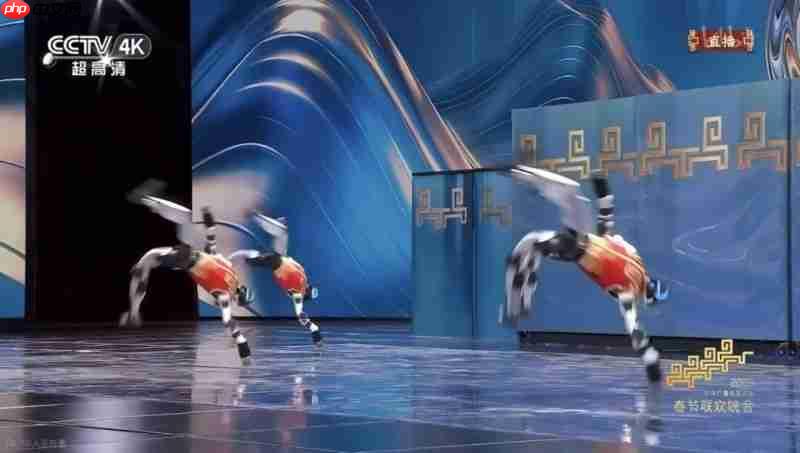
宇树机器人在表演单腿连续空翻
换言之,在这个领域,“人多”并不天然等于“更强”,反而可能因组织熵增拖慢响应速度。
真正决定成败的,是“人才密度”与“系统杠杆率”。
这一规律,在AI大模型赛道同样成立:DeepSeek以约160人团队,实现极高的单位人力产出效率,理论成本利润率表现突出。“小团队、大产出”范式,正成为多个高技术密度行业的共性解法。
04.结语:挤掉人海泡沫,重拾效率初心
横向对比团队规模:特斯拉约200人、宇树研发175人、DeepSeek约160人……他们分属不同赛道,却共同指向同一结论:当下最具张力的商业叙事,已不再是“我融了多少资、养了多少人”,而是“我以最少人力、最短周期,交付了最硬核的产品”。
马斯克曾断言,Optimus的长期价值或将超越特斯拉整车业务,潜在市场规模达10万亿美元;王兴兴则携一份营收17亿元、净利6亿元的IPO答卷,向资本市场证明:造机器人,不仅能盈利,更能实现高质量盈利。
人形机器人淘汰赛已步入下半场。上半场靠“堆人、讲故事、圈融资”制造虚火;下半场,则由“小团队、大生态、高效率”一锤定音。
这,或许正是马斯克与王兴兴们,正在为这个时代亲手书写的新规则。(智东西)




















