


3月27日最新消息,针对近期智能手机价格持续上扬的舆论焦点,一加中国区总裁李杰再度就“内存成本飙升”问题公开表态,明确指出本轮存储芯片价格上涨幅度已突破400%,堪称“涨疯了”。他强调,这并非某家企业的局部困境,而是覆盖全产业链的系统性压力,没有任何手机厂商能够置身事外。
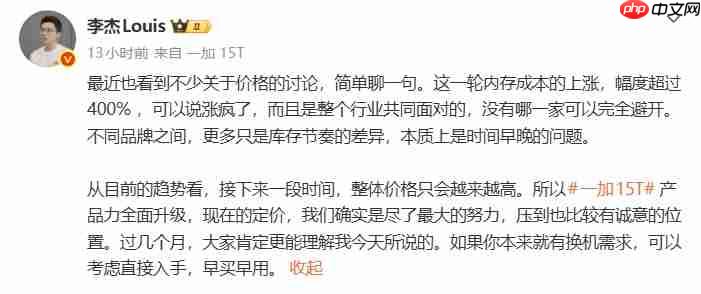
图片来源微博@李杰Louis
李杰进一步解释称,各品牌在涨价节奏上的差异,主要源于库存水位与备货策略的不同,归根结底只是“谁先触达成本临界点”的时间差问题,并非是否受影响的选择题。结合当前走势判断,内存及NAND闪存等核心存储器件的价格仍处于上升通道,短期内难见拐点,终端产品定价自然承压加剧。谈及一加15T的4299元起售价,他坦言该定价已是综合性能、体验与现实成本后所能达成的极限平衡,“现在不嫌贵,过几个月回头看,或许会觉得当下才是最划算的窗口期”。
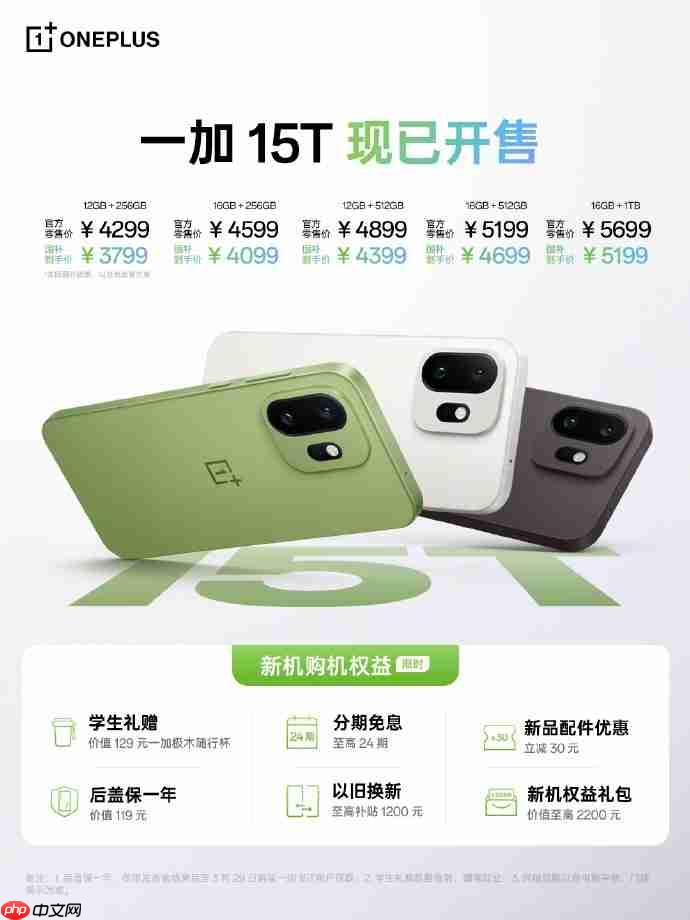
图片来源微博@一加手机
从上游供应链观察,存储涨价已演变为结构性供需失衡。据行业披露,三星电子部分高端UFS和LPDDR产能已被客户提前锁定,部分长单甚至延伸至2030年;SK海力士与美光亦出现报价暂停、接单审慎等现象。在AI服务器DRAM需求激增(单台消耗量达普通服务器8–10倍)、全球近半产能被AI厂商分流的背景下,消费级存储扩产周期长达18个月以上,供给缺口将持续至2027年新产能释放。
图片来源@三星官网,图为三星 UFS 3.1 - 1TB
荣耀方面同步释放信号:中国区智慧生活业务部部长林林指出,厂商应对策略呈现明显分化——有品牌选择战略性亏损换规模,也有品牌凭借前期高毛利积累缓冲空间。但共识在于,存储价格高位运行或将延续至2027年下半年,极端情形下或拖至2028年,行业整体承压期远未结束。
综上,从晶圆厂、封测厂到ODM/OEM,再到品牌终端,存储成本上涨正以多米诺骨牌效应席卷整个智能手机生态。新机发布节奏趋缓、配置升级更趋务实、中端机型存储规格下放受限等现象,均已显现传导痕迹。未来,厂商在性价比与盈利空间之间的取舍,将比以往任何时候都更考验战略定力与供应链纵深能力。

编辑点评:本轮内存成本的断崖式跃升,实为AI算力爆发引致的存储资源再分配、产能爬坡滞后与行业景气周期三重叠加的结果。它不只是手机涨价的导火索,更是消费电子底层逻辑重构的开端。当12GB+256GB组合的成本从50美元飙升至200美元以上,硬件价值重心正悄然从整机堆料转向芯片级协同与软件定义体验。对厂商而言,靠库存延缓阵痛只是过渡,真正的破局点,在于自研存储控制器、异构内存调度优化、以及高端市场溢价能力的系统性构建。















