营业账簿属于印花税的应税凭证,其应纳税额一般依据账簿中登记的实收资本和资本公积两项合计金额,按万分之五的税率进行计算。
1、 印花税对营业账簿实行分类征管,划分为资金账簿与其他营业账簿,二者适用的计税方式有所不同。
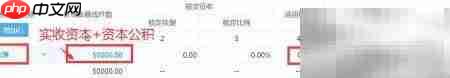
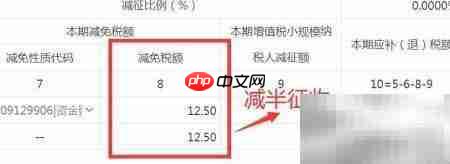
2、 资金账簿以实收资本与资本公积期末余额之和为计税依据,法定税率为0.5‰,但实际执行中享受减半优惠。
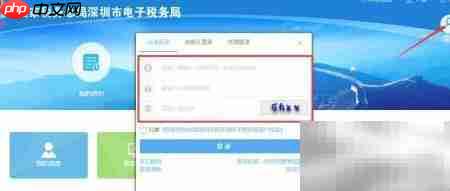
3、 登录电子税务局系统,在印花税纳税申报模块中,将应税凭证类型选定为“资金账簿”,即可调阅对应申报信息及明细内容。
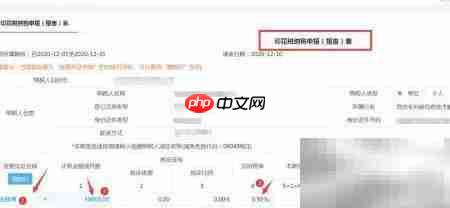
4、 依据财务账套中相关科目的期末余额确定计税基础,按0.5‰标准税率计算应纳税额,最终按减半后的实际税率缴纳。
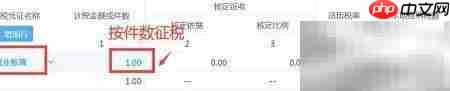
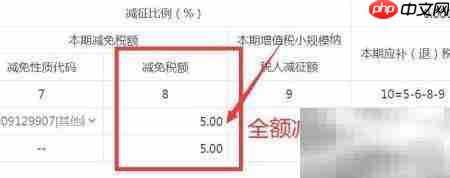
5、 其他营业账簿采取按件定额征税方式,根据现行税收优惠政策,目前暂免征收印花税。
6、 进入电子税务局印花税申报界面,点击查看详细信息。在“应税凭证名称”选项中选择“其他营业账簿”,以便进一步确认和核对相关信息。