国家为了减轻纳税人经济压力,设立了个人所得税专项扣除制度。这项制度允许纳税人在计算综合所得应纳税额时,从总收入中扣除特定的支出项目。作为新个税法的重要内容,专项扣除对广大纳税人具有重要意义。
专项扣除涵盖的具体项目
1. 子女教育支出:每位子女每月可扣除1000元,适用于3岁至小学入学前阶段,以及小学、初中、高中、大学(含专科、本科、硕士和博士研究生)的全日制教育阶段。父母可选择由一方全额扣除,也可由双方各扣除50%。
2. 继续教育支出:学历(学位)继续教育每月扣除400元,职业资格继续教育在取得证书的当年可一次性扣除3600元。例如,上班族利用业余时间进修学历或考取注册会计师等资格证书,均可享受该项扣除。
3. 大病医疗支出:在一个纳税年度内,与基本医保相关的医药费用支出,在扣除医保报销后,个人负担超过15000元的部分,可在年度汇算清缴时,在80000元限额内据实扣除。这项政策为重大疾病患者家庭提供了实质性的经济支持。

本技能专为医药市场准入竞争情报分析设计,提供各省医保目录、基药目录、新农合目录及 相关准入政策的系统性扫描与差异比较分析工作流。涵盖省级准入政策数据库建立、目标品种 准入状态矩阵标定、省际差异量化评估、准入差异驱动因素分析、准入难度分级评估及差异化 区域准入策略制定全流程。内嵌制度变迁理论(Institutional Change Theory)、政策扩散模型 (Policy Diffusion Model)、比较政策分析框架(Comparative Policy Analysis)、市场准入阶梯模型 (
4. 首套房贷款利息支出:在贷款利息发生的年度内,每月可定额扣除1000元,最长扣除期限为240个月。每位纳税人仅能享受一次首套房贷款利息扣除。
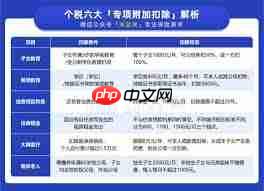
5. 住房租金支出:根据所在城市的差异,分别可扣除1500元、1100元或800元每月。适用于在工作所在地无自有住房而产生租金支出的纳税人。
6. 赡养老人支出:独生子女每月可扣除2000元,非独生子女则需与兄弟姐妹共同分摊每月2000元的扣除额度,每人分摊不得超过1000元。赡养对象包括年满60岁的父母,以及子女已故的年满60岁的祖父母和外祖父母。
专项扣除制度的意义
个人所得税专项扣除让税收制度更加公平合理。它充分考虑了纳税人日常生活中的必要支出,使税收政策更贴近实际生活状况。通过允许扣除特定支出,降低了应纳税所得额,从而减少了应缴税款,提升了个人可支配收入。这不仅有助于改善居民生活质量,也鼓励人们积极提升学历、赡养老人、抚养子女,推动社会全面进步。同时,也体现了税收调节收入分配、促进社会公平的功能,使税收体系更好地服务广大民众。