个人所得税中的专项扣除包括子女教育、继续教育、大病医疗、住房贷款利息、住房租金以及赡养老人等六项。这些扣除项目旨在减轻纳税人的税收负担,使税收制度更加公平合理。
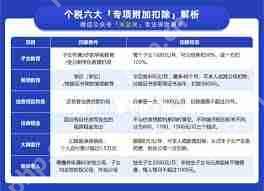
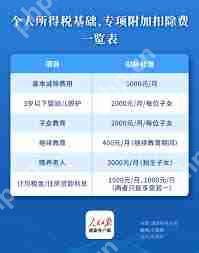
子女教育专项扣除覆盖学前教育和学历教育,每个子女每月可以扣除1000元。继续教育专项扣除分为学历(学位)继续教育,每月扣除400元,以及职业资格继续教育,在取得证书的当年可以一次性扣除3600元。大病医疗专项扣除针对一个纳税年度内,纳税人支付的与基本医保相关的医药费用,扣除医保报销后个人负担(仅限于医保目录范围内的自付部分)超过15000元的部分,可以在办理年度汇算清缴时,在80000元限额内实际扣除。住房贷款利息专项扣除针对首套住房贷款利息,每月扣除1000元,最长扣除期限为240个月。住房租金专项扣除根据城市不同,每月分别扣除1500元、1100元或800元。赡养老人专项扣除中,独生子女每月可以扣除2000元,非独生子女与兄弟姐妹共同分摊每月2000元,每人分摊额度不超过1000元。
关于个人所得税专项扣除是否需要每年填写,答案是不一定。如果纳税人的专项附加扣除信息在一年内未发生变化,则无需重新填报。但如果信息发生变更,如子女升学、租房地址变动、老人去世等,需及时更新或删除相关信息,以确保扣除信息的准确性。

本技能专为医药市场准入竞争情报分析设计,提供各省医保目录、基药目录、新农合目录及 相关准入政策的系统性扫描与差异比较分析工作流。涵盖省级准入政策数据库建立、目标品种 准入状态矩阵标定、省际差异量化评估、准入差异驱动因素分析、准入难度分级评估及差异化 区域准入策略制定全流程。内嵌制度变迁理论(Institutional Change Theory)、政策扩散模型 (Policy Diffusion Model)、比较政策分析框架(Comparative Policy Analysis)、市场准入阶梯模型 (
总而言之,了解个人所得税专项扣除的意义和填报规则,可以帮助纳税人充分利用税收优惠政策,合理减轻税负。